面
10 月 19 日 · 1 小时 50 分
🎤 本期嘉宾:
范恩洁 |「聪明投资者」创始合伙人,著有《大话基“经”》,译有《长线制胜》,中国证券投资基金业协会《基金》一书主创人员,中国最早一批证券基金记者,24年证券从业经验。
⏯️ 本期简介:
这期是和「聪明投资者」的创始合伙人范恩洁老师录的,喜欢投资的听友应该很少有不知道这个公众号的,我也是他们多年的忠实读者。
范恩洁老师今年翻译了零几年就出版过的书,叫《长线制胜》,这本书是一家公司的传记,讲述创始人乔纳森·贝尔·洛夫莱斯,一个经历过一战洗礼的人,如何在大萧条之前逃顶,在大萧条之后创业,惨淡经营十几年,然后凝聚了一帮人,把自己和这家公司变成了一个”异类“。
资本集团是一个沉默的万亿巨人,且在被动化浪潮如火如荼的今天,它和先锋集团正好构成了一组镜像,因为资本集团始终是做主动化投资的。
本书的作者叫查尔斯·埃利斯,是一个像迈克尔·刘易斯一样的人物,是最棒的财经作家之一,他的其它著作比如《赢得输家的游戏》、《高盛帝国》、《指数革命》、《卓越长青》。
他还曾担任耶鲁大学投资者委员会主席,和大卫·史文森搭过班子,执掌这家机构时,查尔斯发现市面上没有一本教你如何打造专业投资机构的书,没有榜样可以参考。
于是,在常年的走访中,他逢人便问:这行,哪家机构堪称标杆?同行们给出的答案高度一致,就是资本集团。
长线、长期主义一直以来都是资本集团最大的标签,但看完它的故事,我意识到:任何幸存者、异常值,本身都具有太多不可复制的基因。
长线不是一个人人标榜以获得某种正确性的口号,它也不仅仅代表时间,也代表一种在外人看来,很难的活法,一个异类。
如何成为一个异类?
1931年,洛夫莱斯在洛杉矶创办了一家资本研究与管理公司,可以把它理解为资本集团的前身。
非常巧合的是,同一年,哲学家维特根记录了这样一则笔记,翻译过来大意是说:
某个重要问题之所以难以理解,往往因为,理解它会与人们想要看到的东西发生冲突。于是,近在眼前的答案,也可能变得最难理解。想要克服这个困难,不需要多高的智商,但是需要莫大的勇气。
我想,这段话是关于异类、长线,最好的注释。我也带着莫大的勇气,起个了这么奇怪的标题。
欢迎收听本期节目。
🎯 时间轴:
不需要多高的智商,但是需要莫大的勇气
异类是一种活法
重译的由头是语境:2004 年那版与今天的中国资管隔了一层
惨淡经营十几年
艾利斯用 20 多年近身观察写这本书,一个坚定的指数化信徒来写主动投资的标杆
永不出售、不许上市,员工才是最重要的股东
2018 年范恩洁在幻方问梁文峰怎么考核?答「没有 KPI,不合适一定是我们没把他放对位置」
一个巨大的但是:让利和长期都需要格局,而 1929 年逃顶之后,JBL早已不匮乏
语言即世界,认知本是碎的,只能靠连续性接近完整
山西票号的身股:银股可继承可转让,身股只在职分红
正反馈不等于正确决策,所以资本集团砸重金做系统,给每个人一面归因的镜子
内核是去核心:每人独立管一块、独立决策独立负责,组合的平稳交给机制,投研成果彼此打通
决策委员会只会妥协出平庸的结果
一战上过战场、1919 年入行、1924 年才升合伙人
沙纳汉救资本卫士信托:放弃追热门股,不赌一击制胜,靠蓝筹高胜率一点点扳回来
凭什么把我的 knowhow 分享出去?
危机是组织升级成本最低的时刻,前提是此前有冗余;
公募考核结构本身反长期主义:奖金按短期排名、名声看 1—3 年、基民按季度决定去留
再诚恳的反思也换不来资金给时间
最大的主动 ETF 是红利 ETF,里面装着微软和英伟达,靠灵活编制跑出超额
市场因主动研究才有效,指数搭便车;美股主动阿尔法年化 -1%,A 股约 +3%
谋定而后动
不在媒体曝光,但研报、投资展望、CEO 自己的视频播客一样不少,出镜的人动辄 30 年起
正因为什么都没动,所以才要沟通
国内找不到完全能对标资本集团的机构
长期主义是执行出来的
公司宪法
20 世纪足够精彩:三场战争、大通胀、大萧条
平权
只有巨人才会雇佣巨人
牛市克制扩规模、熊市逆势扩张,都要勇气不要智商
松弛感来自战略取舍
不相关的回报流拼在一起,把夏普做高而不是把收益做高
⚠️ 风险提示:所有内容皆仅以交流嘉宾和主播个人想法和分享知识为目的,完全不构成任何投资建议或参考。请读者注意判断其中风险,结合个人投资目标、财务状况和需求,独立思考,谨慎决策。your money your decision. 依据或使用本播客内容所造成的后果由您独自承担。
📁 本期内容相关资料:
一些必要的概念和名词解释
资本集团(Capital Group):1931 年由乔纳森·贝尔·洛夫莱斯在洛杉矶创立,全球最大的主动管理资管机构之一。截至 2026 年 6 月底管理规模超过 3.6 万亿美元,公司不上市,股权只在内部流转。它也是「美洲基金」系列的母公司。
乔纳森·贝尔·洛夫莱斯(Jonathan Bell Lovelace):资本集团创始人,业内称 JBL。
查尔斯·艾利斯(Charles D. Ellis):格林尼治联合公司创始人,曾任耶鲁大学投资委员会主席、先锋领航董事,著有《赢得输家的游戏》《高盛帝国》。他以外部顾问身份观察资本集团 20 余年,2004 年写出这本书。
迈克·吉特林(Mike Gitlin):2015 年从普信(T. Rowe Price)加入资本集团负责固定收益,2023 年 10 月出任总裁兼 CEO。节目里称他是公司第一位从外部引入的 CEO。
霍华德·肖(Howard Schow):资本集团投资委员会前主席。1983 年因与乔恩·洛夫莱斯产生分歧离开,与米利亚斯、科洛科特罗内斯创办 Primecap,后来长期管理先锋旗下的 Primecap 基金。
唐·瓦伦丁(Don Valentine):红杉资本创始人。1974 年他与资本集团合作设立 Capital Management Services,募了第一只 300 万美元的风投基金,投了雅达利和苹果——红杉的起点在这里。
特里·史密斯(Terry Smith):英国 Fundsmith 创始人,以「买好公司、不付高价、然后什么都不做」著称。2026 年上半年基金跌 2.9%,落后 MSCI 世界指数 14.1 个百分点,已是连续第五年跑输;他换掉约一半持仓并公开复盘。
归江:信璞投资创始合伙人,早年任职国泰基金。2005 年在博时基金管理社保基金组合时读到这本书的英文原版,中文版的推荐序出自他手,也是他把这本书介绍给译者。
多基金经理制(The Capital System):把一只基金切成若干「sleeve」,每位经理独立决策、独立为结果负责,公司不靠某一个人的持续正确来保证组合平稳。资本集团 1958 年管理规模还不足 3 亿美元时就放弃了明星基金经理模式,改走这条路。
归因分析:把一段业绩拆成市场、风格、行业、选股等来源,判断赚的是能力还是运气。节目里提到,资本集团为此投入了上亿美元做系统。
身股与银股:山西票号的两种股份。银股是财东出资的资本股,可继承、可转让;身股(顶身股)是掌柜伙计凭劳绩顶的股,只享分红、不担亏损,离职即终止且不可继承。日昇昌 1823 年创设这套办法,到清末民初不少票号的身股已超过银股。
资本卫士信托(Capital Guardian Trust):资本集团 1968 年设立的机构业务平台。1973—1974 年熊市里,因组合各自为战、追热门股,资产从 15 亿美元缩到 6 亿;沙纳汉接手后强制信息共享、回归研究,1977—1978 年才翻身。
主动 ETF:由基金经理主动选股、不跟踪指数的 ETF。资本集团 2022 年 2 月才发首批六只,其中红利价值的 CGDV 规模最大,前三大持仓是微软、英伟达、博通——几家科技巨头这几年也在分红。
夏普比率:每承担一单位波动换来的超额收益,衡量的是性价比,不是收益高低。所以有时要做高夏普,就得放弃一部分高收益。
885001:万得偏股混合型基金指数,反映全市场主动权益基金的平均水平。它常被拿去当主动基金的业绩基准,也常被用来代表「A 股主动阿尔法」。
第二座山:戴维·布鲁克斯同名著作里的说法。第一座山是建立自我、追求成功与认可;第二座山是放下自我,为他人或某个使命而活。节目用它解释,为什么财务自由的人愿意让利。
造钟人:《基业长青》里的比喻。伟大的创始人造的是「钟」——制度与组织,而不是「报时」——个人魅力与一两款好产品。
通盘无妙手:原话「善弈者通盘无妙手」,指高手不靠奇招,靠每一手略优累积胜势。常举李昌镐为例:不追求妙手,只求每手 51% 的胜率,也就是「半目胜」。
维特根斯坦:20 世纪奥地利—英国哲学家,著有《逻辑哲学论》《哲学研究》。「语言即世界」出自《逻辑哲学论》:「我的语言的界限意味着我的世界的界限。」《文化与价值》里另有一句:「一个人如何偿付思想的代价呢?我认为,用勇气。」
JBL,乔纳森·贝尔·洛夫莱斯,1968年:

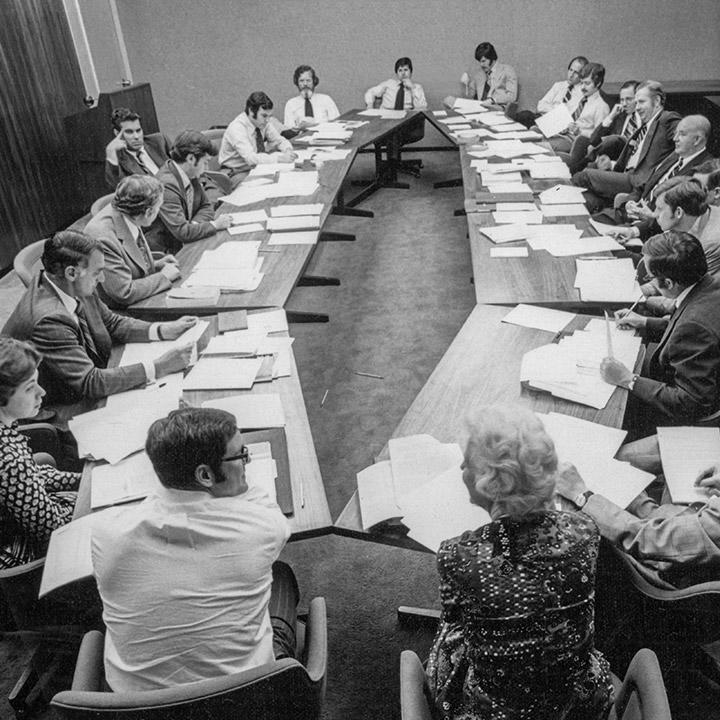
1973年资本集团会议:

日内瓦,1979,来源:Capital Group 档案

1985年香港Capital Group Associates

🎬 后期制作、声音设计:Dong
欢迎体验我做的几个网站:黄金看板、美股看板、美债看板、A股看板
📣 欢迎关注@老钱日日谈 ,如果播客没听够,可以来公众号找我玩,这边的更新频率会高一些。
也欢迎大家来🪐知识星球找我玩,这里是我自己学习的输入笔记,也是听友群。
说明里标出的时间点,点一下跳过去
AI 从整集转写里归纳的,不是节目方的宣传语
资本集团多基金经理制并非为规模而生,而是1957年两位基金经理判断背离后,为避免重注压在一人身上设计的第三条路。
范恩洁回忆2018年问梁文峰如何考核招来的博士,对方答“没有KPI,不合适是我们没放对位置”。
霍华德·肖被要求共享打法时反问“凭什么把我的know-how分享出去”,最终离职,节目说合适的人是分阶段的。
「今日发现」选中这一期的理由
范恩洁翻译《长线制胜》后,把资本集团九十五年的制度一条条拆开:1950年就分配股权、几十轮面试招人、八年考核周期、上亿美元投研评价系统,还有霍华德·肖因不愿共享打法而出走的完整故事。她也对照中国公募的考核错配,讲山西票号升股、私募新式投资江辉把自己排在第三第四的实践。想理解长期主义怎么被执行出来的人,会听到很多别处没有的细节。
由 AI 从整集转写生成,是创作者说明之外的补充
范恩洁翻译查尔斯·埃利斯《长线制胜》后,与主播深聊资本集团九十五年的“异类”活法:不上市、不出售、1950年即分配股权;多基金经理制并非为规模而生,而是为避免把重注压在单一基金经理的持续正确上;八年考核周期、上亿美元投研评价系统、信息共享的配套激励,构成容错土壤。节目对照中国公募的短期考核错配、多基金经理制的“形似神不似”,并讨论山西票号升股、先锋集团股权穿透、主动与被动之争、梁文峰的克制等话题。核心结论:长期主义靠执行而非口号,需要勇气而非智商。
点一章从那里开始播 · 与上面创作者标的时间点各自独立
开场:一个沉默的万亿巨人
主播介绍范恩洁与《长线制胜》,点出资本集团与先锋集团的镜像关系,并用维特根斯坦的笔记引出“异类长线”的主题。
为什么重译一本二十年前的书
范恩洁讲述出版社邀约、旧译本语境脱节、自己对资本集团的长期关注,以及归江建议她研究这家机构的经过。
股权结构:不上市、不出售、员工持股
对比资本集团与先锋集团的股权穿透结构,讨论创始人1950年分配股权、所有者身份文化,以及“变相国企”的联想。
招人如找结婚对象:几十轮面试与梁文峰的共鸣
资本集团六到十二个月、几十轮面试的双向考察;范恩洁回忆2018年与梁文峰交流,谈无KPI考核与团队融入。
格局从何而来:不匮乏状态与山西票号升股
主播提出人只有进入不匮乏状态才能改变决策函数;范恩洁谈价值发现与效用函数;主播举山西票号升股制度作为让利启发。
多基金经理制的真正起点
从决策委员会妥协、单一基金经理1957年分歧,到第三条路:去核心、独自决策、共享信息;对比中国公募明星基金经理的规模与离职困境。
霍华德·肖的离开与信息共享的代价
多基金经理制并非为规模而生;1970年代威氏信托失败后加入共享机制,明星基金经理霍华德·肖因不愿分享打法离职。
八年考核、系统投入与容错土壤
资本集团用上亿美元建投研评价系统,考核以八年为主;节目对比中国公募的短期排名与基民申赎错配,讨论体面应对危机需要冗余。
中国公募的考核错配与主动被动之争
基金经理奖金按短期排名、名声按一到三年、公司位置看五到七年、基民按季度申赎;埃利斯仍坚定相信指数化趋势。
主动投资的阿尔法与资本集团的“慢半拍”
美股主动阿尔法长期为负、A股约正3%;资本集团货币基金、新兴市场基金、主动ETF都等想通才做,不追热点。
沉默的巨人其实沟通很多
资本集团通过研报、CEO播客、行业峰会与关键人群沟通;范恩洁谈国内投资人“金若寒蝉”,以及江晨每周手记的客户同理心。
中国有没有学得像的机构
范恩洁认为国内难找基因匹配者,多基金经理制多为形似;私募新式投资创始人江辉把自己排在第三第四,由制度评判,信息共享有配套激励。
不上市让作恶没有经济价值
主播感慨制度设计让高配套现不存在;范恩洁谈资本集团2008年后挫折与规模回升,以及客户、员工、股东三原则的公司宪法。
时代的光谱与长期主义的心理原型
主播谈二十世纪三场战争与大萧条塑造大师,今天光谱两端重新显现;范恩洁谈每一代人的机遇,主播说长期主义是需要勇气的选择。
长期主义靠执行:为未来留余地
老洛夫莱斯纠正“杠杆效应”说法,规模增长要转化为投研投入;五代掌门内部培养;范恩洁谈翻译的沉浸式学习与“只有巨人才会雇佣巨人”。
10 月 19 日 · 1 小时 50 分
10 月 12 日 · 1 小时 31 分
E177.新一代投资者似乎不爱买股票了:逐渐被ETF主导的市场和未来
9 月 28 日 · 1 小时 35 分
9 月 22 日 · 1 小时 39 分
面基 · 11 月 2 日 · 1 小时 45 分
🎤 本期嘉宾:
范恩洁 |「聪明投资者」创始合伙人,著有《大话基“经”》,译有《长线制胜》,中国证券投资基金业协会《基金》一书主创人员,中国最早一批证券基金记者,24年证券从业经验。
⏯️ 本期简介:
这期是和「聪明投资者」的创始合伙人范恩洁老师录的,喜欢投资的听友应该很少有不知道这个公众号的,我也是他们多年的忠实读者。
范恩洁老师今年翻译了零几年就出版过的书,叫《长线制胜》,这本书是一家公司的传记,讲述创始人乔纳森·贝尔·洛夫莱斯,一个经历过一战洗礼的人,如何在大萧条之前逃顶,在大萧条之后创业,惨淡经营十几年,然后凝聚了一帮人,把自己和这家公司变成了一个”异类“。
资本集团是一个沉默的万亿巨人,且在被动化浪潮如火如荼的今天,它和先锋集团正好构成了一组镜像,因为资本集团始终是做主动化投资的。
本书的作者叫查尔斯·埃利斯,是一个像迈克尔·刘易斯一样的人物,是最棒的财经作家之一,他的其它著作比如《赢得输家的游戏》、《高盛帝国》、《指数革命》、《卓越长青》。
他还曾担任耶鲁大学投资者委员会主席,和大卫·史文森搭过班子,执掌这家机构时,查尔斯发现市面上没有一本教你如何打造专业投资机构的书,没有榜样可以参考。
于是,在常年的走访中,他逢人便问:这行,哪家机构堪称标杆?同行们给出的答案高度一致,就是资本集团。
长线、长期主义一直以来都是资本集团最大的标签,但看完它的故事,我意识到:任何幸存者、异常值,本身都具有太多不可复制的基因。
长线不是一个人人标榜以获得某种正确性的口号,它也不仅仅代表时间,也代表一种在外人看来,很难的活法,一个异类。
如何成为一个异类?
1931年,洛夫莱斯在洛杉矶创办了一家资本研究与管理公司,可以把它理解为资本集团的前身。
非常巧合的是,同一年,哲学家维特根记录了这样一则笔记,翻译过来大意是说:
某个重要问题之所以难以理解,往往因为,理解它会与人们想要看到的东西发生冲突。于是,近在眼前的答案,也可能变得最难理解。想要克服这个困难,不需要多高的智商,但是需要莫大的勇气。
我想,这段话是关于异类、长线,最好的注释。我也带着莫大的勇气,起个了这么奇怪的标题。
欢迎收听本期节目。
🎯 时间轴:
不需要多高的智商,但是需要莫大的勇气
异类是一种活法
重译的由头是语境:2004 年那版与今天的中国资管隔了一层
惨淡经营十几年
艾利斯用 20 多年近身观察写这本书,一个坚定的指数化信徒来写主动投资的标杆
永不出售、不许上市,员工才是最重要的股东
2018 年范恩洁在幻方问梁文峰怎么考核?答「没有 KPI,不合适一定是我们没把他放对位置」
一个巨大的但是:让利和长期都需要格局,而 1929 年逃顶之后,JBL早已不匮乏
语言即世界,认知本是碎的,只能靠连续性接近完整
山西票号的身股:银股可继承可转让,身股只在职分红
正反馈不等于正确决策,所以资本集团砸重金做系统,给每个人一面归因的镜子
内核是去核心:每人独立管一块、独立决策独立负责,组合的平稳交给机制,投研成果彼此打通
决策委员会只会妥协出平庸的结果
一战上过战场、1919 年入行、1924 年才升合伙人
沙纳汉救资本卫士信托:放弃追热门股,不赌一击制胜,靠蓝筹高胜率一点点扳回来
凭什么把我的 knowhow 分享出去?
危机是组织升级成本最低的时刻,前提是此前有冗余;
公募考核结构本身反长期主义:奖金按短期排名、名声看 1—3 年、基民按季度决定去留
再诚恳的反思也换不来资金给时间
最大的主动 ETF 是红利 ETF,里面装着微软和英伟达,靠灵活编制跑出超额
市场因主动研究才有效,指数搭便车;美股主动阿尔法年化 -1%,A 股约 +3%
谋定而后动
不在媒体曝光,但研报、投资展望、CEO 自己的视频播客一样不少,出镜的人动辄 30 年起
正因为什么都没动,所以才要沟通
国内找不到完全能对标资本集团的机构
长期主义是执行出来的
公司宪法
20 世纪足够精彩:三场战争、大通胀、大萧条
平权
只有巨人才会雇佣巨人
牛市克制扩规模、熊市逆势扩张,都要勇气不要智商
松弛感来自战略取舍
不相关的回报流拼在一起,把夏普做高而不是把收益做高
⚠️ 风险提示:所有内容皆仅以交流嘉宾和主播个人想法和分享知识为目的,完全不构成任何投资建议或参考。请读者注意判断其中风险,结合个人投资目标、财务状况和需求,独立思考,谨慎决策。your money your decision. 依据或使用本播客内容所造成的后果由您独自承担。
📁 本期内容相关资料:
一些必要的概念和名词解释
资本集团(Capital Group):1931 年由乔纳森·贝尔·洛夫莱斯在洛杉矶创立,全球最大的主动管理资管机构之一。截至 2026 年 6 月底管理规模超过 3.6 万亿美元,公司不上市,股权只在内部流转。它也是「美洲基金」系列的母公司。
乔纳森·贝尔·洛夫莱斯(Jonathan Bell Lovelace):资本集团创始人,业内称 JBL。
查尔斯·艾利斯(Charles D. Ellis):格林尼治联合公司创始人,曾任耶鲁大学投资委员会主席、先锋领航董事,著有《赢得输家的游戏》《高盛帝国》。他以外部顾问身份观察资本集团 20 余年,2004 年写出这本书。
迈克·吉特林(Mike Gitlin):2015 年从普信(T. Rowe Price)加入资本集团负责固定收益,2023 年 10 月出任总裁兼 CEO。节目里称他是公司第一位从外部引入的 CEO。
霍华德·肖(Howard Schow):资本集团投资委员会前主席。1983 年因与乔恩·洛夫莱斯产生分歧离开,与米利亚斯、科洛科特罗内斯创办 Primecap,后来长期管理先锋旗下的 Primecap 基金。
唐·瓦伦丁(Don Valentine):红杉资本创始人。1974 年他与资本集团合作设立 Capital Management Services,募了第一只 300 万美元的风投基金,投了雅达利和苹果——红杉的起点在这里。
特里·史密斯(Terry Smith):英国 Fundsmith 创始人,以「买好公司、不付高价、然后什么都不做」著称。2026 年上半年基金跌 2.9%,落后 MSCI 世界指数 14.1 个百分点,已是连续第五年跑输;他换掉约一半持仓并公开复盘。
归江:信璞投资创始合伙人,早年任职国泰基金。2005 年在博时基金管理社保基金组合时读到这本书的英文原版,中文版的推荐序出自他手,也是他把这本书介绍给译者。
多基金经理制(The Capital System):把一只基金切成若干「sleeve」,每位经理独立决策、独立为结果负责,公司不靠某一个人的持续正确来保证组合平稳。资本集团 1958 年管理规模还不足 3 亿美元时就放弃了明星基金经理模式,改走这条路。
归因分析:把一段业绩拆成市场、风格、行业、选股等来源,判断赚的是能力还是运气。节目里提到,资本集团为此投入了上亿美元做系统。
身股与银股:山西票号的两种股份。银股是财东出资的资本股,可继承、可转让;身股(顶身股)是掌柜伙计凭劳绩顶的股,只享分红、不担亏损,离职即终止且不可继承。日昇昌 1823 年创设这套办法,到清末民初不少票号的身股已超过银股。
资本卫士信托(Capital Guardian Trust):资本集团 1968 年设立的机构业务平台。1973—1974 年熊市里,因组合各自为战、追热门股,资产从 15 亿美元缩到 6 亿;沙纳汉接手后强制信息共享、回归研究,1977—1978 年才翻身。
主动 ETF:由基金经理主动选股、不跟踪指数的 ETF。资本集团 2022 年 2 月才发首批六只,其中红利价值的 CGDV 规模最大,前三大持仓是微软、英伟达、博通——几家科技巨头这几年也在分红。
夏普比率:每承担一单位波动换来的超额收益,衡量的是性价比,不是收益高低。所以有时要做高夏普,就得放弃一部分高收益。
885001:万得偏股混合型基金指数,反映全市场主动权益基金的平均水平。它常被拿去当主动基金的业绩基准,也常被用来代表「A 股主动阿尔法」。
第二座山:戴维·布鲁克斯同名著作里的说法。第一座山是建立自我、追求成功与认可;第二座山是放下自我,为他人或某个使命而活。节目用它解释,为什么财务自由的人愿意让利。
造钟人:《基业长青》里的比喻。伟大的创始人造的是「钟」——制度与组织,而不是「报时」——个人魅力与一两款好产品。
通盘无妙手:原话「善弈者通盘无妙手」,指高手不靠奇招,靠每一手略优累积胜势。常举李昌镐为例:不追求妙手,只求每手 51% 的胜率,也就是「半目胜」。
维特根斯坦:20 世纪奥地利—英国哲学家,著有《逻辑哲学论》《哲学研究》。「语言即世界」出自《逻辑哲学论》:「我的语言的界限意味着我的世界的界限。」《文化与价值》里另有一句:「一个人如何偿付思想的代价呢?我认为,用勇气。」
JBL,乔纳森·贝尔·洛夫莱斯,1968年:
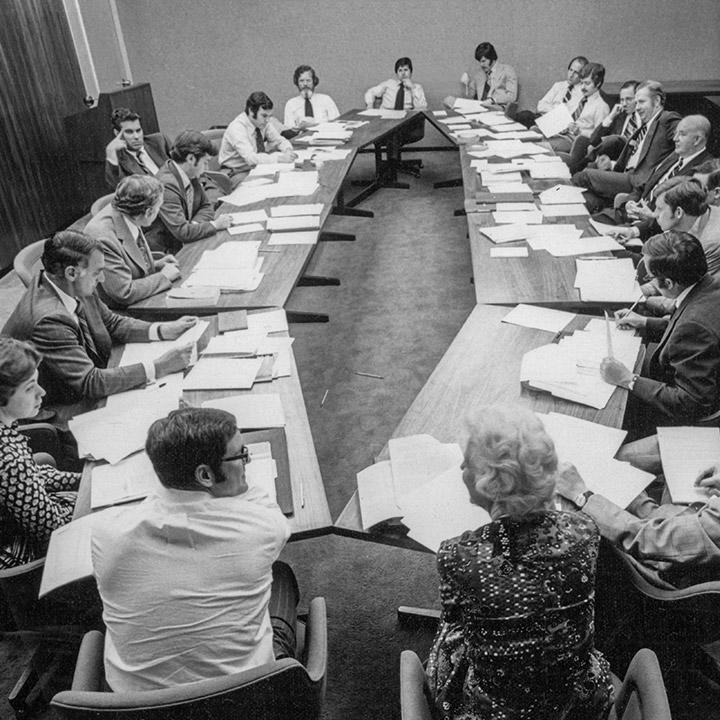
1973年资本集团会议:
日内瓦,1979,来源:Capital Group 档案
1985年香港Capital Group Associates
🎬 后期制作、声音设计:Dong
欢迎体验我做的几个网站:黄金看板、美股看板、美债看板、A股看板
📣 欢迎关注@老钱日日谈 ,如果播客没听够,可以来公众号找我玩,这边的更新频率会高一些。
也欢迎大家来🪐知识星球找我玩,这里是我自己学习的输入笔记,也是听友群。
说明里标出的时间点,点一下跳过去
AI 从整集转写里归纳的,不是节目方的宣传语
资本集团多基金经理制并非为规模而生,而是1957年两位基金经理判断背离后,为避免重注压在一人身上设计的第三条路。
范恩洁回忆2018年问梁文峰如何考核招来的博士,对方答“没有KPI,不合适是我们没放对位置”。
霍华德·肖被要求共享打法时反问“凭什么把我的know-how分享出去”,最终离职,节目说合适的人是分阶段的。
「今日发现」选中它的理由
范恩洁翻译《长线制胜》后,把资本集团九十五年的制度一条条拆开:1950年就分配股权、几十轮面试招人、八年考核周期、上亿美元投研评价系统,还有霍华德·肖因不愿共享打法而出走的完整故事。她也对照中国公募的考核错配,讲山西票号升股、私募新式投资江辉把自己排在第三第四的实践。想理解长期主义怎么被执行出来的人,会听到很多别处没有的细节。
由 AI 从整集转写生成,是创作者说明之外的补充
范恩洁翻译查尔斯·埃利斯《长线制胜》后,与主播深聊资本集团九十五年的“异类”活法:不上市、不出售、1950年即分配股权;多基金经理制并非为规模而生,而是为避免把重注压在单一基金经理的持续正确上;八年考核周期、上亿美元投研评价系统、信息共享的配套激励,构成容错土壤。节目对照中国公募的短期考核错配、多基金经理制的“形似神不似”,并讨论山西票号升股、先锋集团股权穿透、主动与被动之争、梁文峰的克制等话题。核心结论:长期主义靠执行而非口号,需要勇气而非智商。
点一章从那里开始播 · 与创作者标的时间点各自独立
开场:一个沉默的万亿巨人
为什么重译一本二十年前的书
股权结构:不上市、不出售、员工持股
招人如找结婚对象:几十轮面试与梁文峰的共鸣
格局从何而来:不匮乏状态与山西票号升股
多基金经理制的真正起点
霍华德·肖的离开与信息共享的代价
八年考核、系统投入与容错土壤
中国公募的考核错配与主动被动之争
主动投资的阿尔法与资本集团的“慢半拍”
沉默的巨人其实沟通很多
中国有没有学得像的机构
不上市让作恶没有经济价值
时代的光谱与长期主义的心理原型
长期主义靠执行:为未来留余地
节目里自然聊到的,不是广告
AI 对内容的推测
☕🧄 这个比喻出自 2009 年周立波的一句「喝咖啡的怎么能和吃大蒜的呆在一起呢」;郭德纲后来在《你要高雅》里回了一句「雅和俗分不开,喝着咖啡就着大蒜,秋水共长天一色」。我们借它标注风格取向 —— 两端没有高下,编辑部式与熟人局式都能做出极好的节目。
https://feed.xyzfm.space/6hpdgggtxpxb复制概要、章节、提及与推广标注由 AI 生成,可能有误;内容版权归创作者,声湃按创作者开放的 RSS 收录。了解收录与 RSS →