面
11 月 2 日 · 1 小时 45 分
🎤 本期嘉宾
南添@望岳投资,私募投资经理,「面基」半个主播
老南之前来坐客「面基」的几期节目:
短中长期 | 分红与回购 | 存量时代 | 实事求是|周期与演化|中美对账 | 10小时马拉松 | 美债 | 好心态 | 相信的力量
⏯️ 本期简介
和老南聊聊ETF背后的秩序,它关乎注意力、共识与惯性。
⚠️ 风险提示:所有内容皆仅以交流嘉宾和主播个人想法和分享知识为目的,完全不构成任何投资建议或参考。请读者注意判断其中风险,结合个人投资目标、财务状况和需求,独立思考,谨慎决策。your money your decision. 依据或使用本播客内容所造成的后果由您独自承担。
🎯时间轴
另一种“国企”
机构仓位与 ETF 申赎这两个数据,2022 年 10 月后攻守异位:ETF 每波都对,机构每波都反
新一代投资者:只熟两三个 ETF 和两三个票
ETF秩序的几层地基
把「谁入选」交给事先透明的规则,人才敢把钱交出去
ETF编制规则之外的盲区
指数本身是门生意:共识供应商
主题 ETF 靠标签和联想盖过编制方案,自我强化与自我实现就此登场
越过阈值,秩序就变成挤出效应
一个思想实验:如果 20 后、30 后只知道两三个 ETF 和两三个票,老登死光之后,市场只剩成分股和热门股有成交
价值发现要两条腿:价值得增长,还得有人来交易
美国长期共同基金持续净赎回、被动已超主动,A 股也已被动大于主动
年轻人更想躺平、代议制思维深入骨髓、信息茧房不可撼动,而 AI 还在反刍共识
一个有点反常的现象:6 月美股见顶后,ETF 却只有一两周净赎回,信心已经脱离基本面,长在秩序本身上
3 倍做多的成交量超过正股,小主题 ETF 的成交额甚至超过成分股总和——工具强过了事物本身
渗透率的指数级增长:8% 到 16% 才是决定性区间,之后不叫强化叫狂奔
三个根子是代际更替、代议制的工具化思维、社交媒体的网络效应
搬家!ETF规模一直涨,共同基金规模一直掉
沪深300的高吸低抛,标普 500长牛——差别在土壤,量本利型社会产能没法无限扩张,市占率做到第一就很难再提价
价本利型社会吃的是提价与马太效应的复利;共识层面,美股有 ETF、回购、股息三股确定性买盘
说服人不能靠讲道理,得靠类似 401K 的机制设计——结构化、润物细无声地进场才平滑波动
A 股尖顶、复杂底,惩罚追涨和不卖的人;美股弧顶、尖底,惩罚割肉的人;
AQR 的结论:长期持有仍被奖励,但波动加大后得配合趋势
美债影响现金流,ETF影响流动性
流动性 > 宏观 > 基本面
2016 年之后,世界再没回头
101 游戏:50 对 50 是僵持,51 比 49 就定了方向;
只要外面还有人送钱进来,赢家可以一直吸下去
存量游戏 vs 增量游戏:每一轮行情都是新开的一局,所以要找增量的发动机;
指数研究的方向
生息资产 & 波动率资产
不同代际的投资特征
彩蛋🥚:量本利 ETF、慕强 ETF、看不懂 ETF、东风 ETF
📁 本期内容相关资料
处提及的《ETF客户投资行为洞察报告》
处提及:美股长期表现最好的风格(来源:BIG PICTURE)
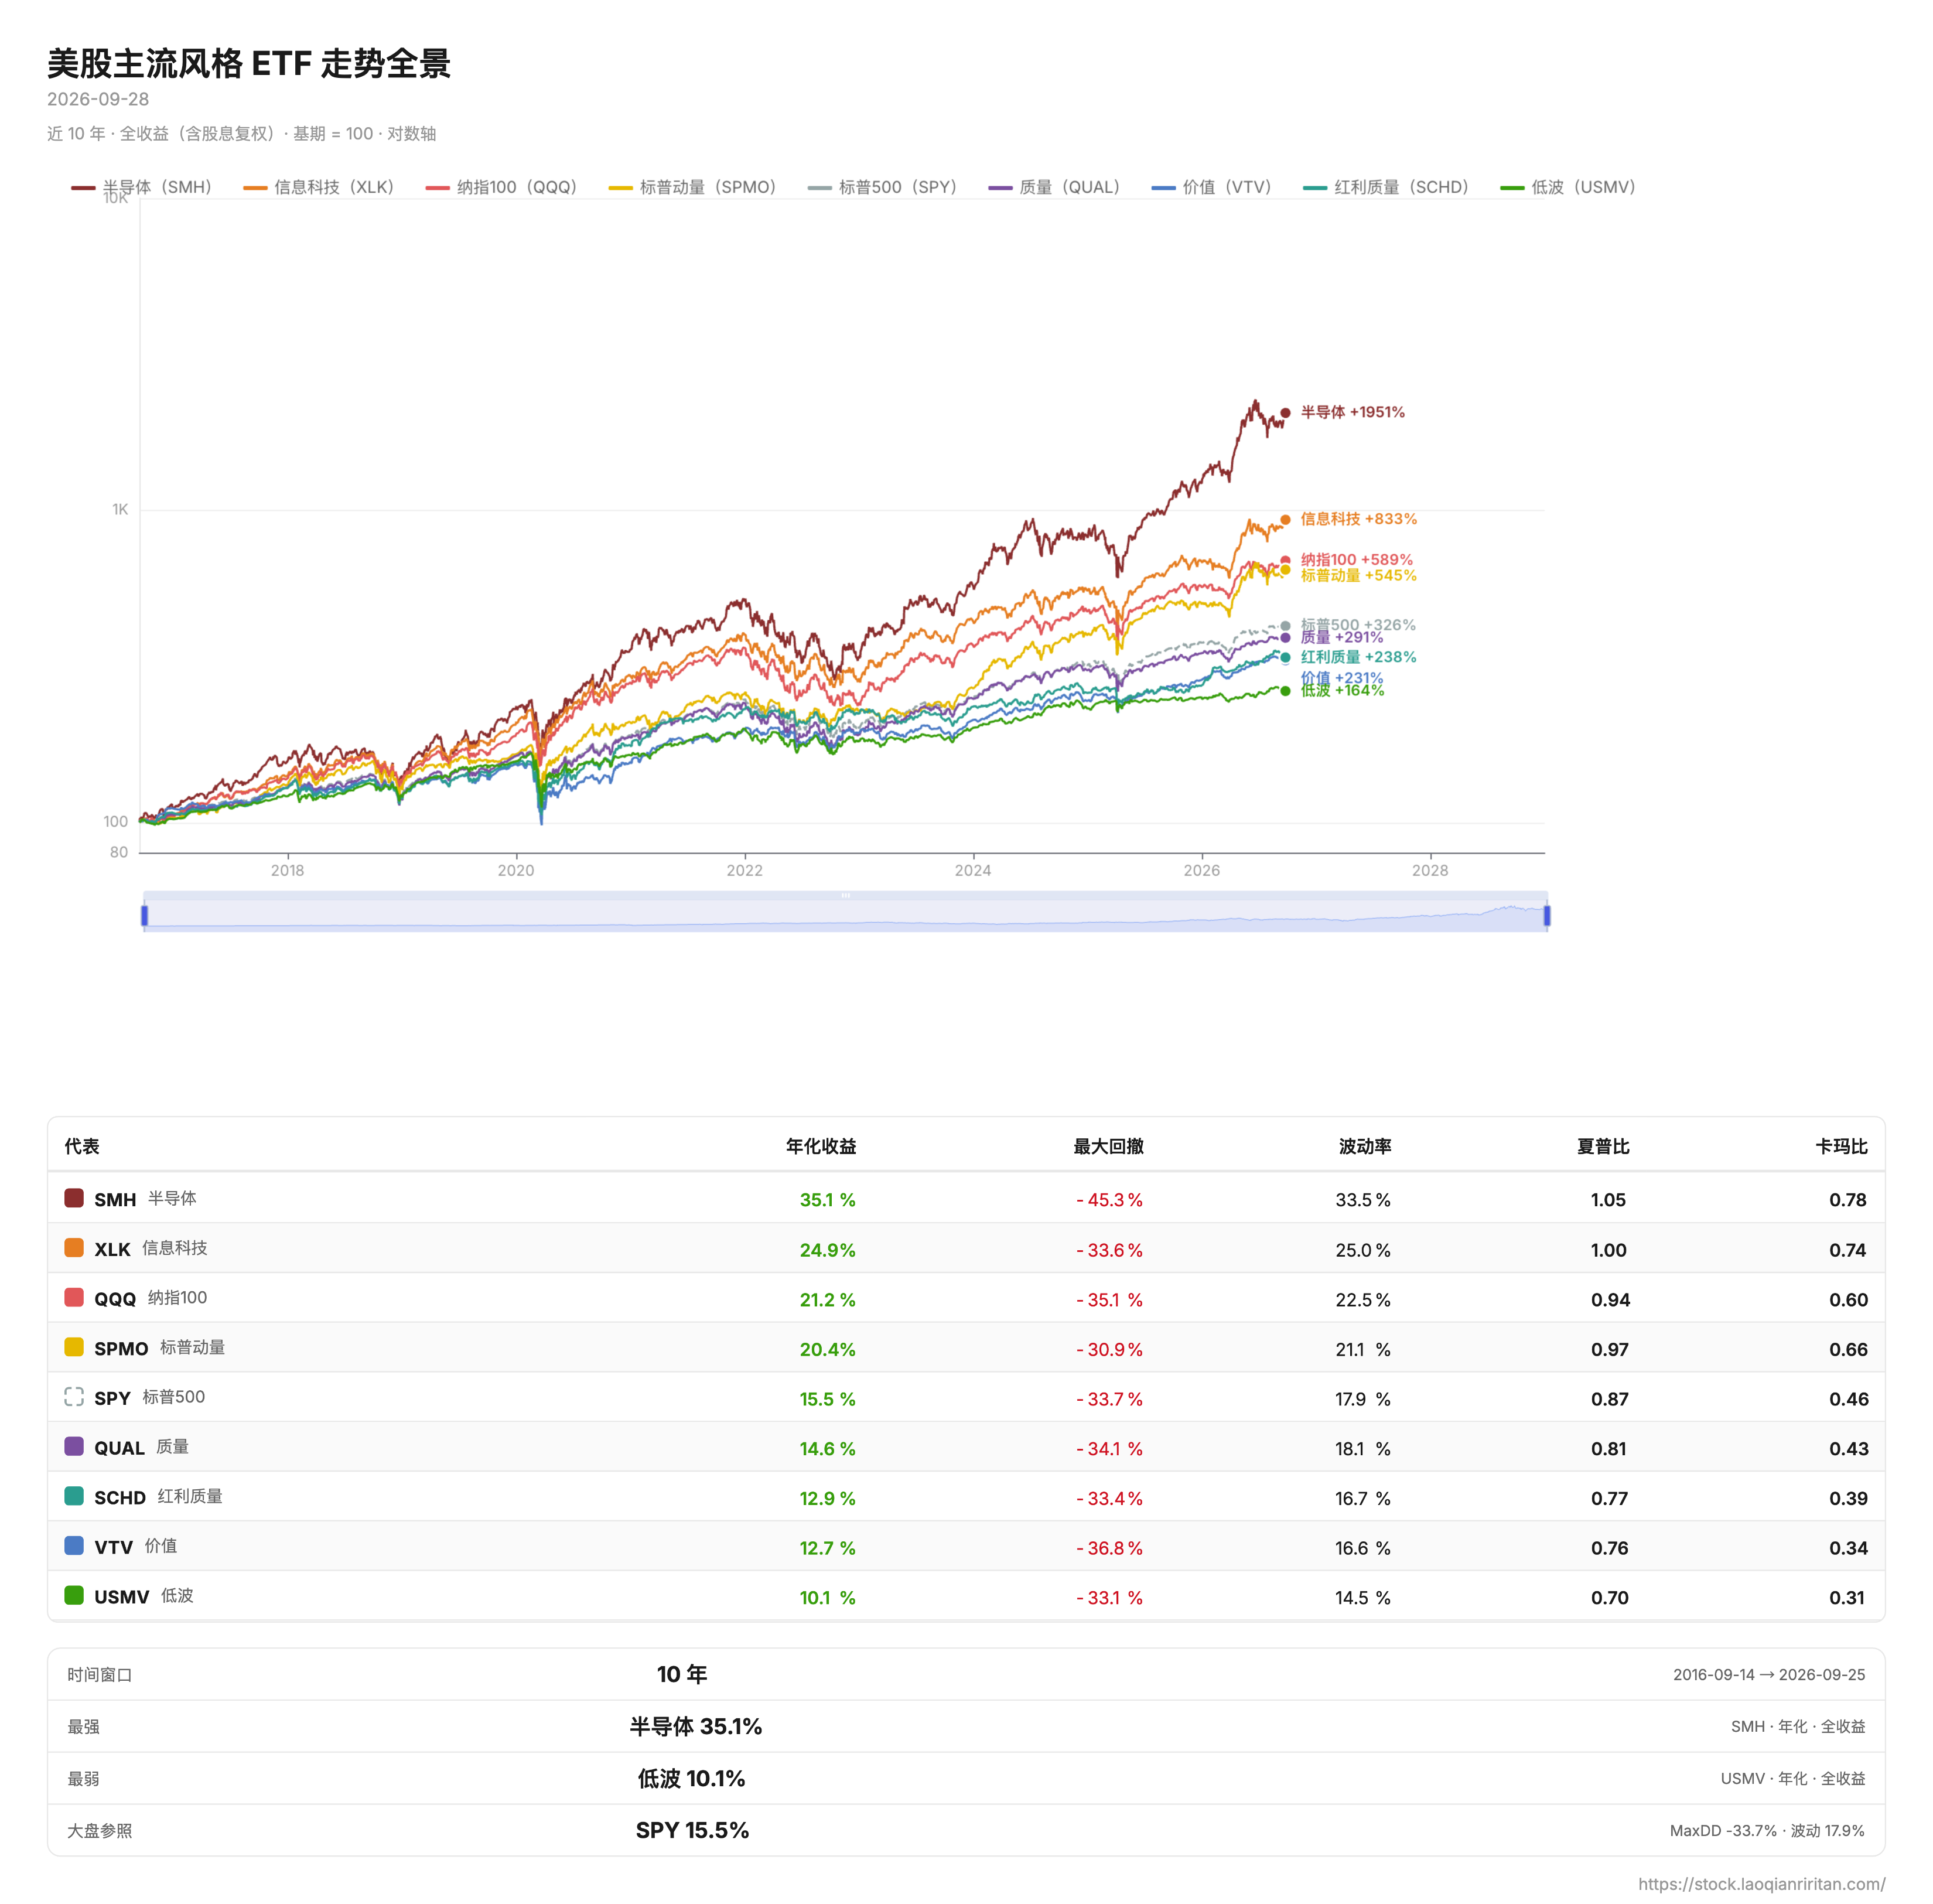
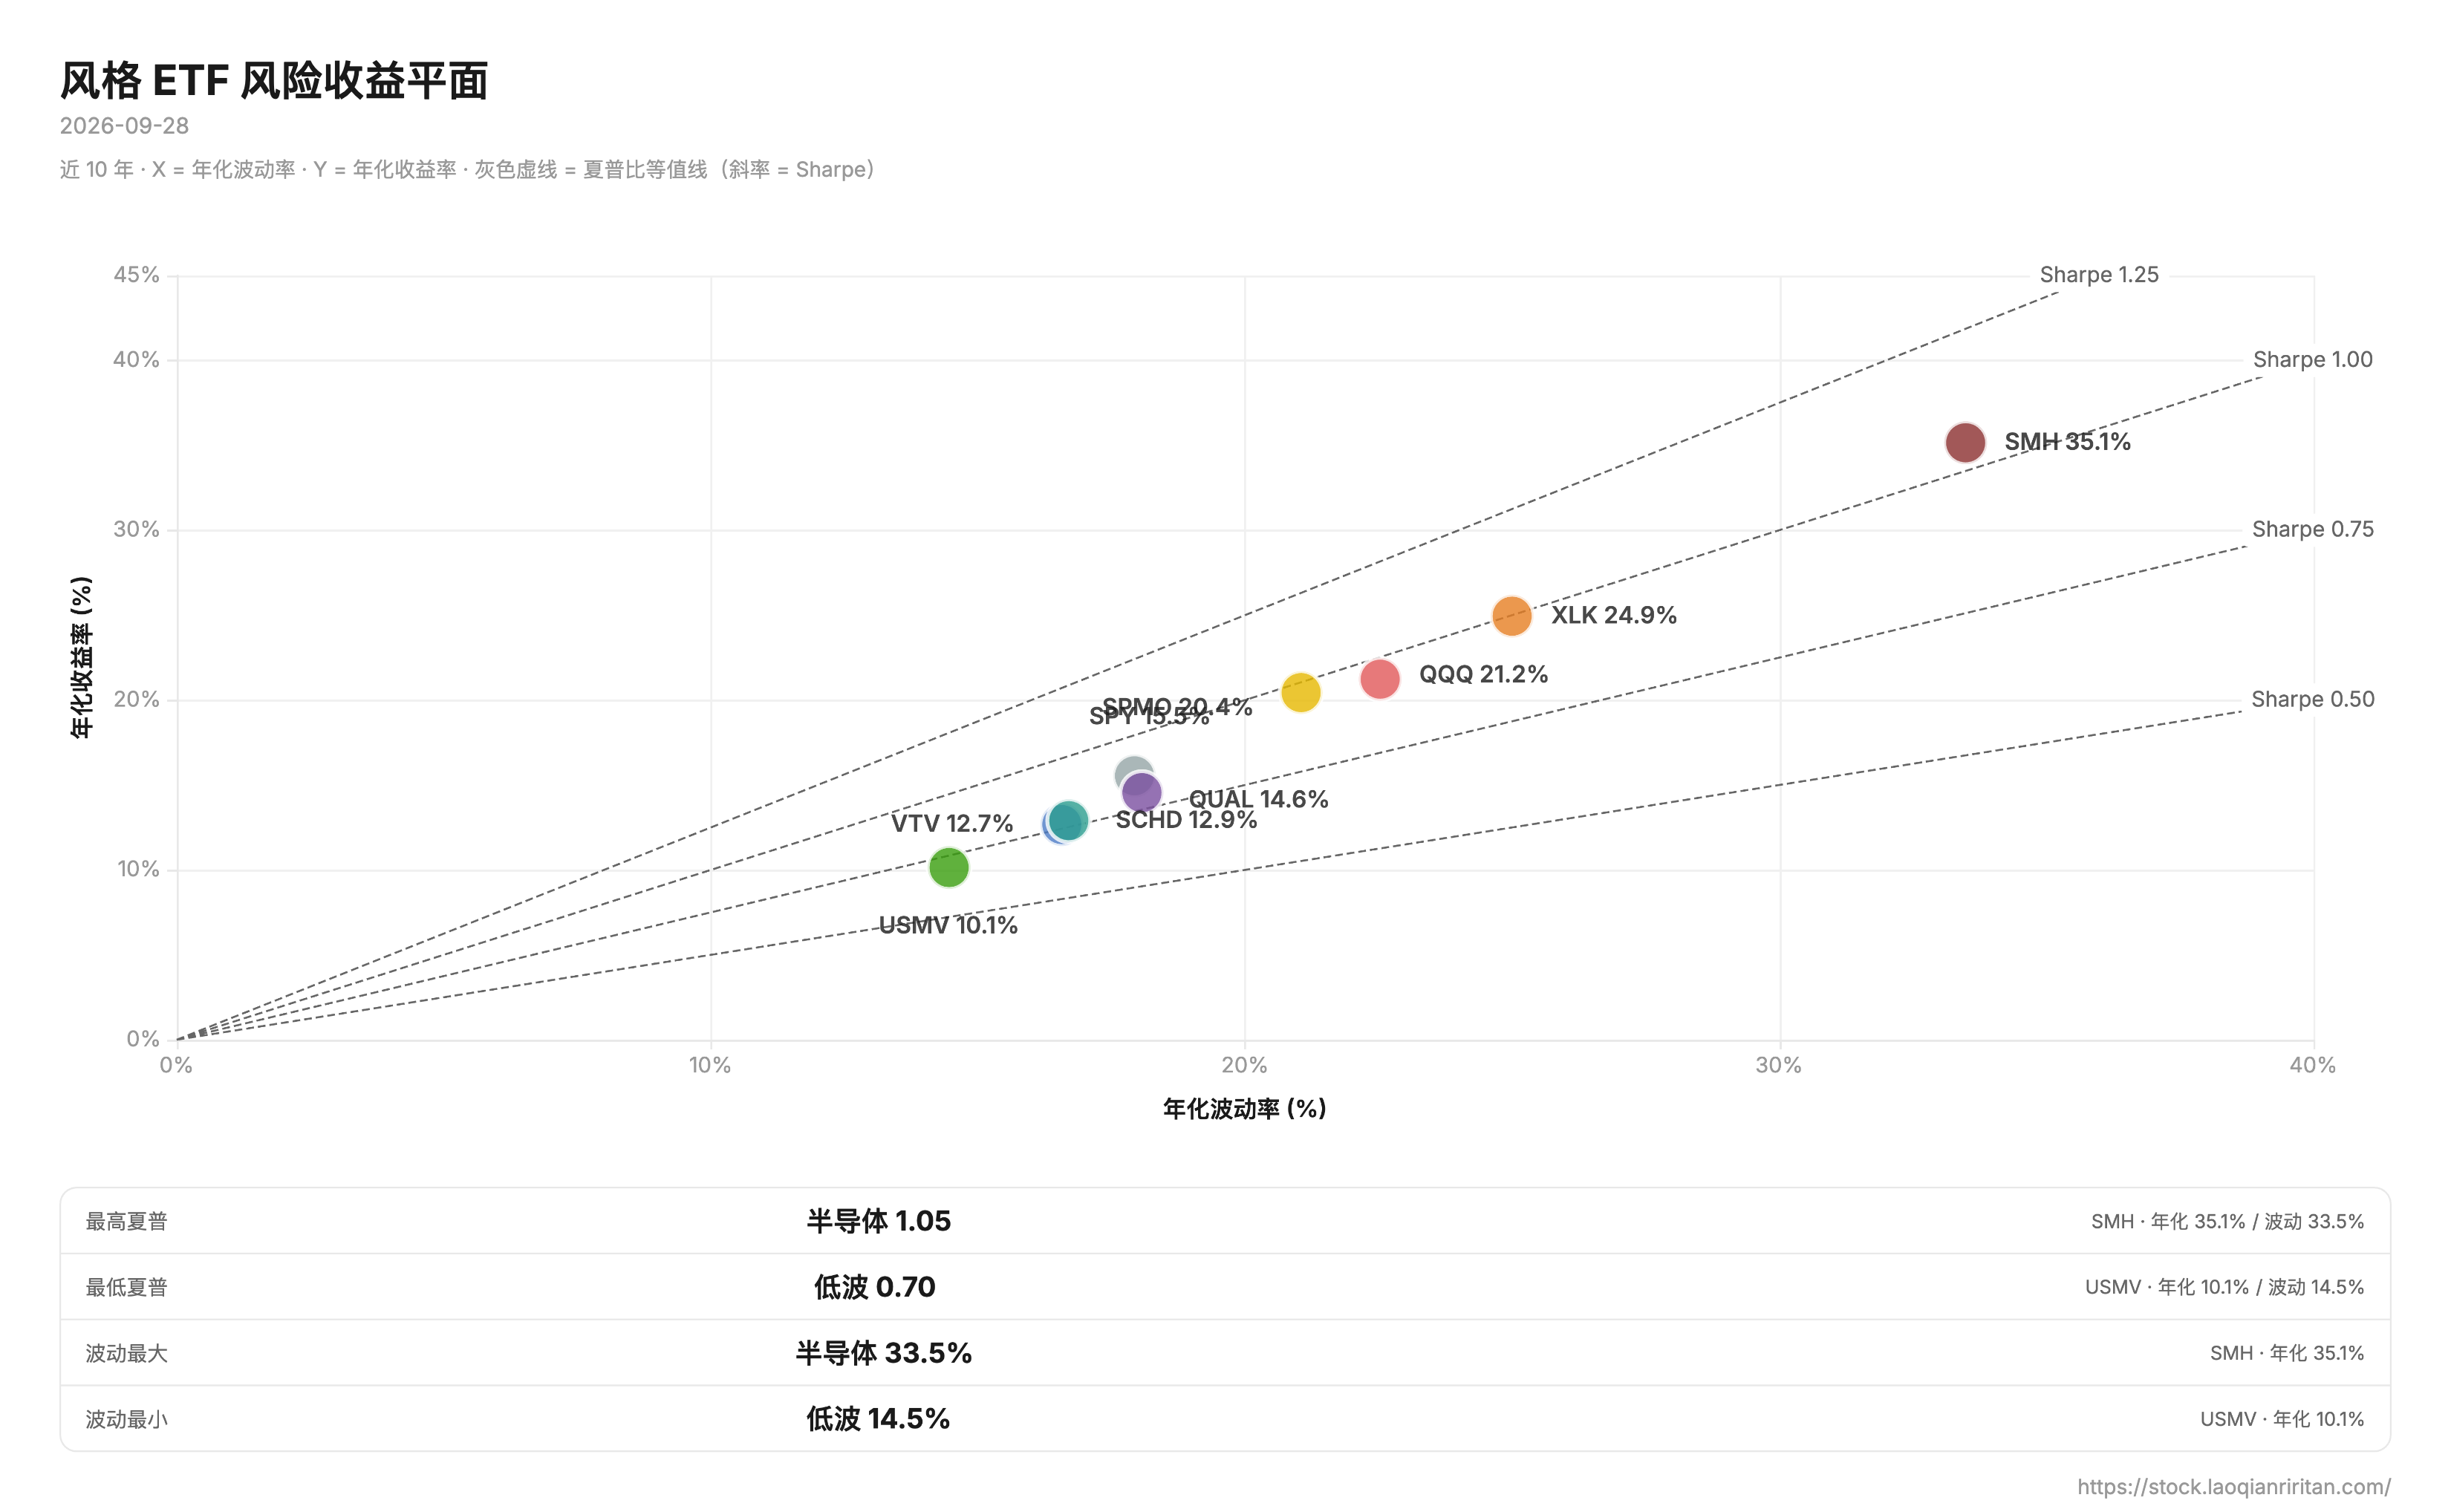
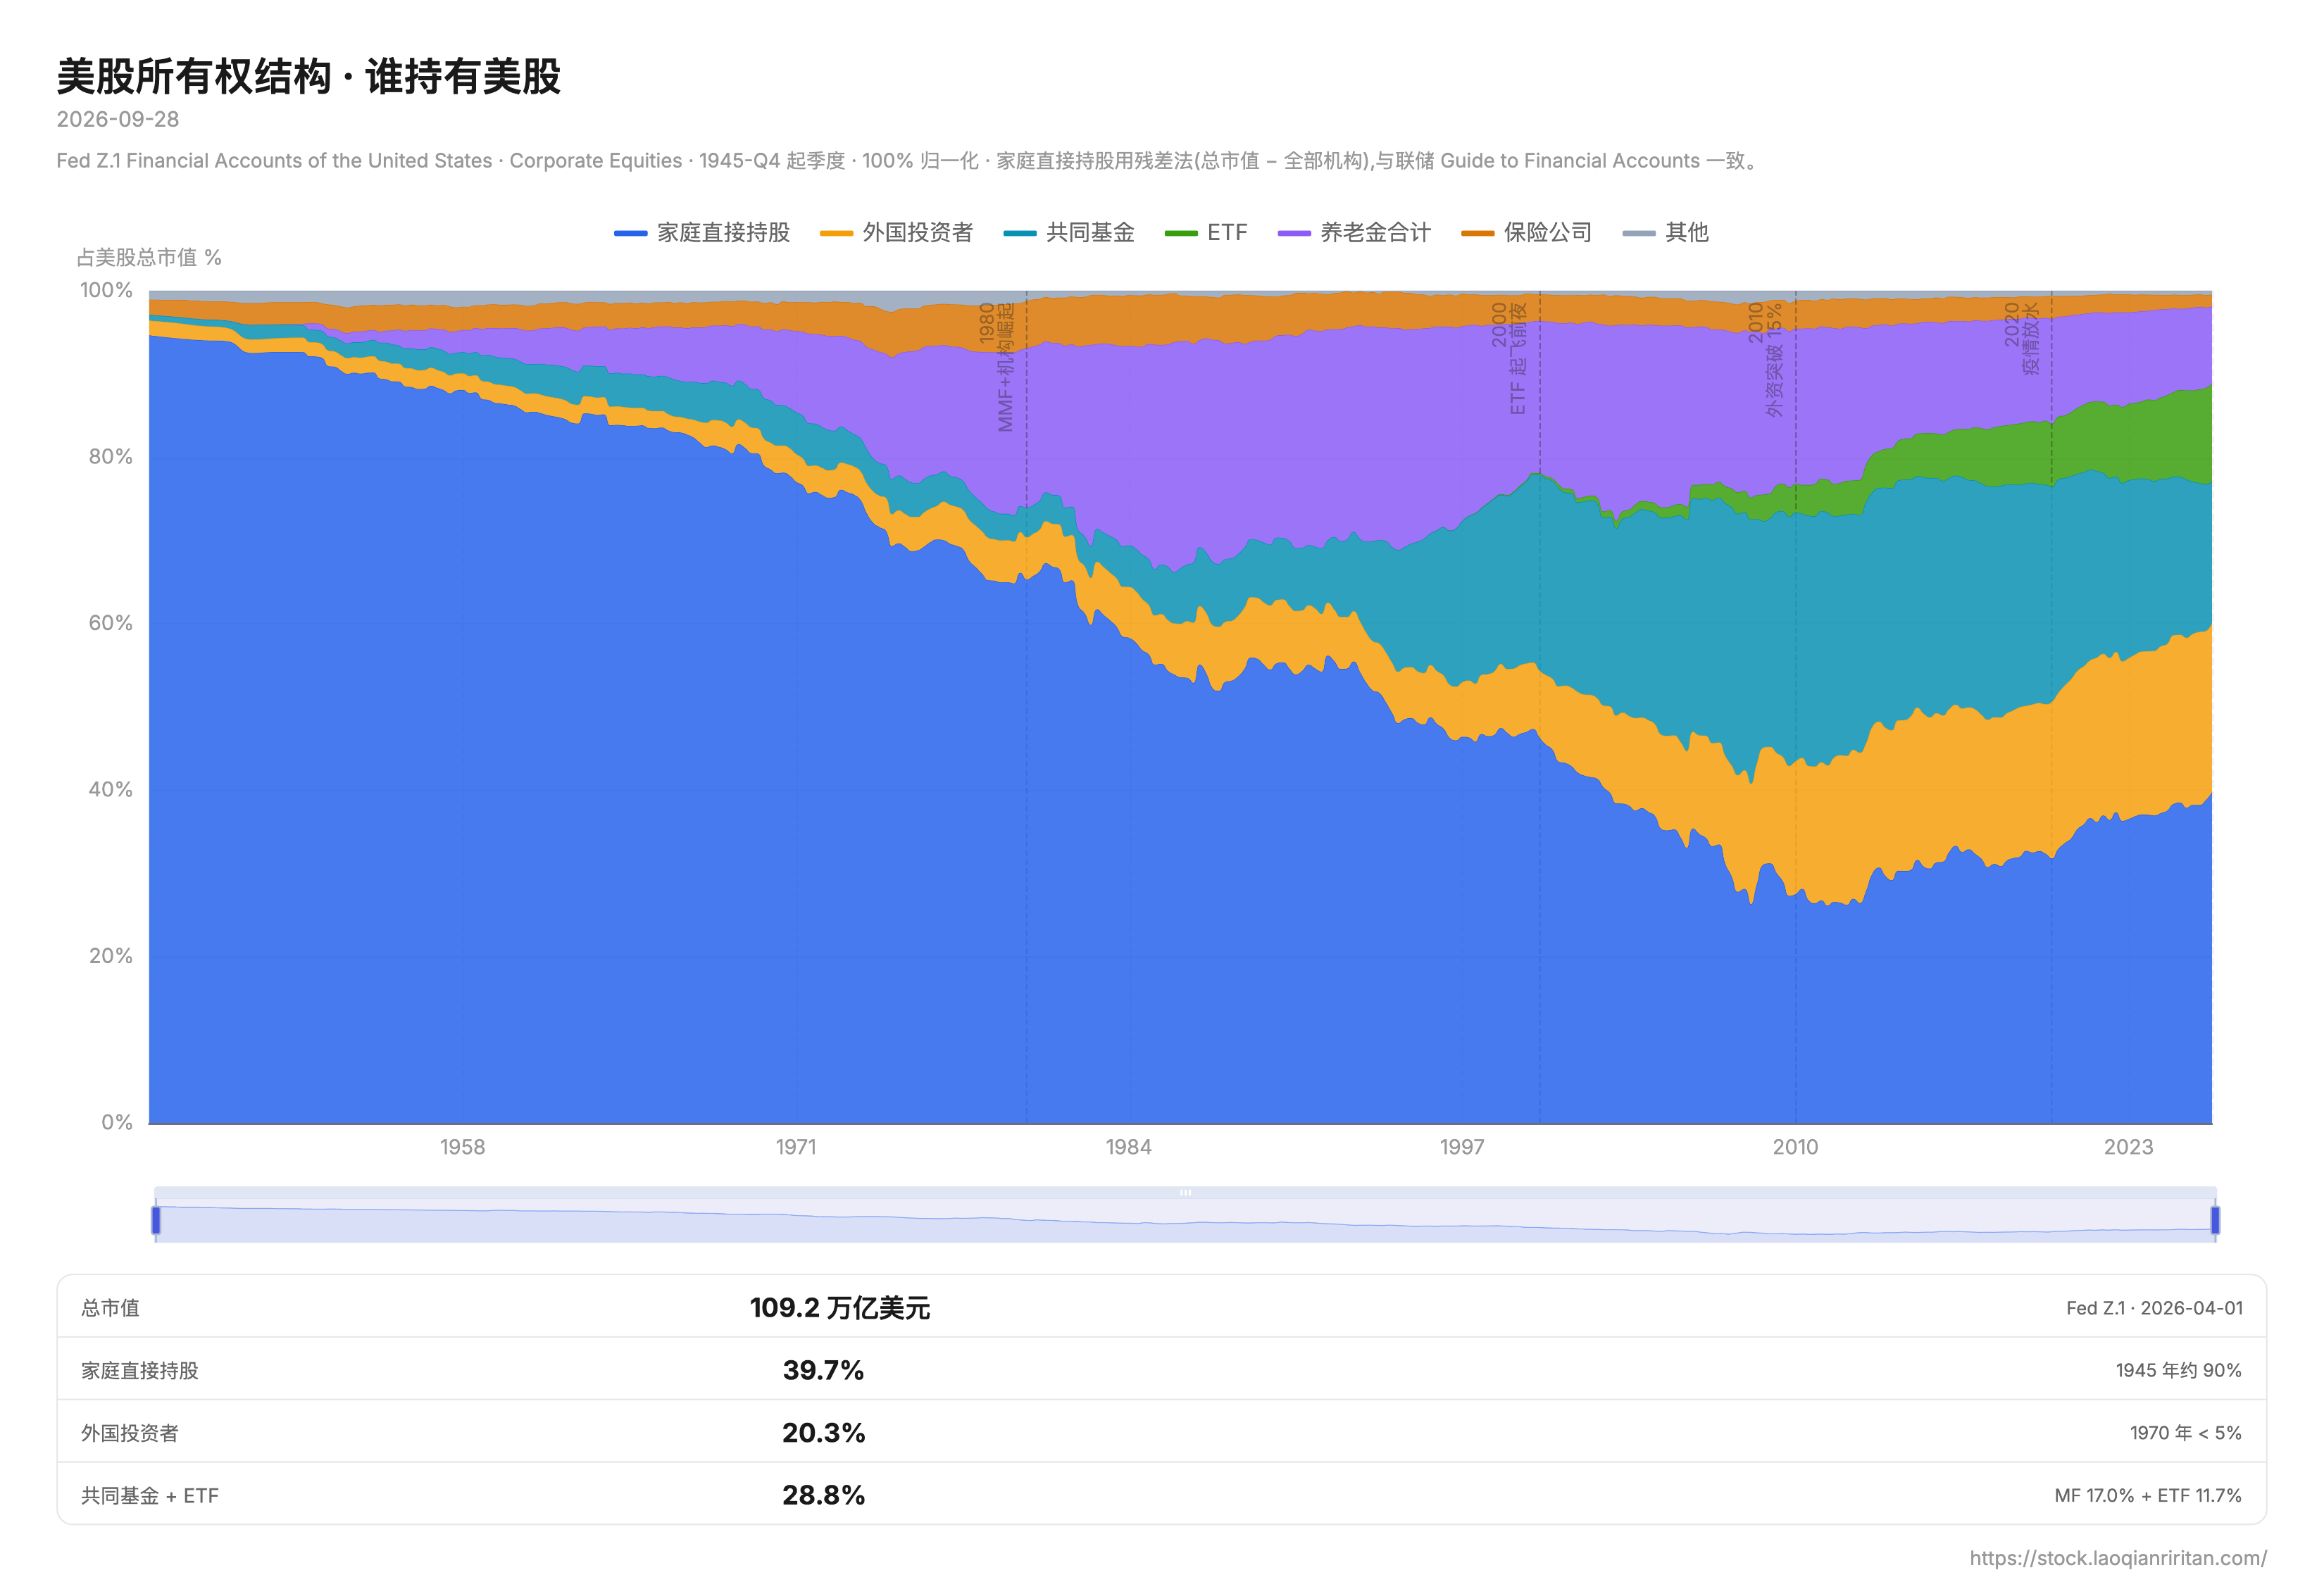
处提及A股与美股的长期走势特征与惩罚对象:
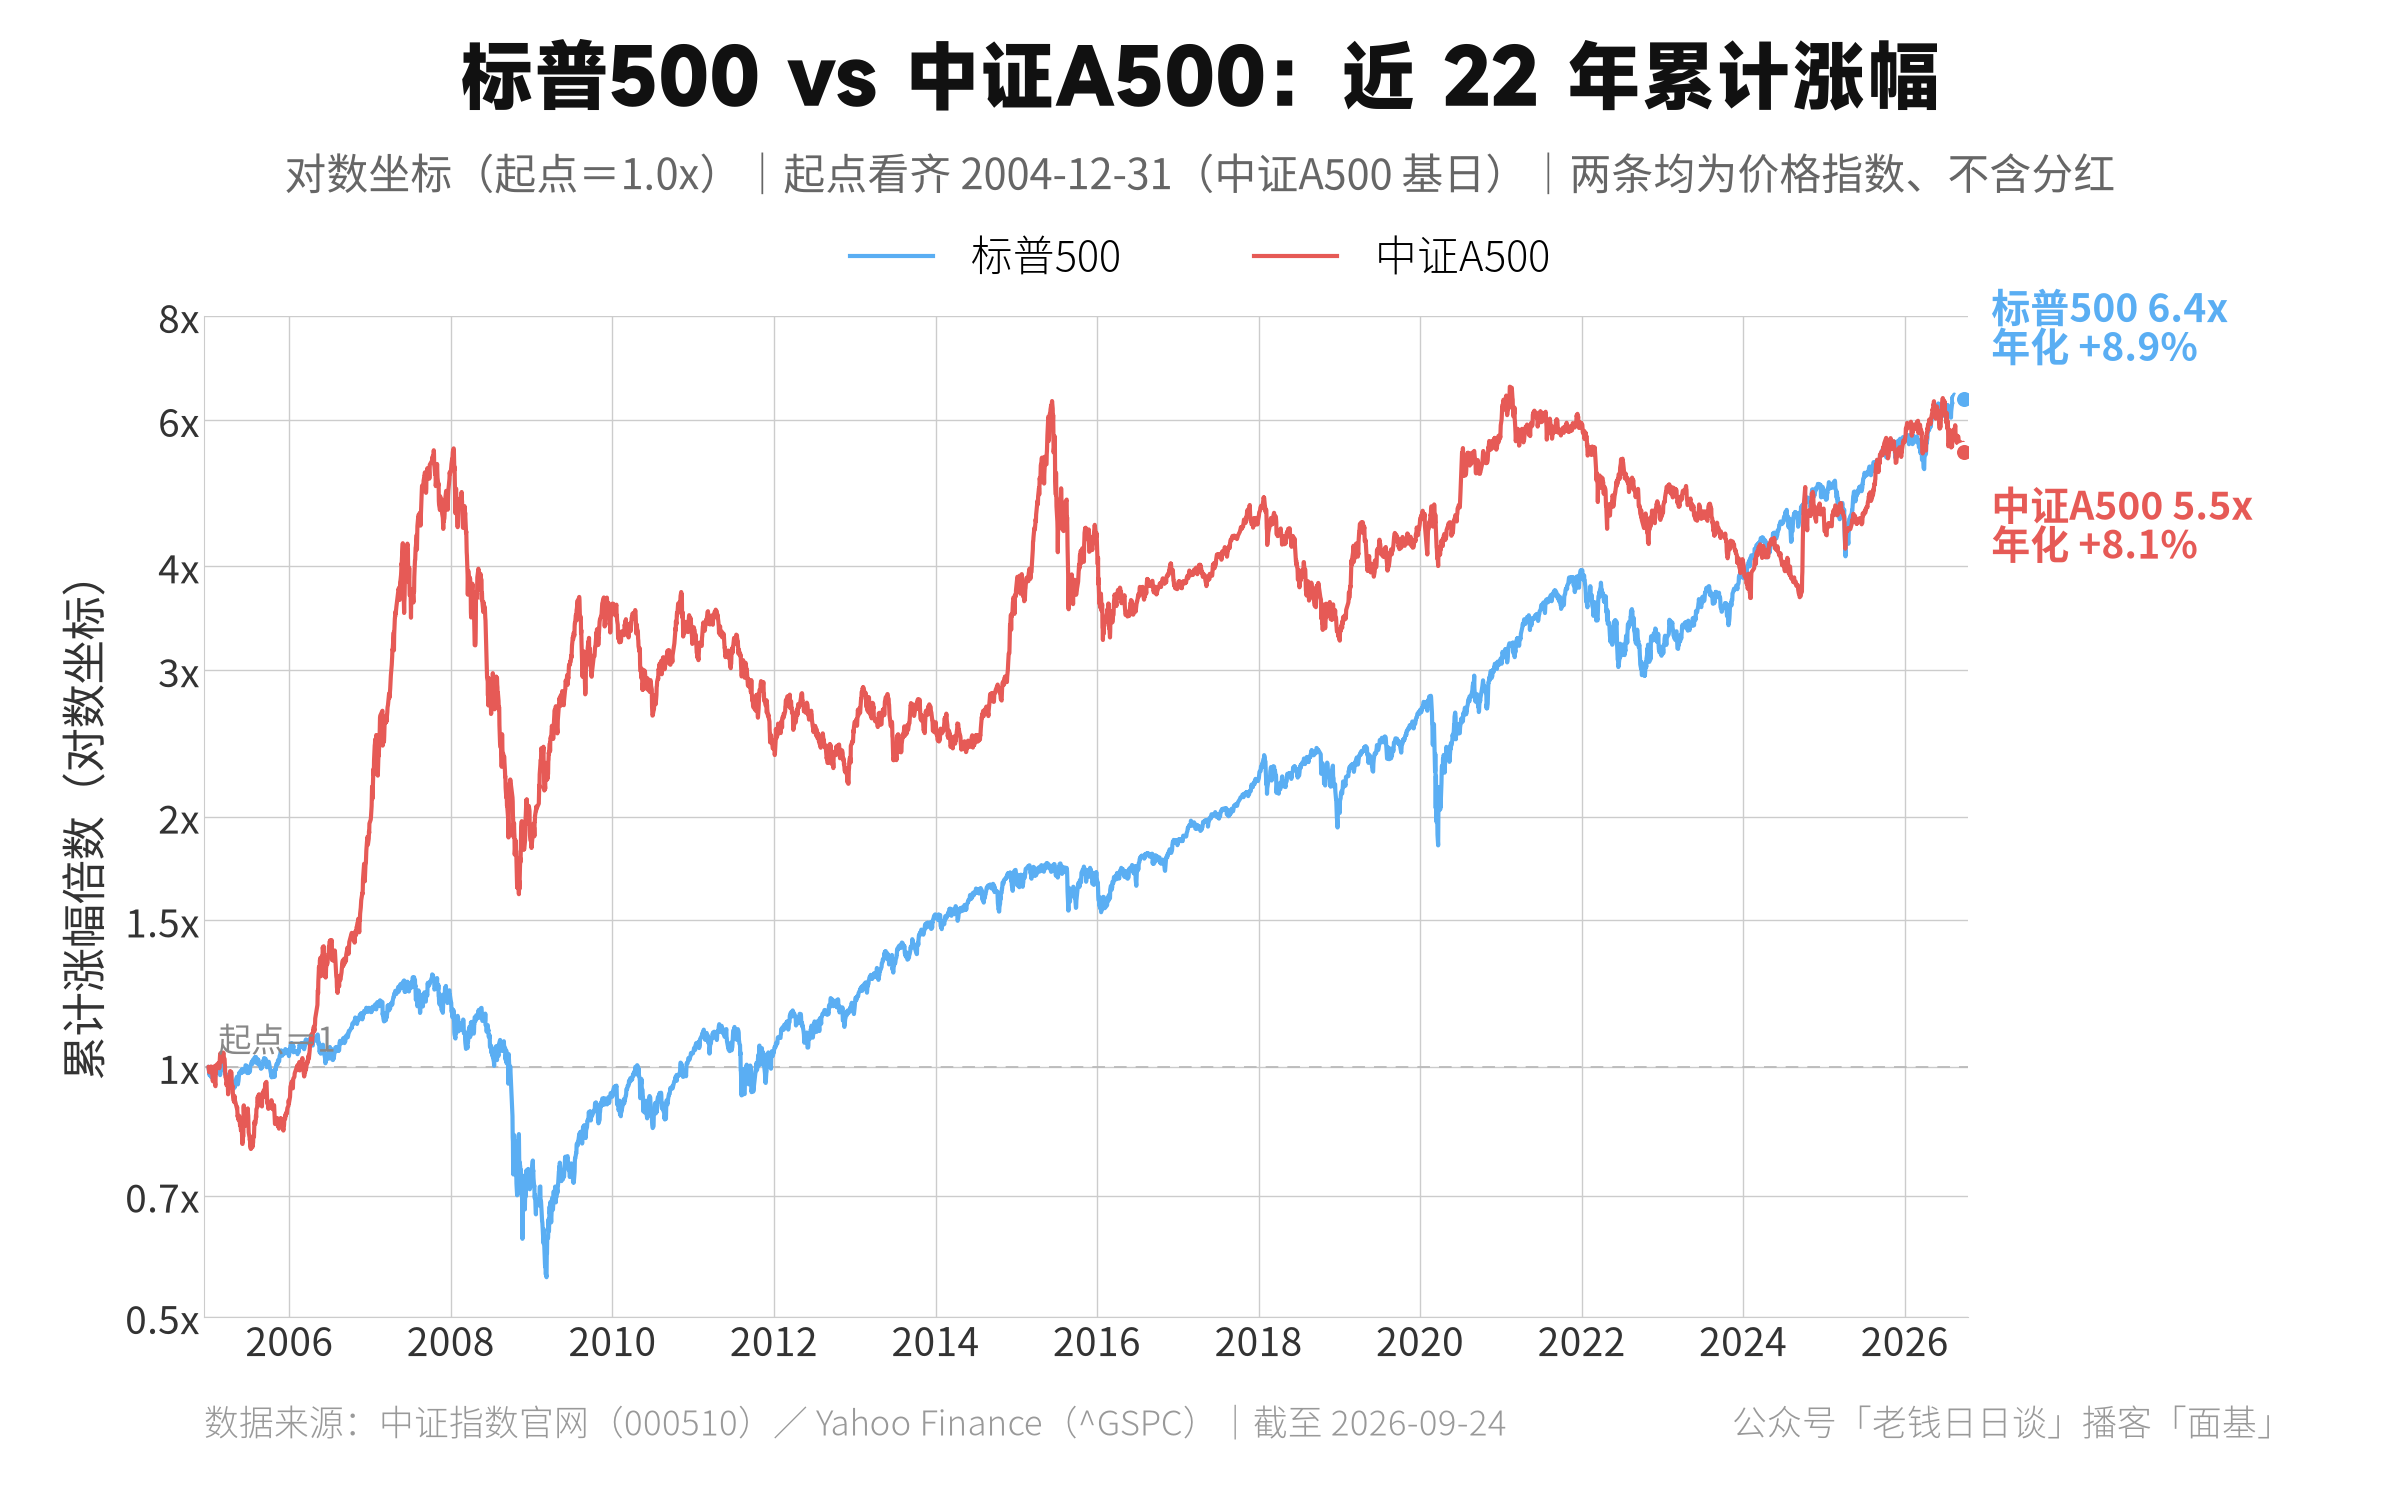
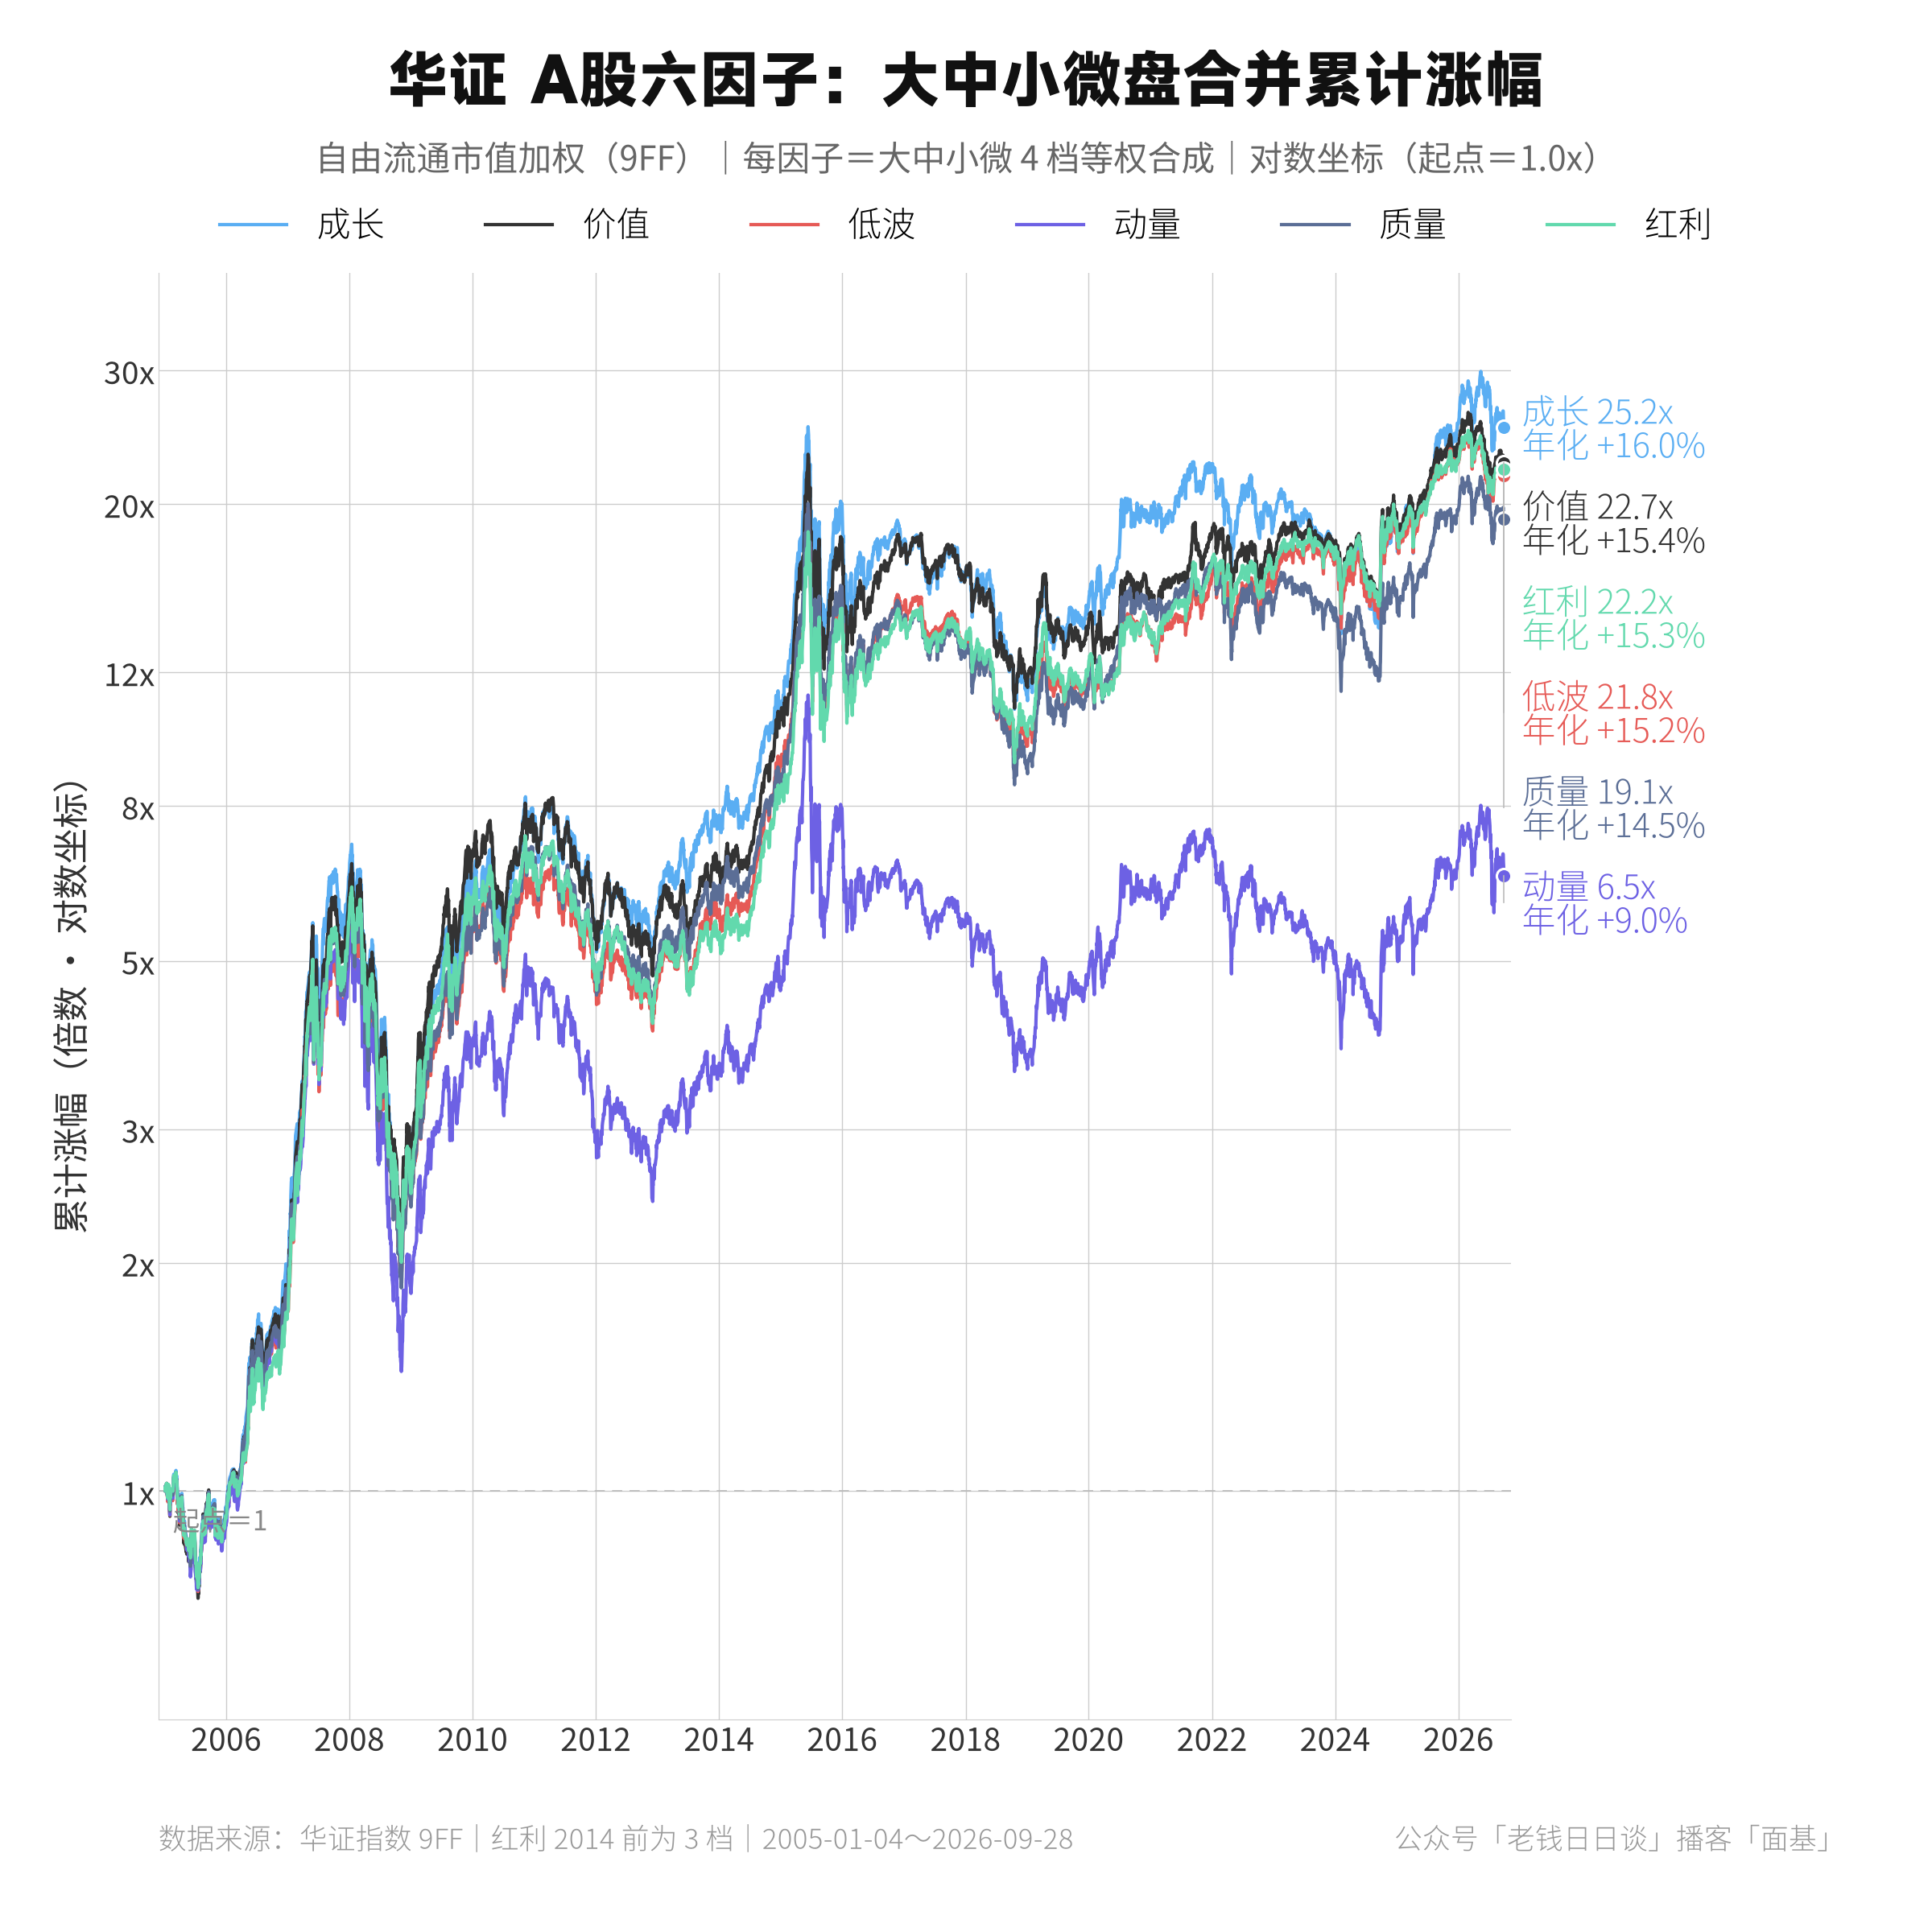
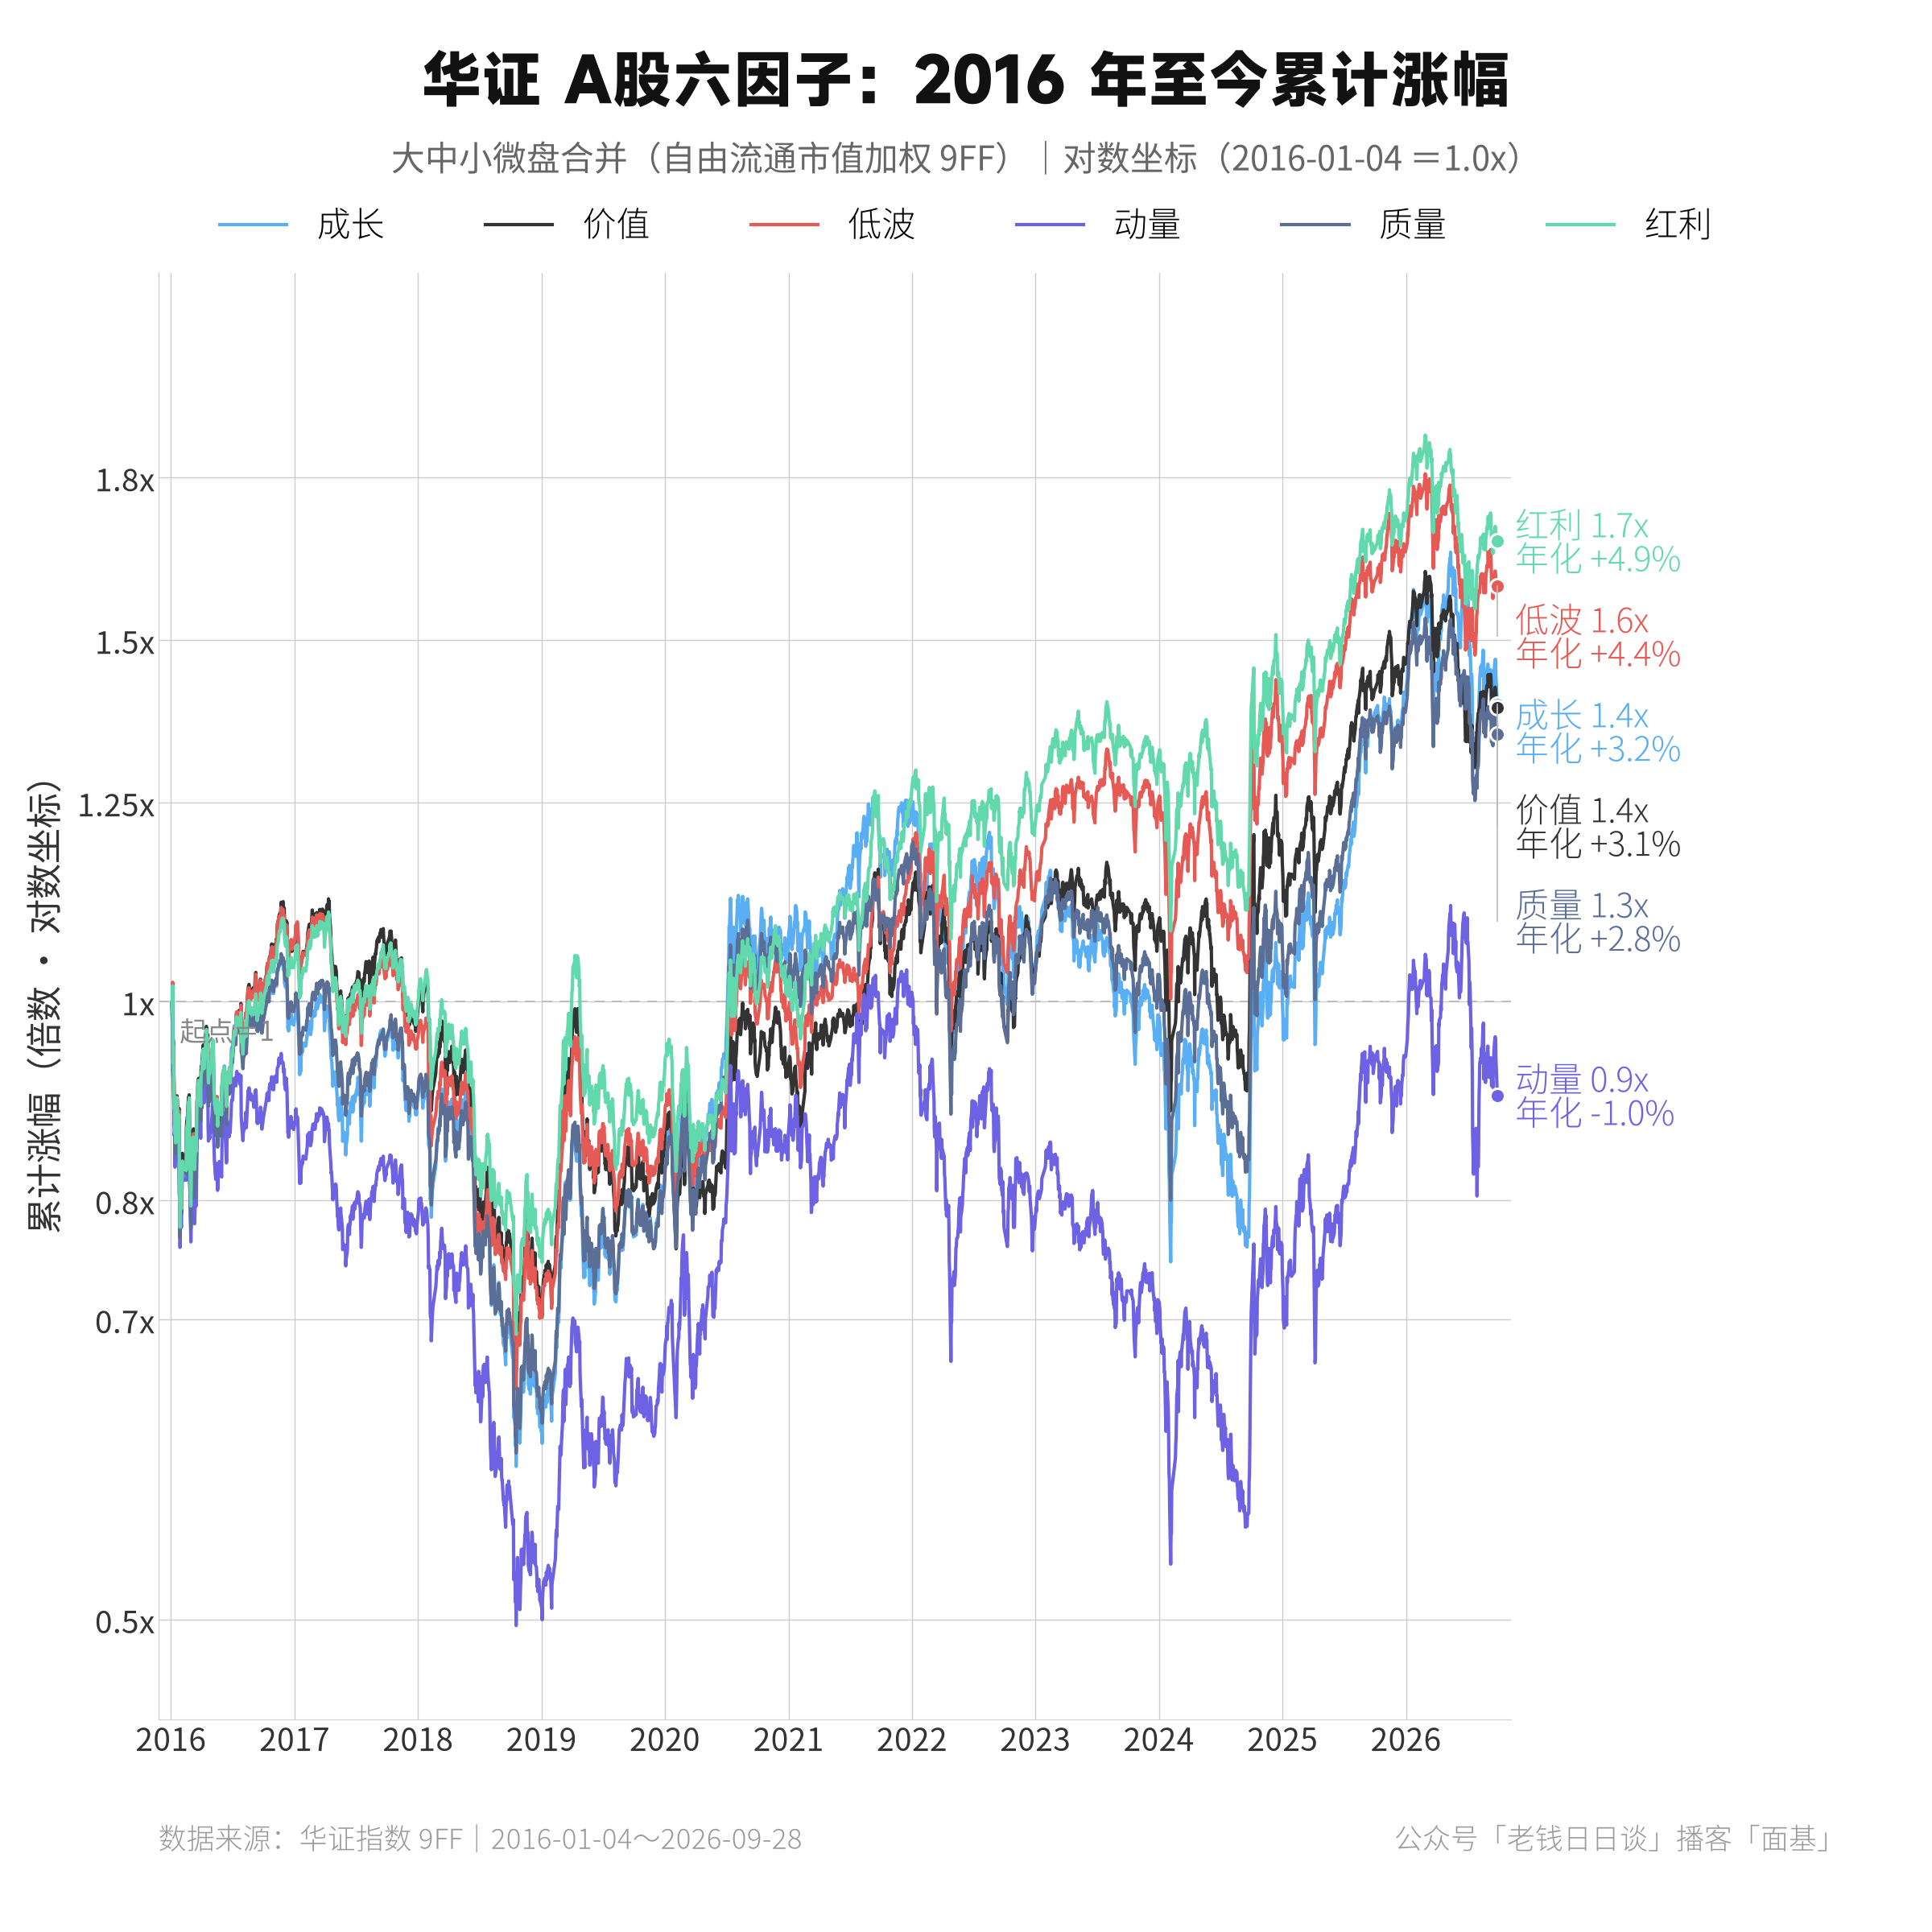
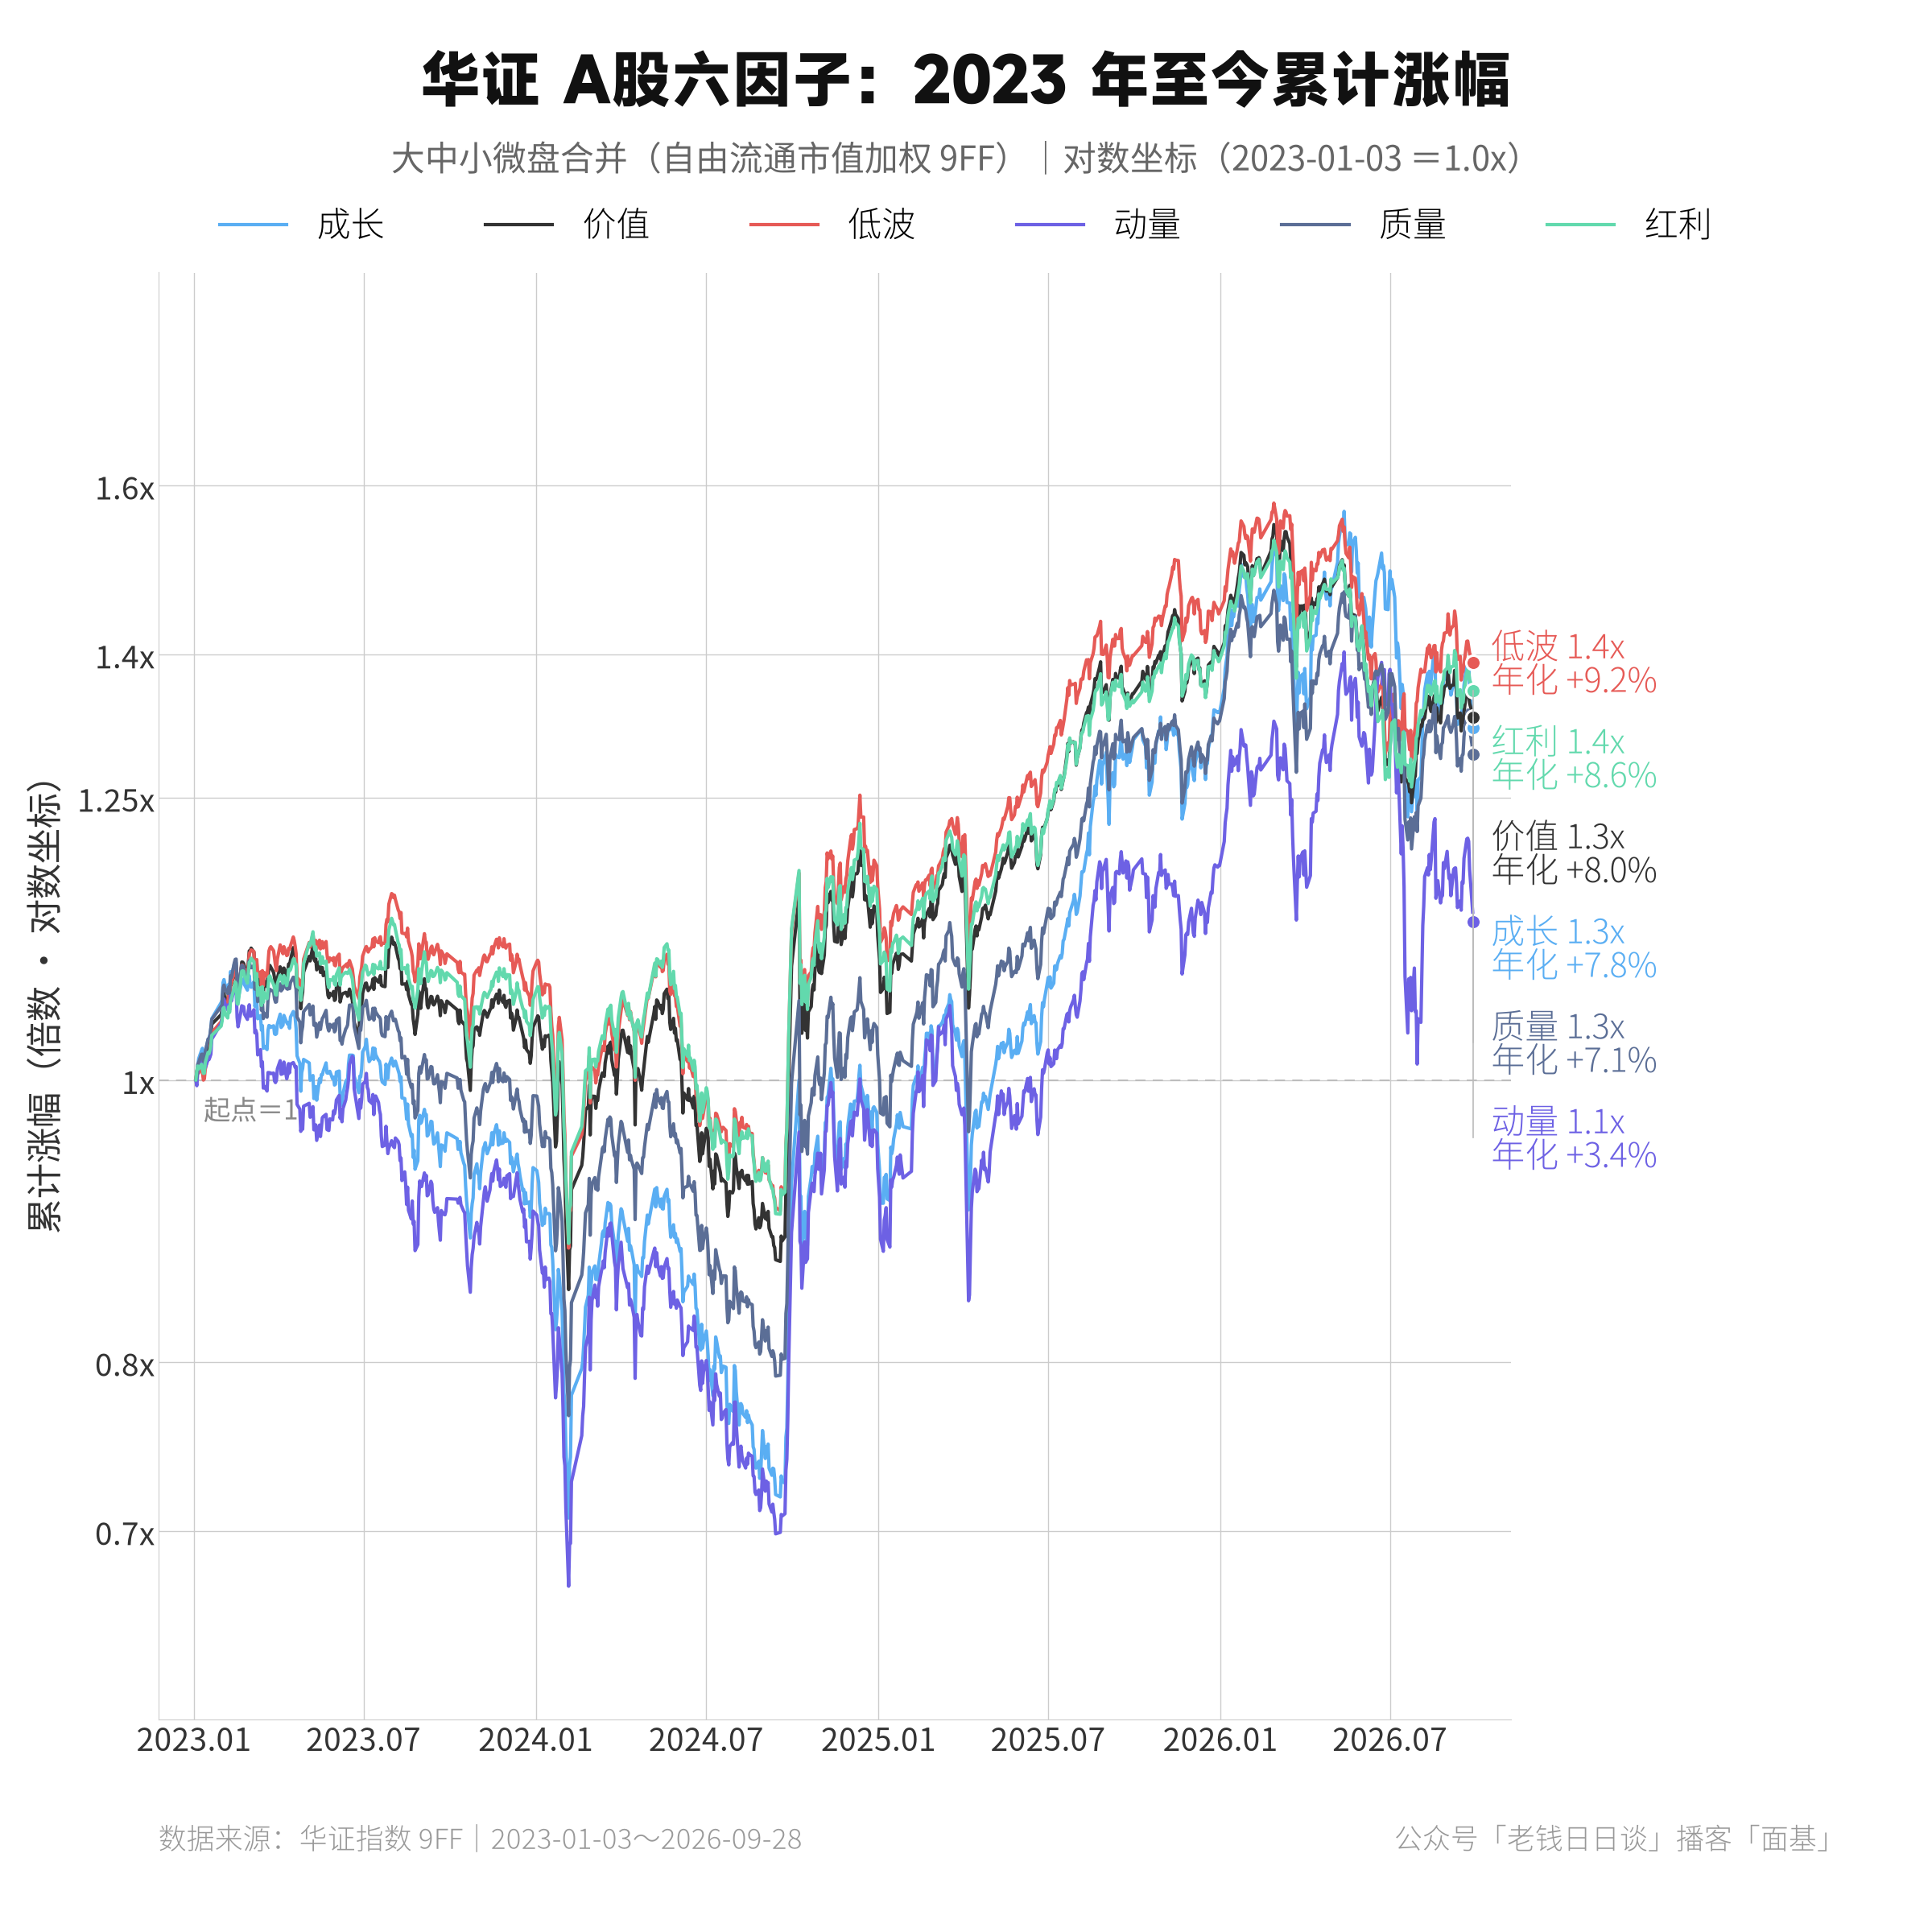
作为对比,再来看看 A 股长期表现最好的风格:
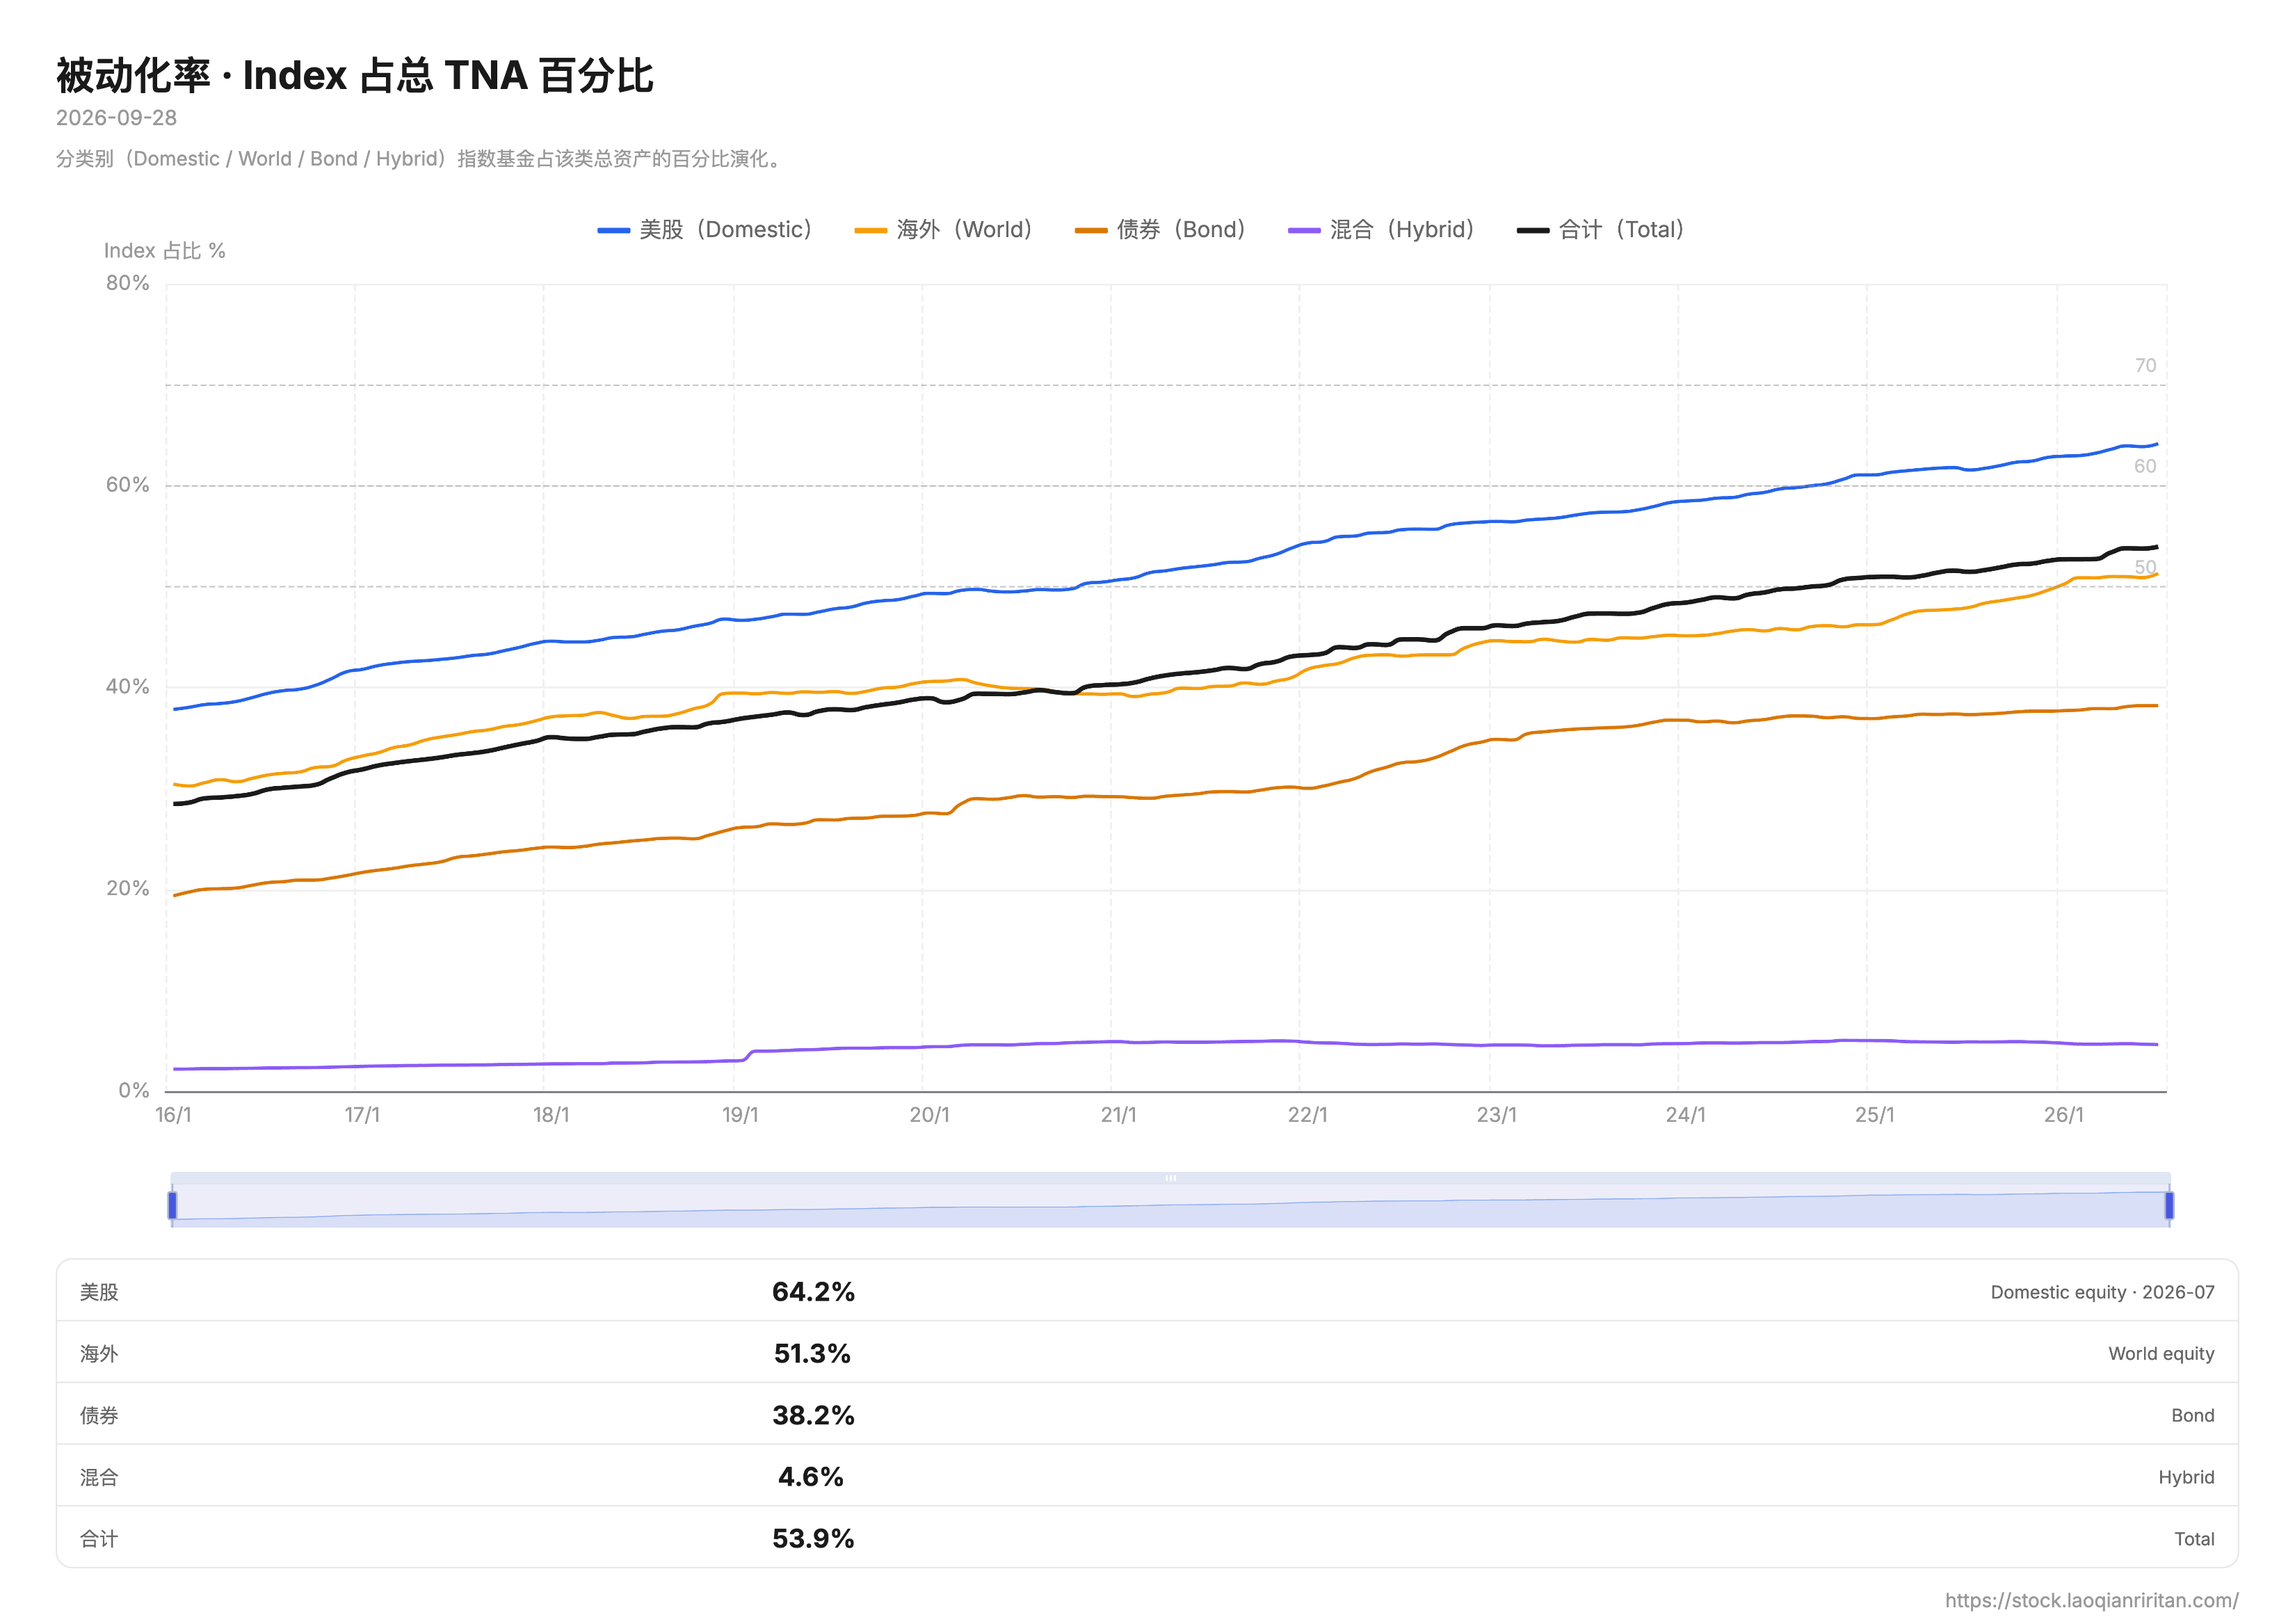
各类资产的被动化基金占比(来源:BIG PICTURE)
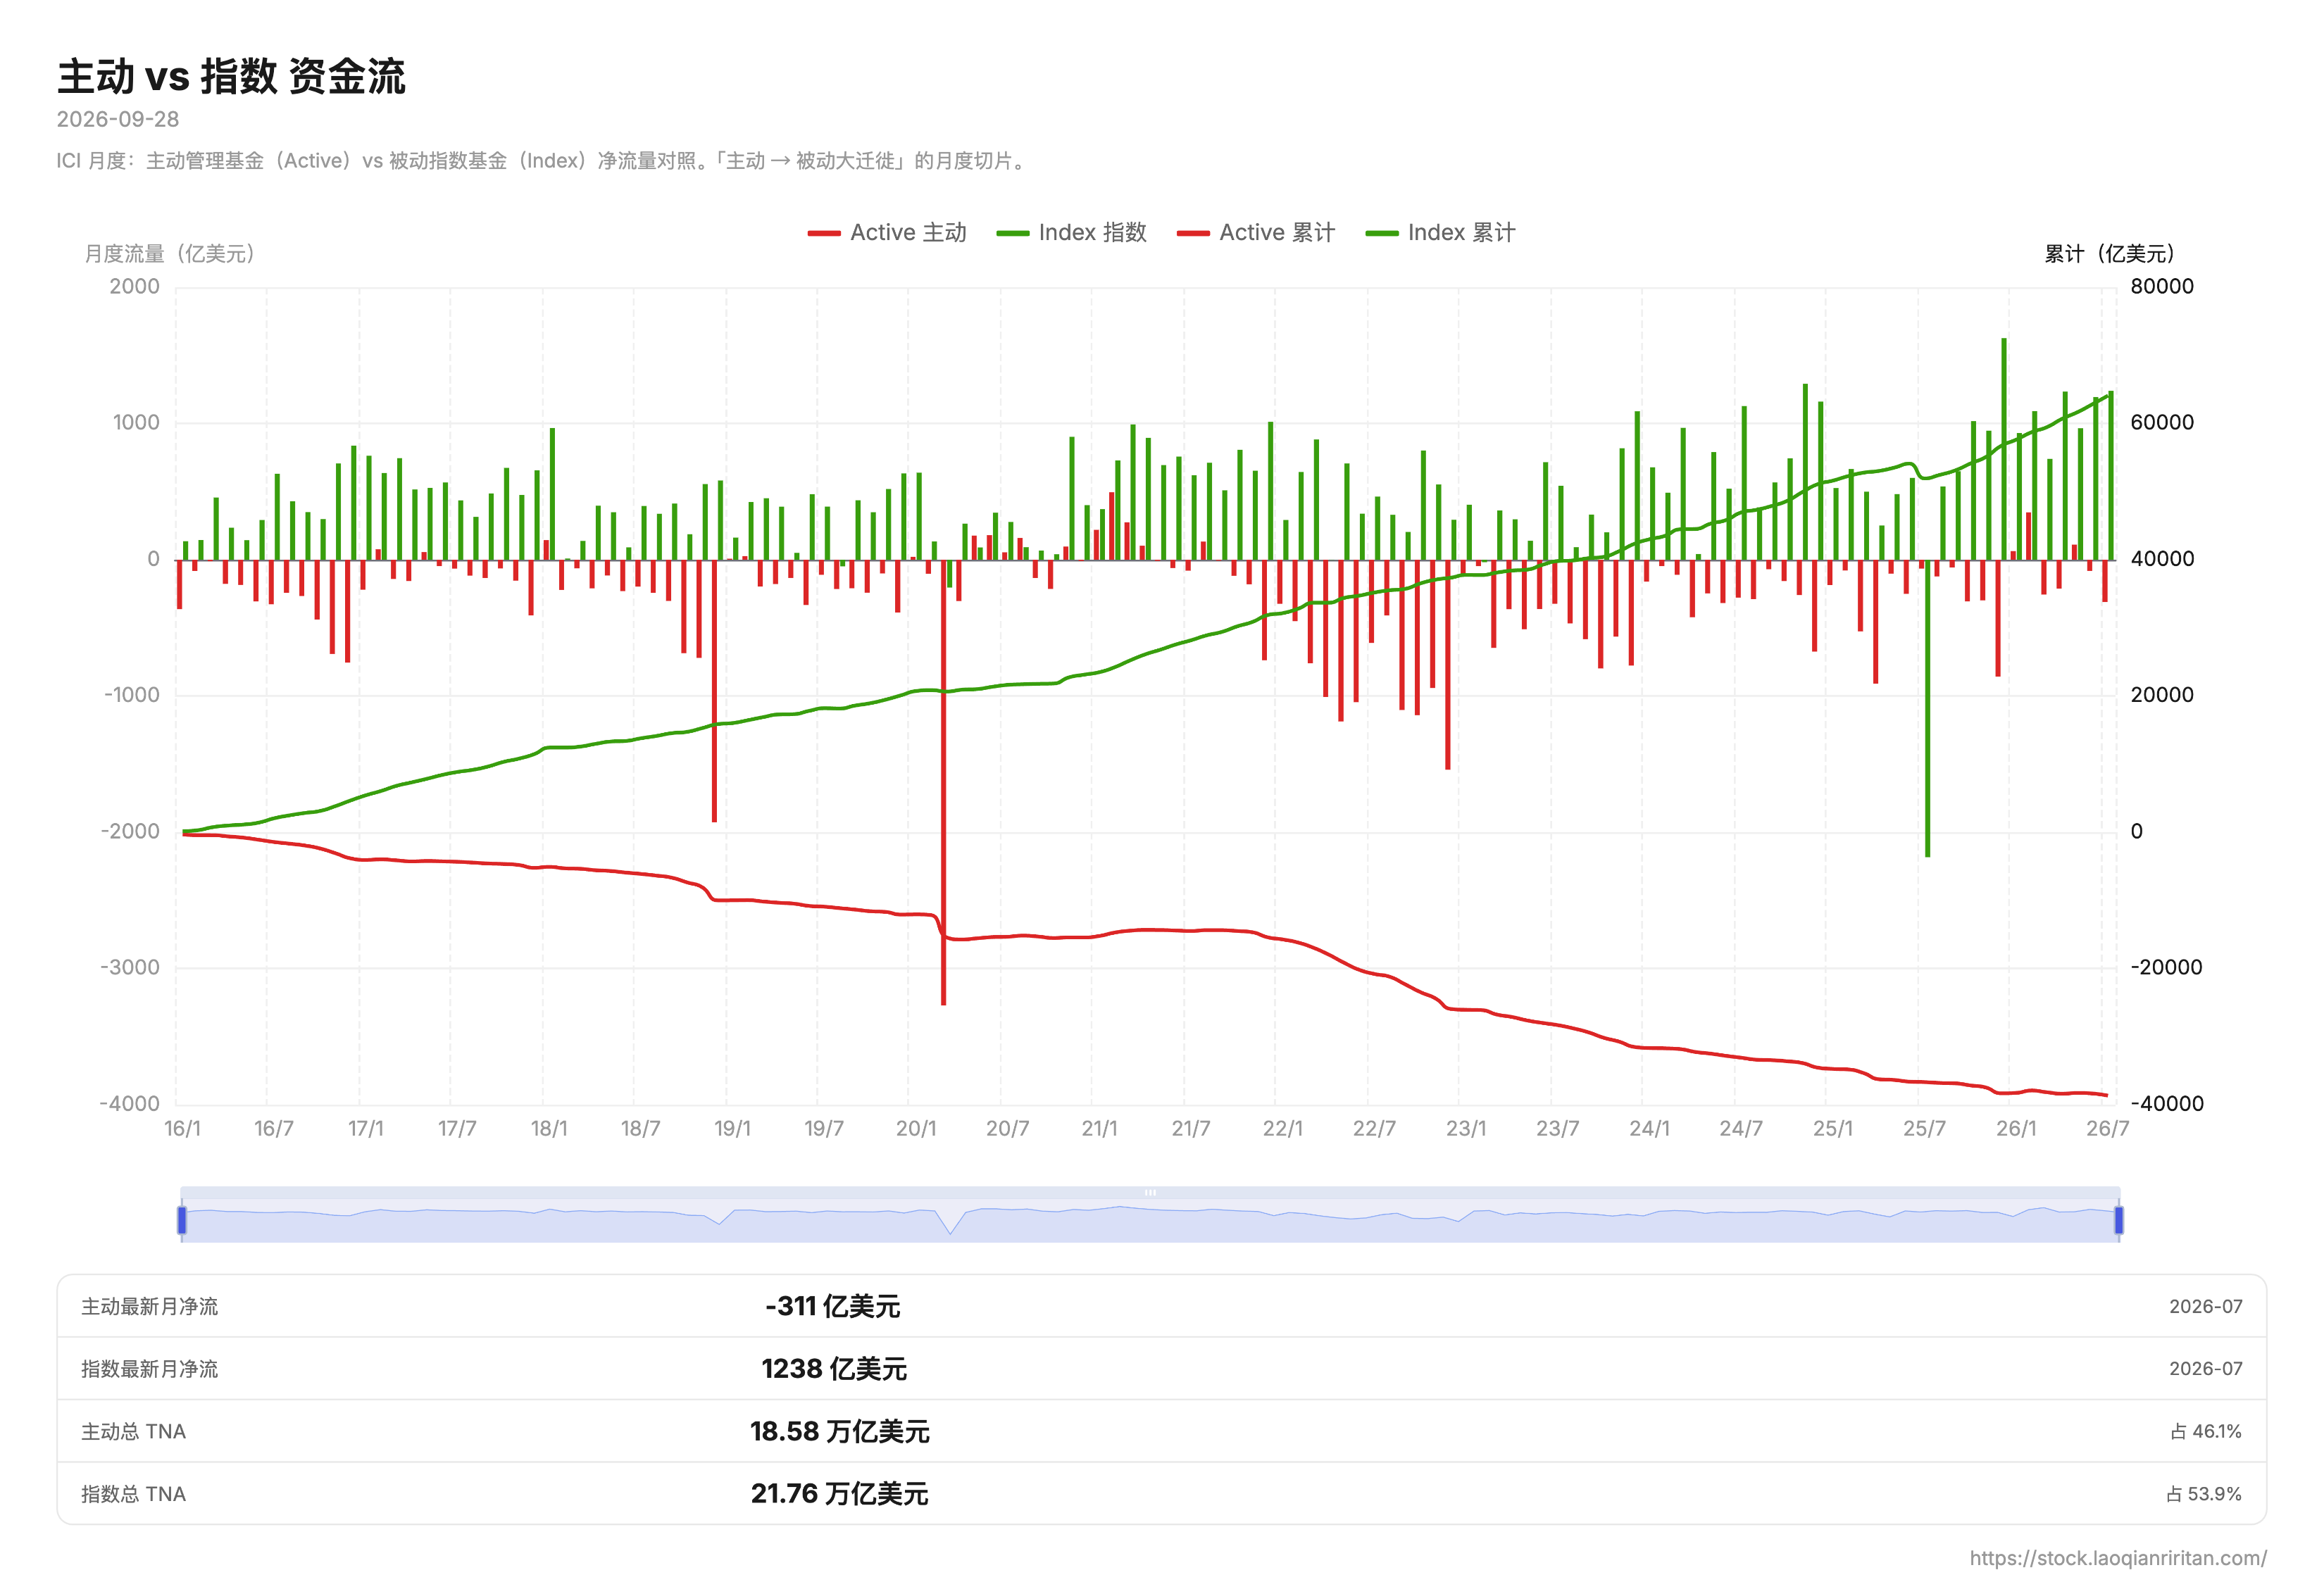
处提及:近几年,美股ETF的净流入与共同基金的净流出(来源:BIG PICTURE)
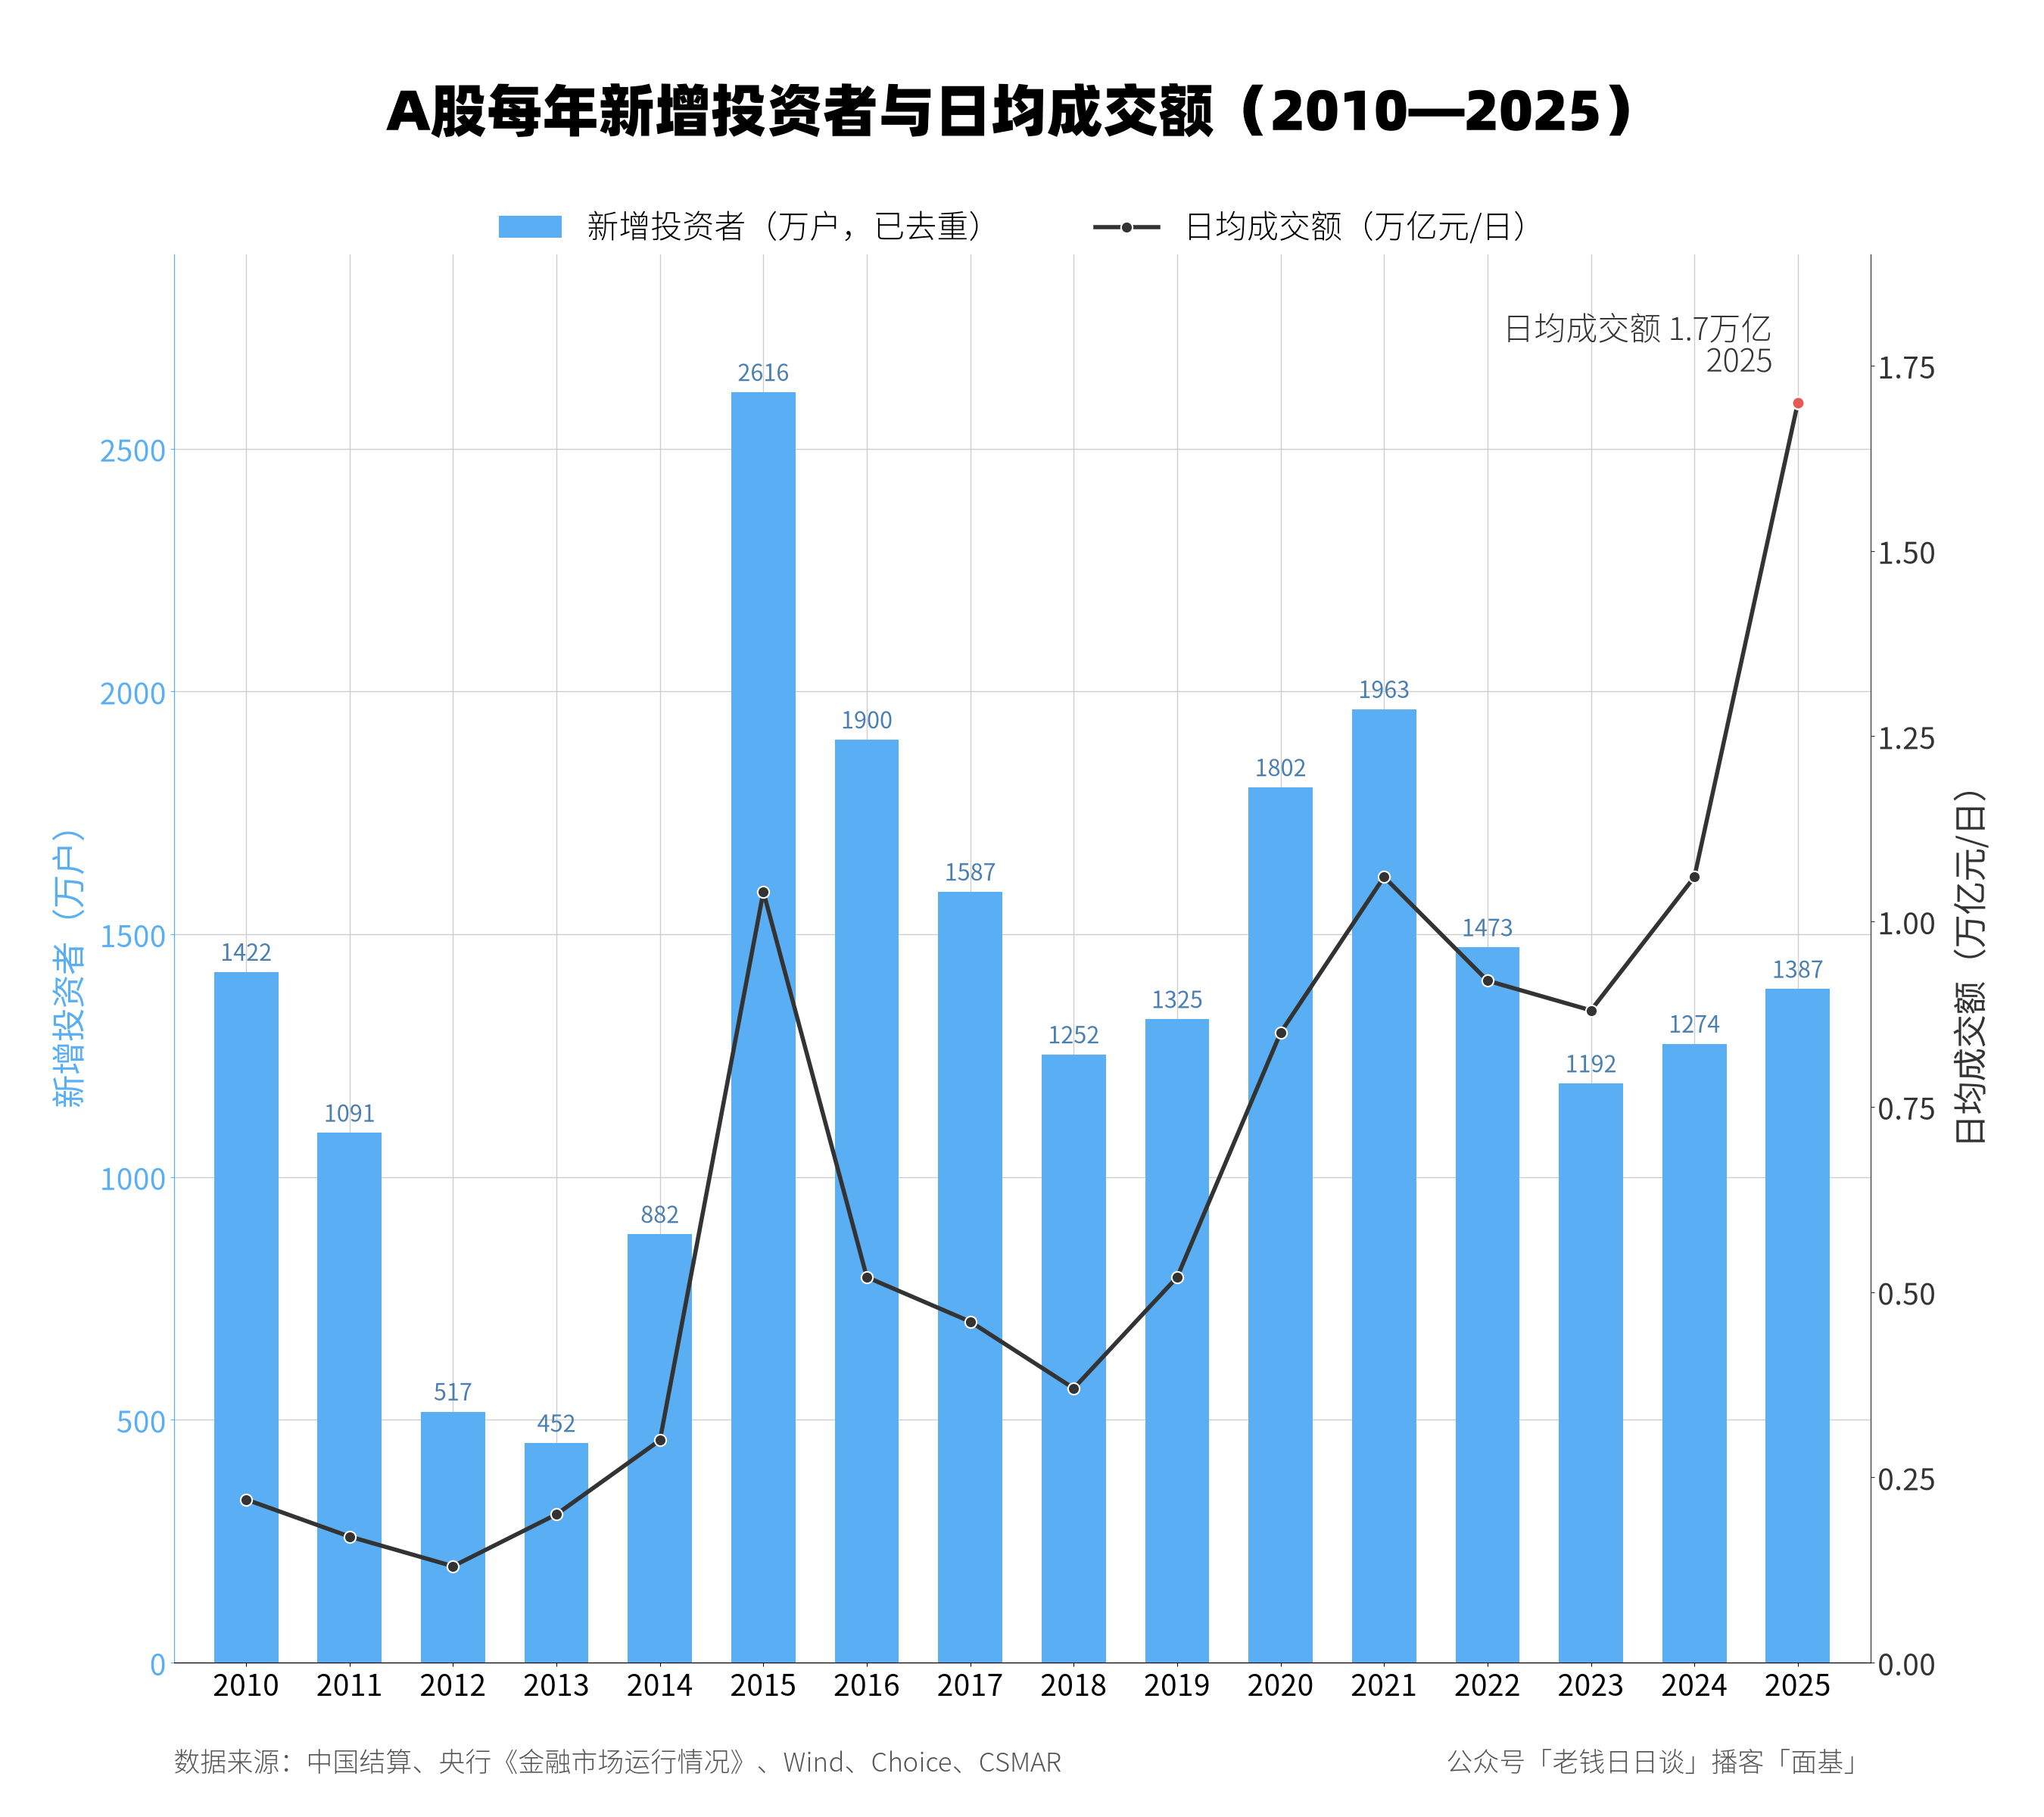
A股每年新增投资者与日均成交额:
处的说法不太准确。① 银行进出超 1 万美元,申报义务在银行,不在个人。银行必须报 CTR(货币交易报告)。不违法,只是被记录。 ② 企业/商家收到单笔或关联交易超 1 万美元现金,由收款方在 15 天内报。 ③ 带超 1 万美元现金出入境必须申报;不报,钱可被没收。 ④ 拆分(structuring)是刑事罪:为绕过 1 万美元申报而故意拆成几笔,即使钱完全干净、每笔都低于 1 万,也构成犯罪,最高 5 年监禁+25 万美元罚金(31 USC §5324)。
节目里提到「逼着你把钱投出去」,其实想指的是:① 未实现的资本利得不上税。资产可以一直拿着、税一直递延;现金不行,购买力每年被通胀吃掉。 ② 利息和分红当年就要交税,不管你花不花。 ③ 学术上这叫「金融抑制」(Reinhart & Sbrancia《债务的清算》:负实际利率是对储户的隐性税,二战后和 1945–80 年靠它把政府债务稀释掉)。所以准确的说法是:制度奖励持有资产、不实现收益,惩罚拿现金。这是税制偏见,不是禁令。
一些必要的概念解释
101 游戏:南添从海外基金的信里借来的说法。零和博弈里 50 对 50 是僵持,一旦变成 51 比 49,方向就基本定了;如果场外还有人不断送钱进来,赢家可以一直吸——那就是 101。
有限游戏/无限游戏:哲学家詹姆斯·卡斯在《有限与无限的游戏》里的划分——有限游戏为了赢、会结束,无限游戏为了让游戏继续。
跨越鸿沟(8% 到 16%):杰弗里·摩尔讲新技术普及的模型——渗透率越过早期采用者与早期大众之间的鸿沟后,增长会自己加速。
越过卢比孔河:恺撒于公元前 49 年率军渡过卢比孔河、向罗马元老院宣战的典故,后用来形容做出无法回头的决断。南添用它形容 ETF 秩序已经过了河。
量本利/价本利:南添借管理会计里「量本利」的叫法造的一对对照词。量本利型社会里企业增长主要靠产销量上升,产能到顶就只能内卷,容易出「高利率的单利型好企业」;价本利型社会靠提价与强者更强,是复利的土壤。
戴维营与金本位:1971 年 8 月尼克松在戴维营宣布停止美元兑换黄金,布雷顿森林体系解体。节目把它当作「流动性时代」的起点。
Terry Smith(特里·史密斯):英国 Fundsmith 基金创始人,被称为「英国巴菲特」,以「买好公司、别买贵、然后什么都不做」著称。2026 年他在致持有人信里表示要纳入盈利动量、更主动地卖出。
🎬 后期制作、声音设计:Dong
📣 欢迎关注@老钱日日谈 ,如果播客没听够,可以来公众号找我玩,这边的更新频率会高一些。
也欢迎大家来🪐知识星球找我玩,这里是我自己学习的输入笔记,也是听友群。
说明里标出的时间点,点一下跳过去
AI 从整集转写里归纳的,不是节目方的宣传语
量本利与价本利的框架,解释了为什么A股红利低波长期韧劲最好、美股却强者恒强。
嘉宾长期统计各市场ETF申赎数据,发现2022年底之后机构与ETF在转折点上的对错完全对调。
「加入什么行业就等于买了那个行业的ETF」——大多数人一辈子不怎么换行业,这个类比让人愣一下。
AI 读完整集转写后给出的推荐理由
望岳投资的南添带来一个不太一样的视角:ETF不只是工具,而是一套自我强化的秩序。他从美股股东名册里三大资管公司说起,用「卡脖子ETF」解释基金公司如何把共识做成产品,还推演了一个「六千只股票无人问津」的极端假设。节目里量本利与价本利的对比,把中美大市值公司的差异讲得很清楚。
由 AI 从整集转写生成,是创作者说明之外的补充
望岳投资南添与主播对谈,从「88%的标普500成分股股东是三大资管公司」这一现象切入,提出「ETF秩序」概念:ETF不只是工具,而是由代际心态变化与代议制思维方式共同支撑的一整套自我强化机制。节目用「卡脖子ETF」说明基金公司如何把共识规则化,用一个思想实验推演「只有ETF成分股有成交量」的极端市场,并给出量本利/价本利框架解释中美大市值公司差异,最后落到「流动性大于宏观大于基本面」与正面/负面两张清单的实操建议。
点一章从那里开始播 · 与上面创作者标的时间点各自独立
从股东名册里的三大资管公司说起
主播追问嘉宾为何近期频繁聊ETF,嘉宾交代自己长期统计ETF数据却心存警惕。打开美股股东名册发现三大资管公司常居前列,穿透结构后引出「这是不是另一种形式的国企」的疑问,并提到ETF申赎与机构仓位在转折点上的相关性近年完全对调。
什么是「秩序」:代际心态与代议制
嘉宾区分产业链与秩序,提出ETF秩序的两块地基:年轻人接受六七十分结果的心态变化,以及代议制下把权利交给规则而非具体个人的思维方式。ETF解决的不是贪婪,而是对未知与人会变的不信任。
ETF并不真正透明,但它成了标准化工业品
嘉宾指出主流ETF编制规则中仍有三四成弹性空间,并非真正透明安全,因此只值六七十分。但ETF像电视机、泡泡玛特一样形成了完整链条:指数设计、基金公司、理财软件、论坛大V,标准化使其极易传播。
卡脖子ETF:基金公司成了共识供应商
主播提出ETF已从一揽子股票变成配置敞口的抓手,基金公司成为共识供应商。嘉宾以卡脖子ETF为例,说明共识如何被规则化、工业化,并类比2016年以来的民粹主义:原本大众决定ETF方向,如今ETF带着大众走。
一个遛狗时想到的思想实验
假设2030后只在理财软件里买两三个ETF和听说过的股票,全市场六千多只票其余无人问津,股市会否只剩ETF成分股有成交量?嘉宾承认这是胡扯,但指出价值发现需要有人去找价值,而红利股因不依赖共识而具备韧性。
被动超过主动:决定性的一幕
嘉宾给出数据:美股被动投资已超过主动投资,两年约两万亿美元从长期共同基金流向ETF。他承认思想实验是外延线,但认为每天都在朝那个方向靠近,并回应「自我强化能否反转」的质疑:看不到任何反向事实。
反方观点与三句回应
主播提出若再来一次2008级别危机,一代人的记忆或能扭转ETF趋势。嘉宾用三点回应:无人问津的股票在熊市跌得更多;人们不会把问题归因到秩序;除了ETF还有别的替代方案吗。随后引出「越过卢比孔河」与渗透率拐点。
渗透率、微盘股与专业投资者的饭碗
用睡莲翻倍的数学题与跨越鸿沟模型说明8到16的渗透率区间是决定性的。讨论微盘股为何仍好:量化把炒小炒新工业化,本身也是一种秩序。嘉宾坦言专业投资者的饭碗缺了一角,Terry Smith 的转型信是佐证。
散户只走ETF一条路,价投的努力难以兑现
嘉宾推演:散户主要通过ETF进场后,能光临个股的只剩机构,而机构定价权也在变弱。举例某价投标的因AI概念翻数倍而其余持仓下跌,说明个股研究努力不易被兑现。出路是靠近指数成分股,或等财团并购做另类价值发现。
量本利与价本利:中美大市值公司的分水岭
回应沪深300「高吸低抛」的批评,嘉宾提出核心在于土壤是否强者恒强。美国企业靠提价,是价本利社会;中国企业靠产销量,是量本利社会,产能到顶后难靠提价。量本利社会容易出单利型好企业,红利低波因此有韧性。
美股的三股增量力量与A股的结构难题
美股有ETF、股息、回购三股确定性增量持续加钱;A股缺少稳定持续进场的力量,只能等理财资金慢慢入市,快了就一地鸡毛。嘉宾指出老龄化社会财富存量在老登手里,要靠401K式的机制设计而非说教把钱引进来。
两个市场各自惩罚什么
A股是尖顶复杂底,惩罚追涨和涨上去不卖的人;美股是尖底,惩罚跌下来割肉的人。由此得出操作分野:A股大涨了才来买,美股别在大跌后卖。AQR的研究说明美股波动加大后需要带点波段。
流动性大于宏观大于基本面
嘉宾梳理从农业社会到工业社会再到布雷顿森林体系瓦解的货币史,指出七十年代后印钞远超宏观所需,流动性伴随共识在资产上集中。2008至2011是分水岭,此后科技马太效应、ETF秩序、美元秩序同时狂飙,2016年后工具都变成引导流动性的手段。
101游戏:存量与增量的分野
嘉宾解释「101」:零和游戏五十对五十僵持,五十一对四十九就失控,一百比零玩不下去。美股因ETF、股息、回购三股力量不断送钱,是增量游戏;A股每一轮行情都是新的一局,主题各不相同,因此不要追涨、上了要知道卖。
研究指数研究什么,以及给普通人的清单
主播问研究指数的抓手,嘉宾认为下一代投资者不打算这么努力。他给出正面清单(擅长、喜欢、有需求)与负面清单(不要太主动管理、不要押太大仓位、不要买太多冷门股),并建议挑几个有把握的行业ETF,想清楚做趋势还是做震荡。
高位仍在申购的飞蛾扑火,与「行业即ETF」的收尾
嘉宾指出美股六月见顶后全球资金仍连续净申购ETF,说明这是对秩序的信心而非基本面。主播分享一位AI从业者「短期乐观、中长期悲观」的跳船心态,并引出「加入什么行业就等于买了那个行业的ETF」,两人以闷声发财ETF、幕墙ETF等玩笑收尾。
11 月 2 日 · 1 小时 45 分
10 月 19 日 · 1 小时 50 分
10 月 12 日 · 1 小时 31 分
9 月 22 日 · 1 小时 39 分
面基 · 9 月 28 日 · 1 小时 35 分
🎤 本期嘉宾
南添@望岳投资,私募投资经理,「面基」半个主播
老南之前来坐客「面基」的几期节目:
短中长期 | 分红与回购 | 存量时代 | 实事求是|周期与演化|中美对账 | 10小时马拉松 | 美债 | 好心态 | 相信的力量
⏯️ 本期简介
和老南聊聊ETF背后的秩序,它关乎注意力、共识与惯性。
⚠️ 风险提示:所有内容皆仅以交流嘉宾和主播个人想法和分享知识为目的,完全不构成任何投资建议或参考。请读者注意判断其中风险,结合个人投资目标、财务状况和需求,独立思考,谨慎决策。your money your decision. 依据或使用本播客内容所造成的后果由您独自承担。
🎯时间轴
另一种“国企”
机构仓位与 ETF 申赎这两个数据,2022 年 10 月后攻守异位:ETF 每波都对,机构每波都反
新一代投资者:只熟两三个 ETF 和两三个票
ETF秩序的几层地基
把「谁入选」交给事先透明的规则,人才敢把钱交出去
ETF编制规则之外的盲区
指数本身是门生意:共识供应商
主题 ETF 靠标签和联想盖过编制方案,自我强化与自我实现就此登场
越过阈值,秩序就变成挤出效应
一个思想实验:如果 20 后、30 后只知道两三个 ETF 和两三个票,老登死光之后,市场只剩成分股和热门股有成交
价值发现要两条腿:价值得增长,还得有人来交易
美国长期共同基金持续净赎回、被动已超主动,A 股也已被动大于主动
年轻人更想躺平、代议制思维深入骨髓、信息茧房不可撼动,而 AI 还在反刍共识
一个有点反常的现象:6 月美股见顶后,ETF 却只有一两周净赎回,信心已经脱离基本面,长在秩序本身上
3 倍做多的成交量超过正股,小主题 ETF 的成交额甚至超过成分股总和——工具强过了事物本身
渗透率的指数级增长:8% 到 16% 才是决定性区间,之后不叫强化叫狂奔
三个根子是代际更替、代议制的工具化思维、社交媒体的网络效应
搬家!ETF规模一直涨,共同基金规模一直掉
沪深300的高吸低抛,标普 500长牛——差别在土壤,量本利型社会产能没法无限扩张,市占率做到第一就很难再提价
价本利型社会吃的是提价与马太效应的复利;共识层面,美股有 ETF、回购、股息三股确定性买盘
说服人不能靠讲道理,得靠类似 401K 的机制设计——结构化、润物细无声地进场才平滑波动
A 股尖顶、复杂底,惩罚追涨和不卖的人;美股弧顶、尖底,惩罚割肉的人;
AQR 的结论:长期持有仍被奖励,但波动加大后得配合趋势
美债影响现金流,ETF影响流动性
流动性 > 宏观 > 基本面
2016 年之后,世界再没回头
101 游戏:50 对 50 是僵持,51 比 49 就定了方向;
只要外面还有人送钱进来,赢家可以一直吸下去
存量游戏 vs 增量游戏:每一轮行情都是新开的一局,所以要找增量的发动机;
指数研究的方向
生息资产 & 波动率资产
不同代际的投资特征
彩蛋🥚:量本利 ETF、慕强 ETF、看不懂 ETF、东风 ETF
📁 本期内容相关资料
处提及的《ETF客户投资行为洞察报告》
处提及:美股长期表现最好的风格(来源:BIG PICTURE)
处提及A股与美股的长期走势特征与惩罚对象:
作为对比,再来看看 A 股长期表现最好的风格:
各类资产的被动化基金占比(来源:BIG PICTURE)
处提及:近几年,美股ETF的净流入与共同基金的净流出(来源:BIG PICTURE)
A股每年新增投资者与日均成交额:
处的说法不太准确。① 银行进出超 1 万美元,申报义务在银行,不在个人。银行必须报 CTR(货币交易报告)。不违法,只是被记录。 ② 企业/商家收到单笔或关联交易超 1 万美元现金,由收款方在 15 天内报。 ③ 带超 1 万美元现金出入境必须申报;不报,钱可被没收。 ④ 拆分(structuring)是刑事罪:为绕过 1 万美元申报而故意拆成几笔,即使钱完全干净、每笔都低于 1 万,也构成犯罪,最高 5 年监禁+25 万美元罚金(31 USC §5324)。
节目里提到「逼着你把钱投出去」,其实想指的是:① 未实现的资本利得不上税。资产可以一直拿着、税一直递延;现金不行,购买力每年被通胀吃掉。 ② 利息和分红当年就要交税,不管你花不花。 ③ 学术上这叫「金融抑制」(Reinhart & Sbrancia《债务的清算》:负实际利率是对储户的隐性税,二战后和 1945–80 年靠它把政府债务稀释掉)。所以准确的说法是:制度奖励持有资产、不实现收益,惩罚拿现金。这是税制偏见,不是禁令。
一些必要的概念解释
101 游戏:南添从海外基金的信里借来的说法。零和博弈里 50 对 50 是僵持,一旦变成 51 比 49,方向就基本定了;如果场外还有人不断送钱进来,赢家可以一直吸——那就是 101。
有限游戏/无限游戏:哲学家詹姆斯·卡斯在《有限与无限的游戏》里的划分——有限游戏为了赢、会结束,无限游戏为了让游戏继续。
跨越鸿沟(8% 到 16%):杰弗里·摩尔讲新技术普及的模型——渗透率越过早期采用者与早期大众之间的鸿沟后,增长会自己加速。
越过卢比孔河:恺撒于公元前 49 年率军渡过卢比孔河、向罗马元老院宣战的典故,后用来形容做出无法回头的决断。南添用它形容 ETF 秩序已经过了河。
量本利/价本利:南添借管理会计里「量本利」的叫法造的一对对照词。量本利型社会里企业增长主要靠产销量上升,产能到顶就只能内卷,容易出「高利率的单利型好企业」;价本利型社会靠提价与强者更强,是复利的土壤。
戴维营与金本位:1971 年 8 月尼克松在戴维营宣布停止美元兑换黄金,布雷顿森林体系解体。节目把它当作「流动性时代」的起点。
Terry Smith(特里·史密斯):英国 Fundsmith 基金创始人,被称为「英国巴菲特」,以「买好公司、别买贵、然后什么都不做」著称。2026 年他在致持有人信里表示要纳入盈利动量、更主动地卖出。
🎬 后期制作、声音设计:Dong
📣 欢迎关注@老钱日日谈 ,如果播客没听够,可以来公众号找我玩,这边的更新频率会高一些。
也欢迎大家来🪐知识星球找我玩,这里是我自己学习的输入笔记,也是听友群。
说明里标出的时间点,点一下跳过去
AI 从整集转写里归纳的,不是节目方的宣传语
量本利与价本利的框架,解释了为什么A股红利低波长期韧劲最好、美股却强者恒强。
嘉宾长期统计各市场ETF申赎数据,发现2022年底之后机构与ETF在转折点上的对错完全对调。
「加入什么行业就等于买了那个行业的ETF」——大多数人一辈子不怎么换行业,这个类比让人愣一下。
AI 读完整集转写后给出的推荐理由
望岳投资的南添带来一个不太一样的视角:ETF不只是工具,而是一套自我强化的秩序。他从美股股东名册里三大资管公司说起,用「卡脖子ETF」解释基金公司如何把共识做成产品,还推演了一个「六千只股票无人问津」的极端假设。节目里量本利与价本利的对比,把中美大市值公司的差异讲得很清楚。
由 AI 从整集转写生成,是创作者说明之外的补充
望岳投资南添与主播对谈,从「88%的标普500成分股股东是三大资管公司」这一现象切入,提出「ETF秩序」概念:ETF不只是工具,而是由代际心态变化与代议制思维方式共同支撑的一整套自我强化机制。节目用「卡脖子ETF」说明基金公司如何把共识规则化,用一个思想实验推演「只有ETF成分股有成交量」的极端市场,并给出量本利/价本利框架解释中美大市值公司差异,最后落到「流动性大于宏观大于基本面」与正面/负面两张清单的实操建议。
点一章从那里开始播 · 与创作者标的时间点各自独立
从股东名册里的三大资管公司说起
什么是「秩序」:代际心态与代议制
ETF并不真正透明,但它成了标准化工业品
卡脖子ETF:基金公司成了共识供应商
一个遛狗时想到的思想实验
被动超过主动:决定性的一幕
反方观点与三句回应
渗透率、微盘股与专业投资者的饭碗
散户只走ETF一条路,价投的努力难以兑现
量本利与价本利:中美大市值公司的分水岭
美股的三股增量力量与A股的结构难题
两个市场各自惩罚什么
流动性大于宏观大于基本面
101游戏:存量与增量的分野
研究指数研究什么,以及给普通人的清单
高位仍在申购的飞蛾扑火,与「行业即ETF」的收尾
节目里自然聊到的,不是广告
AI 对内容的推测
☕🧄 这个比喻出自 2009 年周立波的一句「喝咖啡的怎么能和吃大蒜的呆在一起呢」;郭德纲后来在《你要高雅》里回了一句「雅和俗分不开,喝着咖啡就着大蒜,秋水共长天一色」。我们借它标注风格取向 —— 两端没有高下,编辑部式与熟人局式都能做出极好的节目。
https://feed.xyzfm.space/6hpdgggtxpxb复制概要、章节、提及与推广标注由 AI 生成,可能有误;内容版权归创作者,声湃按创作者开放的 RSS 收录。了解收录与 RSS →
11 月 2 日 · 1 小时 45 分
10 月 19 日 · 1 小时 50 分
10 月 12 日 · 1 小时 31 分