面
11 月 9 日 · 1 小时 04 分
⏯️本期简介:
本期主要聊两个话题——
其一,延迟退休的影响和问题。
其二,还有养老投资的三大拦路虎:通胀、长寿、投资波动和收益顺序。
人生命题系列:中产 | 中年 | 幸福 | 养老 | 下海 | 时代
🎯时间轴:
PART1:延迟退休
俾斯麦发明退休金制度时,人们根本不知老龄化为何物
本次延迟退休政策的5 个重点(很多人甚至还没完整看过改革内容)
延迟退休为数不多,也是各经济体不约而同的必选项
退休是个人意愿问题,发钱是政策意志问题,工作是个人能力和市场需求问题,这是三件事。⭐️
延迟退休其实是延迟发钱。
我看到的 60 后,退休初期都还想上班!
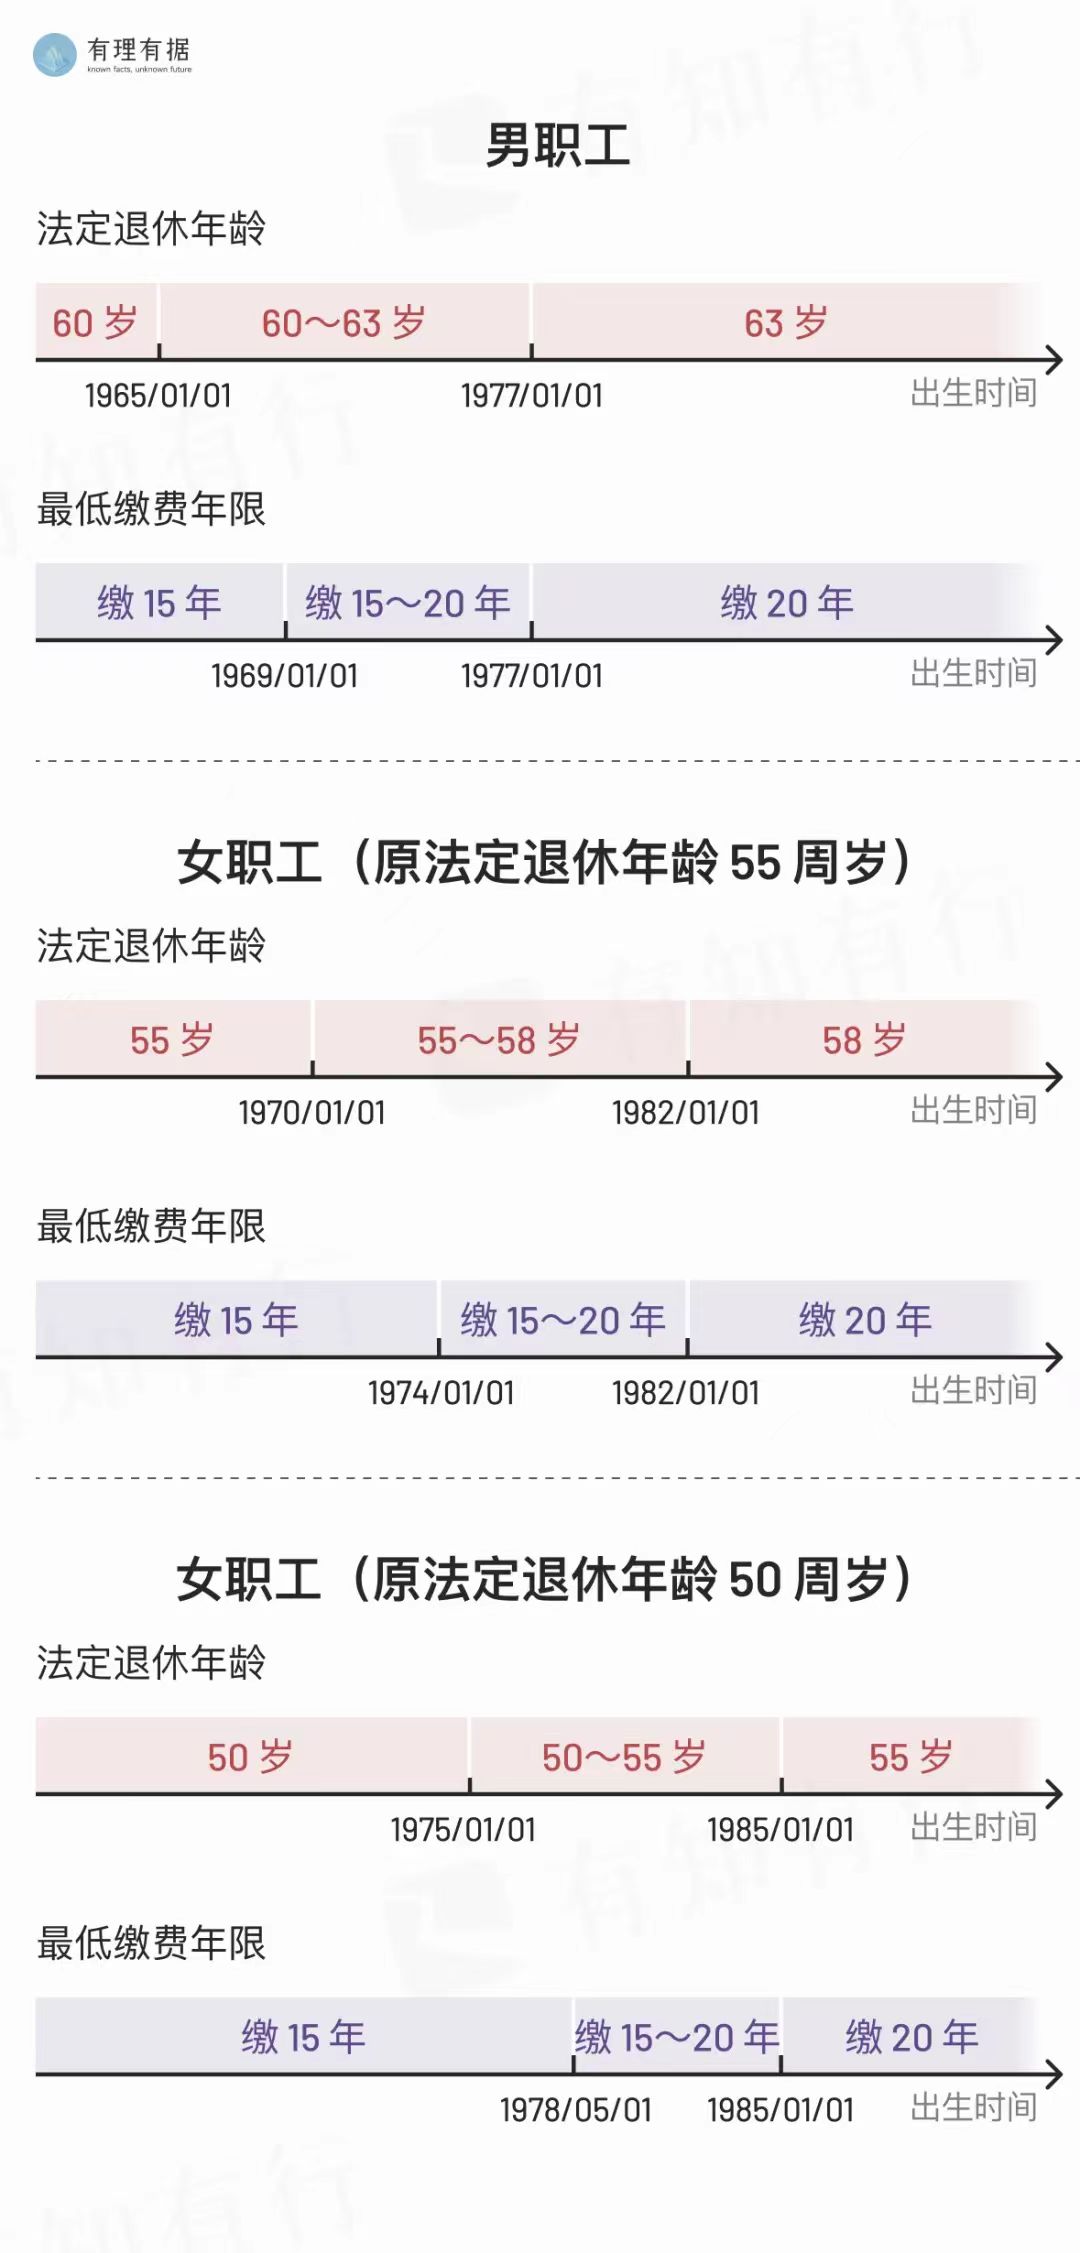
本次延退,两类群体受影响最大:女工人 和 灵活就业人员⭐️
学习其他国家养老模式的三点感慨:
宏观层面,养老的一些问题
PART2:延迟退休
养老拦路虎之「通胀风险」
抗通胀之财富的跨周期保存
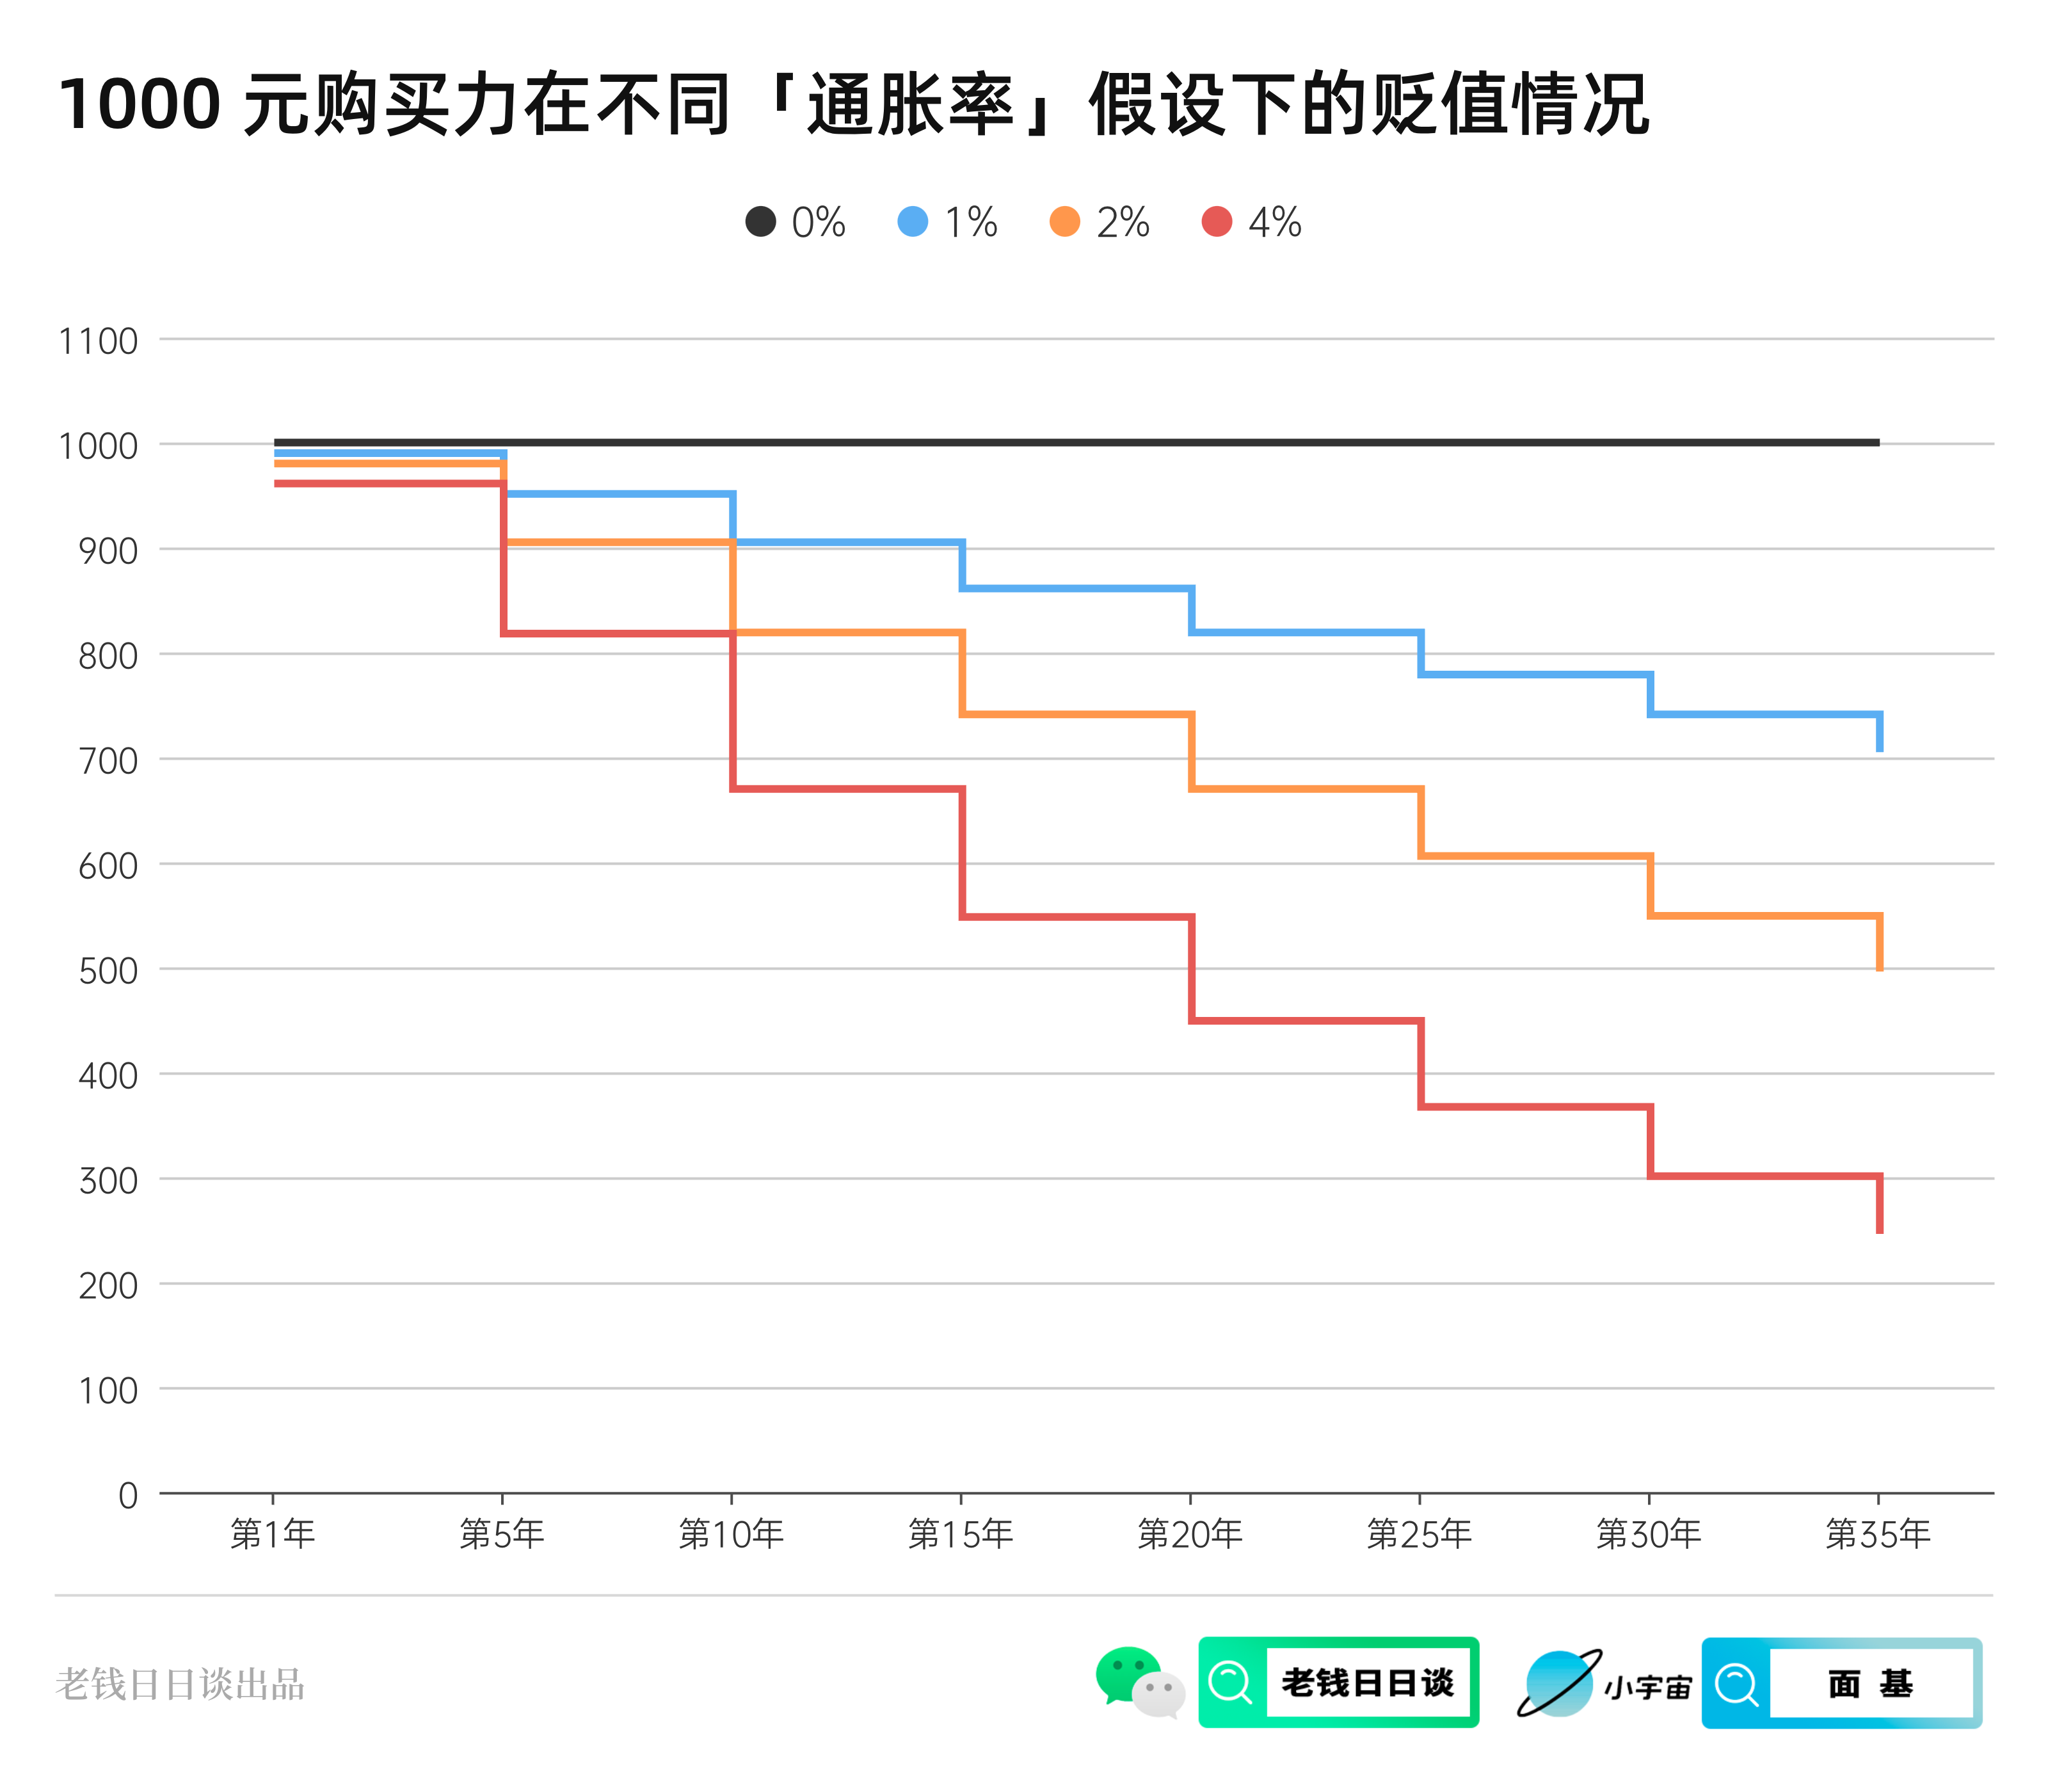
中美日的现金购买力
数据通胀和体感通胀,后者受生活方式和收入购买力的影响
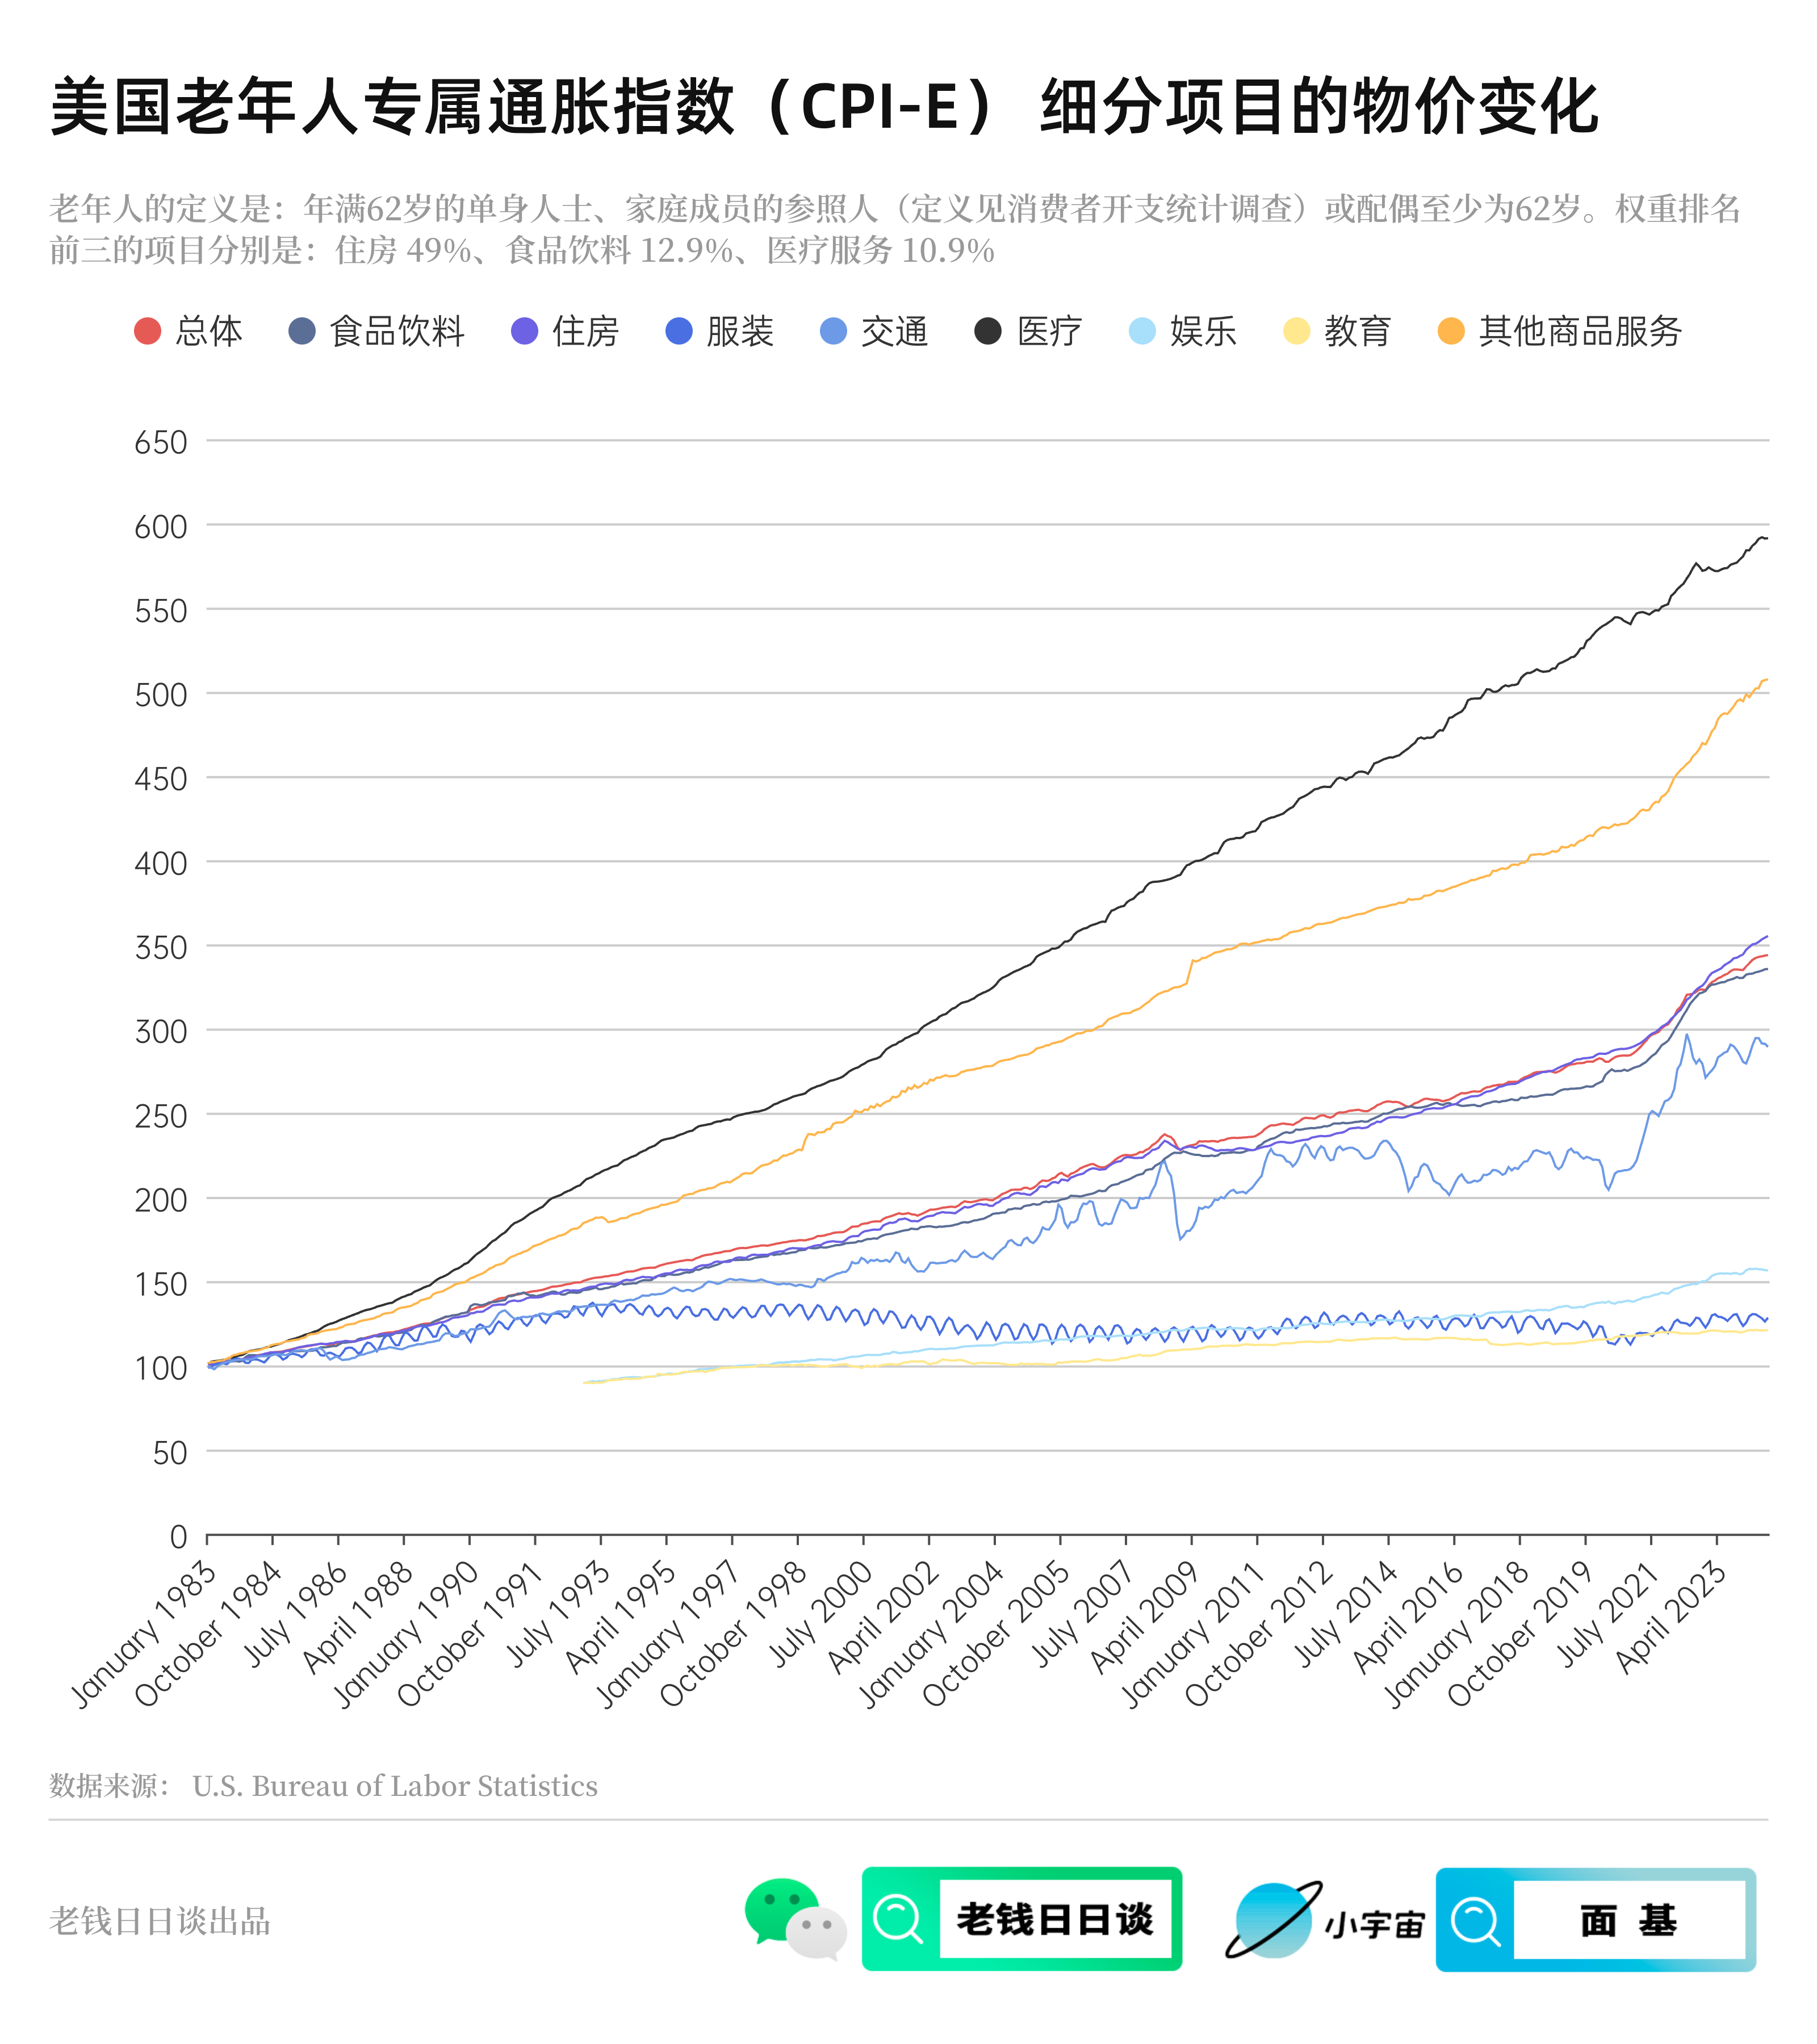
美国老年人的通胀水平
养老抗通胀:平滑自己的生活方式
养老拦路虎之「投资的收益顺序和波动率」
DB模式典型代表就是社保,DC模式典型代表就是401k。
DB更偏向国家负责养老,DC更偏向自己负责养老。
26:0265岁退休,资产 100 万,每年取 5 万过日子,能花多少年?
为什么控制住波动率对养老投资如此重要?
退休之前的养老投资什么最重要?追求长期收益率,亏大本金。
养老拦路虎之「长寿风险」
个体的死亡时间就像死神的抛硬币游戏,但这里是塔勒布口中「平均斯坦」主导的世界
最能有效对冲长寿风险的资产:永续现金流
年金险满足的需求是充分享受养老生活,长期投资满足的需求是遗产增值
什么才是「真实的养老金」?它是一场有保证的双人舞
国家的养老保险,就是「真实的养老金」
注意,不是买年纪险,而是把自己的一部分资产年金化
不同人群养老投资的首要目标
一条养老资产的光谱
羞耻彩蛋🥚
⚠️风险提示:所有内容皆仅以交流嘉宾和主播个人想法和分享知识为目的,完全不构成任何投资建议或参考。请读者注意判断其中风险,结合个人投资目标、财务状况和需求,独立思考,谨慎决策。your money your decision. 依据或使用本播客内容所造成的后果由您独自承担。
📁本期内容相关资料:
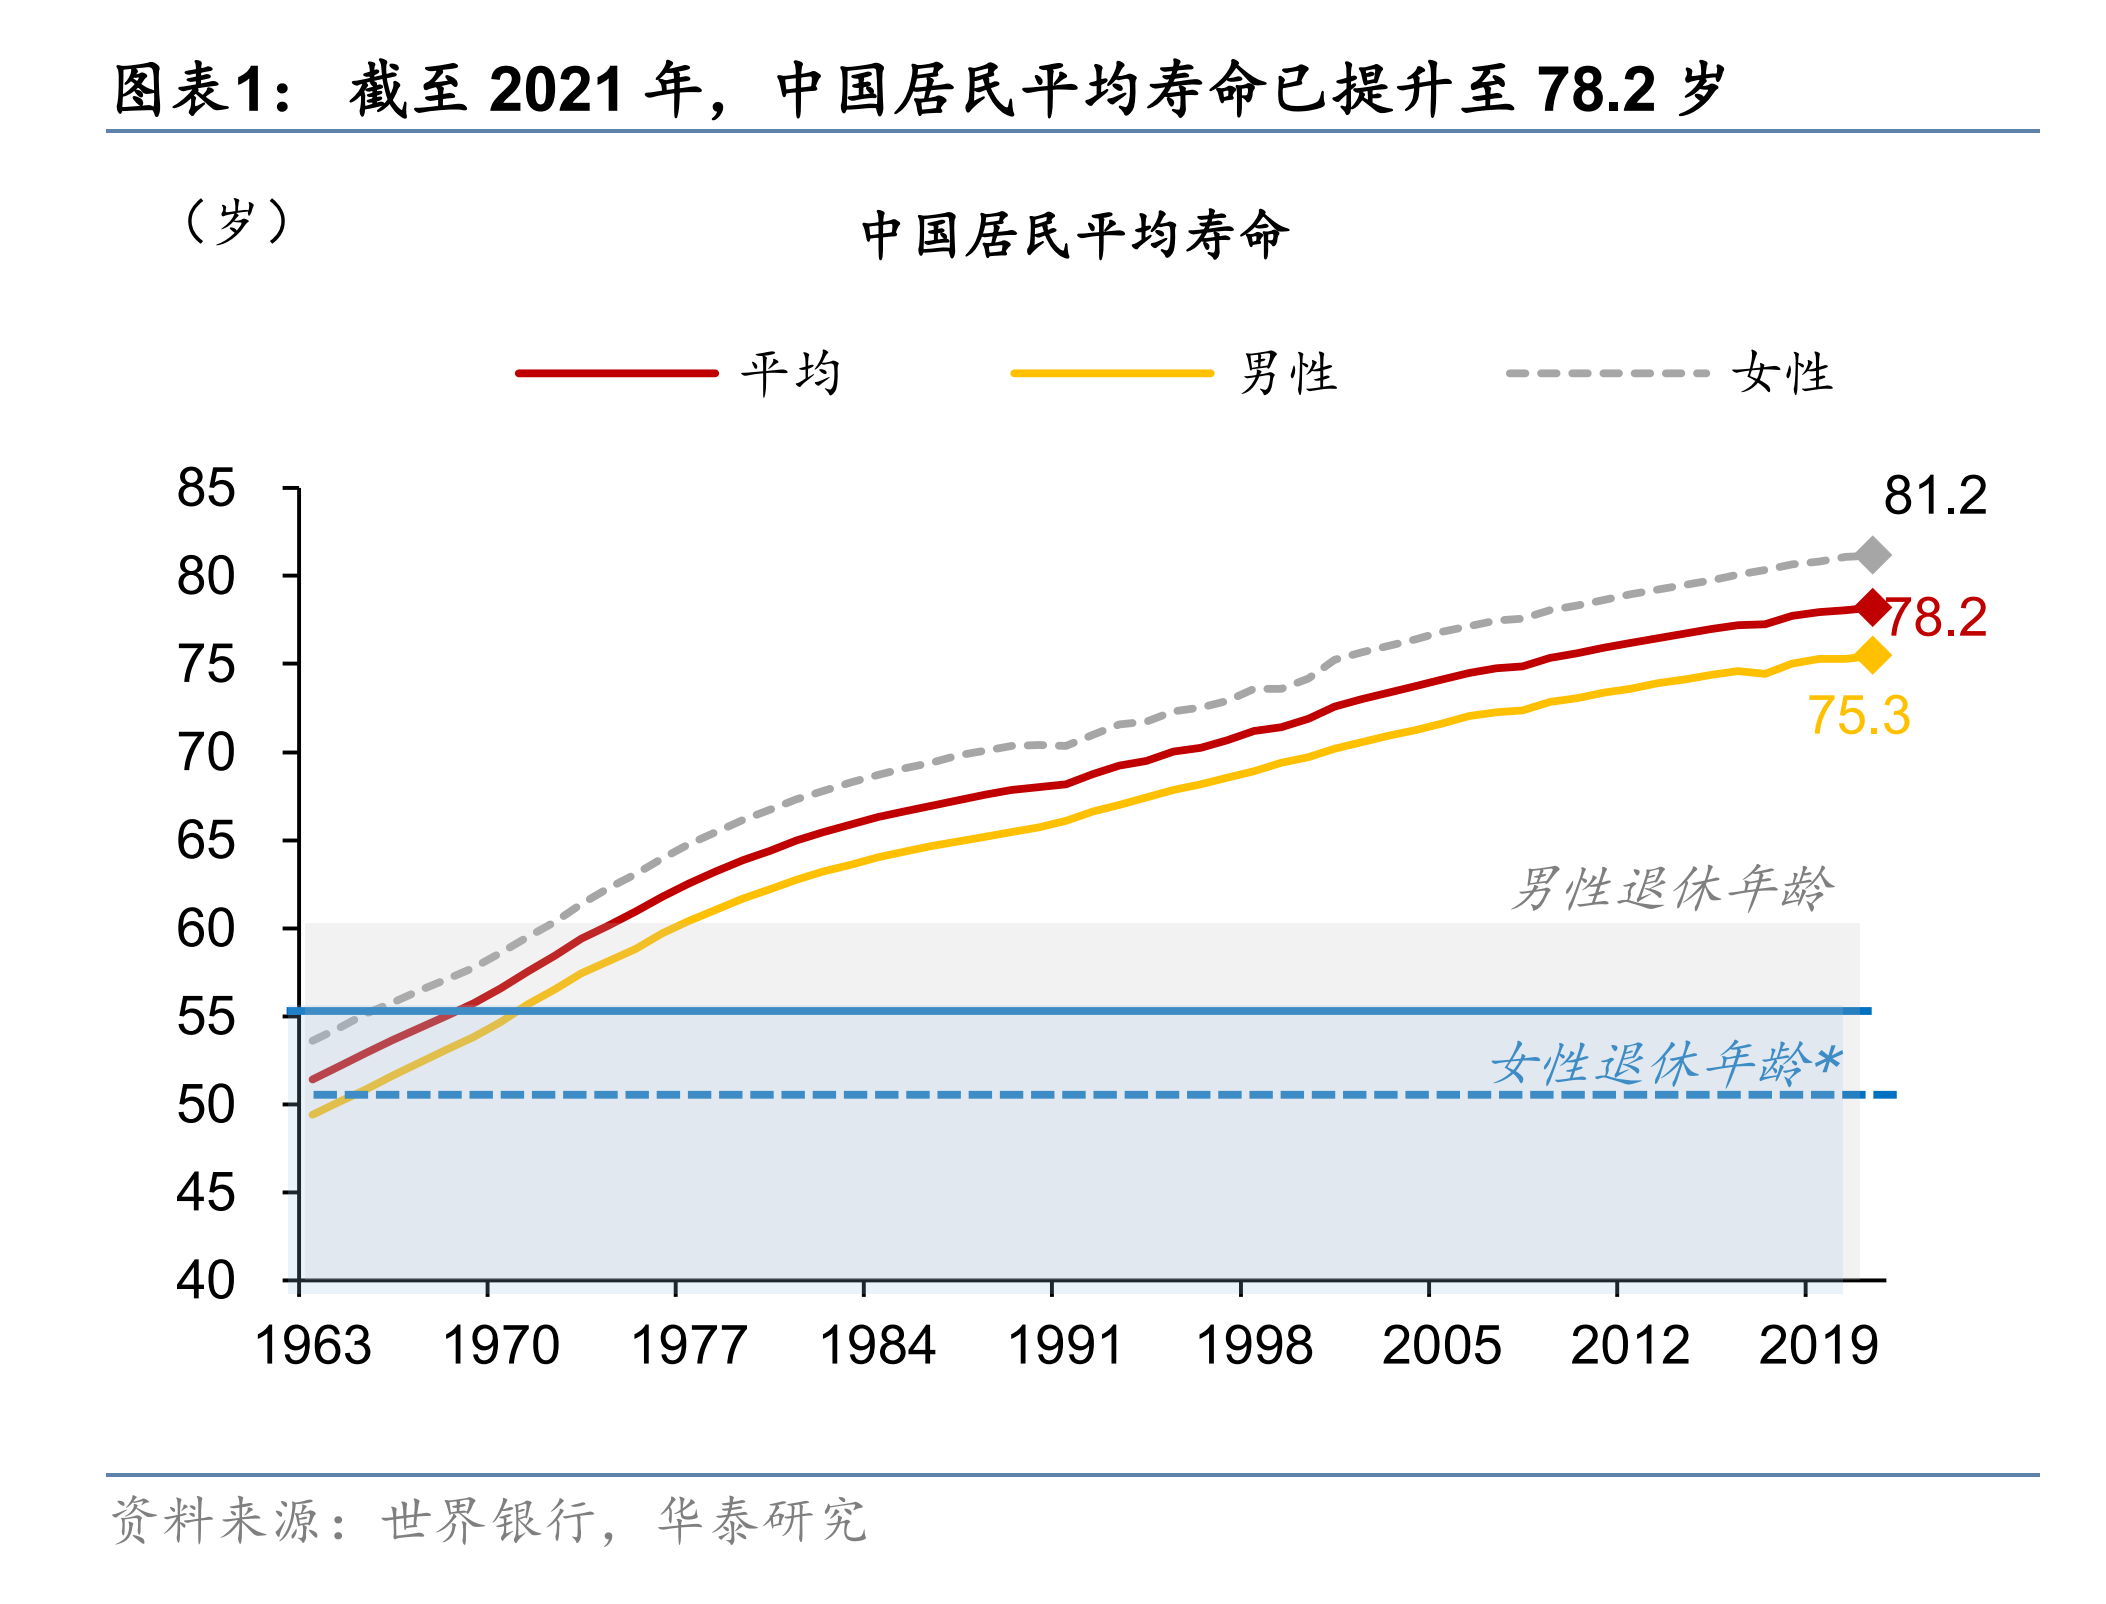
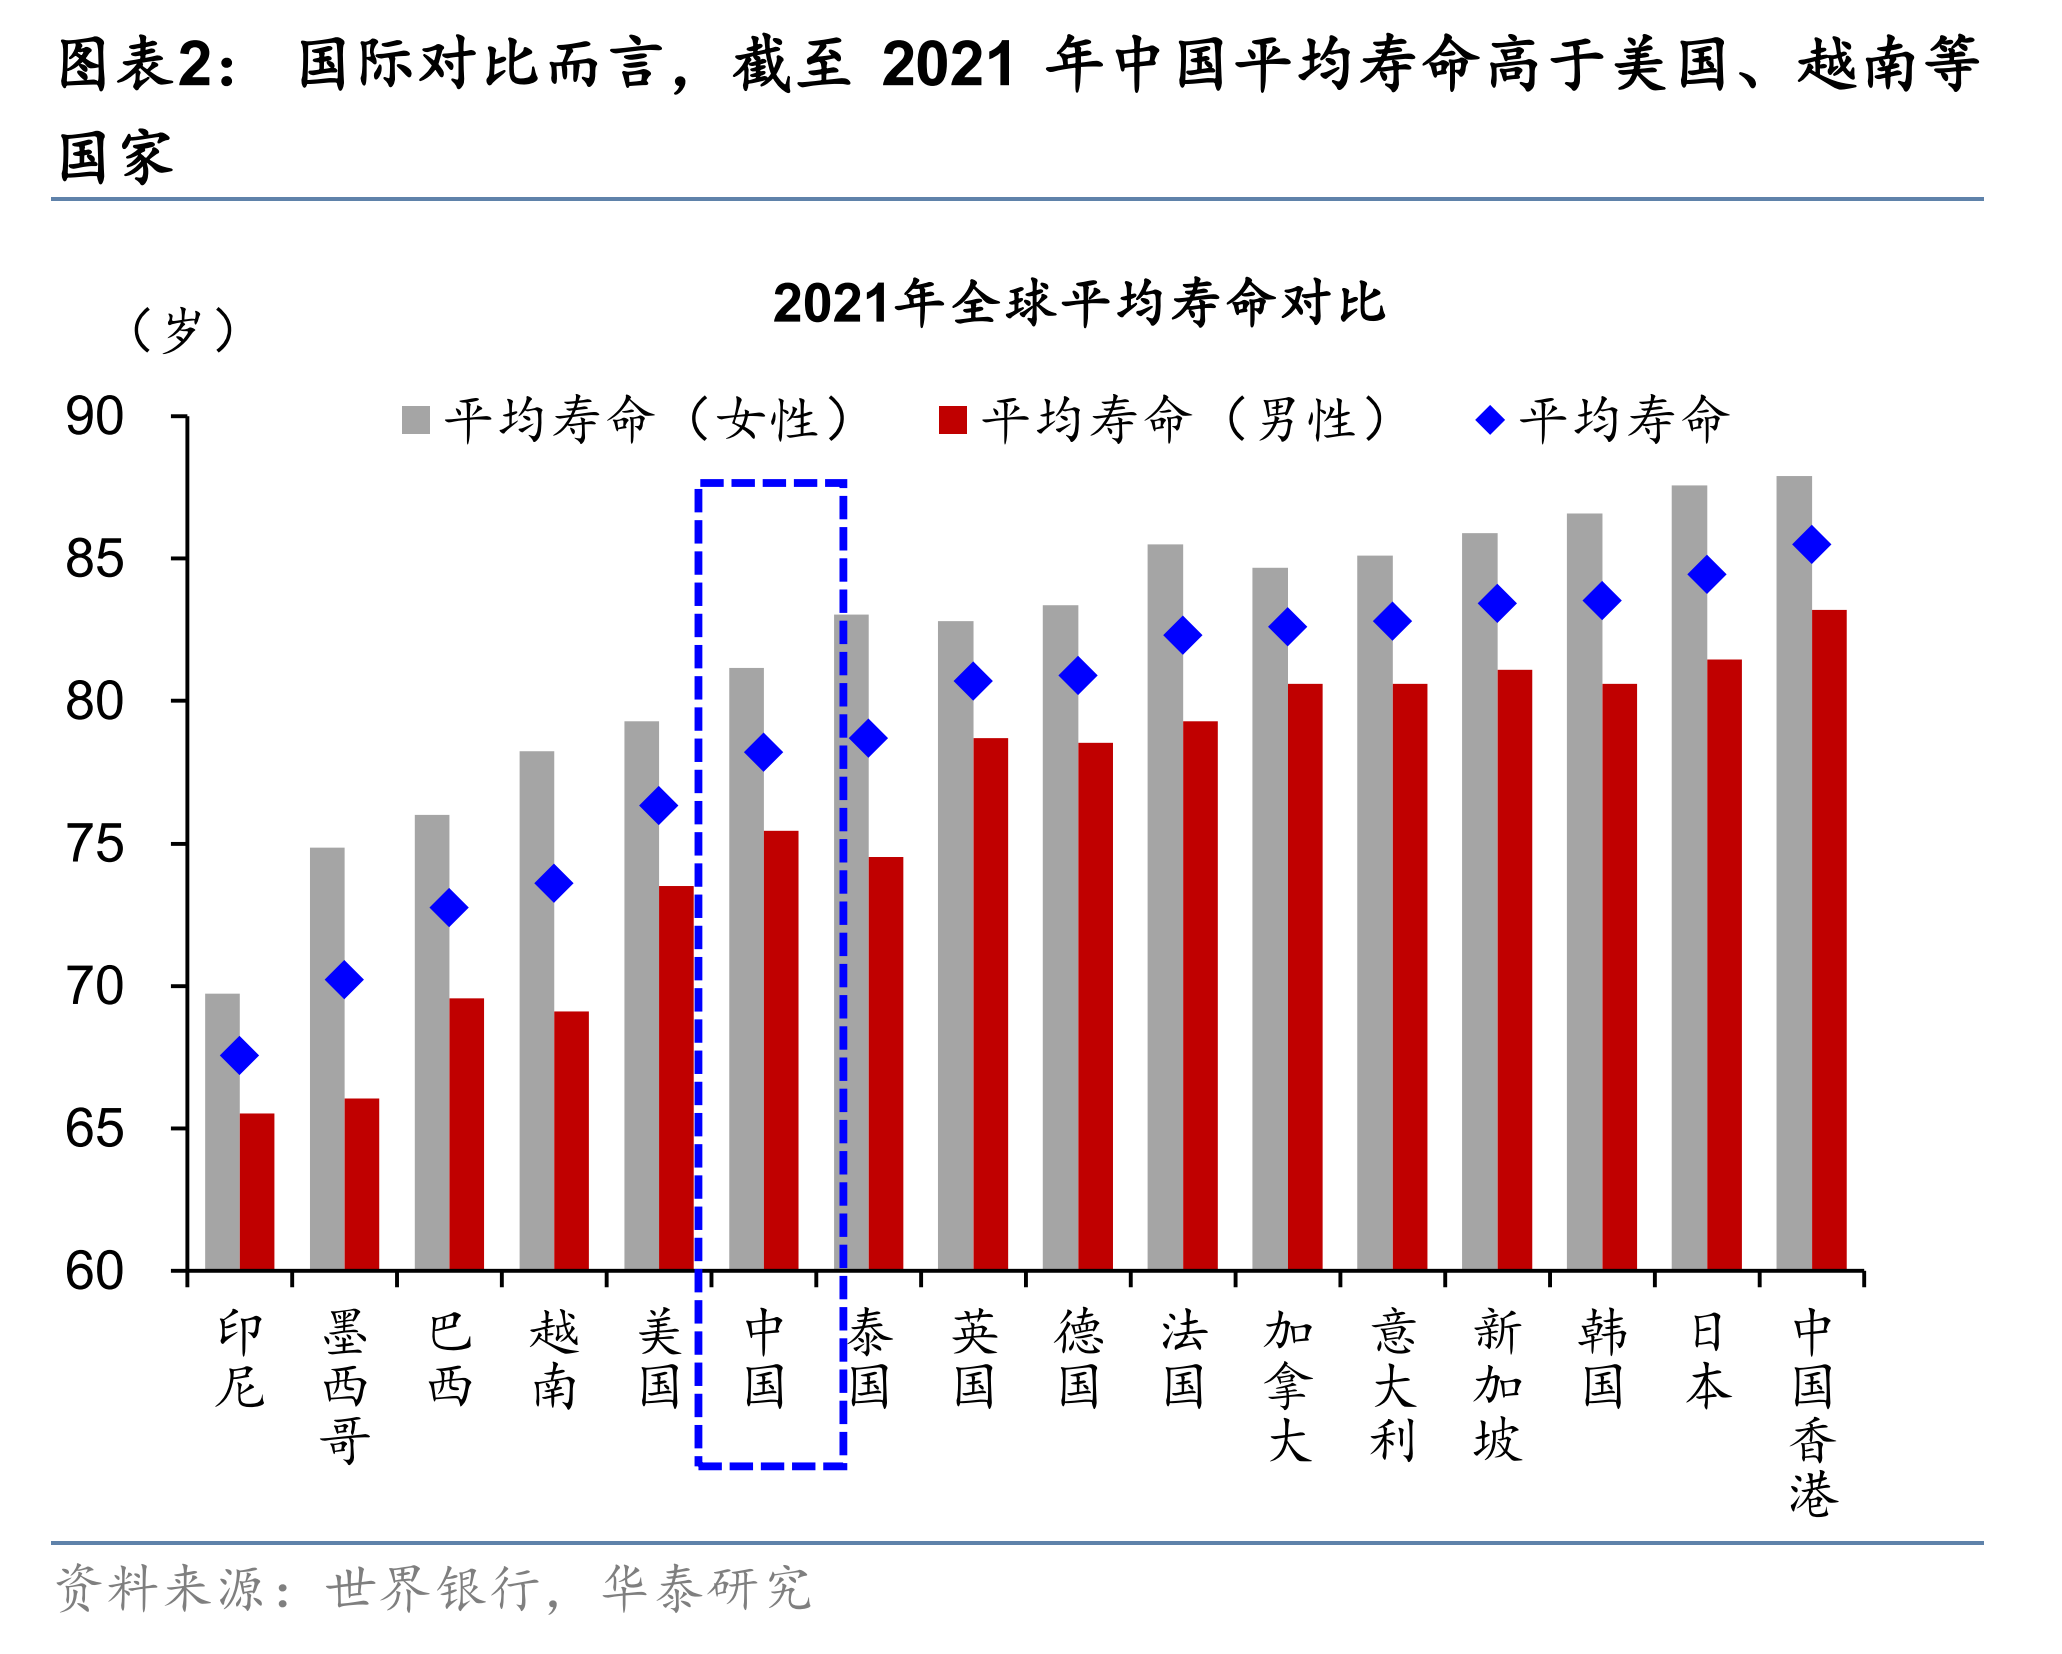
处提及各经济体退休年龄:


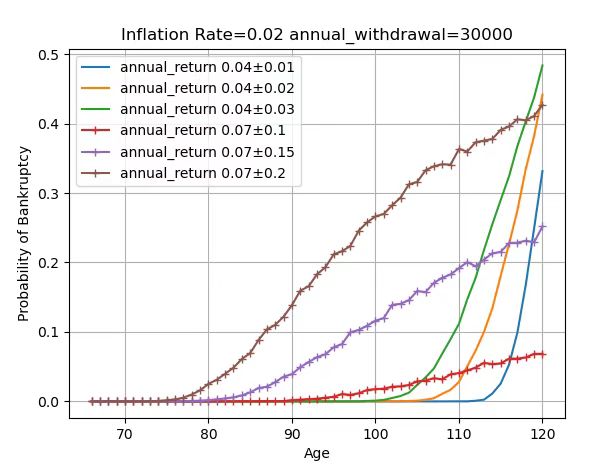
我65岁退休时有100万资金,做养老投资。
与此同时,我每年从其中提5万,做养老费用。
考虑到通胀,我还按照年化 2%的速度增加提取金额。
我的养老投资组合有以下几种可能性:
✔长期复合年化 4%,波动(标准差)±1%~3%
✔长期复合年化 7%,波动(标准差)±10%~30%
请问:我这100 万养老资金,随着年龄的增长,破产的概率是怎么变化的?

RSQ=(收入中年金化的部分)×100%+(收入中没有年金化的部分)×(1-资产组合破产概率)%
🎬后期制作、声音设计:Dong
📣 如果播客没听够,可以来@老钱日日谈 找我玩,这边的更新频率会高一些
也欢迎大家来知识星球找我玩,这里是我自己学习的输入笔记。
星球促销 3 天,比平时便宜 50 元,定价 288 元,鼓励大家从盈利的基金账户里止盈一丢丢钱来购买,顺便感受下牛市止盈是一种什么体验。

说明里标出的时间点,点一下跳过去
11 月 9 日 · 1 小时 04 分
11 月 2 日 · 1 小时 45 分
10 月 19 日 · 1 小时 50 分
10 月 12 日 · 1 小时 31 分
面基 · 2024 年 10 月 9 日 · 48 分钟
⏯️本期简介:
本期主要聊两个话题——
其一,延迟退休的影响和问题。
其二,还有养老投资的三大拦路虎:通胀、长寿、投资波动和收益顺序。
人生命题系列:中产 | 中年 | 幸福 | 养老 | 下海 | 时代
🎯时间轴:
PART1:延迟退休
俾斯麦发明退休金制度时,人们根本不知老龄化为何物
本次延迟退休政策的5 个重点(很多人甚至还没完整看过改革内容)
延迟退休为数不多,也是各经济体不约而同的必选项
退休是个人意愿问题,发钱是政策意志问题,工作是个人能力和市场需求问题,这是三件事。⭐️
延迟退休其实是延迟发钱。
我看到的 60 后,退休初期都还想上班!
本次延退,两类群体受影响最大:女工人 和 灵活就业人员⭐️
学习其他国家养老模式的三点感慨:
宏观层面,养老的一些问题
PART2:延迟退休
养老拦路虎之「通胀风险」
抗通胀之财富的跨周期保存
中美日的现金购买力
数据通胀和体感通胀,后者受生活方式和收入购买力的影响
美国老年人的通胀水平
养老抗通胀:平滑自己的生活方式
养老拦路虎之「投资的收益顺序和波动率」
DB模式典型代表就是社保,DC模式典型代表就是401k。
DB更偏向国家负责养老,DC更偏向自己负责养老。
26:0265岁退休,资产 100 万,每年取 5 万过日子,能花多少年?
为什么控制住波动率对养老投资如此重要?
退休之前的养老投资什么最重要?追求长期收益率,亏大本金。
养老拦路虎之「长寿风险」
个体的死亡时间就像死神的抛硬币游戏,但这里是塔勒布口中「平均斯坦」主导的世界
最能有效对冲长寿风险的资产:永续现金流
年金险满足的需求是充分享受养老生活,长期投资满足的需求是遗产增值
什么才是「真实的养老金」?它是一场有保证的双人舞
国家的养老保险,就是「真实的养老金」
注意,不是买年纪险,而是把自己的一部分资产年金化
不同人群养老投资的首要目标
一条养老资产的光谱
羞耻彩蛋🥚
⚠️风险提示:所有内容皆仅以交流嘉宾和主播个人想法和分享知识为目的,完全不构成任何投资建议或参考。请读者注意判断其中风险,结合个人投资目标、财务状况和需求,独立思考,谨慎决策。your money your decision. 依据或使用本播客内容所造成的后果由您独自承担。
📁本期内容相关资料:
处提及各经济体退休年龄:
我65岁退休时有100万资金,做养老投资。
与此同时,我每年从其中提5万,做养老费用。
考虑到通胀,我还按照年化 2%的速度增加提取金额。
我的养老投资组合有以下几种可能性:
✔长期复合年化 4%,波动(标准差)±1%~3%
✔长期复合年化 7%,波动(标准差)±10%~30%
请问:我这100 万养老资金,随着年龄的增长,破产的概率是怎么变化的?
RSQ=(收入中年金化的部分)×100%+(收入中没有年金化的部分)×(1-资产组合破产概率)%
🎬后期制作、声音设计:Dong
📣 如果播客没听够,可以来@老钱日日谈 找我玩,这边的更新频率会高一些
也欢迎大家来知识星球找我玩,这里是我自己学习的输入笔记。
星球促销 3 天,比平时便宜 50 元,定价 288 元,鼓励大家从盈利的基金账户里止盈一丢丢钱来购买,顺便感受下牛市止盈是一种什么体验。
说明里标出的时间点,点一下跳过去
https://feed.xyzfm.space/6hpdgggtxpxb复制内容版权归创作者,声湃按创作者开放的 RSS 收录。了解收录与 RSS →
11 月 9 日 · 1 小时 04 分
11 月 2 日 · 1 小时 45 分
10 月 19 日 · 1 小时 50 分