法
11 月 2 日 · 1 小时 11 分
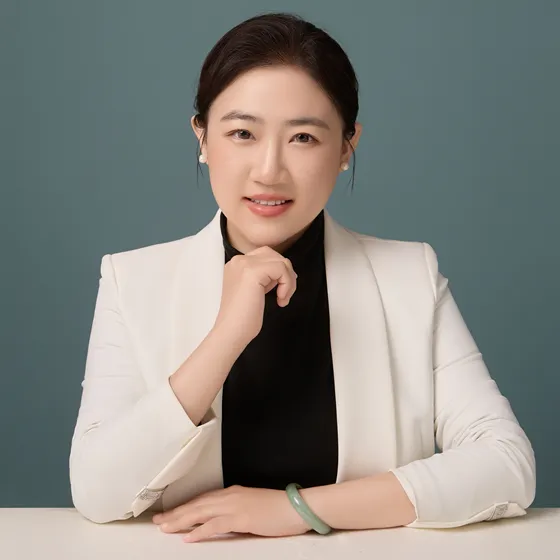
本期嘉宾——宋宛秦律师,来自山西君瀚律师事务所。她曾在山西一家头部农商银行工作整整11年,从一线小微客户经理做起,7年基层业务历练后转任对公客户经理,后续又通过行内选拔担任审查岗、审批岗,拥有200万元以内贷款的独立审批权限,同时也是行内认证的信贷业务内训师。完整经历过信贷业务从获客、贷前调查、审查审批、放款复核到贷后管理的全流程,见过大量合规与违规的真实案例,也亲眼见过身边同行因信贷问题被追责。也正是因为亲眼目睹身边朋友因发放违法贷款出事,她下定决心备战法考,一次性通过后,“想了三天,5月4号就提出来我要去辞职了”,从银行离职转型律师。如今执业方向聚焦金融领域民事纠纷与金融刑事辩护,既懂银行内部的运作逻辑、岗位痛点,又熟悉刑事司法的裁判标准与证据规则,是少有的兼具银行内部全流程经验与金融刑辩实务的律师。
很多银行信贷从业者、助贷行业从业人员,还有普通老百姓,都会遇到这些现实而尖锐的问题: 银行工作人员没有收受贿赂、没有拿好处费,只是听从领导安排办理业务,也会涉嫌违法发放贷款罪吗?违法发放贷款罪最新立案追诉标准是多少?贷款发生风险之后,到底谁要承担刑事责任?行长、审批人、客户经理、后台流程岗,责任是怎么划分的?司法实践中“领导安排我这么做”能不能成为免责理由?银行做贷前调查,怎么做才算真正尽职?调查报告应该怎么写才能够起到自我保护的效果?实地走访、双人面签、流水核查有哪些实务保命操作?什么是AB贷?AB贷完整的运作套路是什么?被亲戚朋友忽悠,以“见证人、增信人”名义签字,结果变成实际借款人背上巨额债务,属于民事借款纠纷还是刑事诈骗?遭遇AB贷背债之后,受害者应该怎么报警,需要准备哪些证据?什么情况下公安不予刑事立案,刑事走不通该如何通过民事诉讼维权?现在助贷行业监管越来越严,助贷公司仅仅做信息中介,为什么整个公司全员被刑事打击?助贷内部不同岗位,老板、销售、话术培训、财务、行政前台分别是什么风险等级?当前监管重点打击哪几类助贷业务?助贷机构想要合规经营,必须守住哪三条不能碰的红线?
本期接近两小时深度访谈,宋宛秦律师结合自己11年银行一线从业经历,结合多地公开生效司法判例,系统拆解信贷全链条刑事风险,既有法条标准解读,也有一线可落地的自保操作。
宋宛秦律师指出,银行从业人员对这个罪名存在一个最普遍的认知误区:“以为只有收了客户的这种好处费,放了这种违规贷款才能够构罪。其实哪怕你一分钱都没有拿,只要说在这个放贷的过程中你存在违法行为,就有可能会构罪。”
她总结实践中被追责的三类高频情形,几乎覆盖了绝大多数涉案案例:第一类,明知企业资料有假仍上报。比如企业是空壳公司、财报经过粉饰、抵押物高评高贷、关联企业互保,客户经理尽职调查本可发现,但碍于领导“这个客户要保”“这是谁家的关系”等压力仍选择上报;贷款收不回来,“第一个找的就是客户经理,第一个看的就是信贷档案里面的调查报告”。第二类,违反程序放贷,如该做的贷前调查没做、该实地核保没去、该双人面签只去一人、未落实贷审会增信措施就提前放款。第三类,拿了好处的,收好处费、返点后开绿灯,此类往往数罪并罚,同时触犯违法发放贷款罪与非国家工作人员受贿罪。她特别感慨:“最可惜的是那些比较【听话】的基层员工,领导安排什么就做什么,实际也没捞到什么好处。”
构成违法发放贷款罪需满足两个核心条件:其一,违反国家规定,指违反法律、行政法规,而非银行内部规定或金融监管部门某个文件;司法实践中法院一般参照《商业银行法》《贷款通则》及“三个办法一个指引”来判断银行工作人员是否尽职到位,仅违反行内规定一般属于行政处分范畴。其二,数额巨大或者造成重大损失。
根据2022年修订的立案追诉标准:违法发放贷款数额在200万元以上,或者造成直接经济损失数额在50万元以上,两个条件满足一个即可立案。宋宛秦律师特别澄清了两个实务关键点:“哪怕这个贷款全收回来,一分钱的损失都没有,但只要违规放款的数额达到200万以上,也能够立案”;反过来,借款人只申请100万元但全部逾期形成不良、损失超过50万元,同样可以立案。其二,放款数额可以累计计算,并非单笔超过200万才算,最高额借款合同项下每一笔借据、每一次放款都要累加。
关于责任划分,她直言行业里的一句玩笑话:“有一个玩笑话,客户经理就是违法发放贷款的替罪的。” 但她强调,责任划分并非“谁签字多谁责任重”,而是看谁作用最大、主观恶性最强,大致分四档: 第一档,拍板的人。支行行长、分行行长、总行分管信贷副行长等有最终审批权者,指定放贷、明知有问题仍坚持放的,是主犯,责任最重;第二档,主动造假的人。明知资料是假仍帮助包装、圆谎甚至教企业造假的客户经理;第三档,明知有问题但不反对、只是执行的人;第四档,纯流程性岗位。只做形式审查、无实质审查权限者,一般责任最轻。
这一追责格局正在持续收紧。吉林省四平市中级人民法院(2026)吉03刑终37号双辽吉银村镇银行违法放贷案中,十几名银行员工全部被追责,其中5名员工以“领导让放的、自己是工具人”为由提起上诉,二审法院全部驳回。她认为这体现了对金融犯罪全链条打击的裁判倾向:“出了问题很有可能就是全链条的追责。从一开始这个客户怎么来的、客户经理怎么调查的,再到审查岗审批岗有没有隐瞒问题、掩饰问题,再到贷后岗有没有及时催收,都有可能会被追责。”
几乎所有涉案客户经理都会说“我不知道资料是假的,是客户骗了我”。宋宛秦律师指出,司法实践看的是客观证据:“法院并不是看你是怎么说的,往往是看客观证据。”公检法机关通常会追问:工作多久、在哪些岗位工作过;有没有去现场调查、和谁去的、有没有现场照片;资产负债表上固定资产5000万元怎么核对、存货现值2000万元去仓库看过没有;购销合同是真是假,贷款为何放款后立刻回流他人账户,借款人与担保人是否关联公司。法律上区分“明知”与“应知”:“明知”是一开始就知道;“应知”是作为专业银行从业人员,按岗位职责和调查经验本应能够发现问题。“如果说这些问题都没有办法给出合理的解释,大概率就会认定是你应当知道的。”例外情形是客户造假过于隐蔽,如假离婚证、伪造公章,普通人肉眼难以识别,只要尽到审查义务并留下审查痕迹,一般不会追究刑责。
“贷前调查是贷款办理流程里最关键的一环,前面调查做扎实了,后面审批、放款、贷后都是顺水推舟;前面埋了雷,后面早晚要炸。”贷前调查不实的责任由轻到重分三层:最轻是内部行政问责,警告、记过、扣绩效、降职直至开除,绝大多数银行人遇到的是这一层;中间是监管处罚,金融监管部门对银行及直接责任人罚款,个人罚款一般几万到几十万元;最重才是刑事犯罪,即违法发放贷款罪。她提到网上流传的段子:“第一年业务标兵,第二年催收标兵,第三年核销能手,第四年典型案例,第五年查无此人。”
责任的分界线核心看两点:一是看有无“明知”,企业提供的假流水伪造逼真、常规核查发现不了,属于“没查出来”,是工作失误;企业明说“流水是做的”仍上报,属于“明知”,是故意违规,严重的即构成犯罪。二是看后果,调查不细但贷款正常归还,大概率不会移送;贷款收不回造成重大损失,则倒查追责,损失越大追得越狠。
针对很多人理解的“形式审查”,她特别纠正:“形式审查并不是说你不审查,也不是说你只看这个份数够不够,是说要你按照规定的形式和程序去调查。被追究刑事责任的银行人,绝大多数就是连形式审查都没有做到位。”财报数据前后矛盾、勾稽关系对不上,企业根本不经营、去厂里看一眼就能发现,抵押物在城郊、评估报告却显示3万元一平米——这些问题只要按程序实地调查,本不难发现。
关于调查报告怎么写才能自保,她给出最朴实也最核心的标准:“你看到了什么,你做了什么,你发现了什么,你就写什么。”通篇“根据企业提供的资料显示”“企业称”“详见附件”而没有一句自己的判断和核实,这种调查报告“说得好听点叫资料搬运工,说得难听点那就是失职”。客户经理的核心职责是调查与如实反映情况,把查到的风险点、疑点原原本本写进报告,交由审批岗判断。调查报告不是免责声明,而是工作留痕——“写得越具体、越真实、越有自己的判断,反而越能保护自己”。她反复强调一个底层逻辑:“批不批是审批岗的事,写不写是你的事;你写了,批下来了,出了事审批岗承担主要责任;你不写,最后出了事,就是你的责任。”
她总结了客户经理最容易栽跟头的四个环节,以及对应的保命动作:一是实地调查走过场,门口拍照、喝杯茶就走,车间没进、仓库没看、工人没聊。保命动作:实地调查做到“三见”——见人,见法定代表人、实际控制人;见物,见抵押物、生产设备;见经营,见车间运行、仓库库存、工人在岗,逐项拍照留证,照片最好本人出镜或使用水印相机。二是面签不规范,大股东代小股东签字、不核对身份证,事后担保人否认签字。保命动作:双人面签、核对身份证原件、留存签字照片或视频。三是流水核实不认真,只看余额和进账总额。保命动作:流水至少查近6个月,重点看大额整数快进快出、对手方是否集中在关联公司、月末季末有无异常大额进账。 四是该提的风险不提、帮着“美化”报告,这是最致命的。保命动作:如实记录所有疑点,不替客户包装风险。
宋宛秦律师用一句话点透AB贷的本质:“AB贷这个东西说穿了就是一句话:A是想用款的人,但是征信很差,贷不到钱,于是就找到征信好的B,用他的名义贷款。”她评价:“AB贷我觉得就有点像这个特洛伊里面的这个木马。”它的要害在于“利用了人与人之间最真诚的、最基本的信任”,“常常就是发生在这种亲戚朋友之间的、同事之间的、老乡之间的”。
她将AB贷的完整操作流程拆解为五步,步步都是设计:第一步,找到A。助贷公司通过各种渠道锁定征信不好、负债高、急用钱的人。第二步,给A画饼洗脑——“你征信不行没关系,我们有内部渠道,只要找一个征信好的朋友来帮个忙,不用他担保、不用他还钱,就是走个流程、增个信。”第三步,忽悠B。以“增信人”“见证人”“紧急联系人”等名义让B帮忙签字、扫脸,很多B抹不开面子就签了。第四步,偷梁换柱。签字时助贷公司拿B的手机操作,各种协议“刷刷地签”,B根本来不及看,最终借款人写的是B的名字,贷款放进B的账户。第五步,抽成跑路。贷款到账后当场转走15%到30%当“服务费”,最夸张的抽成达70%到80%;A还几期后断供,银行开始催收B,B才发现贷款在自己名下。
关于AB贷的法律定性,她给出核心判断标准:“定性的关键就一条:B到底知不知道自己是借款人、有没有被骗签字。被骗了,就是刑事诈骗;没被骗、只是帮朋友,那就是民事纠纷。”
司法实践中大致分为三档:第一档,诈骗罪或合同诈骗罪:B完全被骗,从头到尾不知道自己是借款人,以为只是“增信”“见证”“走流程”,中介和A合伙虚构事实、隐瞒真相,把钱分了,属于典型诈骗。比如2026年河南平顶山案,一个三十多名员工的商务咨询公司专门培训话术、诱导征信不良者找朋友“增信”,实际就是AB贷,警方全链条打掉,定的也是诈骗。第二档,骗取贷款罪:B知道自己是借款人并同意签字,但贷款资料是假的,属于B与A、中介一起用假材料骗银行贷款。第三档,纯民事纠纷:B完全知情、主动签字贷款,银行找B还钱,B再向A追偿,属民间借贷,不涉刑事。典型案例如2026年上海松江法院审理的吴某某案:被告人将自己包装成“做生意的大老板”,以“帮我授个信、钱我来还、就是走个流程”为由借用征信良好的前同事名义,从多家银行贷款70余万元全部挥霍,仅还几期,最终以诈骗罪被判刑11年。
针对不同角色的应对方案,她给出明确建议: 对B也就是背债人,第一件事是立刻报警,“报警的时间越早,证据是越好固定的”;报警时要讲清谁叫你去的、当时怎么说的、签了什么字、钱去了哪里、自己有没有拿钱。但她提醒,不是所有AB贷都能立案,关键要看有无证据证明被骗,比如聊天记录、录音、证人,能够证明对方当时跟你说的是“就是个见证”、“不用你还钱”,仅有“我被骗了”的自述,立案会比较难;刑事立不上案,可走民事途径,起诉撤销贷款合同或起诉A和中介还钱,确有法院审理清楚后支持合同无效。对A也就是找朋友背锅的人,“第一时间赶快去把这个钱还上,争取能够取得B的谅解”,因为A的身份很可能从“客户”变成“诈骗共犯”——“这个B之所以能过来,是你把B叫过来的,你也配合忽悠了,但这个钱最终你也用了,毫无疑问你肯定是这里面的一个共犯”。
谈及助贷公司在骗局中的定位,宋宛秦律师直言:“助贷公司是整场骗局的策划者,或者叫操盘手,绝对不是简单的牵线搭桥。”她将其角色归纳为三类:话术设计者,编造“增信人”“见证人”“还款监督人”等法律上根本不存在的概念;流程操控者,精确设计每个界面停留几秒、哪里快速划过、哪里需要人脸验证,线下办贷还常与银行内部人员违规合作、里应外合;资金截留者,贷款到账第一时间转走15%到30%“服务费”。司法实践中,助贷公司一般被认定为主犯;仅负责引流、未参与后续流程的小中介,有可能被认定为从犯,但“只要参与了话术忽悠、参与了签字、参与了分赃,基本上都是要被定责的”。
一旦公司被认定为诈骗团伙,内部岗位风险呈梯队分布:第一梯队,必抓,是老板、股东、核心管理层;第二梯队,大概率抓,是销售骨干、话术培训师、操盘手,“你在里面拿工资、拿提成,你就是这里面的一个成员,一样是要担责的”;第三梯队,有风险,是财务、人事、行政,其中财务天天经手资金,若参与资金转移、走账回流大概率担责;第四梯队,争取不起诉概率较大,是前台、保洁等完全不接触业务的纯后勤,一般配合调查后即可离开。
2026年8月,广东梅州警方打掉一个106人的助贷诈骗团伙,从信息端、引流端、线下端、话务端到催收分工明确,专门筛选征信薄弱、急需用钱的人实施AB贷等套路,最终被“一锅端”。宋宛秦律师借此提醒从业者:“千万不要觉得我就是这个公司的一个小销售,或者是我就是一个打电话邀约的,跟自己没什么关系。”
关于当前监管态势,她梳理了两条核心新规:2025年10月助贷新规落地后,银行对合作助贷机构实行白名单制,只有合规头部平台才能进入白名单,仍按老一套造假、乱收费、兜底担保操作的中小助贷公司基本没有出路。2026年8月《个人贷款业务明示综合融资成本规定》要求贷款费用“一表明示、全成本覆盖”,再搞“砍头息”“隐形收费”“会员费”就是与监管直接对抗。
当前打击重点包括三类:骗贷类,包装客户骗银行钱,尤其是注册空壳公司、做流水、造购销合同套取低息经营贷;诈骗类,AB贷、套路贷、“黑户能贷”“内部渠道”等骗客户钱,强调全链条打击;非法放贷类,未经监管部门批准、以营利为目的、经常性向不特定对象放贷,2年内向不特定多人出借资金10次以上即构成非法经营罪。此外,很多助贷公司靠买卖公民个人信息获客,本身即涉嫌侵犯公民个人信息罪。
宋宛秦律师认为,助贷本身合法,本质是信息中介、服务中介,关键在于不越界。合规经营须守住三条底线: 不碰钱——贷款资金不从助贷公司过手,服务费明码标价、签服务合同,不代收贷款、不搞资金池; 不造假——可以帮客户整理、优化资料呈现,但不能帮造假,否则就是骗贷共犯; 不兜底——不能说“包批”“包过”“贷不下来我赔”,一旦承诺兜底就变成需要牌照的信用中介,没有牌照即涉嫌非法经营。
采访临近结束,宋宛秦律师对银行工作人员、助贷从业者与普通公众留下一句忠告:“所有的事情千万不要乱签字,所有的业务也不要乱担保,也不要因为利益去专门去做一些事情。当你在凝望深渊的时候,深渊也在凝望你。”她的另一句原话同样值得所有人记住:“别给任何人做担保人,别帮任何人贷款,也别让任何人帮你贷款,除非你能心甘情愿地帮他偿还这些债务。因为人情在债务面前,一文不值。”
从银行到律所,宋宛秦律师说自己已经度过转行后最艰难的时期。她这样鼓励同样走在转型路上的人:“也许刚开始的时候可能会比较困难,但一定要勇敢地跳出来那一步,等你回头去看的时候,你会发现这个外面的风景太好了。任何时候都要勇敢地相信自己,要毫无保留地支持自己,永远做自己最坚强的那个后盾。”她保留着从业之初的信念:“我相信这个世界上有一束光是为我打的,有一个人是为我而来的。”
AI 从整集转写里归纳的,不是节目方的宣传语
违法发放贷款罪的两个立案门槛:违规放款二百万以上或损失五十万以上,满足其一即可,贷款结清也不免责。
嘉宾在农商行十一年做过全部信贷岗位,又转做金融刑辩,能同时讲清银行内部运作和法院的证据审查逻辑。
催收时给两天没吃饭的女客户买了一个面包,对方当场哭了;怀孕三十九周还开车一个多小时上门催收。
AI 读完整集转写后给出的推荐理由
一个在农商行干了十一年、做过客户经理和审批岗的律师,把银行放贷的每个环节拆开讲:为什么一分钱没拿也可能构成违法发放贷款罪,二百万和五十万这两个立案数字怎么算,法院会问你固定资产五千万是怎么核对的。后半段完整拆解AB贷五步套路,讲到五百万贷款被中介抽走三百万的真实案子,还有她怀孕三十九周上门催收、车后备箱常备折叠床的经历。
由 AI 从整集转写生成,是创作者说明之外的补充
山西君瀚律师事务所宋宛秦律师在农商银行工作十一年,做过客户经理、审查岗、审批岗,转型后专攻金融刑事辩护。这期节目系统拆解了贷款链条上的刑事风险:违法发放贷款罪的核心误区是“没拿钱就没事”,立案标准为违规放款二百万以上或损失五十万以上,满足其一即可;法院看客观证据而非辩解,“明知或应知”是关键分界;贷前调查不实分内部追责、行政处罚、刑事三层,全链条追责趋势明显。节目还完整拆解了AB贷的五步套路、助贷公司在骗局中的操盘手角色、从业者的四档风险梯队,以及被卷入后A和B各自的应对方式。最后给出助贷公司合规转型的三条建议,并以几段真实的催收往事收尾。
点一章从那里开始播 · 与上面创作者标的时间点各自独立
开场:悬在银行人头上的那把剑
用几段金句预告本期核心:银行人说三千指三千万、业务标兵到查无此人的五年轨迹、调查报告是工作留痕而非免责声明。主播交代嘉宾宋宛秦十一年农商行经历与本期四大议题。
一笔贷款要经过五种岗位
嘉宾拆解营销岗、调查岗、审查岗、审批岗、信贷内勤的分工,自述二百万以内审批权限,并解释离开银行是因为看到身边人因放贷出事。
没拿一分钱也可能构罪
违法指的是违反法律和行政法规,法院参照商业银行法、贷款通则、三个办法一个指引。追责原因分三类:明知造假仍上报、违反程序、收好处费或接受提拔暗示。
立案标准:二百万与五十万
2022年立案追诉标准:违规放款二百万以上或直接损失五十万以上,满足其一即可。贷款结清也不免责。数额按一般贷款与最高额借款分别计算。
钱见多了,底线就松了
银行人对大额数字习以为常,客户说“两个”指两个亿。长期接触大额资金会让人产生能消化窟窿的错觉,心态失衡后一步步沦陷。
追责看作用大小,不看签字多少
责任从重到轻:拍板指使的、主动造假的、明知有问题仍执行的、纯流程岗位。双辽吉银村镇银行案十几名员工全被追责,五人不服上诉被驳回。
法院问的那一串问题
“我不知道资料是假的”几乎人人这么说,但法院看客观证据:工作多久、去没去现场、固定资产怎么核对、存货看没看、贷款为何回流。给不出解释就认定应知。
贷前调查不实的三层后果
内部处分、监管行政处罚、刑事三层。区分关键在有没有明知或应知,以及后果是否严重。业务标兵到查无此人的段子,嘉宾说自己占了前两样。
形式审查不是不审查
监管要求尽职调查,被追责者绝大多数连形式审查都没做到位。调查报告要写看到什么、做了什么、发现什么。领导强令放款时要留痕,先保命要紧。
贷前调查三个最容易踩的坑
实地调查走过场、面签不规范、流水审查不认真。对应做法是见人见物见经营、双人面签留影像、看交易对手与快进快出。安稳退休就是最大褒奖。
AB贷:利用信任的特洛伊木马
五步套路:找征信差的A、画饼洗脑、忽悠B当见证人、拿B手机偷梁换柱签字、抽走百分之十五到三十服务费。真实案例中五百万贷款被中介拿走三百万。
助贷公司是操盘手,不是牵线人
助贷本身合法,越界才成黑灰产。助贷公司是话术设计者、流程操控者、资金截流者,司法实践中一般定主犯。梅州106人助贷诈骗团伙被一锅端。
助贷从业者的四档风险梯队
老板股东管理层最重,销售骨干与话术培训师次之,财务人事再次,前台保洁最轻。B要第一时间报警固定证据,A要赶紧还钱争取谅解。
助贷公司想上岸,先砍三块业务
造假业务、碰钱业务、买信息获客是三条红线。录制当天八部门金融产品网络营销管理办法实施,黑户可贷、不看征信的广告正式踩线。
孤身见大哥:一次真实的催收险情
嘉宾自述外号梅超风、裘千仞。为续贷孤身赴中介大哥办公室,被要求写担保,靠示弱与眼泪脱身。后收到恐吓信息,行长给她停职处分让她休假。
后备箱里的折叠床
催收是剃骨刀,先逼自己再逼客户。车后备箱常备夏凉被和折叠床,在客户家住过。怀孕三十九周还跟同事开车一个多小时去外地催收。
结尾:不要乱签字,不要乱担保
嘉宾谈转型律师初期的低谷,靠听播客给自己力量,鼓励中年转行律师勇敢跳出来。最后一句忠告:凝望深渊时,深渊也在凝望你。
11 月 2 日 · 1 小时 11 分

10 月 19 日 · 48 分钟
EP-104-对话【洛杉矶华人诉讼律师吴胜男】中国企业在美国被起诉怎么办?
10 月 6 日 · 1 小时 16 分
EP-102-【便士报→短视频】律师自媒体&百年报业的历史回眸
9 月 27 日 · 1 小时 21 分
法言法语 | 法律人的假面舞会 · 10 月 2 日 · 1 小时 27 分
本期嘉宾——宋宛秦律师,来自山西君瀚律师事务所。她曾在山西一家头部农商银行工作整整11年,从一线小微客户经理做起,7年基层业务历练后转任对公客户经理,后续又通过行内选拔担任审查岗、审批岗,拥有200万元以内贷款的独立审批权限,同时也是行内认证的信贷业务内训师。完整经历过信贷业务从获客、贷前调查、审查审批、放款复核到贷后管理的全流程,见过大量合规与违规的真实案例,也亲眼见过身边同行因信贷问题被追责。也正是因为亲眼目睹身边朋友因发放违法贷款出事,她下定决心备战法考,一次性通过后,“想了三天,5月4号就提出来我要去辞职了”,从银行离职转型律师。如今执业方向聚焦金融领域民事纠纷与金融刑事辩护,既懂银行内部的运作逻辑、岗位痛点,又熟悉刑事司法的裁判标准与证据规则,是少有的兼具银行内部全流程经验与金融刑辩实务的律师。
很多银行信贷从业者、助贷行业从业人员,还有普通老百姓,都会遇到这些现实而尖锐的问题: 银行工作人员没有收受贿赂、没有拿好处费,只是听从领导安排办理业务,也会涉嫌违法发放贷款罪吗?违法发放贷款罪最新立案追诉标准是多少?贷款发生风险之后,到底谁要承担刑事责任?行长、审批人、客户经理、后台流程岗,责任是怎么划分的?司法实践中“领导安排我这么做”能不能成为免责理由?银行做贷前调查,怎么做才算真正尽职?调查报告应该怎么写才能够起到自我保护的效果?实地走访、双人面签、流水核查有哪些实务保命操作?什么是AB贷?AB贷完整的运作套路是什么?被亲戚朋友忽悠,以“见证人、增信人”名义签字,结果变成实际借款人背上巨额债务,属于民事借款纠纷还是刑事诈骗?遭遇AB贷背债之后,受害者应该怎么报警,需要准备哪些证据?什么情况下公安不予刑事立案,刑事走不通该如何通过民事诉讼维权?现在助贷行业监管越来越严,助贷公司仅仅做信息中介,为什么整个公司全员被刑事打击?助贷内部不同岗位,老板、销售、话术培训、财务、行政前台分别是什么风险等级?当前监管重点打击哪几类助贷业务?助贷机构想要合规经营,必须守住哪三条不能碰的红线?
本期接近两小时深度访谈,宋宛秦律师结合自己11年银行一线从业经历,结合多地公开生效司法判例,系统拆解信贷全链条刑事风险,既有法条标准解读,也有一线可落地的自保操作。
宋宛秦律师指出,银行从业人员对这个罪名存在一个最普遍的认知误区:“以为只有收了客户的这种好处费,放了这种违规贷款才能够构罪。其实哪怕你一分钱都没有拿,只要说在这个放贷的过程中你存在违法行为,就有可能会构罪。”
她总结实践中被追责的三类高频情形,几乎覆盖了绝大多数涉案案例:第一类,明知企业资料有假仍上报。比如企业是空壳公司、财报经过粉饰、抵押物高评高贷、关联企业互保,客户经理尽职调查本可发现,但碍于领导“这个客户要保”“这是谁家的关系”等压力仍选择上报;贷款收不回来,“第一个找的就是客户经理,第一个看的就是信贷档案里面的调查报告”。第二类,违反程序放贷,如该做的贷前调查没做、该实地核保没去、该双人面签只去一人、未落实贷审会增信措施就提前放款。第三类,拿了好处的,收好处费、返点后开绿灯,此类往往数罪并罚,同时触犯违法发放贷款罪与非国家工作人员受贿罪。她特别感慨:“最可惜的是那些比较【听话】的基层员工,领导安排什么就做什么,实际也没捞到什么好处。”
构成违法发放贷款罪需满足两个核心条件:其一,违反国家规定,指违反法律、行政法规,而非银行内部规定或金融监管部门某个文件;司法实践中法院一般参照《商业银行法》《贷款通则》及“三个办法一个指引”来判断银行工作人员是否尽职到位,仅违反行内规定一般属于行政处分范畴。其二,数额巨大或者造成重大损失。
根据2022年修订的立案追诉标准:违法发放贷款数额在200万元以上,或者造成直接经济损失数额在50万元以上,两个条件满足一个即可立案。宋宛秦律师特别澄清了两个实务关键点:“哪怕这个贷款全收回来,一分钱的损失都没有,但只要违规放款的数额达到200万以上,也能够立案”;反过来,借款人只申请100万元但全部逾期形成不良、损失超过50万元,同样可以立案。其二,放款数额可以累计计算,并非单笔超过200万才算,最高额借款合同项下每一笔借据、每一次放款都要累加。
关于责任划分,她直言行业里的一句玩笑话:“有一个玩笑话,客户经理就是违法发放贷款的替罪的。” 但她强调,责任划分并非“谁签字多谁责任重”,而是看谁作用最大、主观恶性最强,大致分四档: 第一档,拍板的人。支行行长、分行行长、总行分管信贷副行长等有最终审批权者,指定放贷、明知有问题仍坚持放的,是主犯,责任最重;第二档,主动造假的人。明知资料是假仍帮助包装、圆谎甚至教企业造假的客户经理;第三档,明知有问题但不反对、只是执行的人;第四档,纯流程性岗位。只做形式审查、无实质审查权限者,一般责任最轻。
这一追责格局正在持续收紧。吉林省四平市中级人民法院(2026)吉03刑终37号双辽吉银村镇银行违法放贷案中,十几名银行员工全部被追责,其中5名员工以“领导让放的、自己是工具人”为由提起上诉,二审法院全部驳回。她认为这体现了对金融犯罪全链条打击的裁判倾向:“出了问题很有可能就是全链条的追责。从一开始这个客户怎么来的、客户经理怎么调查的,再到审查岗审批岗有没有隐瞒问题、掩饰问题,再到贷后岗有没有及时催收,都有可能会被追责。”
几乎所有涉案客户经理都会说“我不知道资料是假的,是客户骗了我”。宋宛秦律师指出,司法实践看的是客观证据:“法院并不是看你是怎么说的,往往是看客观证据。”公检法机关通常会追问:工作多久、在哪些岗位工作过;有没有去现场调查、和谁去的、有没有现场照片;资产负债表上固定资产5000万元怎么核对、存货现值2000万元去仓库看过没有;购销合同是真是假,贷款为何放款后立刻回流他人账户,借款人与担保人是否关联公司。法律上区分“明知”与“应知”:“明知”是一开始就知道;“应知”是作为专业银行从业人员,按岗位职责和调查经验本应能够发现问题。“如果说这些问题都没有办法给出合理的解释,大概率就会认定是你应当知道的。”例外情形是客户造假过于隐蔽,如假离婚证、伪造公章,普通人肉眼难以识别,只要尽到审查义务并留下审查痕迹,一般不会追究刑责。
“贷前调查是贷款办理流程里最关键的一环,前面调查做扎实了,后面审批、放款、贷后都是顺水推舟;前面埋了雷,后面早晚要炸。”贷前调查不实的责任由轻到重分三层:最轻是内部行政问责,警告、记过、扣绩效、降职直至开除,绝大多数银行人遇到的是这一层;中间是监管处罚,金融监管部门对银行及直接责任人罚款,个人罚款一般几万到几十万元;最重才是刑事犯罪,即违法发放贷款罪。她提到网上流传的段子:“第一年业务标兵,第二年催收标兵,第三年核销能手,第四年典型案例,第五年查无此人。”
责任的分界线核心看两点:一是看有无“明知”,企业提供的假流水伪造逼真、常规核查发现不了,属于“没查出来”,是工作失误;企业明说“流水是做的”仍上报,属于“明知”,是故意违规,严重的即构成犯罪。二是看后果,调查不细但贷款正常归还,大概率不会移送;贷款收不回造成重大损失,则倒查追责,损失越大追得越狠。
针对很多人理解的“形式审查”,她特别纠正:“形式审查并不是说你不审查,也不是说你只看这个份数够不够,是说要你按照规定的形式和程序去调查。被追究刑事责任的银行人,绝大多数就是连形式审查都没有做到位。”财报数据前后矛盾、勾稽关系对不上,企业根本不经营、去厂里看一眼就能发现,抵押物在城郊、评估报告却显示3万元一平米——这些问题只要按程序实地调查,本不难发现。
关于调查报告怎么写才能自保,她给出最朴实也最核心的标准:“你看到了什么,你做了什么,你发现了什么,你就写什么。”通篇“根据企业提供的资料显示”“企业称”“详见附件”而没有一句自己的判断和核实,这种调查报告“说得好听点叫资料搬运工,说得难听点那就是失职”。客户经理的核心职责是调查与如实反映情况,把查到的风险点、疑点原原本本写进报告,交由审批岗判断。调查报告不是免责声明,而是工作留痕——“写得越具体、越真实、越有自己的判断,反而越能保护自己”。她反复强调一个底层逻辑:“批不批是审批岗的事,写不写是你的事;你写了,批下来了,出了事审批岗承担主要责任;你不写,最后出了事,就是你的责任。”
她总结了客户经理最容易栽跟头的四个环节,以及对应的保命动作:一是实地调查走过场,门口拍照、喝杯茶就走,车间没进、仓库没看、工人没聊。保命动作:实地调查做到“三见”——见人,见法定代表人、实际控制人;见物,见抵押物、生产设备;见经营,见车间运行、仓库库存、工人在岗,逐项拍照留证,照片最好本人出镜或使用水印相机。二是面签不规范,大股东代小股东签字、不核对身份证,事后担保人否认签字。保命动作:双人面签、核对身份证原件、留存签字照片或视频。三是流水核实不认真,只看余额和进账总额。保命动作:流水至少查近6个月,重点看大额整数快进快出、对手方是否集中在关联公司、月末季末有无异常大额进账。 四是该提的风险不提、帮着“美化”报告,这是最致命的。保命动作:如实记录所有疑点,不替客户包装风险。
宋宛秦律师用一句话点透AB贷的本质:“AB贷这个东西说穿了就是一句话:A是想用款的人,但是征信很差,贷不到钱,于是就找到征信好的B,用他的名义贷款。”她评价:“AB贷我觉得就有点像这个特洛伊里面的这个木马。”它的要害在于“利用了人与人之间最真诚的、最基本的信任”,“常常就是发生在这种亲戚朋友之间的、同事之间的、老乡之间的”。
她将AB贷的完整操作流程拆解为五步,步步都是设计:第一步,找到A。助贷公司通过各种渠道锁定征信不好、负债高、急用钱的人。第二步,给A画饼洗脑——“你征信不行没关系,我们有内部渠道,只要找一个征信好的朋友来帮个忙,不用他担保、不用他还钱,就是走个流程、增个信。”第三步,忽悠B。以“增信人”“见证人”“紧急联系人”等名义让B帮忙签字、扫脸,很多B抹不开面子就签了。第四步,偷梁换柱。签字时助贷公司拿B的手机操作,各种协议“刷刷地签”,B根本来不及看,最终借款人写的是B的名字,贷款放进B的账户。第五步,抽成跑路。贷款到账后当场转走15%到30%当“服务费”,最夸张的抽成达70%到80%;A还几期后断供,银行开始催收B,B才发现贷款在自己名下。
关于AB贷的法律定性,她给出核心判断标准:“定性的关键就一条:B到底知不知道自己是借款人、有没有被骗签字。被骗了,就是刑事诈骗;没被骗、只是帮朋友,那就是民事纠纷。”
司法实践中大致分为三档:第一档,诈骗罪或合同诈骗罪:B完全被骗,从头到尾不知道自己是借款人,以为只是“增信”“见证”“走流程”,中介和A合伙虚构事实、隐瞒真相,把钱分了,属于典型诈骗。比如2026年河南平顶山案,一个三十多名员工的商务咨询公司专门培训话术、诱导征信不良者找朋友“增信”,实际就是AB贷,警方全链条打掉,定的也是诈骗。第二档,骗取贷款罪:B知道自己是借款人并同意签字,但贷款资料是假的,属于B与A、中介一起用假材料骗银行贷款。第三档,纯民事纠纷:B完全知情、主动签字贷款,银行找B还钱,B再向A追偿,属民间借贷,不涉刑事。典型案例如2026年上海松江法院审理的吴某某案:被告人将自己包装成“做生意的大老板”,以“帮我授个信、钱我来还、就是走个流程”为由借用征信良好的前同事名义,从多家银行贷款70余万元全部挥霍,仅还几期,最终以诈骗罪被判刑11年。
针对不同角色的应对方案,她给出明确建议: 对B也就是背债人,第一件事是立刻报警,“报警的时间越早,证据是越好固定的”;报警时要讲清谁叫你去的、当时怎么说的、签了什么字、钱去了哪里、自己有没有拿钱。但她提醒,不是所有AB贷都能立案,关键要看有无证据证明被骗,比如聊天记录、录音、证人,能够证明对方当时跟你说的是“就是个见证”、“不用你还钱”,仅有“我被骗了”的自述,立案会比较难;刑事立不上案,可走民事途径,起诉撤销贷款合同或起诉A和中介还钱,确有法院审理清楚后支持合同无效。对A也就是找朋友背锅的人,“第一时间赶快去把这个钱还上,争取能够取得B的谅解”,因为A的身份很可能从“客户”变成“诈骗共犯”——“这个B之所以能过来,是你把B叫过来的,你也配合忽悠了,但这个钱最终你也用了,毫无疑问你肯定是这里面的一个共犯”。
谈及助贷公司在骗局中的定位,宋宛秦律师直言:“助贷公司是整场骗局的策划者,或者叫操盘手,绝对不是简单的牵线搭桥。”她将其角色归纳为三类:话术设计者,编造“增信人”“见证人”“还款监督人”等法律上根本不存在的概念;流程操控者,精确设计每个界面停留几秒、哪里快速划过、哪里需要人脸验证,线下办贷还常与银行内部人员违规合作、里应外合;资金截留者,贷款到账第一时间转走15%到30%“服务费”。司法实践中,助贷公司一般被认定为主犯;仅负责引流、未参与后续流程的小中介,有可能被认定为从犯,但“只要参与了话术忽悠、参与了签字、参与了分赃,基本上都是要被定责的”。
一旦公司被认定为诈骗团伙,内部岗位风险呈梯队分布:第一梯队,必抓,是老板、股东、核心管理层;第二梯队,大概率抓,是销售骨干、话术培训师、操盘手,“你在里面拿工资、拿提成,你就是这里面的一个成员,一样是要担责的”;第三梯队,有风险,是财务、人事、行政,其中财务天天经手资金,若参与资金转移、走账回流大概率担责;第四梯队,争取不起诉概率较大,是前台、保洁等完全不接触业务的纯后勤,一般配合调查后即可离开。
2026年8月,广东梅州警方打掉一个106人的助贷诈骗团伙,从信息端、引流端、线下端、话务端到催收分工明确,专门筛选征信薄弱、急需用钱的人实施AB贷等套路,最终被“一锅端”。宋宛秦律师借此提醒从业者:“千万不要觉得我就是这个公司的一个小销售,或者是我就是一个打电话邀约的,跟自己没什么关系。”
关于当前监管态势,她梳理了两条核心新规:2025年10月助贷新规落地后,银行对合作助贷机构实行白名单制,只有合规头部平台才能进入白名单,仍按老一套造假、乱收费、兜底担保操作的中小助贷公司基本没有出路。2026年8月《个人贷款业务明示综合融资成本规定》要求贷款费用“一表明示、全成本覆盖”,再搞“砍头息”“隐形收费”“会员费”就是与监管直接对抗。
当前打击重点包括三类:骗贷类,包装客户骗银行钱,尤其是注册空壳公司、做流水、造购销合同套取低息经营贷;诈骗类,AB贷、套路贷、“黑户能贷”“内部渠道”等骗客户钱,强调全链条打击;非法放贷类,未经监管部门批准、以营利为目的、经常性向不特定对象放贷,2年内向不特定多人出借资金10次以上即构成非法经营罪。此外,很多助贷公司靠买卖公民个人信息获客,本身即涉嫌侵犯公民个人信息罪。
宋宛秦律师认为,助贷本身合法,本质是信息中介、服务中介,关键在于不越界。合规经营须守住三条底线: 不碰钱——贷款资金不从助贷公司过手,服务费明码标价、签服务合同,不代收贷款、不搞资金池; 不造假——可以帮客户整理、优化资料呈现,但不能帮造假,否则就是骗贷共犯; 不兜底——不能说“包批”“包过”“贷不下来我赔”,一旦承诺兜底就变成需要牌照的信用中介,没有牌照即涉嫌非法经营。
采访临近结束,宋宛秦律师对银行工作人员、助贷从业者与普通公众留下一句忠告:“所有的事情千万不要乱签字,所有的业务也不要乱担保,也不要因为利益去专门去做一些事情。当你在凝望深渊的时候,深渊也在凝望你。”她的另一句原话同样值得所有人记住:“别给任何人做担保人,别帮任何人贷款,也别让任何人帮你贷款,除非你能心甘情愿地帮他偿还这些债务。因为人情在债务面前,一文不值。”
从银行到律所,宋宛秦律师说自己已经度过转行后最艰难的时期。她这样鼓励同样走在转型路上的人:“也许刚开始的时候可能会比较困难,但一定要勇敢地跳出来那一步,等你回头去看的时候,你会发现这个外面的风景太好了。任何时候都要勇敢地相信自己,要毫无保留地支持自己,永远做自己最坚强的那个后盾。”她保留着从业之初的信念:“我相信这个世界上有一束光是为我打的,有一个人是为我而来的。”
AI 从整集转写里归纳的,不是节目方的宣传语
违法发放贷款罪的两个立案门槛:违规放款二百万以上或损失五十万以上,满足其一即可,贷款结清也不免责。
嘉宾在农商行十一年做过全部信贷岗位,又转做金融刑辩,能同时讲清银行内部运作和法院的证据审查逻辑。
催收时给两天没吃饭的女客户买了一个面包,对方当场哭了;怀孕三十九周还开车一个多小时上门催收。
AI 读完整集转写后给出的推荐理由
一个在农商行干了十一年、做过客户经理和审批岗的律师,把银行放贷的每个环节拆开讲:为什么一分钱没拿也可能构成违法发放贷款罪,二百万和五十万这两个立案数字怎么算,法院会问你固定资产五千万是怎么核对的。后半段完整拆解AB贷五步套路,讲到五百万贷款被中介抽走三百万的真实案子,还有她怀孕三十九周上门催收、车后备箱常备折叠床的经历。
由 AI 从整集转写生成,是创作者说明之外的补充
山西君瀚律师事务所宋宛秦律师在农商银行工作十一年,做过客户经理、审查岗、审批岗,转型后专攻金融刑事辩护。这期节目系统拆解了贷款链条上的刑事风险:违法发放贷款罪的核心误区是“没拿钱就没事”,立案标准为违规放款二百万以上或损失五十万以上,满足其一即可;法院看客观证据而非辩解,“明知或应知”是关键分界;贷前调查不实分内部追责、行政处罚、刑事三层,全链条追责趋势明显。节目还完整拆解了AB贷的五步套路、助贷公司在骗局中的操盘手角色、从业者的四档风险梯队,以及被卷入后A和B各自的应对方式。最后给出助贷公司合规转型的三条建议,并以几段真实的催收往事收尾。
点一章从那里开始播 · 与创作者标的时间点各自独立
开场:悬在银行人头上的那把剑
一笔贷款要经过五种岗位
没拿一分钱也可能构罪
立案标准:二百万与五十万
钱见多了,底线就松了
追责看作用大小,不看签字多少
法院问的那一串问题
贷前调查不实的三层后果
形式审查不是不审查
贷前调查三个最容易踩的坑
AB贷:利用信任的特洛伊木马
助贷公司是操盘手,不是牵线人
助贷从业者的四档风险梯队
助贷公司想上岸,先砍三块业务
孤身见大哥:一次真实的催收险情
后备箱里的折叠床
结尾:不要乱签字,不要乱担保
节目里自然聊到的,不是广告
AI 对内容的推测
☕🧄 这个比喻出自 2009 年周立波的一句「喝咖啡的怎么能和吃大蒜的呆在一起呢」;郭德纲后来在《你要高雅》里回了一句「雅和俗分不开,喝着咖啡就着大蒜,秋水共长天一色」。我们借它标注风格取向 —— 两端没有高下,编辑部式与熟人局式都能做出极好的节目。
https://feed.xyzfm.space/7eqvac8u69fb复制概要、章节、提及与推广标注由 AI 生成,可能有误;内容版权归创作者,声湃按创作者开放的 RSS 收录。了解收录与 RSS →