投
11 月 9 日 · 55 分钟
📙 欢迎来到《投资ABC》,这是一档由 有知有行 出品的播客节目。在这里,我们会和陈鹏博士一起,和你分享那些投资中绕不开的知识,我是 Amiee。
今年以来,只要谈到投资,似乎总绕不开 AI、AI 产业链,以及那个若有若无的泡沫。
我的信息流中,也充斥着不断反转的故事。
前 OpenAI 研究员 Leopold 靠重仓 AI 产业链创造收益神话,但一次市场回调却让杠杆吞掉了他大半收益。
6 月,社交媒体上流传着一位韩国女孩的自述:她靠股市赚到相当于五年的薪水,迎来了成年后最好的夏天;但到了 7 月,韩国股市的新闻关键词已变成「接连熔断」。
这些反转也让我陷入矛盾:既怕错过这场技术革命,又怕为一个被讲得太好、卖得太贵的故事买单。
陈博士却显得格外从容。他并不急于判断 AI 究竟是不是泡沫,只提出了一个朴素的问题:这些公司的业绩,撑得起现在的价格吗?
这让我想起一个关于价格与价值的经典比喻:价值像牵着绳子的主人,价格像一条四处奔跑的狗。它有时冲在前面,有时落在后面,但无论跑出多远,最终还是会回到主人身边。
对我而言,这更像是投资书中反复出现的、正确却有些抽象的道理;但对本期节目的嘉宾 Jason 许仲翔博士来说,却是一段切身体会。
二十多年前,Jason 刚进入投资行业,就赶上了互联网泡沫。他眼看着一家家公司起朱楼、宴宾客,也眼看着泡沫破裂后,它们的市值迅速缩水。
这段经历让 Jason 开始思考:当情绪把价格推得离价值越来越远,还有没有别的东西,可以成为投资的锚?
于是,他把目光转向营收、利润和分红——这些变化更慢,也更能反映企业经营状况的基本面数据。这套研究,后来成为了基本面指数的重要起点。
二十多年后,AI 行情让相似的问题回到我们面前:当一场真实的技术革命遇上大量资金与强烈欲望,作为个人投资者,我们该怎么做?
当然,互联网泡沫破裂是价格与价值偏离到极端时的样子。更多时候,市场只是短暂地起了一阵风,比如某个行业突然变得热门,资金与注意力随之涌入。 当风吹起来的时候,我们又能依靠什么作出自己的投资选择?欢迎收听本期节目。
欢迎点击这里,查看我们在有知有行准备的全文逐字稿、图表以及重点总结。
许仲翔(Jason):锐联集团创始人暨全球CIO。
陈鹏博士:曾担任晨星全球资产管理部总裁,管理过上千亿美元的资产;也曾是德明信基金的亚太区首席执行官。
我既怕错过 AI,又怕买到一个讲得太好、卖得太贵的故事
互联网泡沫始末:「.com」成了点石成金的咒语,直到资本开始追问,你什么时候赚钱?
当时,我们犯了两个错:低估了互联网的潜力,也高估了最热门的公司
「看见一个趋势,不等于抓住这个趋势」
当价格被情绪加上巨大噪音,还有什么能成为投资的锚?
人是环境的反应器,但怕错过的心情 ,其实不分市场
「明年什么会涨?」「不知道,但我把未来十年可能会涨、又不太相关的东西都买了」
「好资产、好价格、长期持有」的三个前提条件 ——
长期的财富积累,是收益的体现;短期的高收益,是风险的体现
互联网泡沫期间,纳斯达克100指数在 1998 年至 2000 年间涨至原来的近五倍,随后两年又经历了同样剧烈的下跌。
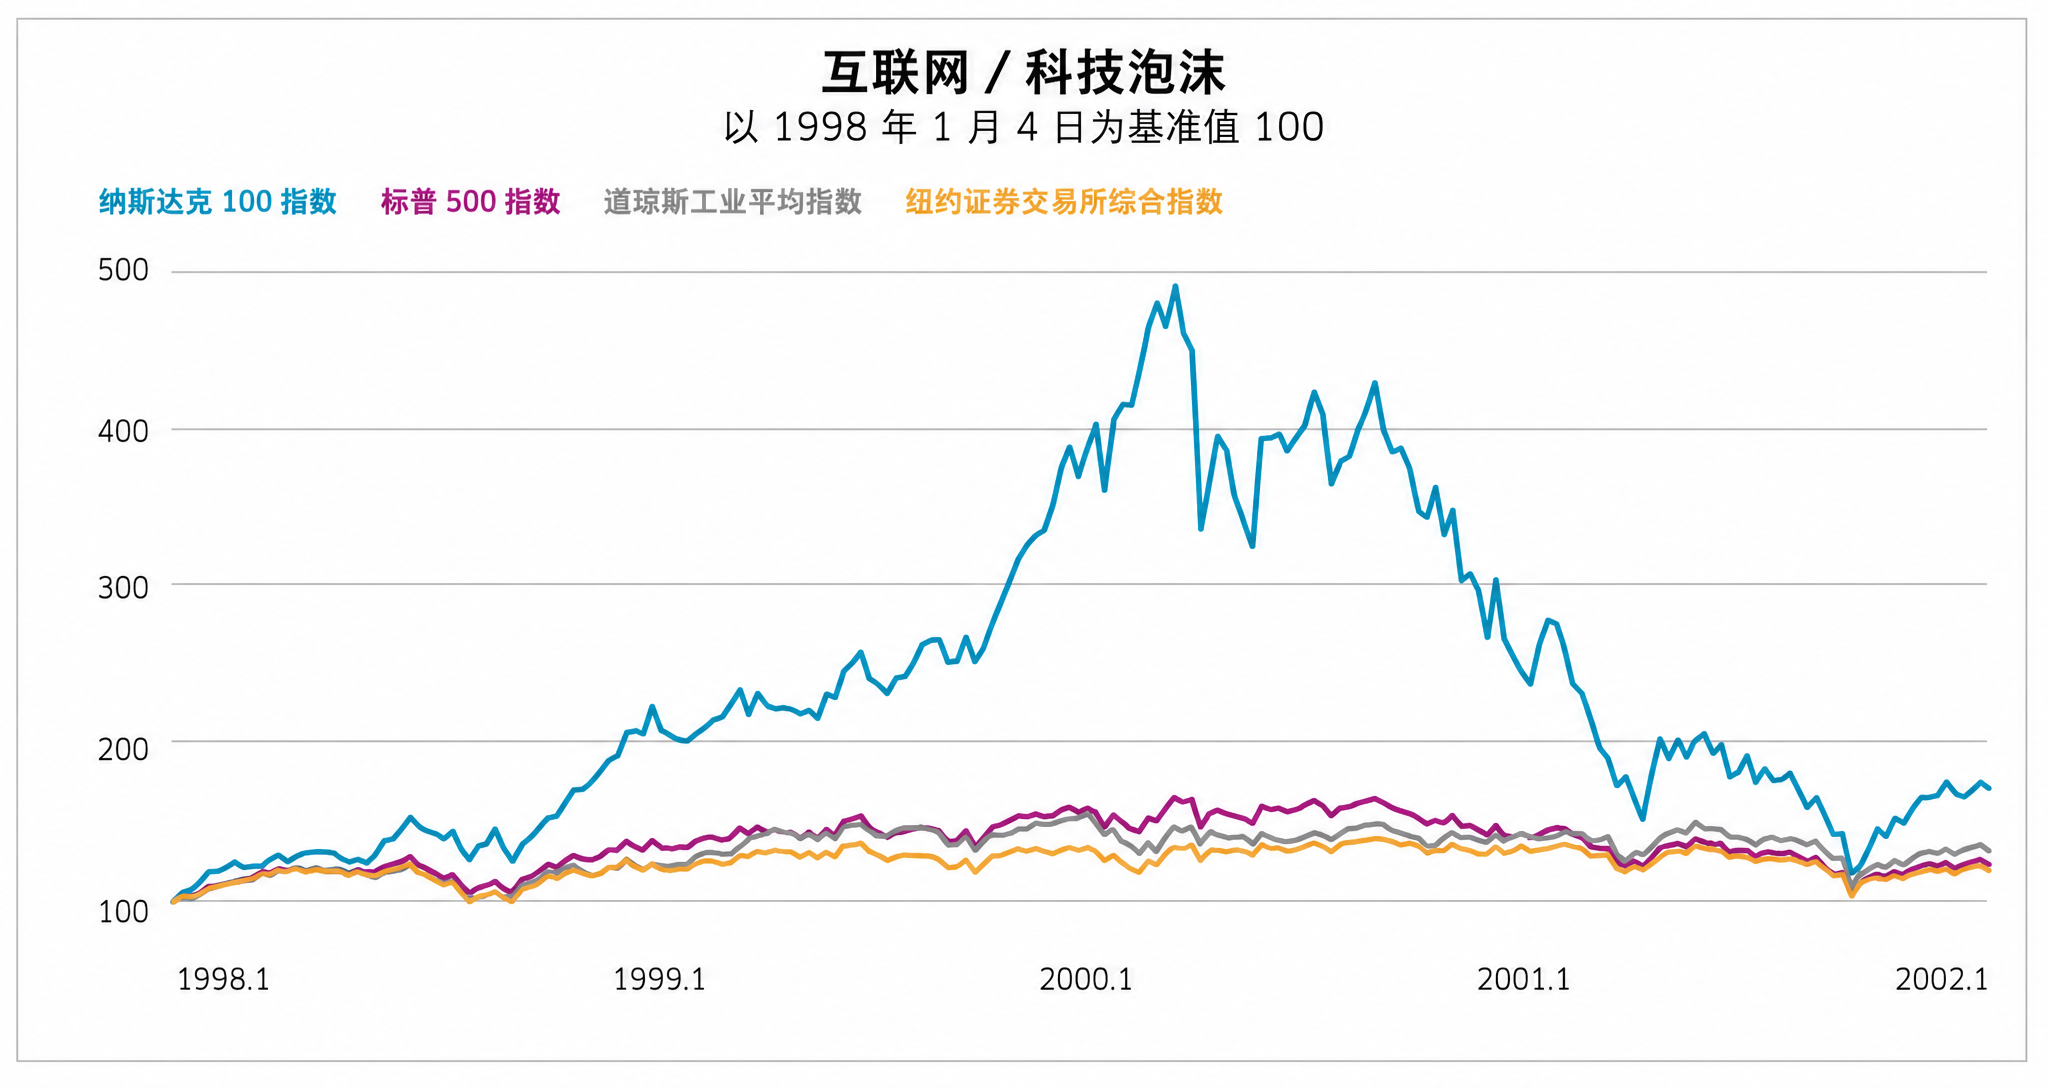
图表来源:《A Tale of Three Crises in the Past Two Decades: How Has the Nasdaq-100 Evolved?》
1999 年与 2026 年,纳斯达克 100 指数前十大公司对比
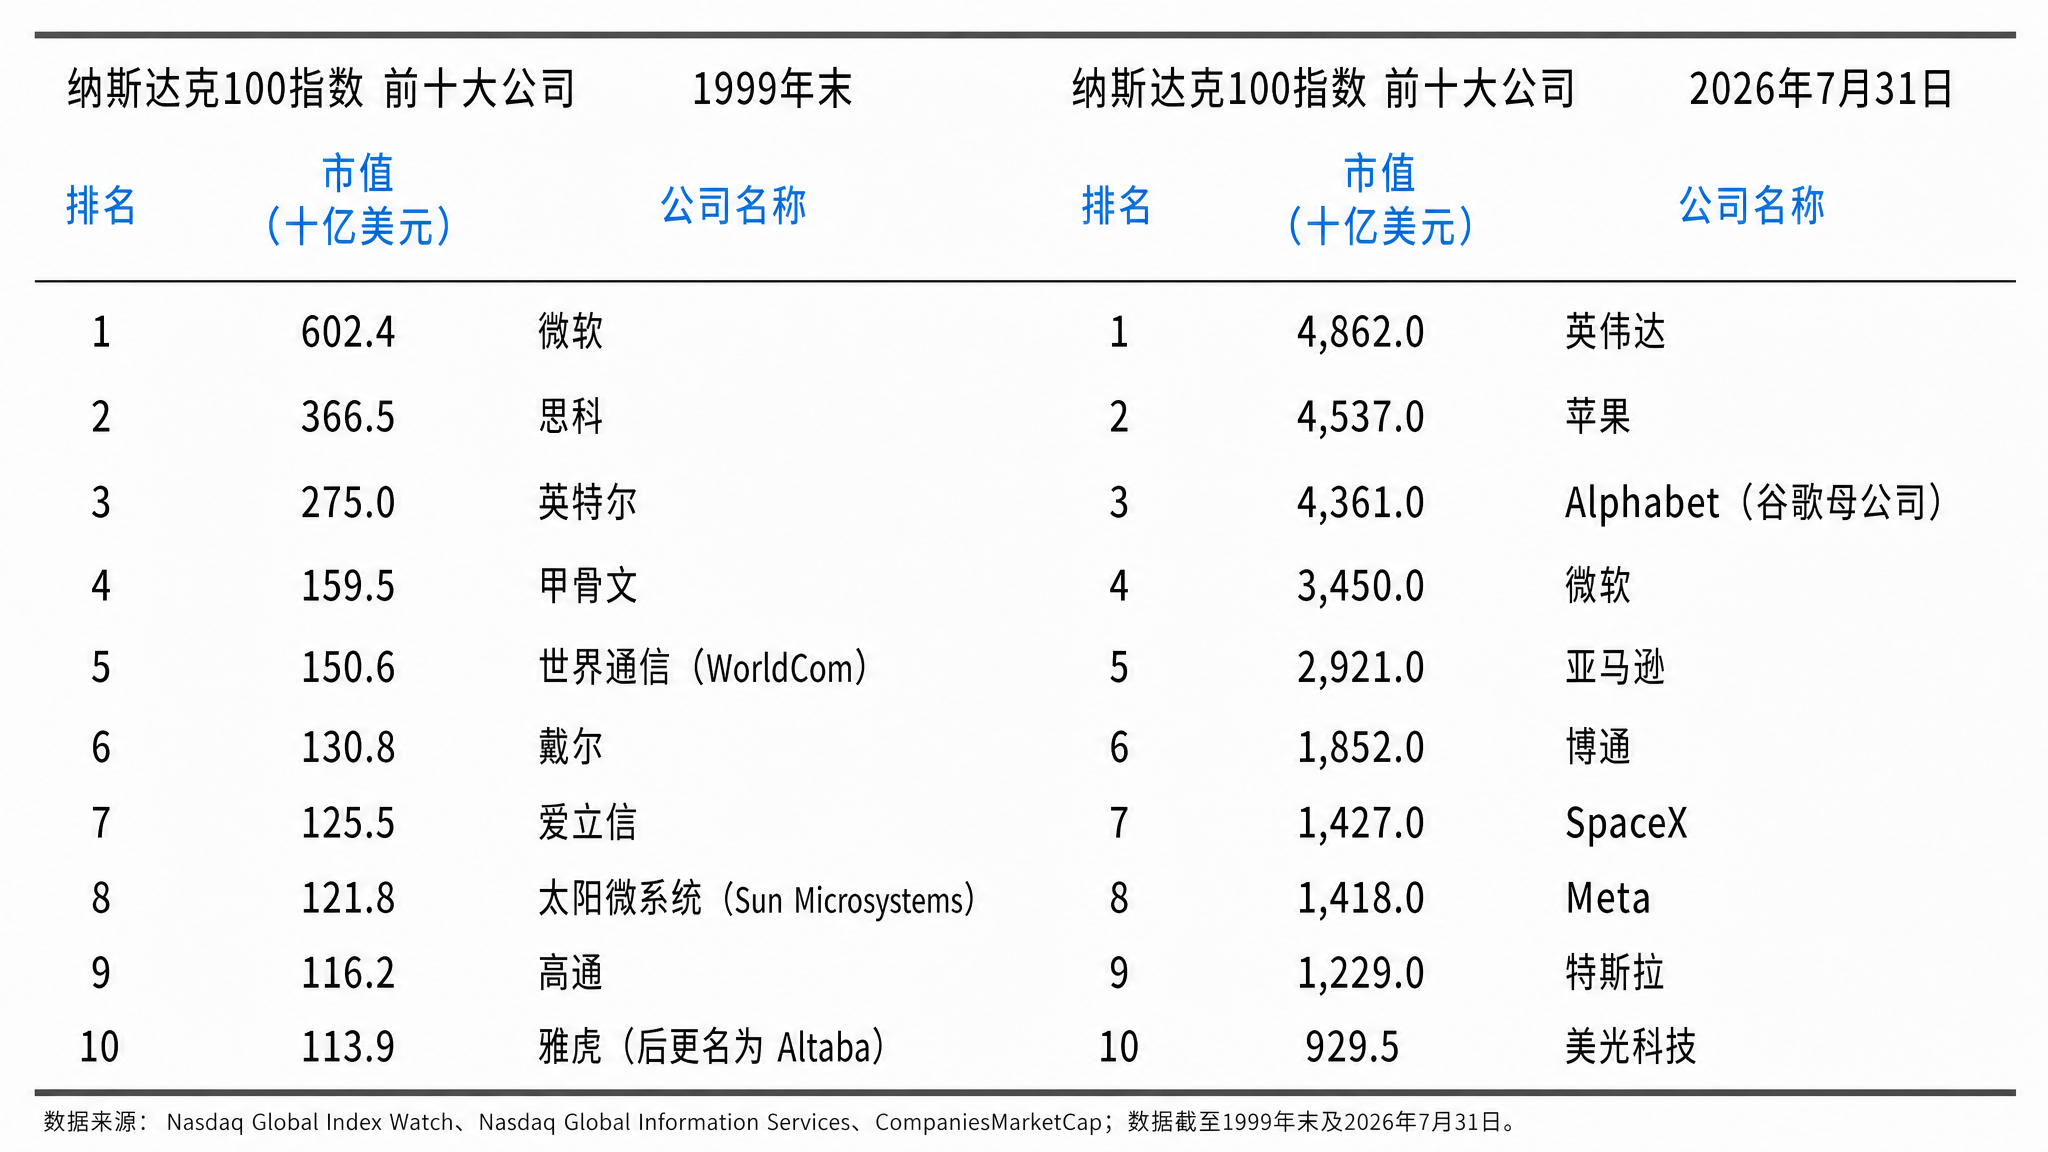
图表来源:投资ABC
此处提到的 Palm Pilot 掌上电脑示意图
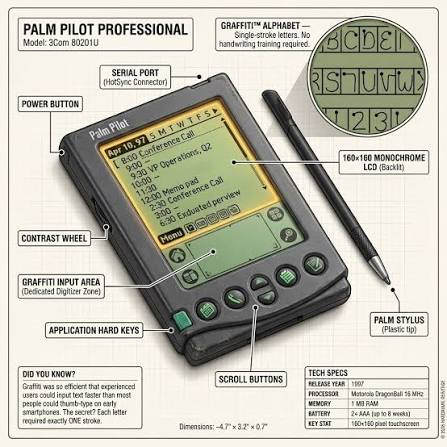
图片来源:Hardware Heritage,Threads
📖 资料库
PIMCO(太平洋投资管理公司):全球大型资产管理机构,尤其以主动债券和固定收益投资著称,同时也管理多资产等类型的投资策略。
Smart Beta:一类不完全采用传统市值加权方式的指数投资策略,它通常会根据价值、质量、动量、低波动等因子选择股票或分配权重,以获得与传统市值加权指数不同的风险收益特征。
此处提到的领英文章:Why This Bubble Is Different (And Why It Could Get Bigger)
美光科技(Micron Technology):美国半导体公司,主要生产内存和存储芯片。
OEM(原始设备制造商):指为其他企业或品牌生产硬件、设备或零部件的制造商。
思科(Cisco):美国网络设备公司,主要提供路由器、交换机等互联网基础设施。互联网泡沫时期,思科曾被市场视为互联网建设浪潮的核心受益者。
AltaVista:互联网发展早期具有代表性的搜索引擎之一,在谷歌出现之前曾被广泛使用,后来随着搜索市场竞争加剧,逐渐退出主流市场。
Netscape(网景):互联网发展早期重要的浏览器公司,其推出的 Netscape Navigator 浏览器曾帮助万维网进入大众市场,后来在浏览器竞争中逐渐失去优势。
市值加权:按照上市公司的总市值分配指数权重。公司的市值越高,在指数中的占比通常越大,因此当少数公司的股价快速上涨时,它们在指数中的权重也会随之上升。
基本面指数:不直接按照股票市值,而是根据企业的营收、现金流、分红和账面价值等经营数据,为成分股分配权重的指数。
IPO(首次公开募股):一家公司第一次向公众发行股票、进入公开资本市场的过程。
迷因股:迷因股是因社交媒体讨论和个人投资者集中交易而受到追捧的股票,其价格可能在短期内出现远超基本面变化的剧烈波动。
安然事件:美国能源公司安然因大规模财务造假,于 2001 年申请破产。由于不少员工的退休储蓄集中投资于安然股票,公司倒闭后,许多员工不仅失去了工作,也损失了大量退休储蓄。
FOF(Funds of Funds):一种主要投资其他基金的基金。普通基金通常直接投资股票、债券等资产,FOF 则由管理人挑选多只基金,并决定每只基金的配置比例。投资者买入一只 FOF,就可以间接持有多只基金。
大股东质押:大股东将持有的公司股票作为抵押物,以获得融资的行为。
QDII(Qualified Domestic Institutional Investor,合格境内机构投资者):允许符合条件的境内金融机构,在获得批准的额度内投资境外市场的制度。个人投资者通常可以通过 QDII 基金等产品,间接配置海外股票、债券和其他资产。
401(k) 计划:美国由雇主提供的退休储蓄计划。员工可以将一部分工资存入个人退休账户并进行投资,部分雇主还会提供配套缴款。401(k) 计划通常享有一定的税收优惠,是许多美国人积累退休资产的重要方式。
✨ 有知有行 App 3.0 版本上线啦
过去几年,不少同路人都在问我们:什么时候可以不用跳转,直接在有知有行买入长稳海?现在终于可以告诉大家,从这一版本起,「长钱账户」「稳钱账户」「海外长钱」都已经支持在有知有行 App 里直接买入。
6 年前,有知有行 App 刚刚上线,更多是用内容陪大家一起学习投资、理解市场,小酒馆也是在那时起步。后来,我们陆续在 App 里补上了家庭资产记账、养老金计算器等规划工具。我们希望投资不只是一个收益率数字,而是能和每个人的真实生活连接起来。
再后来,有知有行 2.0 版本上线了基金交易,到这一次的 3.0 版本,我们终于又往前再走了一步。谢谢你陪我们走到这里,有知有行还在继续成长,也希望可以继续陪伴你通过安心投资,一步步接近更好的生活。

风险提示
长钱账户、稳钱账户和海外长钱的销售、投顾服务,分别由海南有知有行基金销售有限公司和嘉实财富提供。产品的过往业绩不预示其未来表现,为其他投资者创造的收益也不构成业绩表现的保证。请在全面了解产品的风险收益特征后独立作出投资决策。
制作| 有知有行
嘉宾 |许仲翔、陈鹏博士
主持| Amiee
声音设计| 甜食
感谢志愿者步枫、饭粒、小马、小洲对本期节目的协助。
💰有知有行「有知有行」成立于 2020 年,目前在陪伴投资者用正确的方式学习投资,下场实操。凭借在投资领域的良好口碑,有知有行在初创阶段已与一大批忠实用户同行。未来我们希望成为一家财富管理公司,不仅帮助投资者学习投资,也能让大家在有知有行安心交易,踏实赚钱。 欢迎在各大应用商店搜索「有知有行」下载我们的 App。
🎈本播客所述投资相关内容皆以交流分享为目的,仅供参考,不构成任何市场预测、判断,或投资、咨询建议。市场有风险,投资需谨慎。主持人及嘉宾对投资相关内容的准确性、可靠性、时效性及完整性不作任何明示或暗示的保证,并提醒您对相关内容请结合自身情况进行独立评估,依据或使用相关内容所造成的后果由您独自承担。
感谢您对本播客原创内容的青睐。如需转载或引用本播客所述内容,请注明出处。转载前请与有知有行联系并取得同意。
说明里标出的时间点,点一下跳过去
AI 从整集转写里归纳的,不是节目方的宣传语
基本面指数用营收而非市值加权,可避开价格失真带来的最高 8% 收益拖累,这套方法后来被引入 A 股。
嘉宾是基本面指数方法的提出者,亲口讲述自己在互联网泡沫中写论文、并把方法卖给 PIMCO 与中证指数公司的过程。
大股东在股价几个涨停后选择质押,事后看精准选在产业周期高点——这个细节把机构与散户的买卖点差异讲得极有画面感。
AI 读完整集转写后给出的推荐理由
一位亲历过互联网泡沫的投资人,把两轮行情的差别讲得很具体:上一轮烧钱的是风投,这一轮是微软、亚马逊、谷歌自己的现金流。他还原了自己因泡沫而发明基本面指数的过程——用营收而非市值加权,能避开最高 8% 的收益拖累,这套方法后来被中证指数公司引入 A 股。节目里还有大股东质押为何是周期高点信号、黄金配到 30% 其实不是择时这些反直觉细节。
由 AI 从整集转写生成,是创作者说明之外的补充
2026 年 AI 行情让“泡沫”与“技术革命”同时成立。锐联集团许仲翔(Jason)从自己亲历的互联网泡沫讲起:那一轮趋势看对、标的几乎全错,泡沫破裂源于风投烧不动钱;这一轮烧钱的是微软、亚马逊、谷歌等现金流充裕的巨头,破裂风险相对低,但“看到趋势”与“投对标的”之间仍有巨大鸿沟。他回顾自己因泡沫而研发基本面指数的过程——用营收而非市值加权,规避价格失真带来的收益拖累,该方法后被中证指数公司引入 A 股。节目还谈到机构如何利用散户不看大股东质押等行为偏差、所谓精准择时多是看图说故事,以及普通人可做的三件事:正确委外、有纪律地动态再平衡、把长期持有理解为动态管理而非机械持有。
点一章从那里开始播 · 与上面创作者标的时间点各自独立
开场:AI 狂热里的两种声音
主播用 Leopold 归零、韩国女孩炒股两个反转故事,引出“既怕错过又怕买贵”的普遍焦虑,并介绍嘉宾许仲翔与他在互联网泡沫中形成的问题意识。
嘉宾背景:从物理到实验经济学
许仲翔讲述十岁赴美、本科读物理、因实验经济学实验室接触市场,后转向金融学博士,与合伙人创办锐联,第一个大客户是 PIMCO,并发明 Smart Beta 产品。
互联网泡沫:趋势看对,标的选错
回看 1997 至 2000 年,当时严重低估互联网的长期影响,却高估了 AOL、雅虎、思科等具体公司,趋势判断正确而标的几乎全错。
这一轮泡沫为什么会破、会不会破
上一轮泡沫破裂源于风投烧不动钱;这一轮烧钱的是微软、亚马逊、谷歌等现金流充裕的巨头,股票有基本面支撑,破裂风险相对较低。
看到趋势不等于抓住趋势
AI 产业链上中下游选择困难,思科的前车之鉴说明护城河会被填平;第一个、第二个行动者往往不是最终赢家,抢跑没有意义。
杠杆与择时:两个不该碰的东西
年轻投资人因上杠杆归零;巴菲特从不预测泡沫何时破裂,而是长期持有现金等待大回拉,等待的时间成本可以赚回来。
基本面指数的诞生
互联网泡沫中标普 500 只剩三家公司,市值加权失去分散功能。许仲翔的论文证明带噪音的价格会带来最高 8% 的收益拖累,解决方案是用营收等基本面因子加权。
这套方法如何进入 A 股
中证指数公司研究并授权该方法论,因为 A 股价格失真更频繁。基本面指数不换公司,只换权重:股价疯涨时不给它 10%、20% 的权重。
收益来自基本面,估值终会回归
股票收益等于基本面增长加估值变动。基本面可长期复利,估值受情绪影响但均值回归,短期猜不到,长期影响有限。
中美散户其实一样,差在制度
美国散户的钱通过 401(k) 强制委外、两层专业管理而被机构化;中国散户与美国散户心态相同,都想要赚快钱,差别在机制设计。
迷因股、安然事件与散户机构化
GameStop 逼空说明冲动不分市场;安然事件后美国禁止养老金全押自家股票,逐步走向 FOF 与投顾,把散户的钱变成机构投资。
机构如何利用散户的行为偏差
量化因子会研究散户情绪以避免买太早卖太早;大股东质押是散户不看却极负面的信号,尤其股价先大涨后质押。机构在同一只股票上买得更早、卖得更早。
所谓精准择时的真相
黄金配到 30% 不是预判,而是人民币多资产产品需要高流动性、与人民币负相关的美元替代品。多资产每年总有一项大涨,看图说故事是忽悠投资人。
普通人能做的:正确委外与动态再平衡
挑管理人别看今年第一,那是赌得大而非能力强,应看长期稳定的小优势。至少一年一次动态再平衡,但纪律不能追求完美,更不能频繁 override。
长期持有不是机械持有
美国的 buy and hold 前提是分散的配置组合而非单押标普 500。好资产需要动态管理,在中国更要靠分散把过山车波动降到可承受水平,才拿得住。
三条原则与主播复盘
投资是智慧胜出而非努力胜出;相信大概率、活得久;真正的能力是屏蔽大部分营销性资讯。主播复盘:短期高收益是风险的体现,长期持有应理解为动态管理的组合。
11 月 9 日 · 55 分钟
10 月 26 日 · 1 小时 09 分
10 月 12 日 · 1 小时 06 分
E64 我看了中美几十年的数据,发现投资里「躺赢」和「躺平」真不是一回事
9 月 28 日 · 59 分钟
投资ABC · 8 月 31 日 · 1 小时 09 分
📙 欢迎来到《投资ABC》,这是一档由 有知有行 出品的播客节目。在这里,我们会和陈鹏博士一起,和你分享那些投资中绕不开的知识,我是 Amiee。
今年以来,只要谈到投资,似乎总绕不开 AI、AI 产业链,以及那个若有若无的泡沫。
我的信息流中,也充斥着不断反转的故事。
前 OpenAI 研究员 Leopold 靠重仓 AI 产业链创造收益神话,但一次市场回调却让杠杆吞掉了他大半收益。
6 月,社交媒体上流传着一位韩国女孩的自述:她靠股市赚到相当于五年的薪水,迎来了成年后最好的夏天;但到了 7 月,韩国股市的新闻关键词已变成「接连熔断」。
这些反转也让我陷入矛盾:既怕错过这场技术革命,又怕为一个被讲得太好、卖得太贵的故事买单。
陈博士却显得格外从容。他并不急于判断 AI 究竟是不是泡沫,只提出了一个朴素的问题:这些公司的业绩,撑得起现在的价格吗?
这让我想起一个关于价格与价值的经典比喻:价值像牵着绳子的主人,价格像一条四处奔跑的狗。它有时冲在前面,有时落在后面,但无论跑出多远,最终还是会回到主人身边。
对我而言,这更像是投资书中反复出现的、正确却有些抽象的道理;但对本期节目的嘉宾 Jason 许仲翔博士来说,却是一段切身体会。
二十多年前,Jason 刚进入投资行业,就赶上了互联网泡沫。他眼看着一家家公司起朱楼、宴宾客,也眼看着泡沫破裂后,它们的市值迅速缩水。
这段经历让 Jason 开始思考:当情绪把价格推得离价值越来越远,还有没有别的东西,可以成为投资的锚?
于是,他把目光转向营收、利润和分红——这些变化更慢,也更能反映企业经营状况的基本面数据。这套研究,后来成为了基本面指数的重要起点。
二十多年后,AI 行情让相似的问题回到我们面前:当一场真实的技术革命遇上大量资金与强烈欲望,作为个人投资者,我们该怎么做?
当然,互联网泡沫破裂是价格与价值偏离到极端时的样子。更多时候,市场只是短暂地起了一阵风,比如某个行业突然变得热门,资金与注意力随之涌入。 当风吹起来的时候,我们又能依靠什么作出自己的投资选择?欢迎收听本期节目。
欢迎点击这里,查看我们在有知有行准备的全文逐字稿、图表以及重点总结。
许仲翔(Jason):锐联集团创始人暨全球CIO。
陈鹏博士:曾担任晨星全球资产管理部总裁,管理过上千亿美元的资产;也曾是德明信基金的亚太区首席执行官。
我既怕错过 AI,又怕买到一个讲得太好、卖得太贵的故事
互联网泡沫始末:「.com」成了点石成金的咒语,直到资本开始追问,你什么时候赚钱?
当时,我们犯了两个错:低估了互联网的潜力,也高估了最热门的公司
「看见一个趋势,不等于抓住这个趋势」
当价格被情绪加上巨大噪音,还有什么能成为投资的锚?
人是环境的反应器,但怕错过的心情 ,其实不分市场
「明年什么会涨?」「不知道,但我把未来十年可能会涨、又不太相关的东西都买了」
「好资产、好价格、长期持有」的三个前提条件 ——
长期的财富积累,是收益的体现;短期的高收益,是风险的体现
互联网泡沫期间,纳斯达克100指数在 1998 年至 2000 年间涨至原来的近五倍,随后两年又经历了同样剧烈的下跌。
图表来源:《A Tale of Three Crises in the Past Two Decades: How Has the Nasdaq-100 Evolved?》
1999 年与 2026 年,纳斯达克 100 指数前十大公司对比
图表来源:投资ABC
此处提到的 Palm Pilot 掌上电脑示意图
图片来源:Hardware Heritage,Threads
📖 资料库
PIMCO(太平洋投资管理公司):全球大型资产管理机构,尤其以主动债券和固定收益投资著称,同时也管理多资产等类型的投资策略。
Smart Beta:一类不完全采用传统市值加权方式的指数投资策略,它通常会根据价值、质量、动量、低波动等因子选择股票或分配权重,以获得与传统市值加权指数不同的风险收益特征。
此处提到的领英文章:Why This Bubble Is Different (And Why It Could Get Bigger)
美光科技(Micron Technology):美国半导体公司,主要生产内存和存储芯片。
OEM(原始设备制造商):指为其他企业或品牌生产硬件、设备或零部件的制造商。
思科(Cisco):美国网络设备公司,主要提供路由器、交换机等互联网基础设施。互联网泡沫时期,思科曾被市场视为互联网建设浪潮的核心受益者。
AltaVista:互联网发展早期具有代表性的搜索引擎之一,在谷歌出现之前曾被广泛使用,后来随着搜索市场竞争加剧,逐渐退出主流市场。
Netscape(网景):互联网发展早期重要的浏览器公司,其推出的 Netscape Navigator 浏览器曾帮助万维网进入大众市场,后来在浏览器竞争中逐渐失去优势。
市值加权:按照上市公司的总市值分配指数权重。公司的市值越高,在指数中的占比通常越大,因此当少数公司的股价快速上涨时,它们在指数中的权重也会随之上升。
基本面指数:不直接按照股票市值,而是根据企业的营收、现金流、分红和账面价值等经营数据,为成分股分配权重的指数。
IPO(首次公开募股):一家公司第一次向公众发行股票、进入公开资本市场的过程。
迷因股:迷因股是因社交媒体讨论和个人投资者集中交易而受到追捧的股票,其价格可能在短期内出现远超基本面变化的剧烈波动。
安然事件:美国能源公司安然因大规模财务造假,于 2001 年申请破产。由于不少员工的退休储蓄集中投资于安然股票,公司倒闭后,许多员工不仅失去了工作,也损失了大量退休储蓄。
FOF(Funds of Funds):一种主要投资其他基金的基金。普通基金通常直接投资股票、债券等资产,FOF 则由管理人挑选多只基金,并决定每只基金的配置比例。投资者买入一只 FOF,就可以间接持有多只基金。
大股东质押:大股东将持有的公司股票作为抵押物,以获得融资的行为。
QDII(Qualified Domestic Institutional Investor,合格境内机构投资者):允许符合条件的境内金融机构,在获得批准的额度内投资境外市场的制度。个人投资者通常可以通过 QDII 基金等产品,间接配置海外股票、债券和其他资产。
401(k) 计划:美国由雇主提供的退休储蓄计划。员工可以将一部分工资存入个人退休账户并进行投资,部分雇主还会提供配套缴款。401(k) 计划通常享有一定的税收优惠,是许多美国人积累退休资产的重要方式。
✨ 有知有行 App 3.0 版本上线啦
过去几年,不少同路人都在问我们:什么时候可以不用跳转,直接在有知有行买入长稳海?现在终于可以告诉大家,从这一版本起,「长钱账户」「稳钱账户」「海外长钱」都已经支持在有知有行 App 里直接买入。
6 年前,有知有行 App 刚刚上线,更多是用内容陪大家一起学习投资、理解市场,小酒馆也是在那时起步。后来,我们陆续在 App 里补上了家庭资产记账、养老金计算器等规划工具。我们希望投资不只是一个收益率数字,而是能和每个人的真实生活连接起来。
再后来,有知有行 2.0 版本上线了基金交易,到这一次的 3.0 版本,我们终于又往前再走了一步。谢谢你陪我们走到这里,有知有行还在继续成长,也希望可以继续陪伴你通过安心投资,一步步接近更好的生活。
风险提示
长钱账户、稳钱账户和海外长钱的销售、投顾服务,分别由海南有知有行基金销售有限公司和嘉实财富提供。产品的过往业绩不预示其未来表现,为其他投资者创造的收益也不构成业绩表现的保证。请在全面了解产品的风险收益特征后独立作出投资决策。
制作| 有知有行
嘉宾 |许仲翔、陈鹏博士
主持| Amiee
声音设计| 甜食
感谢志愿者步枫、饭粒、小马、小洲对本期节目的协助。
💰有知有行「有知有行」成立于 2020 年,目前在陪伴投资者用正确的方式学习投资,下场实操。凭借在投资领域的良好口碑,有知有行在初创阶段已与一大批忠实用户同行。未来我们希望成为一家财富管理公司,不仅帮助投资者学习投资,也能让大家在有知有行安心交易,踏实赚钱。 欢迎在各大应用商店搜索「有知有行」下载我们的 App。
🎈本播客所述投资相关内容皆以交流分享为目的,仅供参考,不构成任何市场预测、判断,或投资、咨询建议。市场有风险,投资需谨慎。主持人及嘉宾对投资相关内容的准确性、可靠性、时效性及完整性不作任何明示或暗示的保证,并提醒您对相关内容请结合自身情况进行独立评估,依据或使用相关内容所造成的后果由您独自承担。
感谢您对本播客原创内容的青睐。如需转载或引用本播客所述内容,请注明出处。转载前请与有知有行联系并取得同意。
说明里标出的时间点,点一下跳过去
AI 从整集转写里归纳的,不是节目方的宣传语
基本面指数用营收而非市值加权,可避开价格失真带来的最高 8% 收益拖累,这套方法后来被引入 A 股。
嘉宾是基本面指数方法的提出者,亲口讲述自己在互联网泡沫中写论文、并把方法卖给 PIMCO 与中证指数公司的过程。
大股东在股价几个涨停后选择质押,事后看精准选在产业周期高点——这个细节把机构与散户的买卖点差异讲得极有画面感。
AI 读完整集转写后给出的推荐理由
一位亲历过互联网泡沫的投资人,把两轮行情的差别讲得很具体:上一轮烧钱的是风投,这一轮是微软、亚马逊、谷歌自己的现金流。他还原了自己因泡沫而发明基本面指数的过程——用营收而非市值加权,能避开最高 8% 的收益拖累,这套方法后来被中证指数公司引入 A 股。节目里还有大股东质押为何是周期高点信号、黄金配到 30% 其实不是择时这些反直觉细节。
由 AI 从整集转写生成,是创作者说明之外的补充
2026 年 AI 行情让“泡沫”与“技术革命”同时成立。锐联集团许仲翔(Jason)从自己亲历的互联网泡沫讲起:那一轮趋势看对、标的几乎全错,泡沫破裂源于风投烧不动钱;这一轮烧钱的是微软、亚马逊、谷歌等现金流充裕的巨头,破裂风险相对低,但“看到趋势”与“投对标的”之间仍有巨大鸿沟。他回顾自己因泡沫而研发基本面指数的过程——用营收而非市值加权,规避价格失真带来的收益拖累,该方法后被中证指数公司引入 A 股。节目还谈到机构如何利用散户不看大股东质押等行为偏差、所谓精准择时多是看图说故事,以及普通人可做的三件事:正确委外、有纪律地动态再平衡、把长期持有理解为动态管理而非机械持有。
点一章从那里开始播 · 与创作者标的时间点各自独立
开场:AI 狂热里的两种声音
嘉宾背景:从物理到实验经济学
互联网泡沫:趋势看对,标的选错
这一轮泡沫为什么会破、会不会破
看到趋势不等于抓住趋势
杠杆与择时:两个不该碰的东西
基本面指数的诞生
这套方法如何进入 A 股
收益来自基本面,估值终会回归
中美散户其实一样,差在制度
迷因股、安然事件与散户机构化
机构如何利用散户的行为偏差
所谓精准择时的真相
普通人能做的:正确委外与动态再平衡
长期持有不是机械持有
三条原则与主播复盘
节目里自然聊到的,不是广告
AI 对内容的推测
☕🧄 这个比喻出自 2009 年周立波的一句「喝咖啡的怎么能和吃大蒜的呆在一起呢」;郭德纲后来在《你要高雅》里回了一句「雅和俗分不开,喝着咖啡就着大蒜,秋水共长天一色」。我们借它标注风格取向 —— 两端没有高下,编辑部式与熟人局式都能做出极好的节目。
https://feed.xyzfm.space/9bmupxfae9qd复制概要、章节、提及与推广标注由 AI 生成,可能有误;内容版权归创作者,声湃按创作者开放的 RSS 收录。了解收录与 RSS →
11 月 9 日 · 55 分钟
10 月 26 日 · 1 小时 09 分
10 月 12 日 · 1 小时 06 分