投
11 月 9 日 · 55 分钟
📙 欢迎来到《投资ABC》,这是一档由 有知有行 出品的播客节目。在这里,我们会和陈鹏博士一起,和你分享那些投资中绕不开的知识,我是 Amiee。
刚开始接触投资时,我读了很多海外作家写的畅销书,也从中接触到不少重要的投资理念。但读着读着,我渐渐产生了一种说不清的错位感。
因为书里的许多理论和实践,大多来自美股或其他成熟市场。当我试着用它们理解中国市场时,即便知道金融市场存在一些坚实而普世的规律,我还是会听到另一种声音,「中国市场不一样,你们那套经验,到这里没用。」
所以我常常会想,从其他市场总结出来的经验,真的可以原封不动地运用在中国吗?
因为不同的环境会塑造人的行为,不同的市场也会影响投资者的经验和选择。就像生活在海边的人熟悉潮汐,驾船捕鱼得心应手;生活在高原的人,则更懂得如何应对寒冷和低氧。两边都有各自的生存智慧,但如果拿着一本《海边生存手册》去高原生活,难免会有些水土不服。
直到前段时间,有知有行的数据负责人金栋和陈鹏博士告诉我,他们最近重新研究了中国市场,并把它和美股以及其他成熟市场放在一起比较,试着用数据尽可能客观地呈现这个市场的特征。
听到这个研究时,我瞬间眼前一亮。因为作为一个中国投资者,我们始终有几个绕不开的问题:中国市场究竟特不特殊?它和其他市场相比,哪些规律是相通的,哪些地方又呈现出自己的特点?更重要的是,当我们了解这个市场后,能否根据这些特征,找到更适合自己的参与方式,获得更好的投资体验?
本期节目,我们将围绕着这些话题展开,希望你会喜欢。
欢迎点击这里,查看我们在有知有行准备的全文逐字稿、图表以及重点总结。
陈金栋:有知有行数据负责人。
陈鹏博士:曾担任晨星全球资产管理部总裁,管理过上千亿美元的资产;也曾是德明信基金的亚太区首席执行官。
在高原吃下一块糖油混合物后,我明白,投资者是市场的反应器
幸存者偏差:如今一枝独秀的美股,在 1990 年却未必能被选为头号种子
「我一直以为,接近 10% 的收益,是市场每年都承诺给我的」
「其实 A 股有超过一半的时间在上涨」「啊?可我总感觉自己一直陷在熊市里」
漫漫长夜后,闪电降临,那时你最好在场 ⚡️
一次次深跌与漫长回本后,两个刻进投资决策的问题:收益多少;还能不能买
了解 A 股个性后,我们该如何与它更好相处 ——
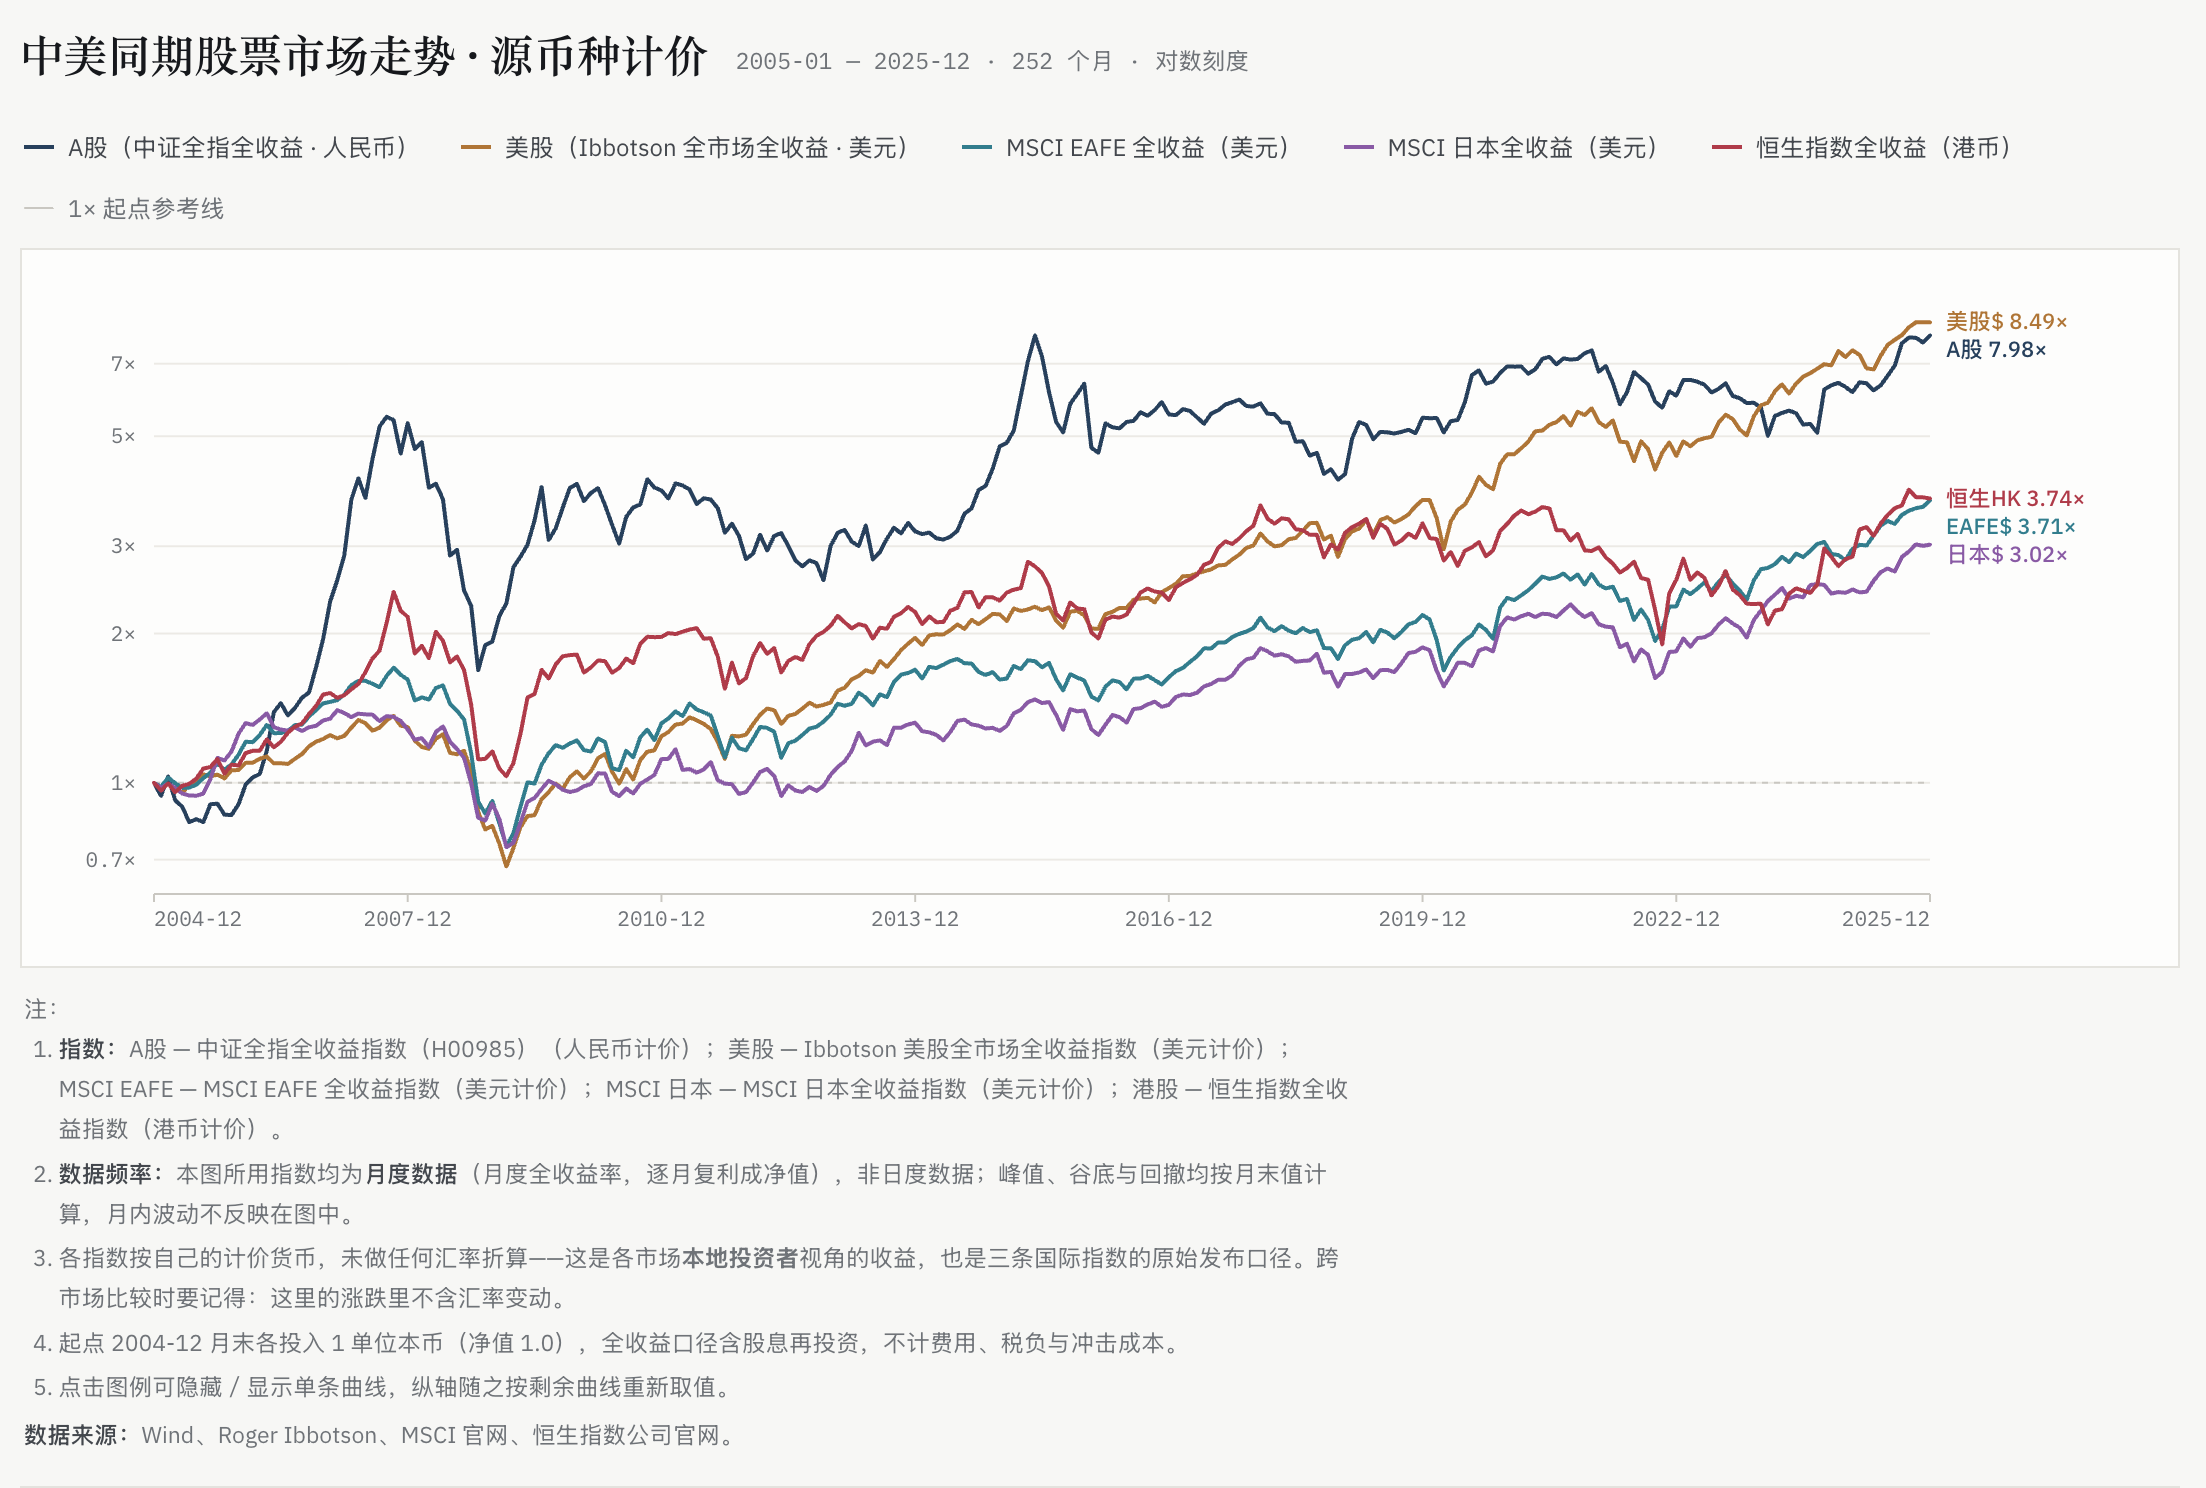
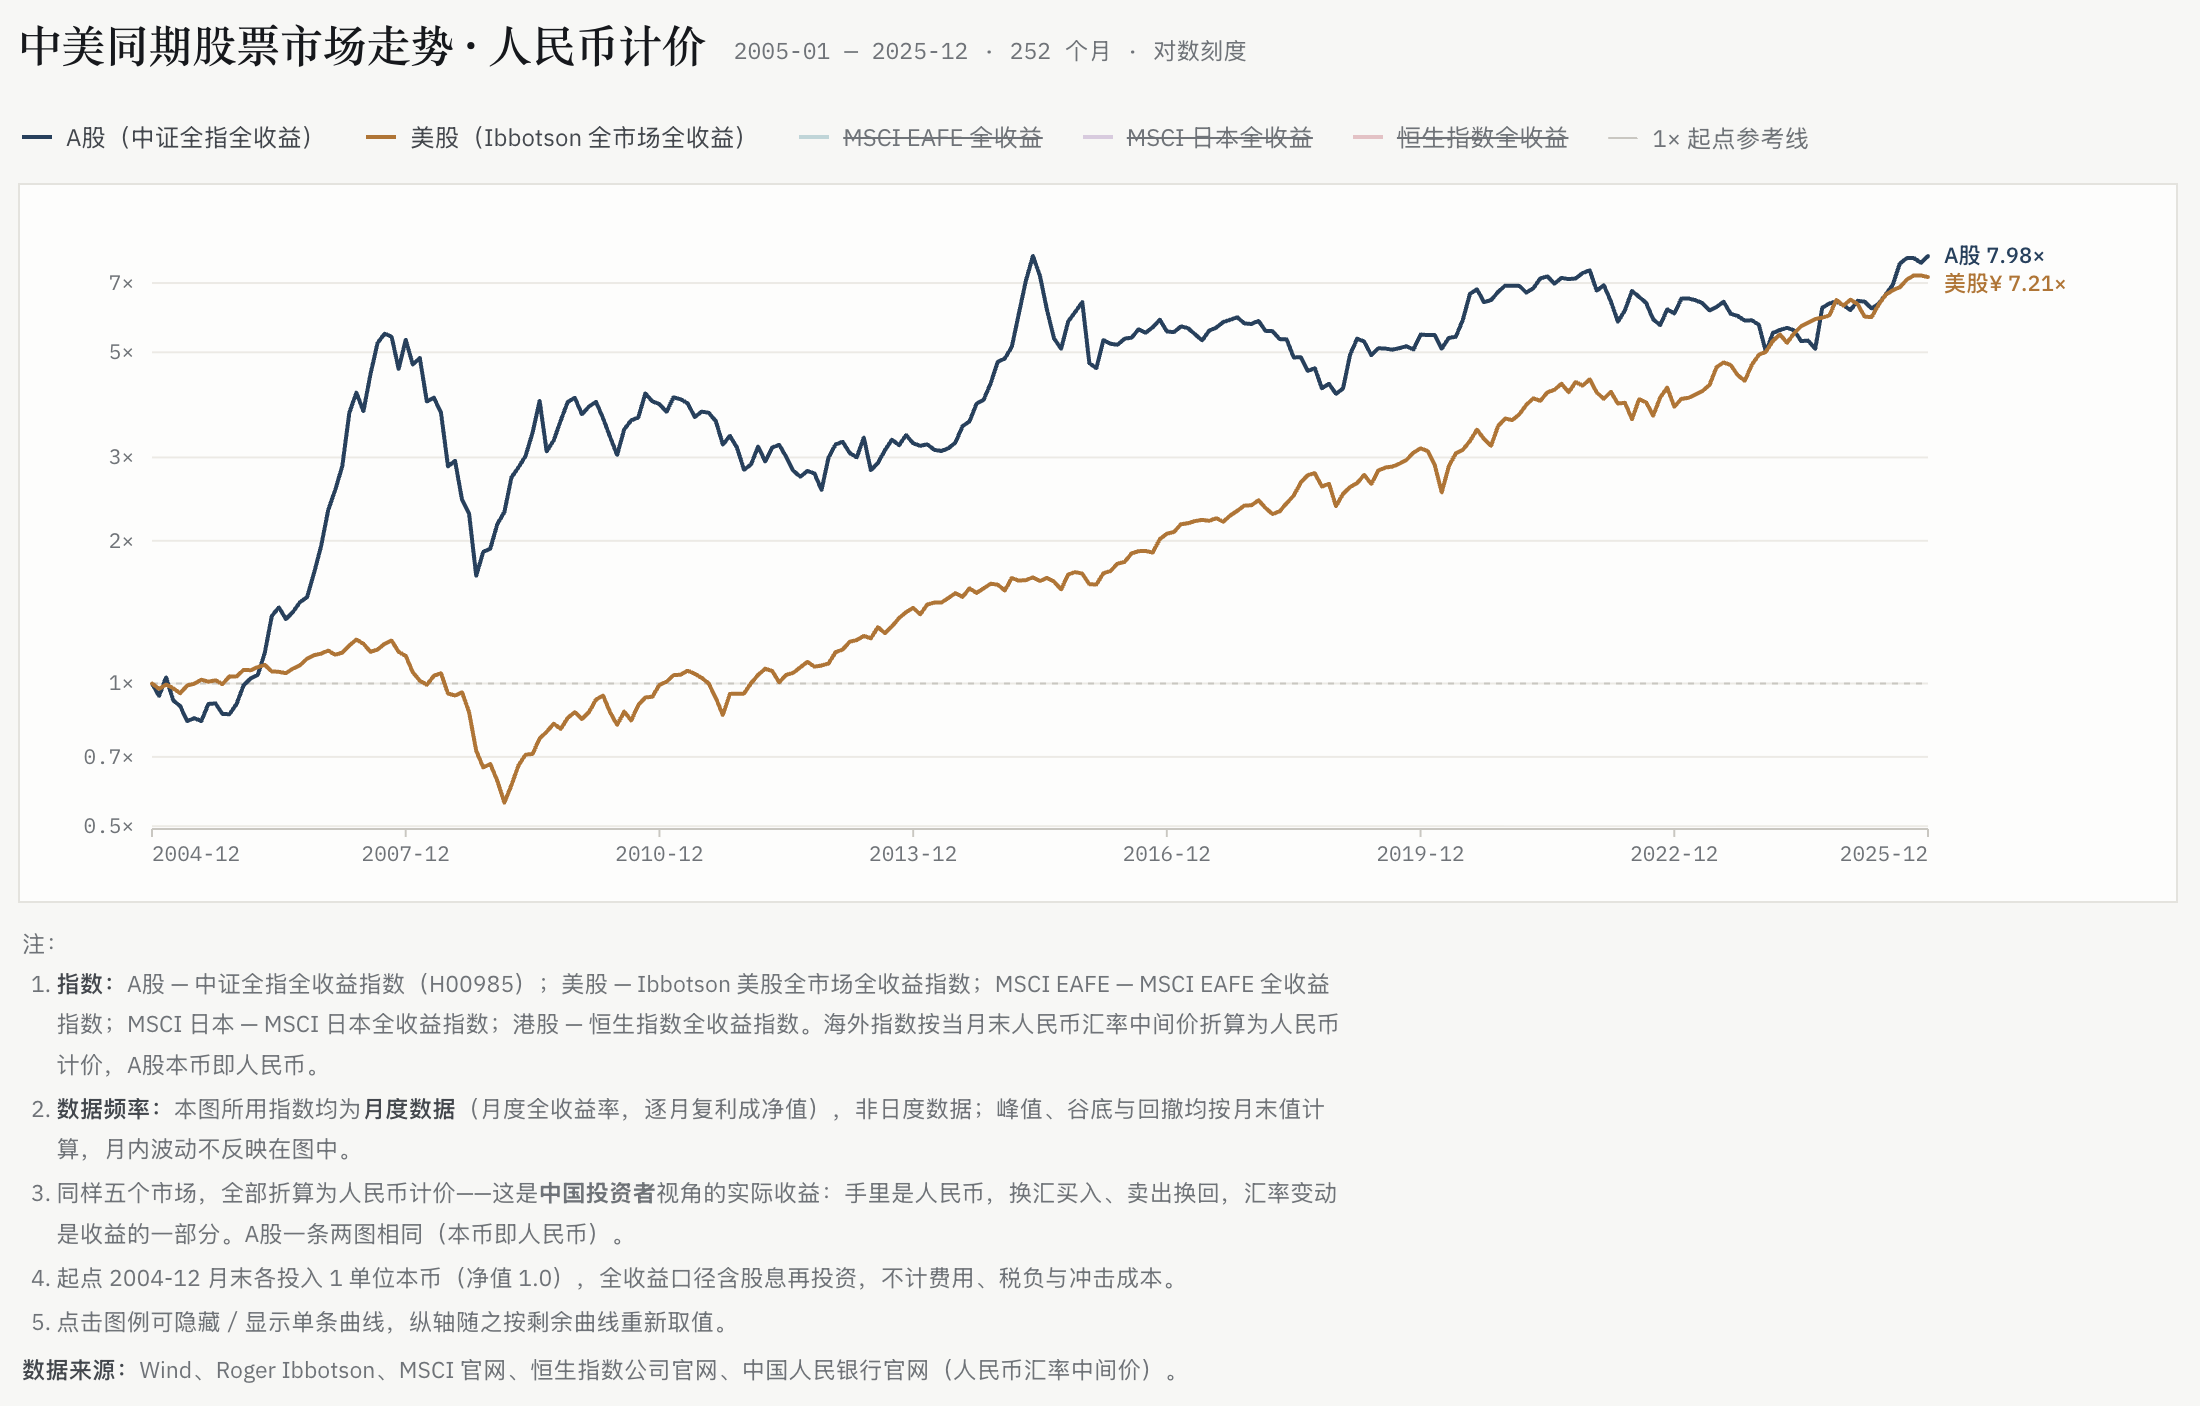
过去 21 年,A股与美股、MSCI EAFE、日本及恒生市场的全收益走势对比。
图表来源:有知有行
美国市场过去 100 年在不同年代的收益差异显著,比如 2000 — 2009 年的年化收益率为 -0.35%,2010 — 2019 年则达到 13.43%,2020 — 2025 年为 14.74%,2010 年以来处于历史上表现较好的阶段。这说明,在 10 年左右的时间尺度上,市场表现可能存在较大差异,这种现象并非只存在某个特定的市场。
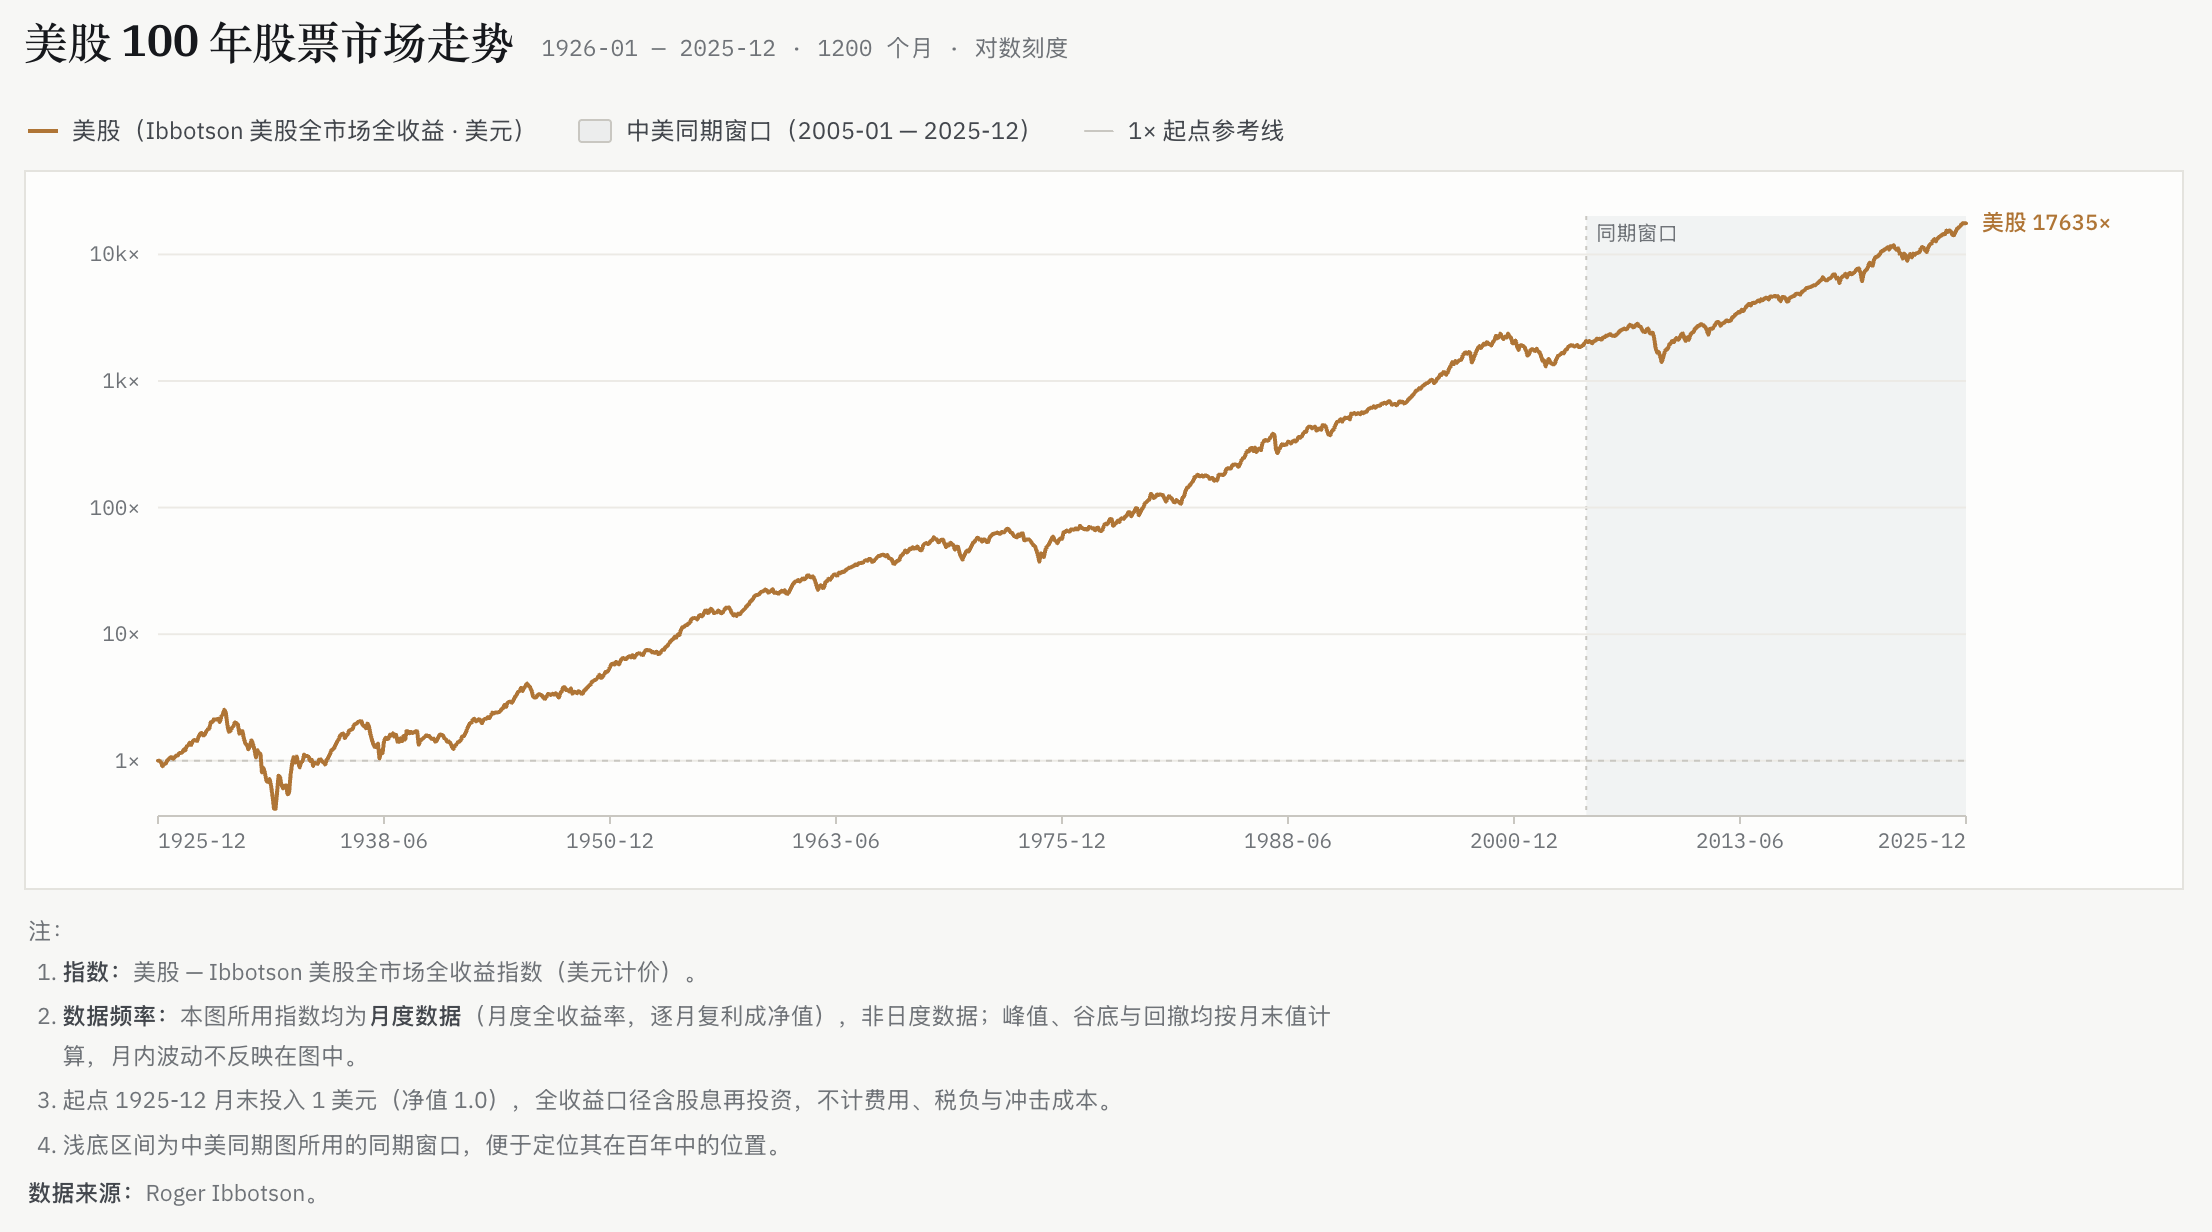
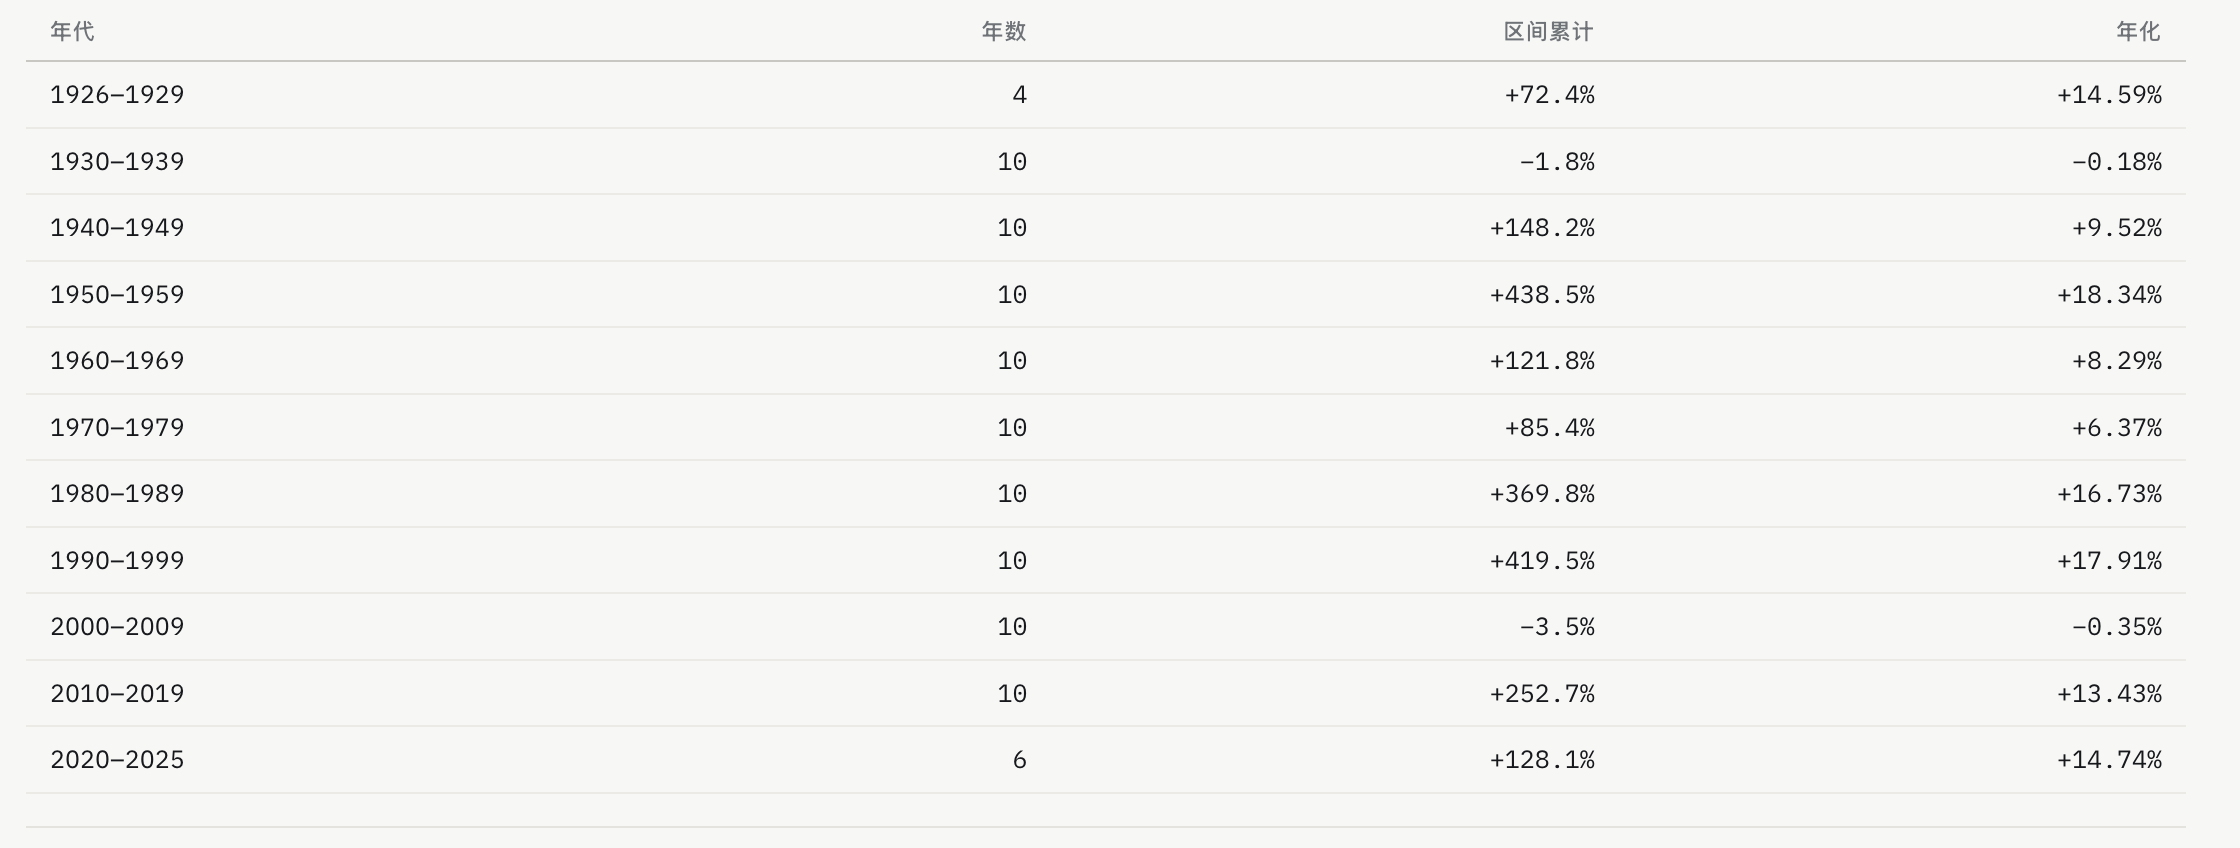
图表来源:有知有行
过去 21 年,A 股年化收益为 10.40%,与同期美股的 10.72% 接近,但年化波动率更高,最大回撤为 -69.2%。虽然 56.7% 的月份上涨,但 92.1% 的月份都处在此前历史高点之下,其中最长一次持续 127 个月。与同期美股相比,A 股单段牛市持续时间相对较短,表现最好的 12 个月即可覆盖全阶段涨幅。这些特征也能帮助我们理解,为什么部分 A 股投资者会有「牛短熊长」的感受。
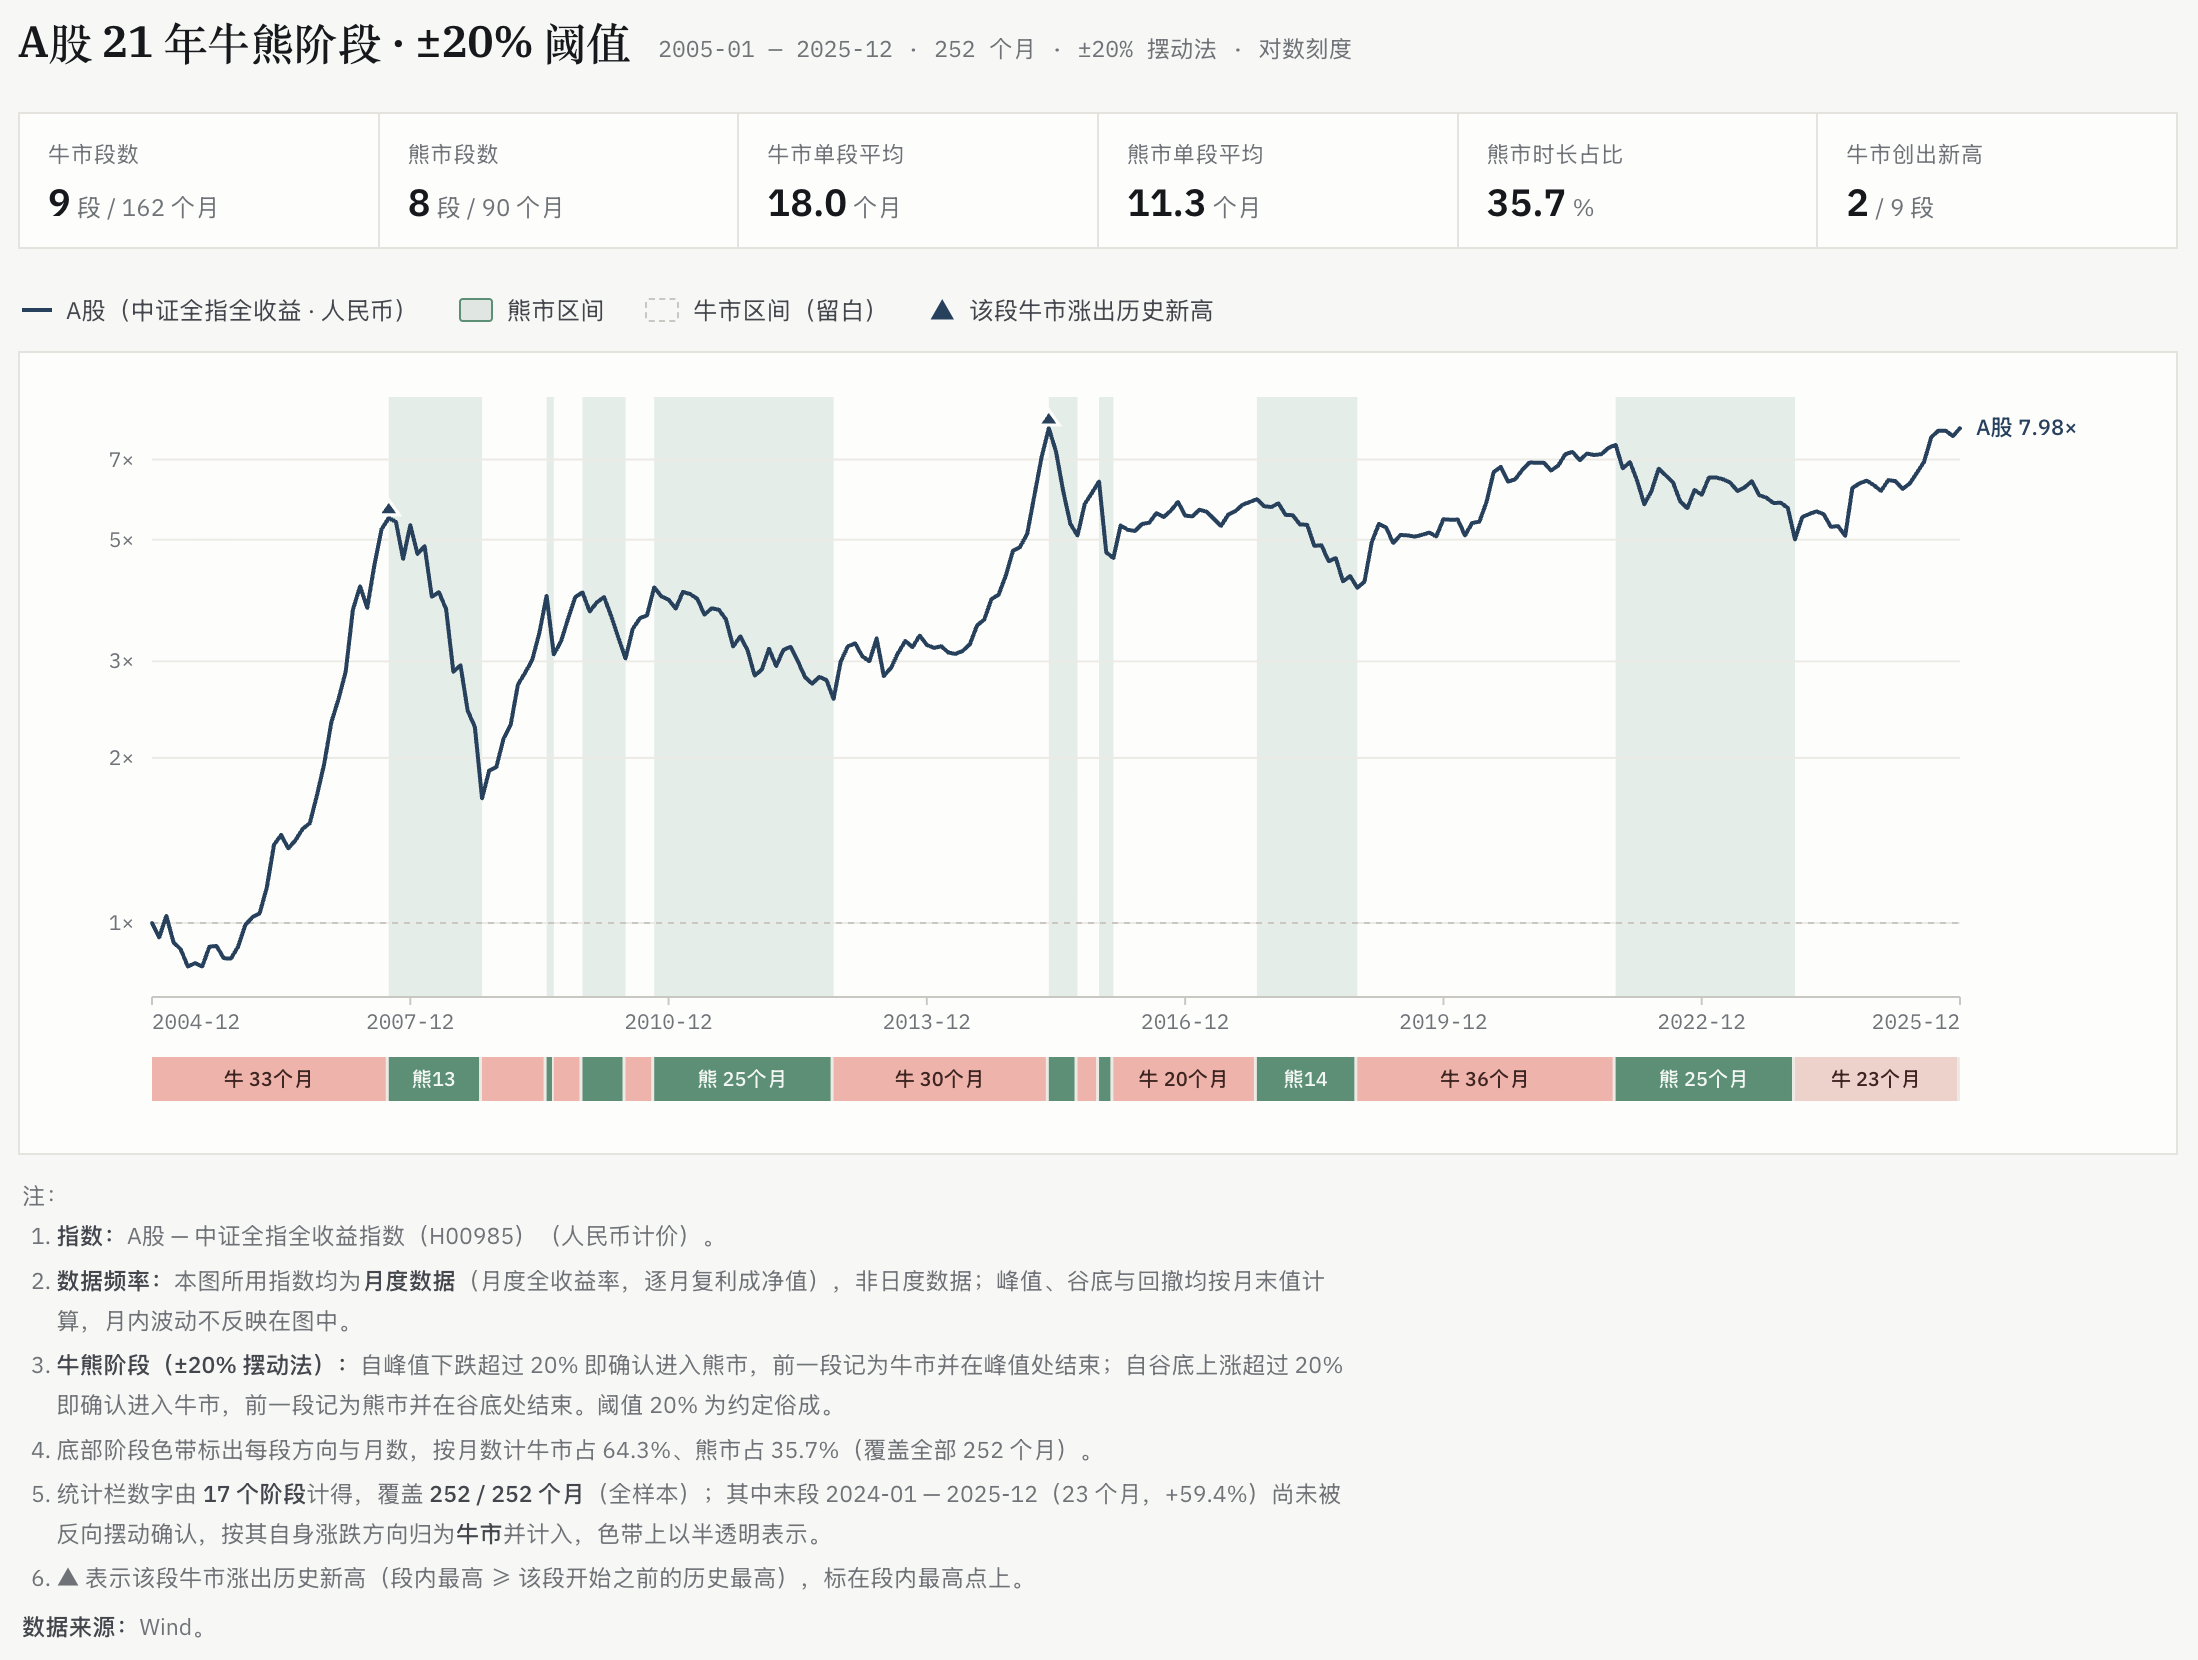
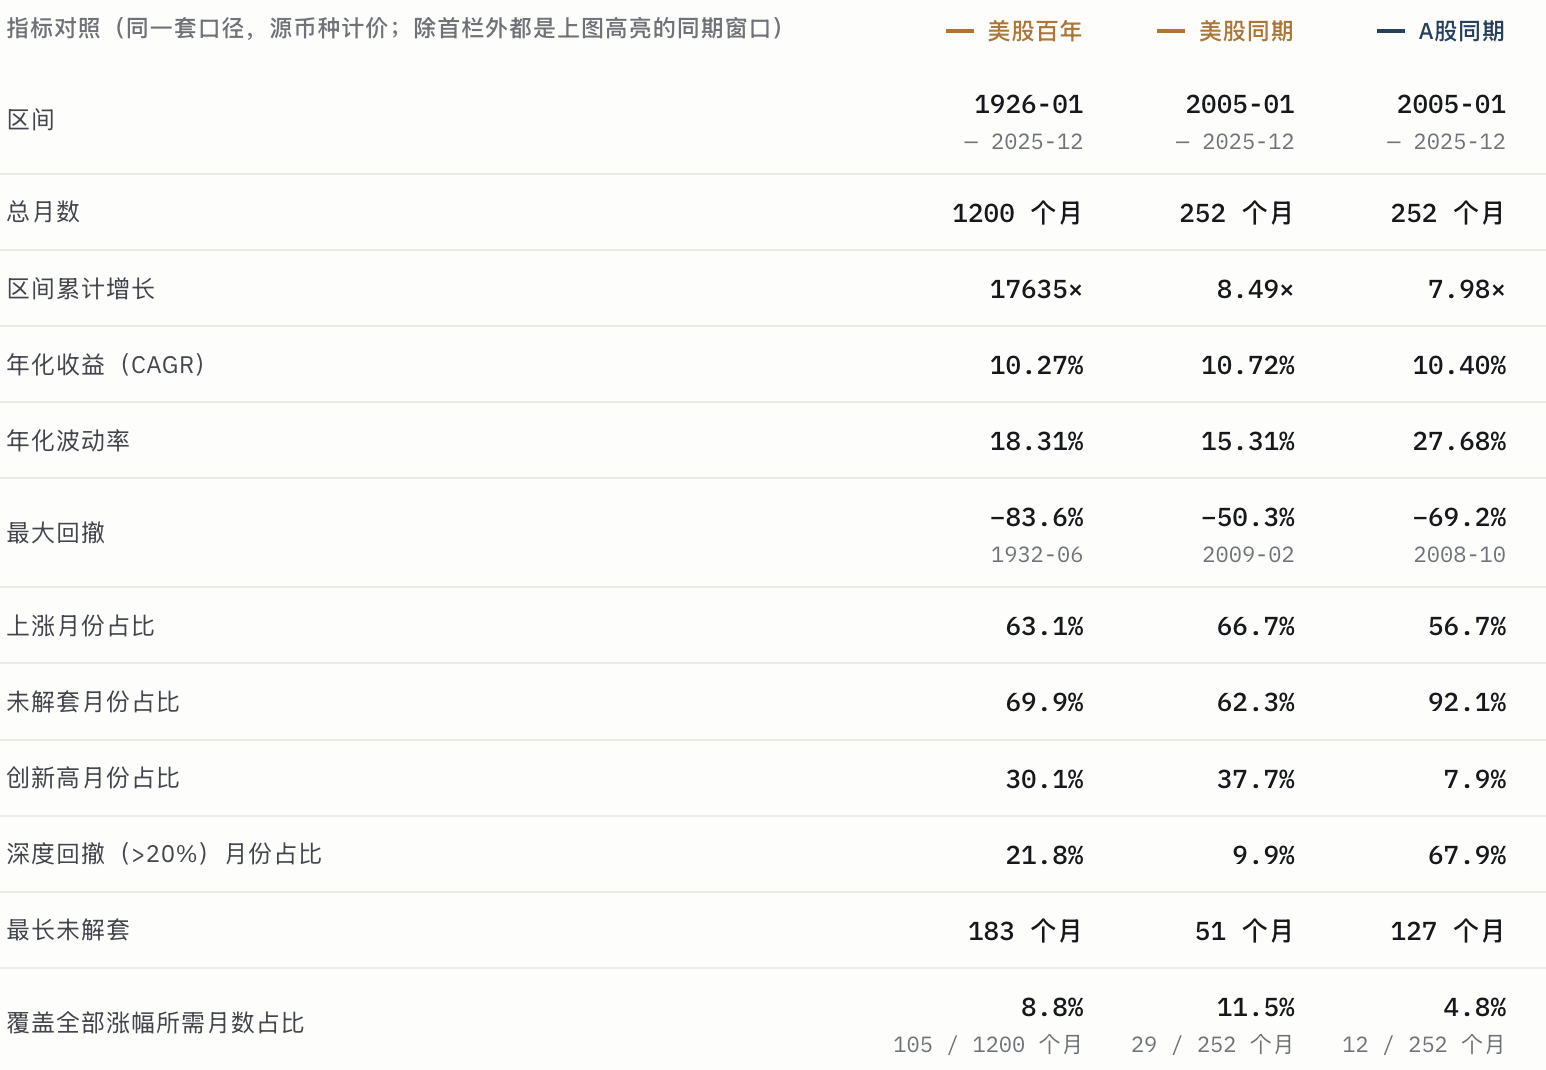
图表来源:有知有行
过去 21 年,美股按美元计价的年化收益为 10.72%,但折算成人民币后为 9.86%。因此,对中国投资者而言,汇率变化也是配置海外资产时需要考虑的一项不确定性。
图表来源:有知有行
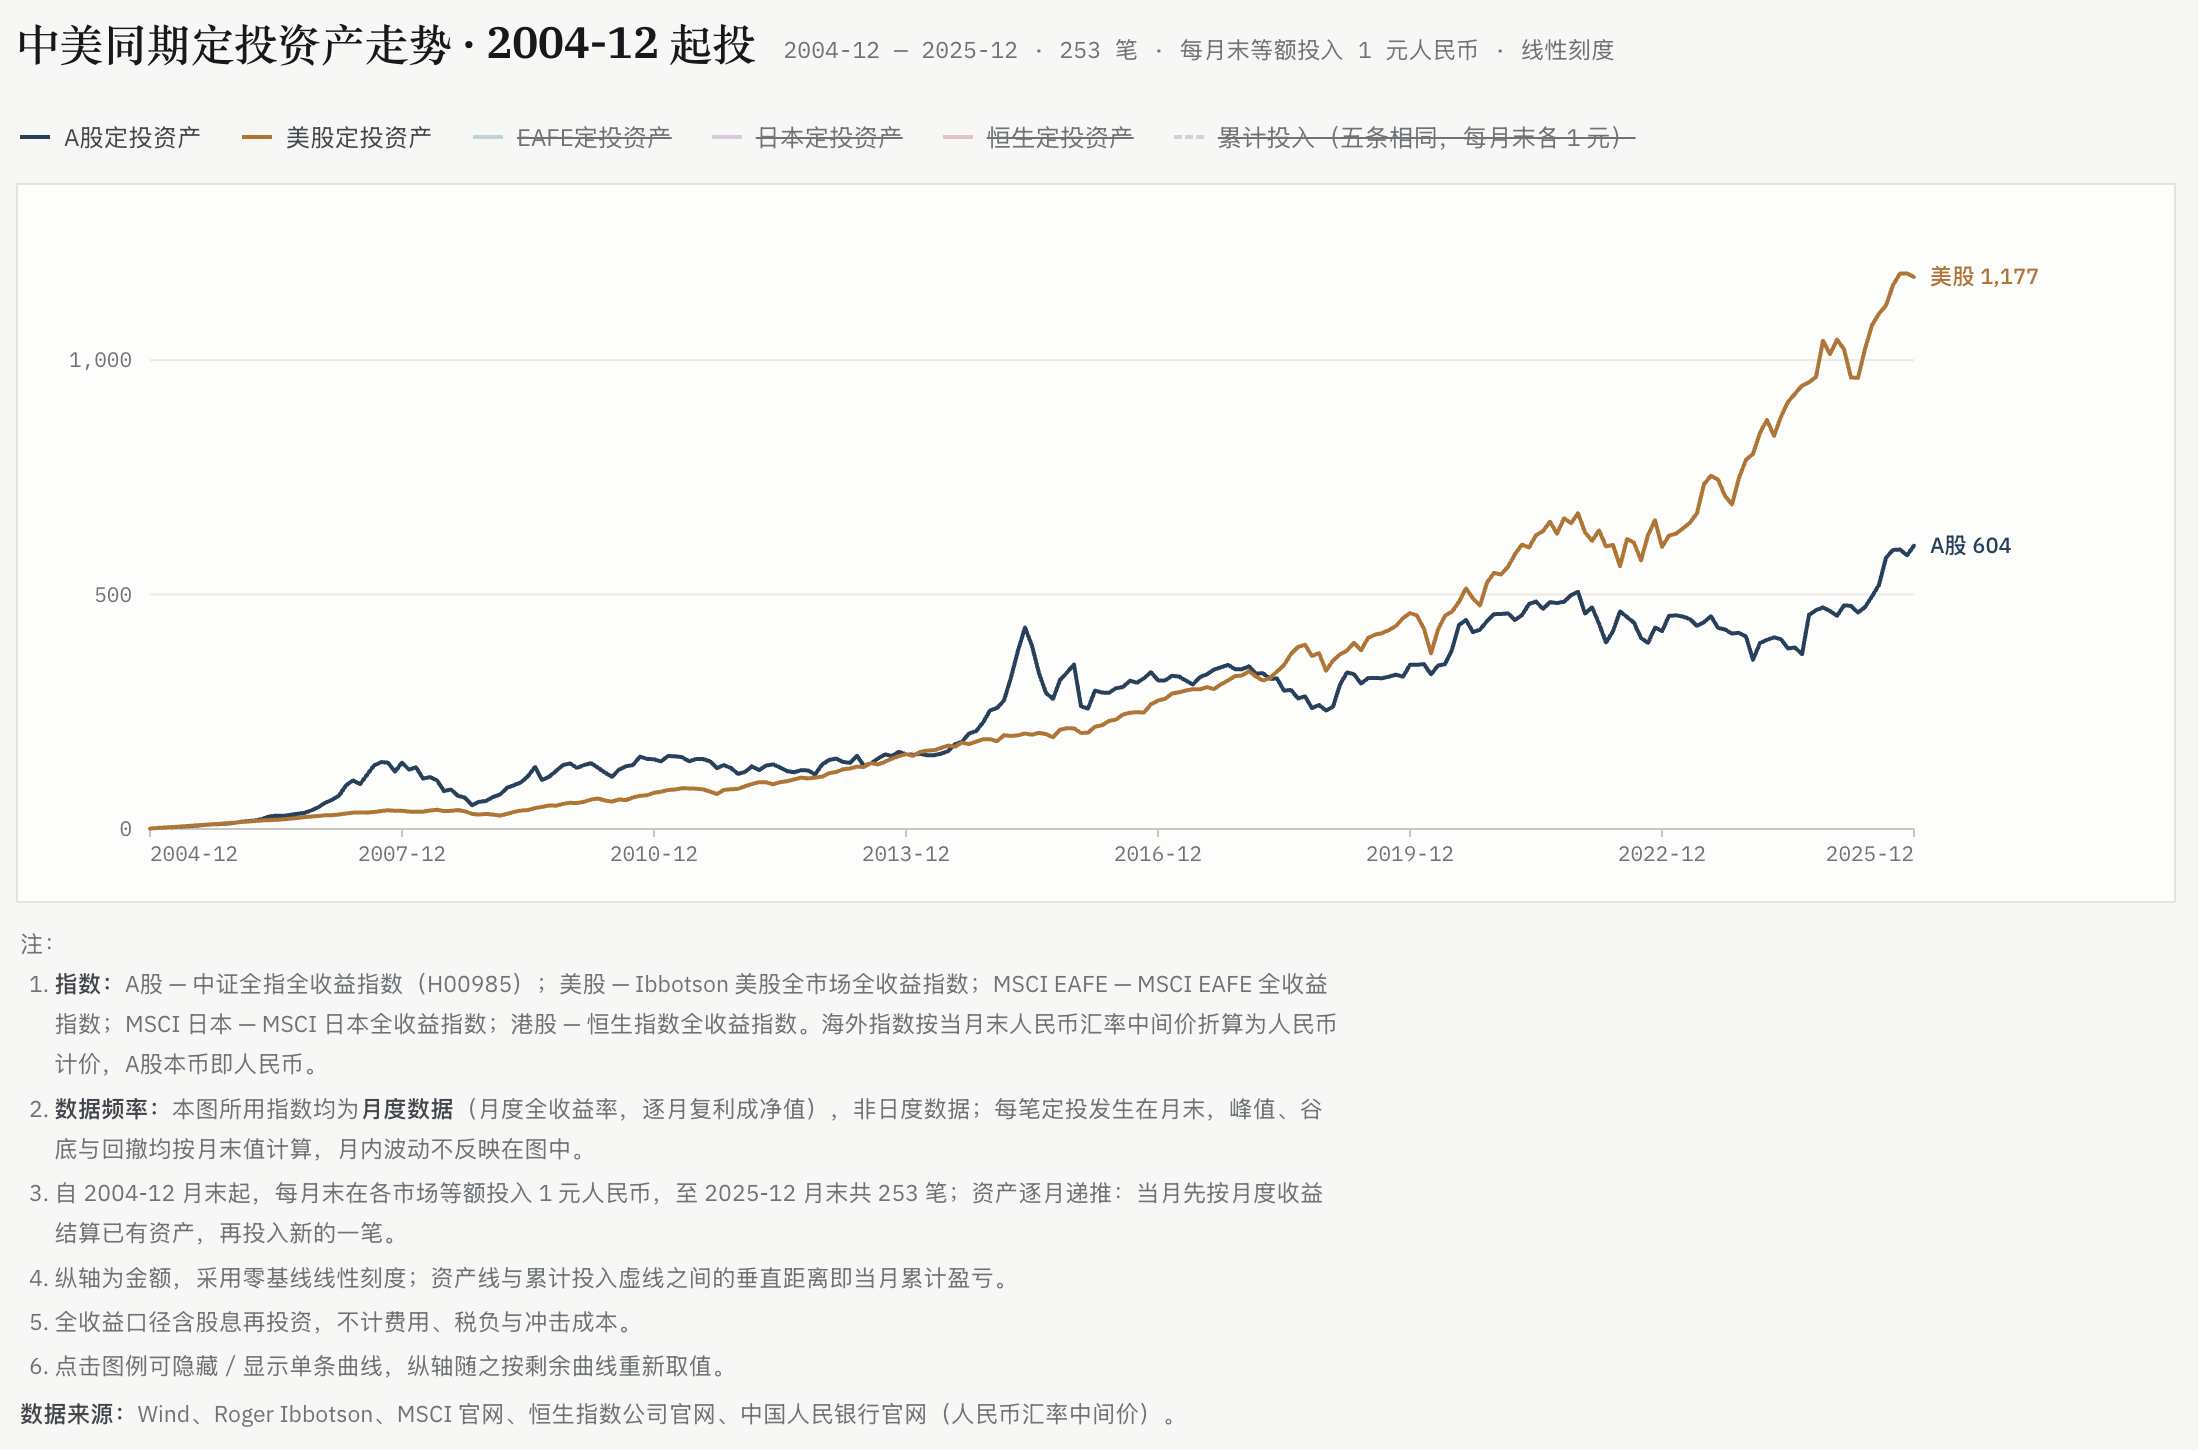
结合 A 股波动较大、回到上一个高点所需时间较长的特征,定投在 A 股市场中的意义更多在于分散投入时点,降低大笔资金集中在市场高位进入的风险。它并不保证获得与一次性投入相同或更高的收益,但有助于缓和波动和回撤对持有体验的影响。
图表来源:有知有行
📖 资料库
《全球投资回报年鉴》(Global Investment Returns Yearbook):由金融学者 Elroy Dimson、Paul Marsh 和 Mike Staunton 长期编写,通过多个国家股票、债券、短期国债、通货膨胀和汇率的长期数据,比较不同市场的历史收益与风险。
此处提到的《投资收益百年史》(Triumph of the Optimists):由 Elroy Dimson、Paul Marsh 和 Mike Staunton 合著,通过 16 个国家 1900—2000 年的股票、债券和短期国债数据,比较不同市场一个多世纪的长期投资回报。
此处提到的《中国大类资产投资 2025 年报》。
中证全指全收益指数:覆盖上海、深圳和北京证券交易所较广泛股票范围的全收益指数。与只反映股价变化的价格指数不同,它将现金分红视为继续投入,因此反映价格变化与分红再投资共同形成的总回报。
此处提到的温度计工具。
《持续买入》(Just Keep Buying):美国作家 Nick Maggiulli 所著,主张通过持续储蓄和规律投资,逐步积累长期财富。
内部收益率(IRR):用于衡量包含多次资金投入和取出的投资所取得的年化收益率,计算时会考虑每笔资金的金额和发生时间。
🎧 相关内容
E55 都说 A 股全是情绪、没有价值,是真的吗?|中国大类资产投资 2025 年报
🎺 创作团队
制作| 有知有行
嘉宾 |陈金栋、陈鹏博士
主持| Amiee
声音设计| 甜食
感谢志愿者步枫、饭粒、小马、小洲对本期节目的协助。
💰有知有行「有知有行」成立于 2020 年,目前在陪伴投资者用正确的方式学习投资,下场实操。凭借在投资领域的良好口碑,有知有行在初创阶段已与一大批忠实用户同行。未来我们希望成为一家财富管理公司,不仅帮助投资者学习投资,也能让大家在有知有行安心交易,踏实赚钱。 欢迎在各大应用商店搜索「有知有行」下载我们的 App。
🎈本播客所述投资相关内容皆以交流分享为目的,仅供参考,不构成任何市场预测、判断,或投资、咨询建议。市场有风险,投资需谨慎。主持人及嘉宾对投资相关内容的准确性、可靠性、时效性及完整性不作任何明示或暗示的保证,并提醒您对相关内容请结合自身情况进行独立评估,依据或使用相关内容所造成的后果由您独自承担。
感谢您对本播客原创内容的青睐。如需转载或引用本播客所述内容,请注明出处。转载前请与有知有行联系并取得同意。
说明里标出的时间点,点一下跳过去
AI 从整集转写里归纳的,不是节目方的宣传语
252 个月里只有约 12 个月贡献了全部涨幅,错过这 5% 的时间,收益几乎无从兑现
有知有行自研的中美同期定投曲线:每月投 1 元,美股终值 1177 元、A 股 604 元,差异来自收益先后次序
陈鹏博士回忆 2008 年在美国卖出后想等反弹再买,一犹豫车就开走了,从此认定择时太难
「今日发现」选中这一期的理由
A 股二十一年年化收益其实有 10%,比日本、欧洲都高,可为什么身处其中的人体感这么差?有知有行的数据负责人把 252 个月拆开看,发现全部涨幅只集中在约 12 个月里,而 2008 年的回撤深达 70%。节目还算了笔账:同样每月投一元,投美股最后是 1177 元,投 A 股只有 604 元——差在哪,讲得很清楚。
由 AI 从整集转写生成,是创作者说明之外的补充
有知有行数据负责人金栋与陈鹏博士用二十一年数据,把 A 股与美股及其他成熟市场做对照。结论是:A 股年化收益约 10%,并不逊于全球多数市场,但回撤更深(2008 年约 70%)、回到前高耗时更长(八到十年)、20% 级别回撤约每 30 个月一次,且全部涨幅集中在约 5% 的月份里。节目由此解释"收益不错但体感很差"的结构性原因,并给出应对:留在市场、用定投做时间分散、用资产与市场分散降低波动,同时提醒汇率成本与美股近十五年高收益的特殊性。
点一章从那里开始播 · 与上面创作者标的时间点各自独立
一个绕不开的疑问:海边的生存手册能带去高原吗
主播 Amiee 提出长期困扰自己的问题:海外投资畅销书的经验建立在美股之上,能否原封不动搬到中国。她用海边与高原的生存智慧作比,引出本期要讨论的三件事——A 股特不特殊、哪些规律相通、普通人该怎么参与。
美股是一个幸存者偏差的样本
陈鹏博士与金栋指出,金融研究大多基于美国市场,但《全球投资回报年鉴》显示美股是唯一未被打断的市场。1900 年时德国、阿根廷才是股市表现最好的国家,若做全球分散,美股 10% 的收益要下调约两个百分点。
二十一年年化 10%:A 股并不寒酸
2004 年底至 2025 年底,A 股年化收益约 10%,与美股百年水平相当,高于 MSCI EAFE、日本和恒生的 5%–6%。但嘉宾强调 10% 是中间值不是承诺,投资者该问的是能否承受类似美股 2000–2010 那样的十年。
收益不错,为什么体感这么差
市场收益不等于投资者收益,A 股"七亏两平一赚"的比例更高。原因有三:回到前高需八到十年、2008 年最大回撤约 70% 远超美股的 50%、20% 级别回撤约每 30 个月出现一次。
喜马拉雅山与缓坡:两种攀爬体验
陈鹏博士用爬山比喻两种市场结构:美股是缓坡,回撤后很快回到前高;A 股从六千米跌到两千米,虽一直在涨却长期回不到原点。金栋补充:252 个月中仅约 12 个月贡献全部涨幅,美股同期为 11.5%。
能不能干脆全投美股
主播提出"穿越到更舒服的生态"的设想。金栋提醒美股近十五年接近 15% 的年化是超常时期,且数据未计汇率——过去二十一年人民币升值,换算后美股涨幅还不如 A 股。陈鹏博士主张按自身条件分散配置。
定投在 A 股:降波动,而非提收益
经典书籍主张尽早一次性投入,但那是美股结构的结论。金栋测算:同样每月投 1 元,美股最终 1177 元、A 股 604 元,差异来自收益的先后次序。定投的价值在于压低波动、避开极值风险,尤其匹配工资结余这类分批到账的资金。
取钱那一刻才是风险的集中点
陈鹏博士以退休为例:三十多年定投后资本最集中地压在市场里,若恰逢市场不好,可推迟一两年再取,或暂缓大额消费,给自己留出灵活度。定投牺牲一点收益,换来的是更好的长期持有体验。
住在河边,但在山上搭个帐篷
主播追问"以什么姿势留在市场里"。陈鹏博士用河边与山上小屋作比,说明时间分散、资产类别分散、市场分散叠加起来才能舒适地留在市场。两位还回顾了合作中如何把中国特有指标引入研究。
熟悉不等于了解:把 A 股当成一个人来认识
主播总结:A 股像左手摸右手般熟悉,但熟悉不等于了解。片尾她讲了云南村落人口限制的案例,把"留在市场、做好分散"比作长期相处积累的生存经验,并重申山地河谷的比喻作为收束。
11 月 9 日 · 55 分钟
10 月 26 日 · 1 小时 09 分
E64 我看了中美几十年的数据,发现投资里「躺赢」和「躺平」真不是一回事
9 月 28 日 · 59 分钟
E63 从收租到收息:为什么这些年,大家越来越关注红利投资了?
9 月 14 日 · 1 小时 03 分
投资ABC · 10 月 12 日 · 1 小时 06 分
📙 欢迎来到《投资ABC》,这是一档由 有知有行 出品的播客节目。在这里,我们会和陈鹏博士一起,和你分享那些投资中绕不开的知识,我是 Amiee。
刚开始接触投资时,我读了很多海外作家写的畅销书,也从中接触到不少重要的投资理念。但读着读着,我渐渐产生了一种说不清的错位感。
因为书里的许多理论和实践,大多来自美股或其他成熟市场。当我试着用它们理解中国市场时,即便知道金融市场存在一些坚实而普世的规律,我还是会听到另一种声音,「中国市场不一样,你们那套经验,到这里没用。」
所以我常常会想,从其他市场总结出来的经验,真的可以原封不动地运用在中国吗?
因为不同的环境会塑造人的行为,不同的市场也会影响投资者的经验和选择。就像生活在海边的人熟悉潮汐,驾船捕鱼得心应手;生活在高原的人,则更懂得如何应对寒冷和低氧。两边都有各自的生存智慧,但如果拿着一本《海边生存手册》去高原生活,难免会有些水土不服。
直到前段时间,有知有行的数据负责人金栋和陈鹏博士告诉我,他们最近重新研究了中国市场,并把它和美股以及其他成熟市场放在一起比较,试着用数据尽可能客观地呈现这个市场的特征。
听到这个研究时,我瞬间眼前一亮。因为作为一个中国投资者,我们始终有几个绕不开的问题:中国市场究竟特不特殊?它和其他市场相比,哪些规律是相通的,哪些地方又呈现出自己的特点?更重要的是,当我们了解这个市场后,能否根据这些特征,找到更适合自己的参与方式,获得更好的投资体验?
本期节目,我们将围绕着这些话题展开,希望你会喜欢。
欢迎点击这里,查看我们在有知有行准备的全文逐字稿、图表以及重点总结。
陈金栋:有知有行数据负责人。
陈鹏博士:曾担任晨星全球资产管理部总裁,管理过上千亿美元的资产;也曾是德明信基金的亚太区首席执行官。
在高原吃下一块糖油混合物后,我明白,投资者是市场的反应器
幸存者偏差:如今一枝独秀的美股,在 1990 年却未必能被选为头号种子
「我一直以为,接近 10% 的收益,是市场每年都承诺给我的」
「其实 A 股有超过一半的时间在上涨」「啊?可我总感觉自己一直陷在熊市里」
漫漫长夜后,闪电降临,那时你最好在场 ⚡️
一次次深跌与漫长回本后,两个刻进投资决策的问题:收益多少;还能不能买
了解 A 股个性后,我们该如何与它更好相处 ——
过去 21 年,A股与美股、MSCI EAFE、日本及恒生市场的全收益走势对比。
图表来源:有知有行
美国市场过去 100 年在不同年代的收益差异显著,比如 2000 — 2009 年的年化收益率为 -0.35%,2010 — 2019 年则达到 13.43%,2020 — 2025 年为 14.74%,2010 年以来处于历史上表现较好的阶段。这说明,在 10 年左右的时间尺度上,市场表现可能存在较大差异,这种现象并非只存在某个特定的市场。
图表来源:有知有行
过去 21 年,A 股年化收益为 10.40%,与同期美股的 10.72% 接近,但年化波动率更高,最大回撤为 -69.2%。虽然 56.7% 的月份上涨,但 92.1% 的月份都处在此前历史高点之下,其中最长一次持续 127 个月。与同期美股相比,A 股单段牛市持续时间相对较短,表现最好的 12 个月即可覆盖全阶段涨幅。这些特征也能帮助我们理解,为什么部分 A 股投资者会有「牛短熊长」的感受。
图表来源:有知有行
过去 21 年,美股按美元计价的年化收益为 10.72%,但折算成人民币后为 9.86%。因此,对中国投资者而言,汇率变化也是配置海外资产时需要考虑的一项不确定性。
图表来源:有知有行
结合 A 股波动较大、回到上一个高点所需时间较长的特征,定投在 A 股市场中的意义更多在于分散投入时点,降低大笔资金集中在市场高位进入的风险。它并不保证获得与一次性投入相同或更高的收益,但有助于缓和波动和回撤对持有体验的影响。
图表来源:有知有行
📖 资料库
《全球投资回报年鉴》(Global Investment Returns Yearbook):由金融学者 Elroy Dimson、Paul Marsh 和 Mike Staunton 长期编写,通过多个国家股票、债券、短期国债、通货膨胀和汇率的长期数据,比较不同市场的历史收益与风险。
此处提到的《投资收益百年史》(Triumph of the Optimists):由 Elroy Dimson、Paul Marsh 和 Mike Staunton 合著,通过 16 个国家 1900—2000 年的股票、债券和短期国债数据,比较不同市场一个多世纪的长期投资回报。
此处提到的《中国大类资产投资 2025 年报》。
中证全指全收益指数:覆盖上海、深圳和北京证券交易所较广泛股票范围的全收益指数。与只反映股价变化的价格指数不同,它将现金分红视为继续投入,因此反映价格变化与分红再投资共同形成的总回报。
此处提到的温度计工具。
《持续买入》(Just Keep Buying):美国作家 Nick Maggiulli 所著,主张通过持续储蓄和规律投资,逐步积累长期财富。
内部收益率(IRR):用于衡量包含多次资金投入和取出的投资所取得的年化收益率,计算时会考虑每笔资金的金额和发生时间。
🎧 相关内容
E55 都说 A 股全是情绪、没有价值,是真的吗?|中国大类资产投资 2025 年报
🎺 创作团队
制作| 有知有行
嘉宾 |陈金栋、陈鹏博士
主持| Amiee
声音设计| 甜食
感谢志愿者步枫、饭粒、小马、小洲对本期节目的协助。
💰有知有行「有知有行」成立于 2020 年,目前在陪伴投资者用正确的方式学习投资,下场实操。凭借在投资领域的良好口碑,有知有行在初创阶段已与一大批忠实用户同行。未来我们希望成为一家财富管理公司,不仅帮助投资者学习投资,也能让大家在有知有行安心交易,踏实赚钱。 欢迎在各大应用商店搜索「有知有行」下载我们的 App。
🎈本播客所述投资相关内容皆以交流分享为目的,仅供参考,不构成任何市场预测、判断,或投资、咨询建议。市场有风险,投资需谨慎。主持人及嘉宾对投资相关内容的准确性、可靠性、时效性及完整性不作任何明示或暗示的保证,并提醒您对相关内容请结合自身情况进行独立评估,依据或使用相关内容所造成的后果由您独自承担。
感谢您对本播客原创内容的青睐。如需转载或引用本播客所述内容,请注明出处。转载前请与有知有行联系并取得同意。
说明里标出的时间点,点一下跳过去
AI 从整集转写里归纳的,不是节目方的宣传语
252 个月里只有约 12 个月贡献了全部涨幅,错过这 5% 的时间,收益几乎无从兑现
有知有行自研的中美同期定投曲线:每月投 1 元,美股终值 1177 元、A 股 604 元,差异来自收益先后次序
陈鹏博士回忆 2008 年在美国卖出后想等反弹再买,一犹豫车就开走了,从此认定择时太难
「今日发现」选中它的理由
A 股二十一年年化收益其实有 10%,比日本、欧洲都高,可为什么身处其中的人体感这么差?有知有行的数据负责人把 252 个月拆开看,发现全部涨幅只集中在约 12 个月里,而 2008 年的回撤深达 70%。节目还算了笔账:同样每月投一元,投美股最后是 1177 元,投 A 股只有 604 元——差在哪,讲得很清楚。
由 AI 从整集转写生成,是创作者说明之外的补充
有知有行数据负责人金栋与陈鹏博士用二十一年数据,把 A 股与美股及其他成熟市场做对照。结论是:A 股年化收益约 10%,并不逊于全球多数市场,但回撤更深(2008 年约 70%)、回到前高耗时更长(八到十年)、20% 级别回撤约每 30 个月一次,且全部涨幅集中在约 5% 的月份里。节目由此解释"收益不错但体感很差"的结构性原因,并给出应对:留在市场、用定投做时间分散、用资产与市场分散降低波动,同时提醒汇率成本与美股近十五年高收益的特殊性。
点一章从那里开始播 · 与创作者标的时间点各自独立
一个绕不开的疑问:海边的生存手册能带去高原吗
美股是一个幸存者偏差的样本
二十一年年化 10%:A 股并不寒酸
收益不错,为什么体感这么差
喜马拉雅山与缓坡:两种攀爬体验
能不能干脆全投美股
定投在 A 股:降波动,而非提收益
取钱那一刻才是风险的集中点
住在河边,但在山上搭个帐篷
熟悉不等于了解:把 A 股当成一个人来认识
节目里自然聊到的,不是广告
AI 对内容的推测
☕🧄 这个比喻出自 2009 年周立波的一句「喝咖啡的怎么能和吃大蒜的呆在一起呢」;郭德纲后来在《你要高雅》里回了一句「雅和俗分不开,喝着咖啡就着大蒜,秋水共长天一色」。我们借它标注风格取向 —— 两端没有高下,编辑部式与熟人局式都能做出极好的节目。
https://feed.xyzfm.space/9bmupxfae9qd复制概要、章节、提及与推广标注由 AI 生成,可能有误;内容版权归创作者,声湃按创作者开放的 RSS 收录。了解收录与 RSS →