投
11 月 9 日 · 55 分钟
📙 欢迎来到《投资ABC》,这是一档由 有知有行 出品的播客节目。在这里,我们会和陈鹏博士一起,和你分享那些投资中绕不开的知识,我是 Amiee。
前段时间,陈博士与《听懂涨声》的主播天楠老师,从《中国大类资产投资 2025 年报》出发,展开了一场对话。这场对话中,最令我印象深刻的一点是,他们谈到:中国家庭所熟悉的财富增长方式,正在发生变化。
天楠老师提到,或许在五年前,许多中国家庭并不需要所谓的「投顾」服务,甚至也不需要专门学习理财。对于我们父母这一代,乃至更年长的一代而言,曾经有一套清晰的财富增长公式:有钱就买房,用每个月的现金流偿还贷款,相信房产会逐渐升值,退休以后还可以获得租金收入。一套房产,似乎能够同时满足居住、储蓄、增值与养老的多重需求。
因此,在很长一段时间里,房产不仅在中国家庭财富中占据了相当大的比重,也塑造了我们理解财富增长的方式。
但在过去几年里,房地产市场发生了很大变化。同时,我们所熟悉的存款和低风险理财产品,收益也在下降。那些曾经为人们所熟悉、也一度行之有效的财富增长方式,似乎正在松动。
也正因如此,对于许多中国家庭而言,理解投资正在从一个「可选项」变成一个「必选项」。
听到这,年报中原本有些抽象的数据,对我而言有了更具体的意义。
这份年报既梳理了中国市场的数据,也分析了海外市场上百年的历史表现。通过这些数据,我们会发现,尽管每个市场都有自身的特点,但仍有一些普遍规律,会在不同的市场中反复出现。
这些规律就像地图上的坐标,当我们熟悉的财富增长方式发生变化,开始接触一个相对陌生的投资世界时,它们能够为我们提供一些可以依靠的参照。
所以,对我而言,这期节目并不只是一次对年报内容的简单复习。它让我更加具体地理解了:我们为什么需要了解这些长期数据。
这场对话带给我许多新的思考,我也想把它作为一期特别节目分享给你,希望你会喜欢。
欢迎点击这里,查看我们在有知有行准备的全文逐字稿、图表以及重点总结。
陈鹏博士:曾担任晨星全球资产管理部总裁,管理过上千亿美元的资产;也曾是德明信基金的亚太区首席执行官。
杨天楠:《听懂涨声》主播。
「五年前,或许很多中国家庭根本不需要学习投资」
美国买方投顾往事:《华尔街之狼》式的销售狂热,反而催生了一门相反的生意
从摇号买房到地产退潮:「躺赢」时代过去后,理解投资不再只是可选项 ——
当风险伪装成机会,「集中梭哈,为具体叙事下注,可能是最快亏完的方法」
中美市场大不同?但金融的底层规律却画出几乎同一张风险溢价图 🖼️
对手花几亿美金修光缆,只为比你快 1 毫秒?没关系,我们可以在长期里找胜率
旧的财富增长公式开始松动,2026 年的我们,可以做哪些准备?
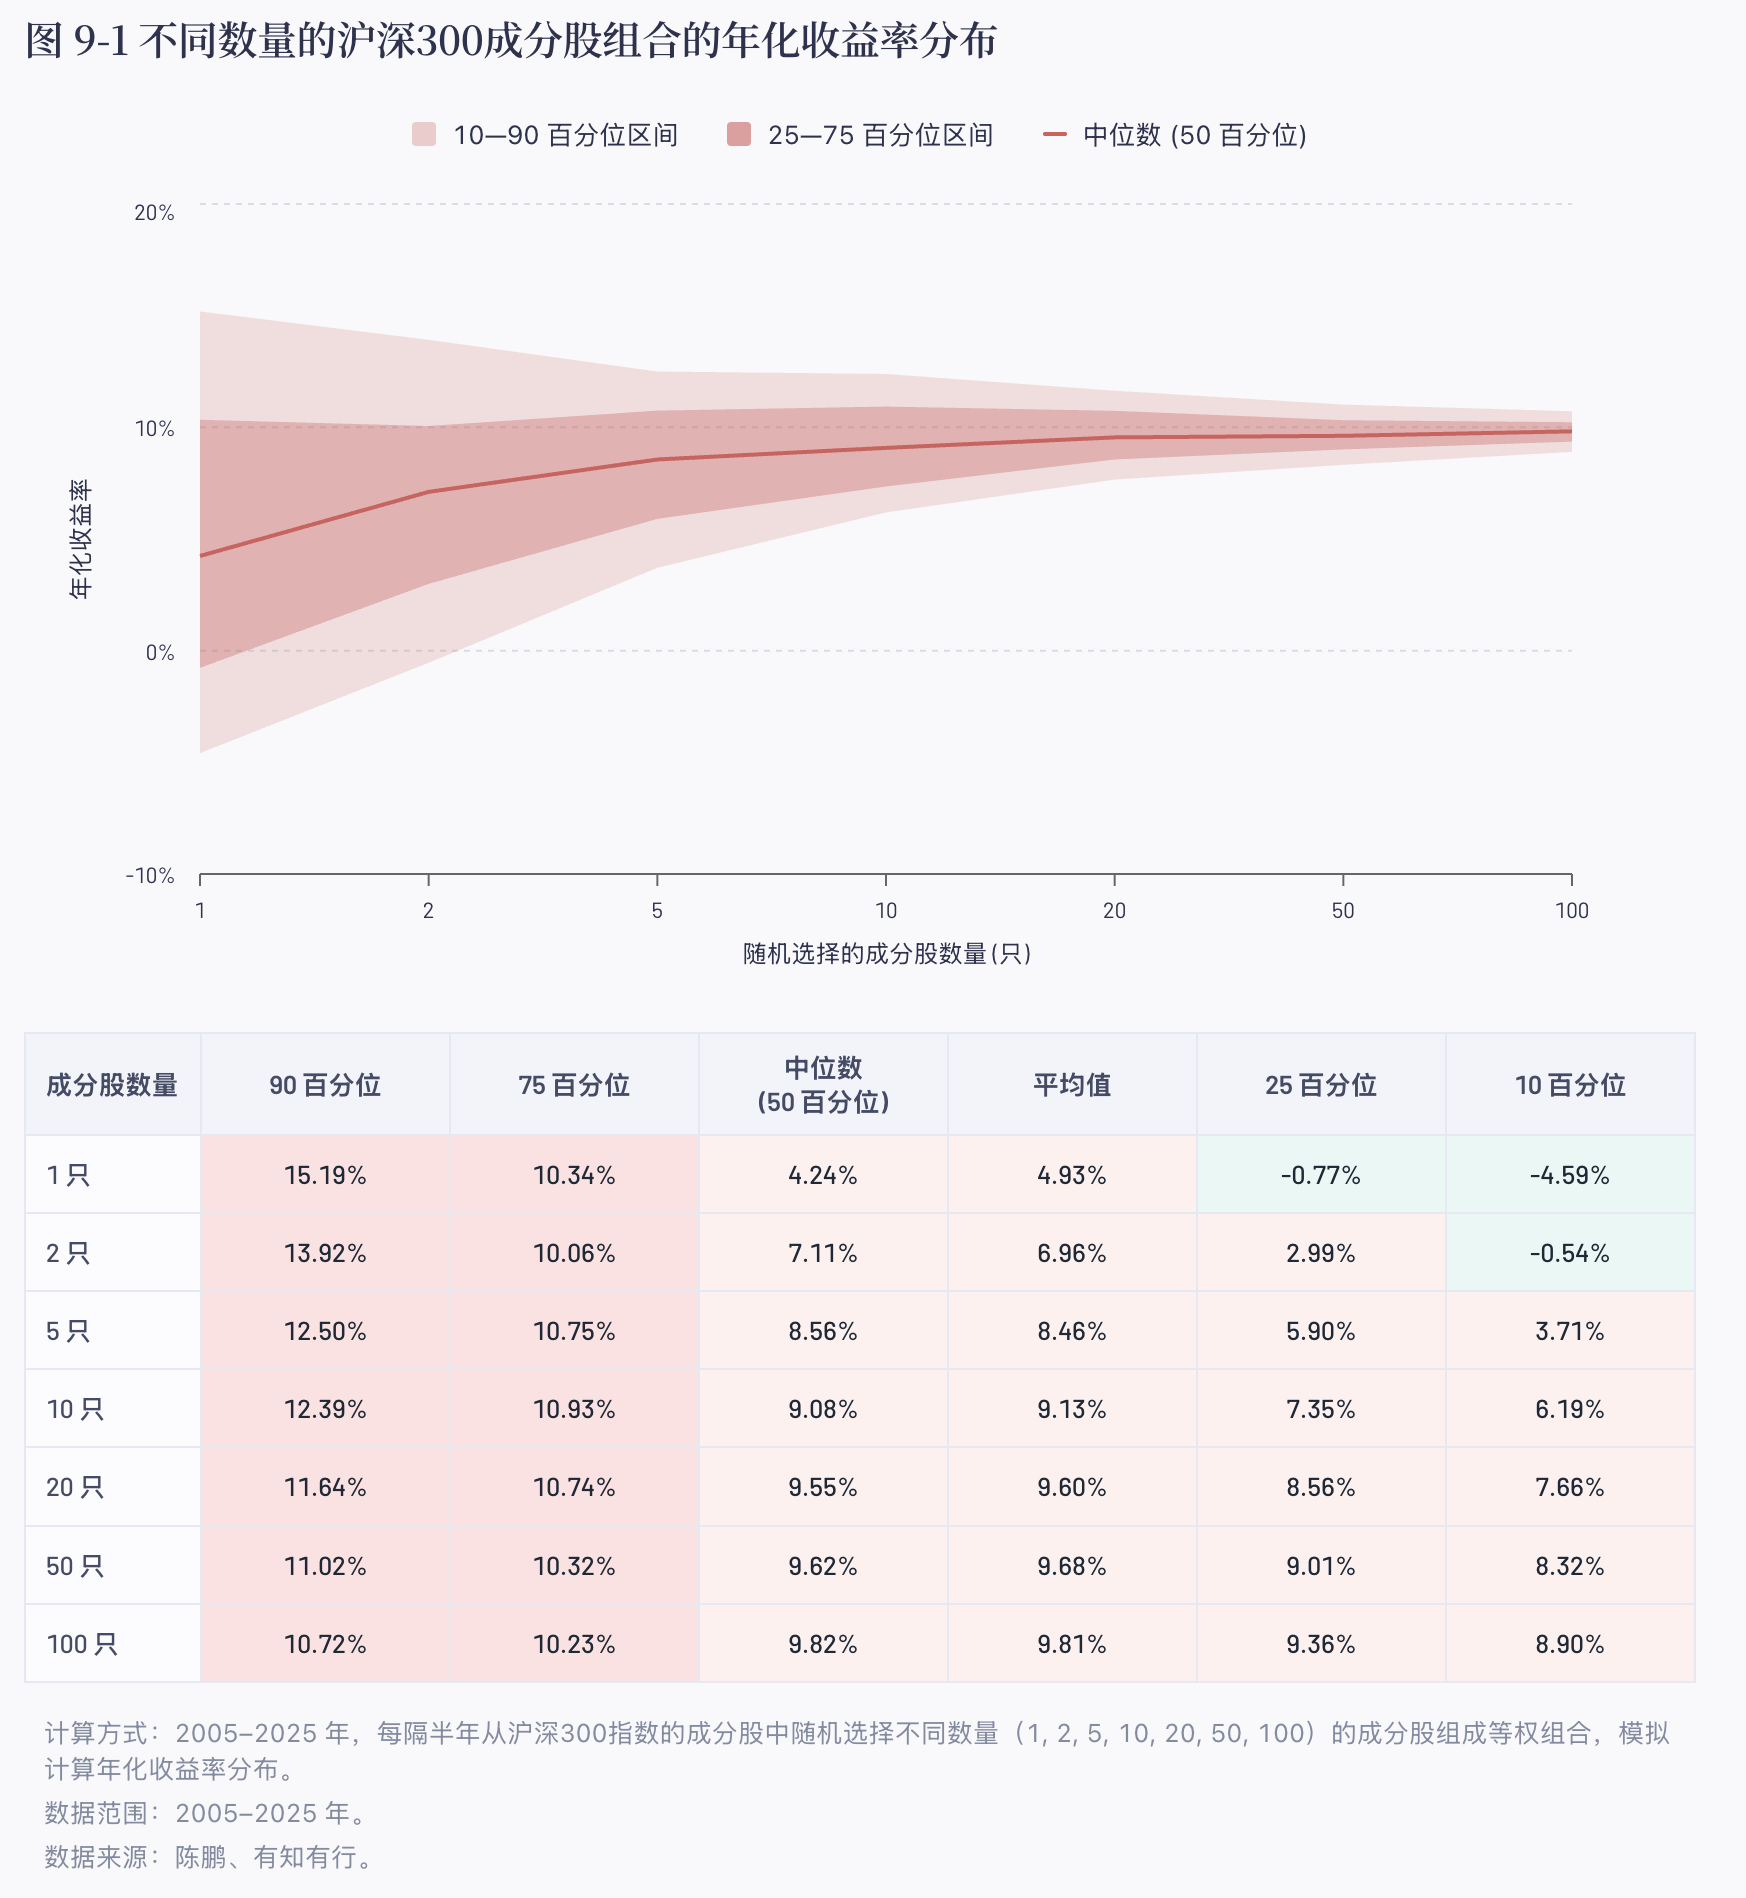
2005 — 2025 年不同持股数量的组合回测显示:成分股越多,年化收益率越确定;而单只股票的收益率分布则更为分散,投资结果的不确定性也更高。
图表来源:《中国大类资产投资 2025 年报》
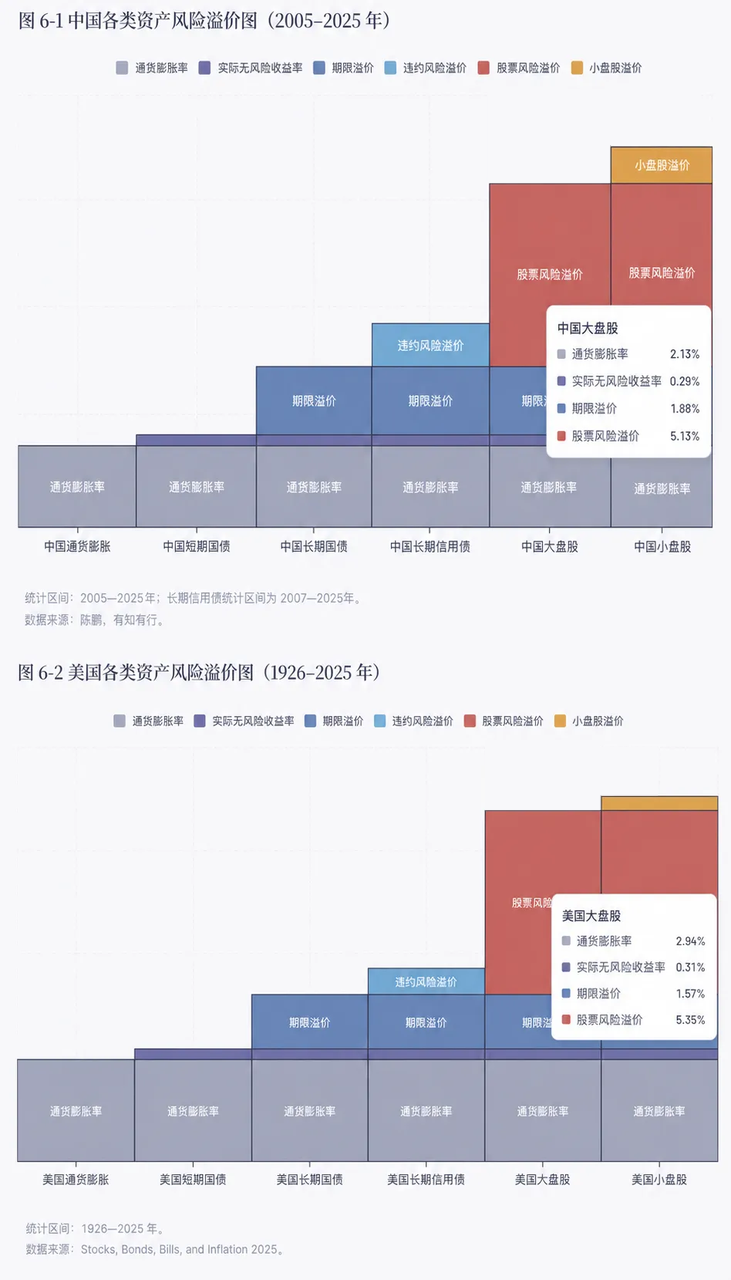
中国与美国大盘股的股票风险溢价分别基于 2005 — 2025 年和 1926 — 2025 年的历史数据测算;尽管观察区间不同,不能作严格的同期比较,但从各自样本期的测算结果看,中国为 5.13%,美国为 5.35%,相差 0.22 个百分点,整体较为接近。
图表来源:《中国大类资产投资 2025 年报》
2005 — 2025 年,A股估值变化对年化收益的贡献约为 -0.50 个百分点,约 10.40% 的长期年化回报主要来自企业盈利增长与股息收入,而非估值扩张。
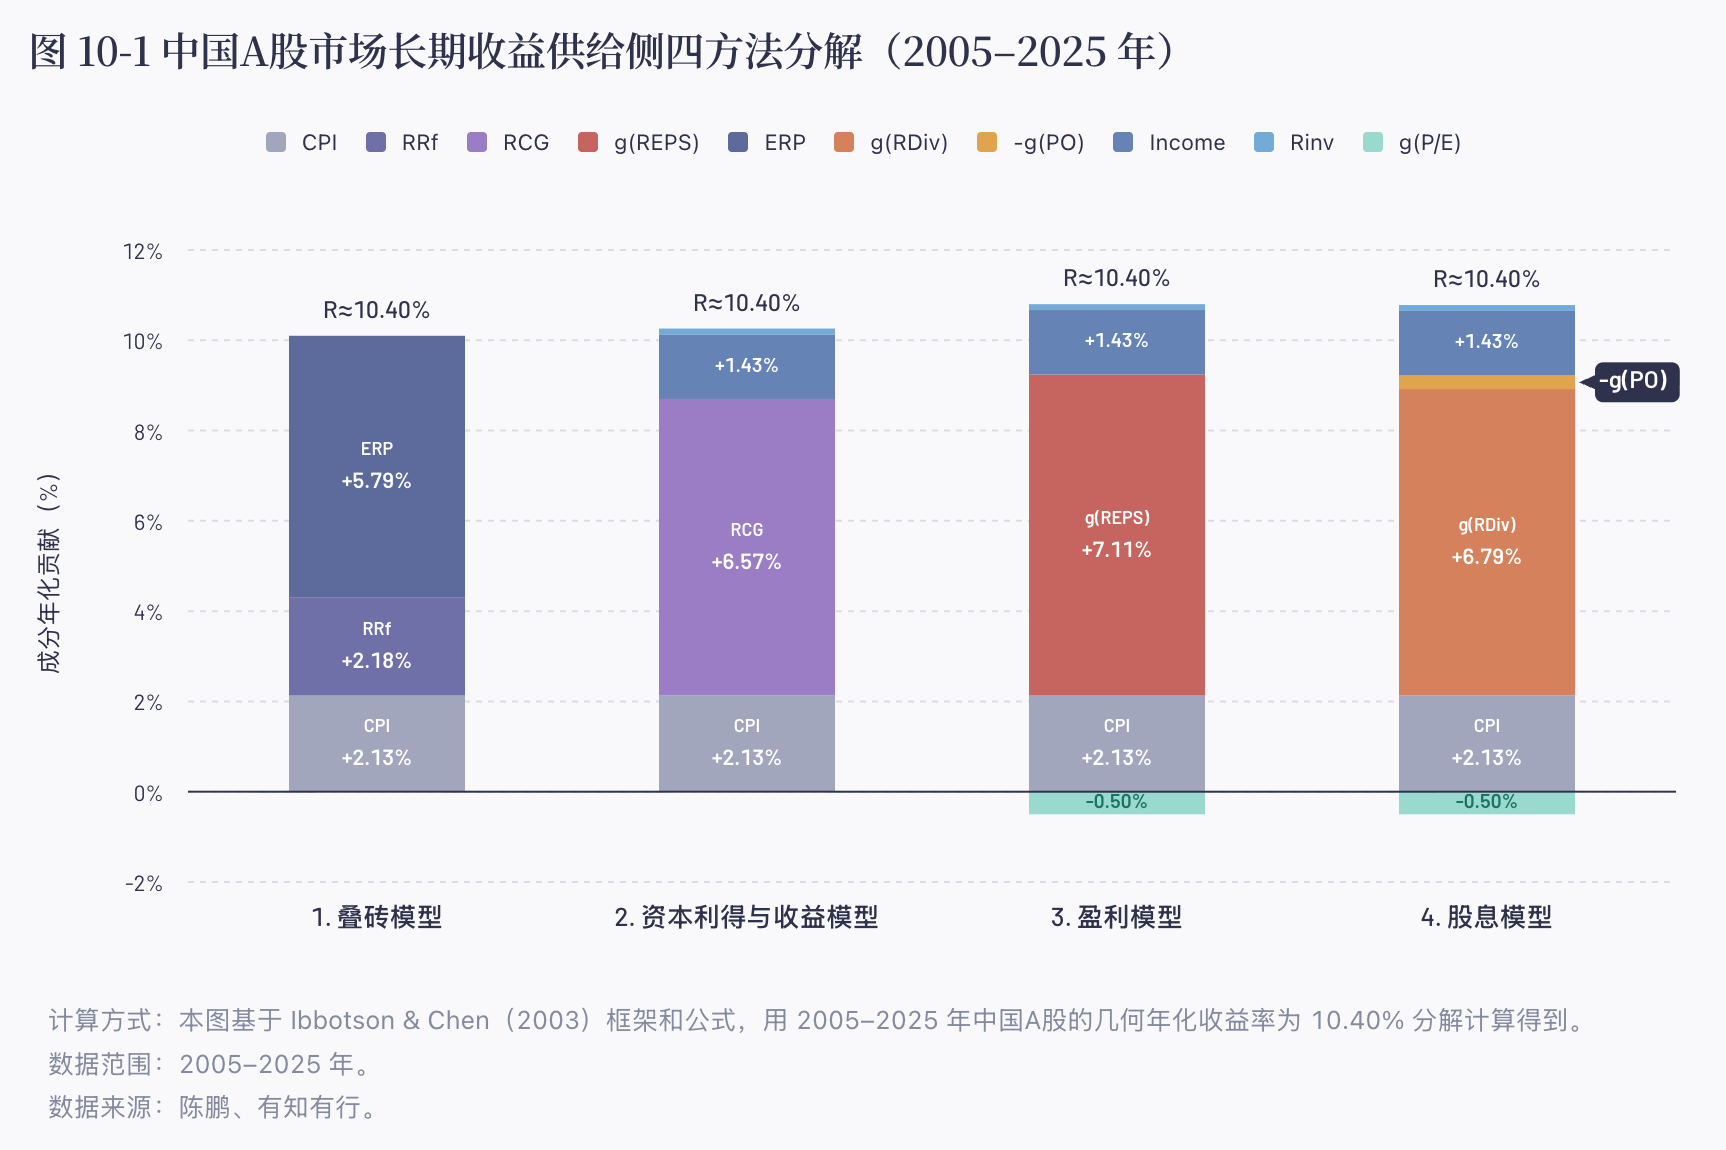
图表来源:《中国大类资产投资 2025 年报》
📚 资料库
401(k) :在美国由雇主发起的退休储蓄计划。员工可以将部分工资存入账户,并在计划提供的范围内选择投资产品;部分雇主还会按一定比例配套缴款。
金本位:货币价值与一定数量的黄金挂钩,并按固定比例兑换黄金的货币制度。
市盈率(PE):股票价格与每股盈利的比值,表示投资者愿意为公司每一元盈利支付多少价格
风险补偿:投资者为了承担额外风险而要求获得的额外预期回报。
信用风险:指债券发行人或借款人的偿债能力或意愿恶化,导致利息、本金不能按时足额支付,或者使债券价格下跌、投资者遭受损失的风险。
久期风险:指债券价格因市场利率或收益率变化而发生波动的风险,其他条件相同时,久期越长,债券价格对利率变化越敏感。
资管新规:通常指 2018 年 4 月发布的《关于规范金融机构资产管理业务的指导意见》,其重要方向包括不得承诺保本保收益、打破刚性兑付、推动资管产品净值化等。
城投:「城市建设投资公司」的简称,通常指地方国企,主要参与城市基础设施和公共项目的融资、建设与运营。
R1、R2 级理财产品:在常见的银行理财和基金销售风险评级体系中,产品风险通常从 R1 到 R5 依次上升,其中 R1 一般代表低风险,R2 一般代表中低风险。
招拍挂:「招标、拍卖、挂牌」的简称,是国有建设用地使用权公开出让的三种主要方式。
社零:「社会消费品零售总额」的简称,主要反映实物商品消费和餐饮收入的总体规模,但不包括居民购买商品房的支出,以及教育、医疗、文娱等服务性消费支出。
大股东减持:指上市公司的主要股东卖出部分所持公司股份,从而降低自己的持股数量或持股比例。
Carry(Carried Interest):指私募股权等基金取得投资利润后,管理人或普通合伙人按照约定获得的业绩分成。
拥挤因子:指大量投资者或量化策略集中采用相似的因子策略,导致持仓和交易方向高度重合;一旦行情逆转,集中卖出可能放大亏损。
指数增强:以某个指数为业绩基准,在控制组合与指数偏离程度的同时,通过选股、调整权重等方式争取获得超额收益的策略。
AUM(Assets Under Management ):资产管理规模,指一家投资顾问、基金或资产管理机构受托管理的资产总价值。
🎧 往期节目
E55 都说 A 股全是情绪、没有价值,是真的吗?|中国大类资产投资 2025 年报
E56 债券收益越来越低,但它为什么仍然重要?|中国大类资产投资 2025 年报
E57 看过很多数据后,我们开始相信一些简单的事|中国大类资产投资 2025 年报
E45 Gamma(上):优质系统的最后一环,其实是投资人自己
制作| 有知有行
本期对话 |杨天楠、陈鹏博士
声音设计| 甜食、长波工作室
感谢志愿者步枫、饭粒、小马、小洲对本期节目的协助。
💰有知有行「有知有行」成立于 2020 年,目前在陪伴投资者用正确的方式学习投资,下场实操。凭借在投资领域的良好口碑,有知有行在初创阶段已与一大批忠实用户同行。未来我们希望成为一家财富管理公司,不仅帮助投资者学习投资,也能让大家在有知有行安心交易,踏实赚钱。 欢迎在各大应用商店搜索「有知有行」下载我们的 App。
🎈本播客所述投资相关内容皆以交流分享为目的,仅供参考,不构成任何市场预测、判断,或投资、咨询建议。市场有风险,投资需谨慎。主持人及嘉宾对投资相关内容的准确性、可靠性、时效性及完整性不作任何明示或暗示的保证,并提醒您对相关内容请结合自身情况进行独立评估,依据或使用相关内容所造成的后果由您独自承担。
感谢您对本播客原创内容的青睐。如需转载或引用本播客所述内容,请注明出处。转载前请与有知有行联系并取得同意。
说明里标出的时间点,点一下跳过去
AI 从整集转写里归纳的,不是节目方的宣传语
中国股票长期收益约10%,但分红只占15%、估值贡献为负,靠炒作估值长期获利极难。
陈鹏把书稿交给CFA协会,用全球四十多国数据验证中美风险溢价都约5%,两张表几乎分不出来。
天楠坦言自己2015年和2021年都成功逃顶,这轮七月科技股暴跌却一犹豫没跑掉,反省顺风时减仓之难。
AI 读完整集转写后给出的推荐理由
陈鹏博士用二十年数据拆开中国股票的收益:分红只占15%,估值贡献是负的,剩下全靠企业利润增长。他还用食堂打饭解释为什么股票必须比债券赚得多,并算出中国基民因追涨杀跌每年损失收益的四分之一到三分之一。天楠则讲了上海写字楼租金从十块卷到五块、社零下降21.6%的一线观察。
由 AI 从整集转写生成,是创作者说明之外的补充
《投资ABC》特别节目,主持人Amiee请来有三十年金融从业经验的陈鹏博士与「听懂涨声」主播天楠,围绕《中国大类资产投资2025年报》展开对话。节目从美国投顾行业四十年的演变讲起——七十年代大通胀与熊市、华尔街之狼式的卖方销售、401(k)的教训与安然事件,说明买方投顾如何在一次次危机后成为主流。随后转向中国:房产占家庭资产从六成多跌至五十出头,上海写字楼与商场供给过剩、社零下降21.6%,R2理财与存款收益大幅走低,投资从可选项变成必选项。陈鹏用数据说明中国股票长期收益约10%、债券4.5%、现金2.3%,风险溢价中美都约5%;用食堂打饭比喻解释股票为何必须比债券赚得多;并指出中国投资者因情绪每年损失收益的25%到30%,远高于美国的10%到15%。节目还讨论了分散的重要性、单只股票收益只有指数一半、阿尔法与贝塔的区别,以及给中国家庭的三个资产配置优化方向。
点一章从那里开始播 · 与上面创作者标的时间点各自独立
主持人开场:当房子不再是家庭的答案
Amiee从童年售楼部的记忆讲起,说明中国家庭熟悉的「有钱就买房」公式正在松动,存款与低风险理财收益下降,投资从可选项变成必选项。她把这期定位为一次关于中国版SBBI年报的特别对话。
美国投顾业如何在危机中诞生
陈鹏回顾七十年代金本位取消、石油禁运引发的大通胀与两年跌近40%的熊市,以及华尔街之狼式的卖方销售模式。一批从业者开始向客户收费、用机构方法投资,买方投顾由此萌芽。
互联网泡沫与摩根士丹利的转型
纳斯达克三年跌85%,危机再次推动投顾业务上台阶。2008年后大机构加码财富管理,摩根士丹利从摇摇欲坠转型为投顾巨头,美国用了三四十年完成这一转变。
中国版SBBI:长期收益与风险挂钩
陈鹏说明做中国版年报的初衷,给出二十年维度数据:股票约10%、债券约4.5%、现金约2.3%,风险与收益基本挂钩,债券的信用与久期风险每年多带来约2%收益。
房地产下行与家庭资产负债表的动摇
天楠用上海写字楼与商场供给数据、社零下降21.6%说明房地产内卷,城投低价抢租户、央企总部迁出加剧供需恶化。房产占家庭资产从六成多跌至五十出头,投资成为必选项。
年轻的市场与情绪的成本
中国基金经理多未经历完整周期,投资者结构以散户为主,情绪作用是美国的两倍到两倍半。陈鹏测算中国基金投资者因高买低卖每年损失收益的25%到30%,远高于美国的10%到15%。
像看医生一样看风险,像食堂打饭一样看优先级
陈鹏用医生告知手术风险的比喻说明投资者需要知道赔钱概率与持有期限,又用食堂打饭解释利润表优先级:债券先打、股票最后,所以股票必须赚得更多。他劝普通人别把饭桌消息当投资依据。
风险溢价的全球一致性与低利率困境
中美风险溢价都约5%,CFA收集的四十多国数据结论类似。天楠提出低利率下保险资管与高净值投资者的困境,陈鹏回应要把通胀考虑进来,实际收益差别没有名义数字那么大。
收益三拆解:分红、利润与估值
美国百年数据中分红占3到4、利润增长6到7、估值变化几乎为零;中国分红只占15%,估值贡献为负。陈鹏用《蜂鸟计划》说明阿尔法博弈的残酷,天楠补充指数增强产品的拥挤与负超额。
动量销售、科技股回撤与理性的边界
天楠批评依赖AUM与动量销售的机构模式,回顾七月科技股单月跌25%。陈鹏以AI大模型各领风骚两三周说明预期走得太快。天楠坦言自己这轮没跑掉,强调需要外部框架与配置围栏。
给中国家庭的三个优化方向
陈鹏建议:区分自住与投资性房产;按资金用途决定现金比例,长期资金可承担更多风险;提高金融资产与海外配置占比以分散风险。天楠致谢收尾。
11 月 9 日 · 55 分钟
10 月 26 日 · 1 小时 09 分
10 月 12 日 · 1 小时 06 分
E63 从收租到收息:为什么这些年,大家越来越关注红利投资了?
9 月 14 日 · 1 小时 03 分
投资ABC · 9 月 28 日 · 59 分钟
📙 欢迎来到《投资ABC》,这是一档由 有知有行 出品的播客节目。在这里,我们会和陈鹏博士一起,和你分享那些投资中绕不开的知识,我是 Amiee。
前段时间,陈博士与《听懂涨声》的主播天楠老师,从《中国大类资产投资 2025 年报》出发,展开了一场对话。这场对话中,最令我印象深刻的一点是,他们谈到:中国家庭所熟悉的财富增长方式,正在发生变化。
天楠老师提到,或许在五年前,许多中国家庭并不需要所谓的「投顾」服务,甚至也不需要专门学习理财。对于我们父母这一代,乃至更年长的一代而言,曾经有一套清晰的财富增长公式:有钱就买房,用每个月的现金流偿还贷款,相信房产会逐渐升值,退休以后还可以获得租金收入。一套房产,似乎能够同时满足居住、储蓄、增值与养老的多重需求。
因此,在很长一段时间里,房产不仅在中国家庭财富中占据了相当大的比重,也塑造了我们理解财富增长的方式。
但在过去几年里,房地产市场发生了很大变化。同时,我们所熟悉的存款和低风险理财产品,收益也在下降。那些曾经为人们所熟悉、也一度行之有效的财富增长方式,似乎正在松动。
也正因如此,对于许多中国家庭而言,理解投资正在从一个「可选项」变成一个「必选项」。
听到这,年报中原本有些抽象的数据,对我而言有了更具体的意义。
这份年报既梳理了中国市场的数据,也分析了海外市场上百年的历史表现。通过这些数据,我们会发现,尽管每个市场都有自身的特点,但仍有一些普遍规律,会在不同的市场中反复出现。
这些规律就像地图上的坐标,当我们熟悉的财富增长方式发生变化,开始接触一个相对陌生的投资世界时,它们能够为我们提供一些可以依靠的参照。
所以,对我而言,这期节目并不只是一次对年报内容的简单复习。它让我更加具体地理解了:我们为什么需要了解这些长期数据。
这场对话带给我许多新的思考,我也想把它作为一期特别节目分享给你,希望你会喜欢。
欢迎点击这里,查看我们在有知有行准备的全文逐字稿、图表以及重点总结。
陈鹏博士:曾担任晨星全球资产管理部总裁,管理过上千亿美元的资产;也曾是德明信基金的亚太区首席执行官。
杨天楠:《听懂涨声》主播。
「五年前,或许很多中国家庭根本不需要学习投资」
美国买方投顾往事:《华尔街之狼》式的销售狂热,反而催生了一门相反的生意
从摇号买房到地产退潮:「躺赢」时代过去后,理解投资不再只是可选项 ——
当风险伪装成机会,「集中梭哈,为具体叙事下注,可能是最快亏完的方法」
中美市场大不同?但金融的底层规律却画出几乎同一张风险溢价图 🖼️
对手花几亿美金修光缆,只为比你快 1 毫秒?没关系,我们可以在长期里找胜率
旧的财富增长公式开始松动,2026 年的我们,可以做哪些准备?
2005 — 2025 年不同持股数量的组合回测显示:成分股越多,年化收益率越确定;而单只股票的收益率分布则更为分散,投资结果的不确定性也更高。
图表来源:《中国大类资产投资 2025 年报》
中国与美国大盘股的股票风险溢价分别基于 2005 — 2025 年和 1926 — 2025 年的历史数据测算;尽管观察区间不同,不能作严格的同期比较,但从各自样本期的测算结果看,中国为 5.13%,美国为 5.35%,相差 0.22 个百分点,整体较为接近。
图表来源:《中国大类资产投资 2025 年报》
2005 — 2025 年,A股估值变化对年化收益的贡献约为 -0.50 个百分点,约 10.40% 的长期年化回报主要来自企业盈利增长与股息收入,而非估值扩张。
图表来源:《中国大类资产投资 2025 年报》
📚 资料库
401(k) :在美国由雇主发起的退休储蓄计划。员工可以将部分工资存入账户,并在计划提供的范围内选择投资产品;部分雇主还会按一定比例配套缴款。
金本位:货币价值与一定数量的黄金挂钩,并按固定比例兑换黄金的货币制度。
市盈率(PE):股票价格与每股盈利的比值,表示投资者愿意为公司每一元盈利支付多少价格
风险补偿:投资者为了承担额外风险而要求获得的额外预期回报。
信用风险:指债券发行人或借款人的偿债能力或意愿恶化,导致利息、本金不能按时足额支付,或者使债券价格下跌、投资者遭受损失的风险。
久期风险:指债券价格因市场利率或收益率变化而发生波动的风险,其他条件相同时,久期越长,债券价格对利率变化越敏感。
资管新规:通常指 2018 年 4 月发布的《关于规范金融机构资产管理业务的指导意见》,其重要方向包括不得承诺保本保收益、打破刚性兑付、推动资管产品净值化等。
城投:「城市建设投资公司」的简称,通常指地方国企,主要参与城市基础设施和公共项目的融资、建设与运营。
R1、R2 级理财产品:在常见的银行理财和基金销售风险评级体系中,产品风险通常从 R1 到 R5 依次上升,其中 R1 一般代表低风险,R2 一般代表中低风险。
招拍挂:「招标、拍卖、挂牌」的简称,是国有建设用地使用权公开出让的三种主要方式。
社零:「社会消费品零售总额」的简称,主要反映实物商品消费和餐饮收入的总体规模,但不包括居民购买商品房的支出,以及教育、医疗、文娱等服务性消费支出。
大股东减持:指上市公司的主要股东卖出部分所持公司股份,从而降低自己的持股数量或持股比例。
Carry(Carried Interest):指私募股权等基金取得投资利润后,管理人或普通合伙人按照约定获得的业绩分成。
拥挤因子:指大量投资者或量化策略集中采用相似的因子策略,导致持仓和交易方向高度重合;一旦行情逆转,集中卖出可能放大亏损。
指数增强:以某个指数为业绩基准,在控制组合与指数偏离程度的同时,通过选股、调整权重等方式争取获得超额收益的策略。
AUM(Assets Under Management ):资产管理规模,指一家投资顾问、基金或资产管理机构受托管理的资产总价值。
🎧 往期节目
E55 都说 A 股全是情绪、没有价值,是真的吗?|中国大类资产投资 2025 年报
E56 债券收益越来越低,但它为什么仍然重要?|中国大类资产投资 2025 年报
E57 看过很多数据后,我们开始相信一些简单的事|中国大类资产投资 2025 年报
E45 Gamma(上):优质系统的最后一环,其实是投资人自己
制作| 有知有行
本期对话 |杨天楠、陈鹏博士
声音设计| 甜食、长波工作室
感谢志愿者步枫、饭粒、小马、小洲对本期节目的协助。
💰有知有行「有知有行」成立于 2020 年,目前在陪伴投资者用正确的方式学习投资,下场实操。凭借在投资领域的良好口碑,有知有行在初创阶段已与一大批忠实用户同行。未来我们希望成为一家财富管理公司,不仅帮助投资者学习投资,也能让大家在有知有行安心交易,踏实赚钱。 欢迎在各大应用商店搜索「有知有行」下载我们的 App。
🎈本播客所述投资相关内容皆以交流分享为目的,仅供参考,不构成任何市场预测、判断,或投资、咨询建议。市场有风险,投资需谨慎。主持人及嘉宾对投资相关内容的准确性、可靠性、时效性及完整性不作任何明示或暗示的保证,并提醒您对相关内容请结合自身情况进行独立评估,依据或使用相关内容所造成的后果由您独自承担。
感谢您对本播客原创内容的青睐。如需转载或引用本播客所述内容,请注明出处。转载前请与有知有行联系并取得同意。
说明里标出的时间点,点一下跳过去
AI 从整集转写里归纳的,不是节目方的宣传语
中国股票长期收益约10%,但分红只占15%、估值贡献为负,靠炒作估值长期获利极难。
陈鹏把书稿交给CFA协会,用全球四十多国数据验证中美风险溢价都约5%,两张表几乎分不出来。
天楠坦言自己2015年和2021年都成功逃顶,这轮七月科技股暴跌却一犹豫没跑掉,反省顺风时减仓之难。
AI 读完整集转写后给出的推荐理由
陈鹏博士用二十年数据拆开中国股票的收益:分红只占15%,估值贡献是负的,剩下全靠企业利润增长。他还用食堂打饭解释为什么股票必须比债券赚得多,并算出中国基民因追涨杀跌每年损失收益的四分之一到三分之一。天楠则讲了上海写字楼租金从十块卷到五块、社零下降21.6%的一线观察。
由 AI 从整集转写生成,是创作者说明之外的补充
《投资ABC》特别节目,主持人Amiee请来有三十年金融从业经验的陈鹏博士与「听懂涨声」主播天楠,围绕《中国大类资产投资2025年报》展开对话。节目从美国投顾行业四十年的演变讲起——七十年代大通胀与熊市、华尔街之狼式的卖方销售、401(k)的教训与安然事件,说明买方投顾如何在一次次危机后成为主流。随后转向中国:房产占家庭资产从六成多跌至五十出头,上海写字楼与商场供给过剩、社零下降21.6%,R2理财与存款收益大幅走低,投资从可选项变成必选项。陈鹏用数据说明中国股票长期收益约10%、债券4.5%、现金2.3%,风险溢价中美都约5%;用食堂打饭比喻解释股票为何必须比债券赚得多;并指出中国投资者因情绪每年损失收益的25%到30%,远高于美国的10%到15%。节目还讨论了分散的重要性、单只股票收益只有指数一半、阿尔法与贝塔的区别,以及给中国家庭的三个资产配置优化方向。
点一章从那里开始播 · 与创作者标的时间点各自独立
主持人开场:当房子不再是家庭的答案
美国投顾业如何在危机中诞生
互联网泡沫与摩根士丹利的转型
中国版SBBI:长期收益与风险挂钩
房地产下行与家庭资产负债表的动摇
年轻的市场与情绪的成本
像看医生一样看风险,像食堂打饭一样看优先级
风险溢价的全球一致性与低利率困境
收益三拆解:分红、利润与估值
动量销售、科技股回撤与理性的边界
给中国家庭的三个优化方向
节目里自然聊到的,不是广告
AI 对内容的推测
☕🧄 这个比喻出自 2009 年周立波的一句「喝咖啡的怎么能和吃大蒜的呆在一起呢」;郭德纲后来在《你要高雅》里回了一句「雅和俗分不开,喝着咖啡就着大蒜,秋水共长天一色」。我们借它标注风格取向 —— 两端没有高下,编辑部式与熟人局式都能做出极好的节目。
https://feed.xyzfm.space/9bmupxfae9qd复制概要、章节、提及与推广标注由 AI 生成,可能有误;内容版权归创作者,声湃按创作者开放的 RSS 收录。了解收录与 RSS →
11 月 9 日 · 55 分钟
10 月 26 日 · 1 小时 09 分
10 月 12 日 · 1 小时 06 分