投
11 月 9 日 · 55 分钟
📙 欢迎来到《投资ABC》,这是一档由 有知有行 出品的播客节目。在这里,我们会和陈鹏博士一起,和你分享那些投资中绕不开的知识,我是 Amiee。
前段时间,我听到一个有趣的说法:如果我们的生活是一座花园,那么现金流就是灌溉花草、让它们生长的水。无论是过好当下,还是为未来积累资产,它都是重要的基础。
这或许解释了为什么小时候,我常听大人们说,理想的生活,就是拥有几间位置不错的铺头:不仅每个月有租金到账,铺头本身还可能升值;租金收入有结余,就攒起来,再去买下一间。这个「鸡生蛋、蛋生鸡」的循环,构成了我最早对财富增长的想象。
所以,第一次听到「红利投资」时,我就有一种莫名的熟悉感:找到那些愿意持续分红的公司,长期持有,并定期获得现金流——听起来,就像是把铺头搬进了证券账户。
而且,相比市场中不断波动的价格和反复变化的故事,真正分到手里的钱,似乎格外踏实,看得见,摸得着。
我还经常听人说,市场下跌时,红利策略往往相对抗跌;而除了分红,它所持有的股票本身也可能升值。眼前有现金流,未来有上涨空间,似乎鱼与熊掌兼得。
直到有一天,我兴致勃勃地向本期节目的嘉宾 Jason 分享自己对红利投资的理解,他却告诉我:红利策略所呈现的许多特征,也会随着市场环境而变化。我这才意识到,红利投资或许并不是我想象中的「电子铺头」。
Jason 是标普道琼斯指数公司的产品经理,长期研究红利与因子类指数的设计,也积累了许多来自市场一线的观察。我很好奇:一个每天与红利指数打交道的人,究竟如何理解红利投资?
于是,我迫不及待地邀请他来做客,一起聊聊红利策略具有哪些特征,我们又该如何理解这些特征,从而对红利投资建立更合理的预期。
欢迎点击这里,查看我们在有知有行准备的全文逐字稿、图表以及重点总结。
Jason: 标普道琼斯指数产品经理,曾任德明信基金研究员。
理想生活的底气:拥有持续产生现金流的资产,鸡生蛋,蛋生鸡
红利初代配方:十只被市场冷落的「落水狗」,竟在二十多年里跑赢道琼斯工业指数
「一笔好的交易,可能是一笔坏的长期投资」
抗跌,保守时代的「最大公约数」?
全收益视角下,红利投资回报的三个组成部分 ——
底层蓄水池丰盈时,分红的流向:公司 ➡️ 基金 ➡️ 投资人
「别杀会下金蛋的鹅,但股价跌了怎么办」「知道未来会跌,你应该去做空,但问题是,你知道吗」
红利低波、红利动量,这些陌生的复合名字,是什么意思?
平衡与一致,红利投资的两个重要参数
分红(Dividend):公司将可供分配利润的一部分,以现金等形式分配给股东,是股东获得投资回报的一种方式。
股息率:通常指一只股票的年化每股现金股息与当前股价之比,用来衡量以当前价格买入后所对应的分红收益水平。股息率不等于基金实际向投资者派发的分红比例。
此处提到的是肯尼斯·弗伦奇(Kenneth French)数据资料库中的「按股息率构建的投资组合」(Portfolios Formed on Dividend Yield)数据集。
此处提到阿斯沃斯·达摩达兰(Aswath Damodaran)教授于 2017 年撰写的文章《The Bitcoin Boom: Asset, Currency, Commodity or Collectible?》(《比特币繁荣:资产、货币、商品,还是收藏品?》)。
估值变化:市场给予公司的估值倍数发生变化,例如市盈率上升或下降。
从截至 2023 年底的数据来看,A股是全球分红增长较快的市场之一。2023 年,A股上市公司的现金分红总额达到日本市场的两倍以上,相当于美国市场分红总额的 40% 以上。2013 - 2023 年,A股分红的年复合增长率为 10.6%,高于同期 4.7% 的全球平均水平。
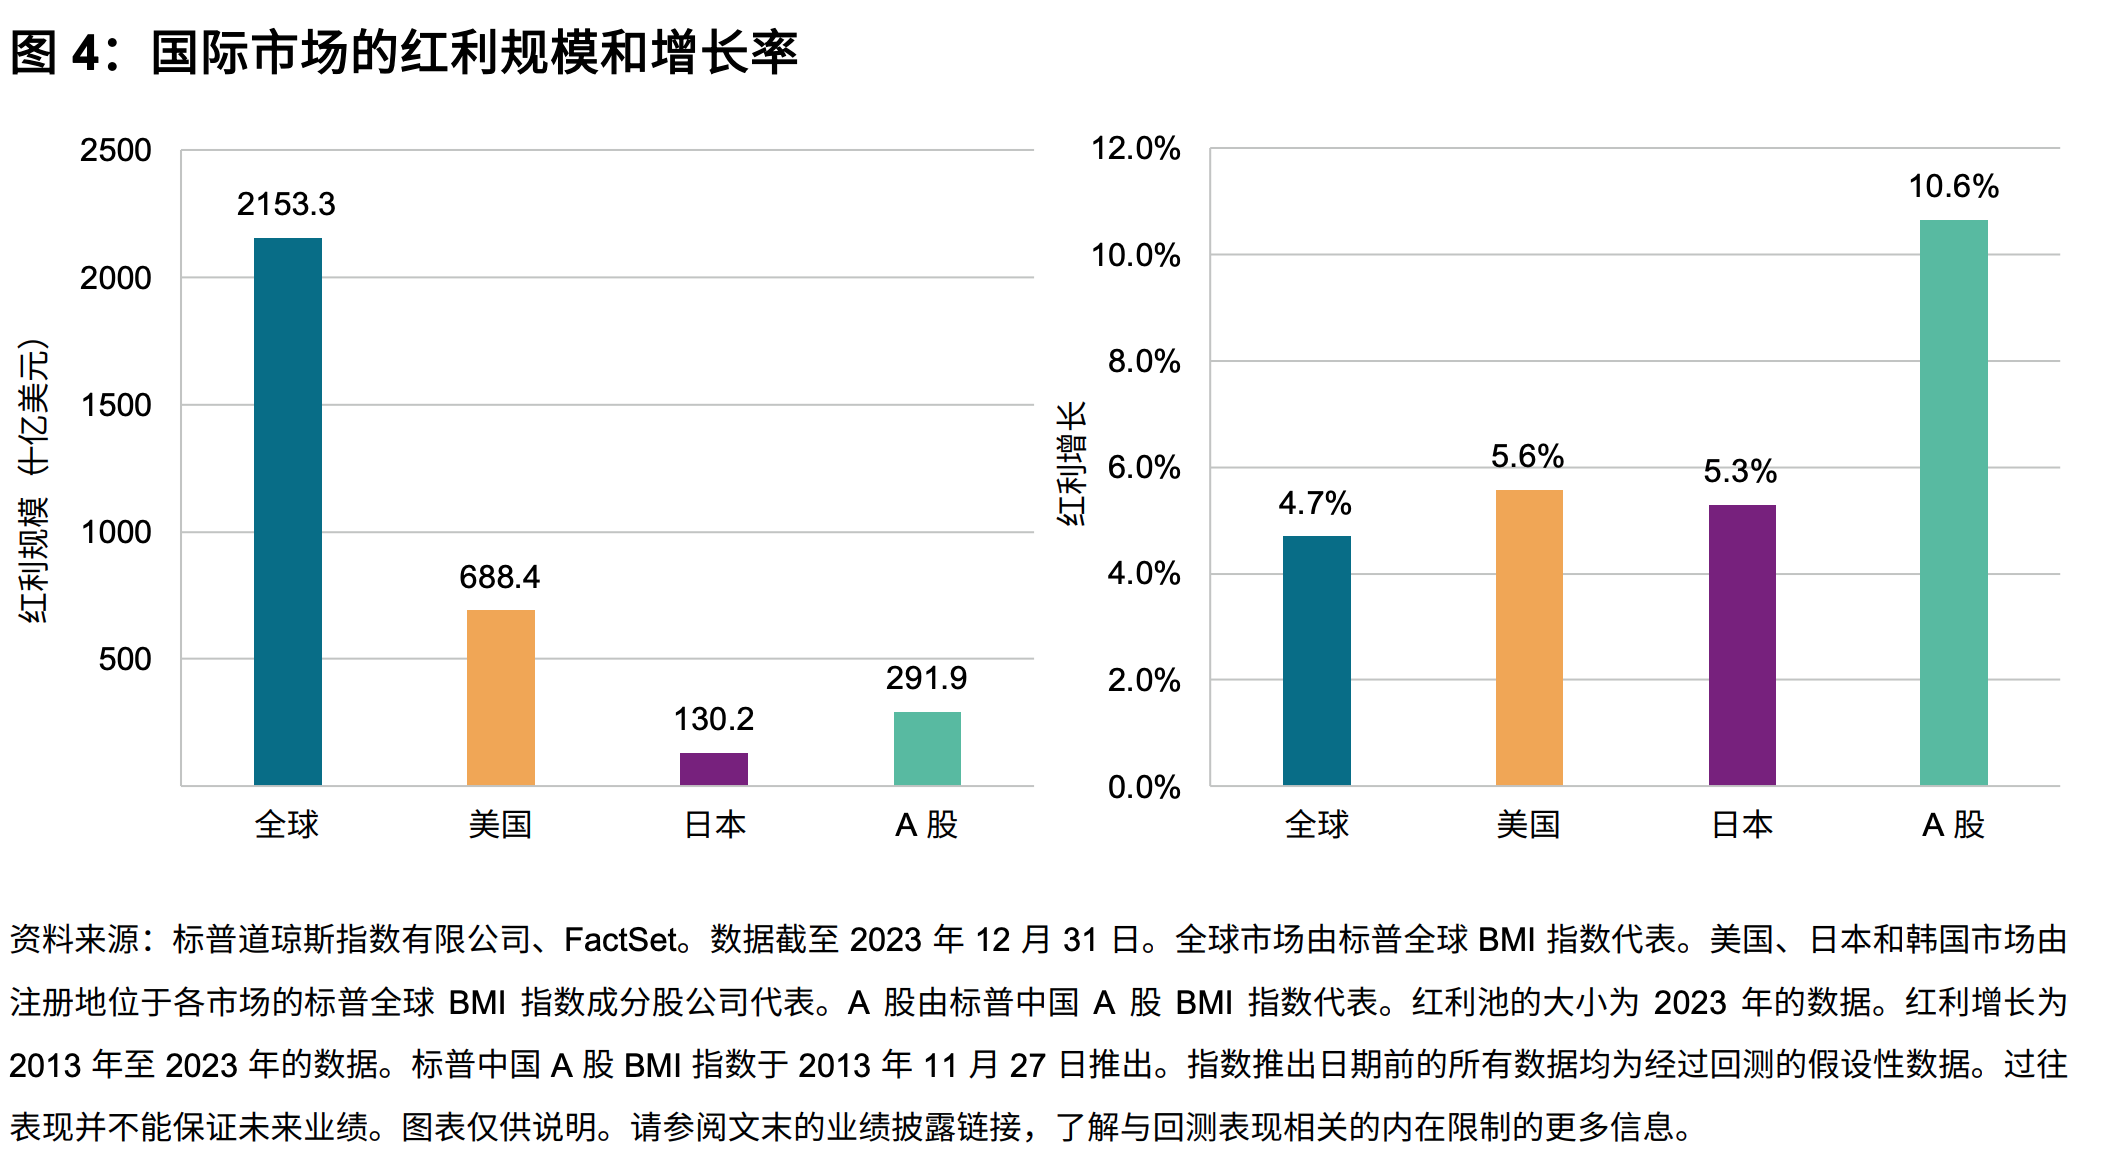
图表来源:标普道琼斯指数有限公司,《分析 A 股红利市场与高股息率策略》
此处提到的文章《市场热话:在不确定环境中寻求稳定——中国 A 股市场的红利低波策略》。
2005 - 2025 年,A股全收益指数的长期年化收益率约为 10.40%。按下图中的股息模型,股息及其再投资合计 1.56%,约占总收益的 15%。
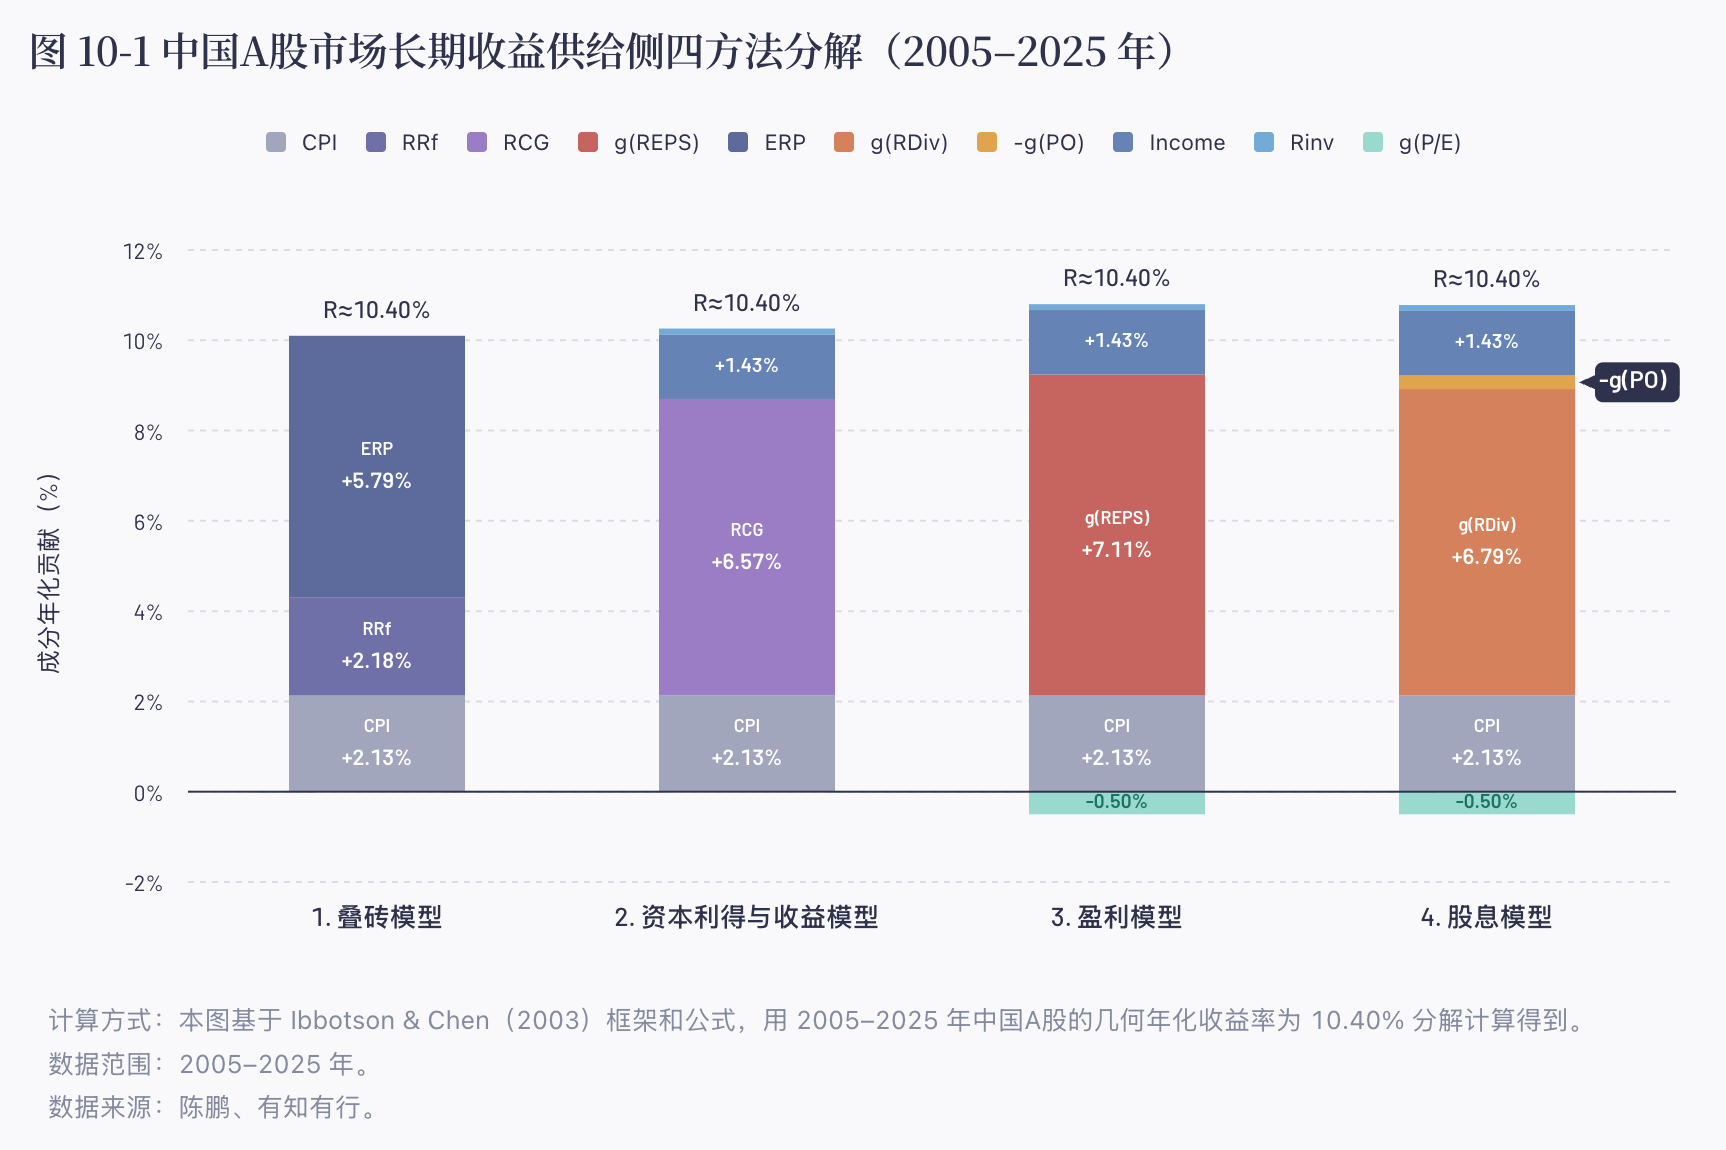
图表来源:《中国大类资产投资 2025 年报》
全收益指数:除了反映指数成分股价格的变化,还计入现金分红,并假设分红继续投入指数,因此能更完整地反映持有一组股票获得的整体收益。
此处提到的《中国大类资产投资 2025 年报》
盈利增长(Earnings Growth):公司或指数成分股的每股盈利随时间增长的部分。
价值因子:根据股票价格相对于盈利、账面价值、销售额等基本面指标的高低,识别估值相对较低股票的一类系统性选股特征。
成长因子:根据公司的盈利、收入等基本面指标及其增长情况,识别成长性相对较高股票的一类系统性选股特征。
派息型份额(Distribution Shares):海外基金常见的一种份额类型,会按照基金的分配政策向投资者派息。
累积型份额(Accumulation Shares):海外基金常见的一种份额类型,通常不向投资者派息,而是将相应资金留在基金中继续投资,并反映在基金份额净值中。
价格指数:反映指数成分股价格的变化,不计入成分股派发的常规现金分红。
🎧 往期节目
E58 指数编制:看似冰冷的规则机器,却在塑造你我眼中的市场
E55 都说 A 股全是情绪、没有价值,是真的吗?|中国大类资产投资 2025 年报
制作| 有知有行
嘉宾 |Jason
主持| Amiee
声音设计| 甜食
感谢志愿者步枫、饭粒、小马、小洲对本期节目的协助。
💰有知有行「有知有行」成立于 2020 年,目前在陪伴投资者用正确的方式学习投资,下场实操。凭借在投资领域的良好口碑,有知有行在初创阶段已与一大批忠实用户同行。未来我们希望成为一家财富管理公司,不仅帮助投资者学习投资,也能让大家在有知有行安心交易,踏实赚钱。 欢迎在各大应用商店搜索「有知有行」下载我们的 App。
🎈本播客所述投资相关内容皆以交流分享为目的,仅供参考,不构成任何市场预测、判断,或投资、咨询建议。市场有风险,投资需谨慎。主持人及嘉宾对投资相关内容的准确性、可靠性、时效性及完整性不作任何明示或暗示的保证,并提醒您对相关内容请结合自身情况进行独立评估,依据或使用相关内容所造成的后果由您独自承担。
感谢您对本播客原创内容的青睐。如需转载或引用本播客所述内容,请注明出处。转载前请与有知有行联系并取得同意。
说明里标出的时间点,点一下跳过去
AI 从整集转写里归纳的,不是节目方的宣传语
红利指数的收益被拆成三块:分红被放大、盈利增长偏低、估值贡献可能更高,这是理解所有红利产品的地基。
标普与印尼交易所合作的伊斯兰教义红利指数,把金融股几乎全部剔除后长期仍有超额收益,直接反驳「红利就是银行」。
主播用「鸡下了蛋但鸡瘦了」形容分红到账、净值却大跌的矛盾,把抽象的择时焦虑说成了画面。
AI 读完整集转写后给出的推荐理由
一个每天设计红利指数的人,把红利拆开给你看:1612 年东印度公司第一次分红、道指「落水狗」策略年化跑赢 5%、A 股分红从两万亿涨到 2.6 万亿。他反复说「不一定」——抗跌只是六成概率的统计规律,基金分红和指数股息率根本是两回事。听完你会知道红利低波和红利动量到底在改什么。
由 AI 从整集转写生成,是创作者说明之外的补充
从北京国贸附近大量空置的商铺说起,标普道琼斯指数公司产品经理 Jason 与主播 Amy 讨论红利投资:分红从 1612 年荷兰东印度公司讲起,到「落水狗」策略、Ken French 的百年数据;拆解红利指数收益的三个来源(分红、估值、盈利增长);解释股息率陷阱、基金分红与指数股息率的区别、红利低波与红利动量的设计逻辑;并反复强调「抗跌」只是统计规律而非承诺,红利适合有现金流需求、能长期持有的价值型投资者。
点一章从那里开始播 · 与上面创作者标的时间点各自独立
从收租到收息:一个关于现金流的疑问
主播 Amy 从童年对「买铺收租」的财富想象讲起,引出红利投资像把铺头搬进证券账户的直觉,并介绍嘉宾 Jason 的身份与本期要讨论的问题。
铺头不好租了,人们开始找新的生息资产
Amy 讲姨妈 2022 年前后开始关注红利基金,Jason 补充国贸附近商铺大量空置的观察,指出地产租金下行推动资金寻找新的现金流资产,并先做预期管理:本期不给代码。
从 1612 年东印度公司到七千亿红利 ETF
Jason 梳理分红的历史:荷兰东印度公司首次分红、美股用分红类比债券票息吸引投资者、分红的信号效应,以及「落水狗」策略与 Ken French 百年数据。
投资与交易:先分清你在赚哪部分钱
借用 Damodaran 框架区分有现金流的资产与无现金流的商品,用奶茶店分红例子说明股东回报,指出很多人把交易误当投资。
红利为什么在 2022 年之后变热
Amy 观察到红利规模 2022 年后快速增长,Jason 给出三个原因:监管鼓励分红、利率下行、红利在下跌市中逆势抗跌的业绩表现。
抗跌是统计规律,不是每一次都成立
Jason 承认红利整体偏防守,但强调历史上约 60% 的下跌月份跑赢、40% 不符合规律,2020 年 3 月美股就是反例;并指出「知道市场涨跌」本身就是不成立的前提。
红利指数的收益拆解:分红、估值与盈利增长
把指数收益拆成三部分,说明红利指数放大分红、盈利增长偏低、估值贡献可能更高,并解释价值因子在 A 股相对有效、在美股过去二十年跑输成长的原因。
股息率陷阱:高股息可能是跌出来的
股息率等于分红除以价格,价格暴跌会把股息率推高;「坠落的天使」因分红粘性勉强维持派息,只看股息率是片面的。
基金分红与指数股息率不是一回事
指数股息率是成分股分红除以组合金额,基金分红需满足合同条件;派息型与累积型份额不同,想要现金流应看基金合同而非指数股息率。
收到分红后价格大跌,该怎么理解
Amy 用「鸡下蛋但鸡瘦了」比喻分红与净值下跌的矛盾,Jason 以澳洲 2020 年暂停分红后迅速恢复为例,说明蓄水池短期缩小但长期仍在变大。
分红再投资还是取出来花
有现金流需求(如退休)可取出使用,否则再投入更贴近全收益指数;中途取出会拉低长期收益。
红利低波与红利动量:红烧肉的多种做法
解释基础红利指数的集中度、容量与股息率陷阱问题,介绍红利低波(在高股息池中选低波动)与红利动量(剔除价格暴跌股)的编制逻辑与历史表现。
红利不是银行指数:行业集中度的疑问
回应银行占比高达 50% 的质疑:标普设个股 5%、行业 10% 权重上限,业绩归因显示超额收益主要来自选股;印尼伊斯兰教义红利指数剔除金融股后仍有超额。
把「不一定」变成合理预期
Jason 总结红利是偏价值、有现金流、偏长期的策略,并提到 A 股股息税鼓励长期持有;Amy 在结尾反思自己一直用静态眼光看待策略,最终把红利从模糊期待变成可理解的工具。
11 月 9 日 · 55 分钟
10 月 26 日 · 1 小时 09 分
10 月 12 日 · 1 小时 06 分
E64 我看了中美几十年的数据,发现投资里「躺赢」和「躺平」真不是一回事
9 月 28 日 · 59 分钟
投资ABC · 9 月 14 日 · 1 小时 03 分
📙 欢迎来到《投资ABC》,这是一档由 有知有行 出品的播客节目。在这里,我们会和陈鹏博士一起,和你分享那些投资中绕不开的知识,我是 Amiee。
前段时间,我听到一个有趣的说法:如果我们的生活是一座花园,那么现金流就是灌溉花草、让它们生长的水。无论是过好当下,还是为未来积累资产,它都是重要的基础。
这或许解释了为什么小时候,我常听大人们说,理想的生活,就是拥有几间位置不错的铺头:不仅每个月有租金到账,铺头本身还可能升值;租金收入有结余,就攒起来,再去买下一间。这个「鸡生蛋、蛋生鸡」的循环,构成了我最早对财富增长的想象。
所以,第一次听到「红利投资」时,我就有一种莫名的熟悉感:找到那些愿意持续分红的公司,长期持有,并定期获得现金流——听起来,就像是把铺头搬进了证券账户。
而且,相比市场中不断波动的价格和反复变化的故事,真正分到手里的钱,似乎格外踏实,看得见,摸得着。
我还经常听人说,市场下跌时,红利策略往往相对抗跌;而除了分红,它所持有的股票本身也可能升值。眼前有现金流,未来有上涨空间,似乎鱼与熊掌兼得。
直到有一天,我兴致勃勃地向本期节目的嘉宾 Jason 分享自己对红利投资的理解,他却告诉我:红利策略所呈现的许多特征,也会随着市场环境而变化。我这才意识到,红利投资或许并不是我想象中的「电子铺头」。
Jason 是标普道琼斯指数公司的产品经理,长期研究红利与因子类指数的设计,也积累了许多来自市场一线的观察。我很好奇:一个每天与红利指数打交道的人,究竟如何理解红利投资?
于是,我迫不及待地邀请他来做客,一起聊聊红利策略具有哪些特征,我们又该如何理解这些特征,从而对红利投资建立更合理的预期。
欢迎点击这里,查看我们在有知有行准备的全文逐字稿、图表以及重点总结。
Jason: 标普道琼斯指数产品经理,曾任德明信基金研究员。
理想生活的底气:拥有持续产生现金流的资产,鸡生蛋,蛋生鸡
红利初代配方:十只被市场冷落的「落水狗」,竟在二十多年里跑赢道琼斯工业指数
「一笔好的交易,可能是一笔坏的长期投资」
抗跌,保守时代的「最大公约数」?
全收益视角下,红利投资回报的三个组成部分 ——
底层蓄水池丰盈时,分红的流向:公司 ➡️ 基金 ➡️ 投资人
「别杀会下金蛋的鹅,但股价跌了怎么办」「知道未来会跌,你应该去做空,但问题是,你知道吗」
红利低波、红利动量,这些陌生的复合名字,是什么意思?
平衡与一致,红利投资的两个重要参数
分红(Dividend):公司将可供分配利润的一部分,以现金等形式分配给股东,是股东获得投资回报的一种方式。
股息率:通常指一只股票的年化每股现金股息与当前股价之比,用来衡量以当前价格买入后所对应的分红收益水平。股息率不等于基金实际向投资者派发的分红比例。
此处提到的是肯尼斯·弗伦奇(Kenneth French)数据资料库中的「按股息率构建的投资组合」(Portfolios Formed on Dividend Yield)数据集。
此处提到阿斯沃斯·达摩达兰(Aswath Damodaran)教授于 2017 年撰写的文章《The Bitcoin Boom: Asset, Currency, Commodity or Collectible?》(《比特币繁荣:资产、货币、商品,还是收藏品?》)。
估值变化:市场给予公司的估值倍数发生变化,例如市盈率上升或下降。
从截至 2023 年底的数据来看,A股是全球分红增长较快的市场之一。2023 年,A股上市公司的现金分红总额达到日本市场的两倍以上,相当于美国市场分红总额的 40% 以上。2013 - 2023 年,A股分红的年复合增长率为 10.6%,高于同期 4.7% 的全球平均水平。
图表来源:标普道琼斯指数有限公司,《分析 A 股红利市场与高股息率策略》
此处提到的文章《市场热话:在不确定环境中寻求稳定——中国 A 股市场的红利低波策略》。
2005 - 2025 年,A股全收益指数的长期年化收益率约为 10.40%。按下图中的股息模型,股息及其再投资合计 1.56%,约占总收益的 15%。
图表来源:《中国大类资产投资 2025 年报》
全收益指数:除了反映指数成分股价格的变化,还计入现金分红,并假设分红继续投入指数,因此能更完整地反映持有一组股票获得的整体收益。
此处提到的《中国大类资产投资 2025 年报》
盈利增长(Earnings Growth):公司或指数成分股的每股盈利随时间增长的部分。
价值因子:根据股票价格相对于盈利、账面价值、销售额等基本面指标的高低,识别估值相对较低股票的一类系统性选股特征。
成长因子:根据公司的盈利、收入等基本面指标及其增长情况,识别成长性相对较高股票的一类系统性选股特征。
派息型份额(Distribution Shares):海外基金常见的一种份额类型,会按照基金的分配政策向投资者派息。
累积型份额(Accumulation Shares):海外基金常见的一种份额类型,通常不向投资者派息,而是将相应资金留在基金中继续投资,并反映在基金份额净值中。
价格指数:反映指数成分股价格的变化,不计入成分股派发的常规现金分红。
🎧 往期节目
E58 指数编制:看似冰冷的规则机器,却在塑造你我眼中的市场
E55 都说 A 股全是情绪、没有价值,是真的吗?|中国大类资产投资 2025 年报
制作| 有知有行
嘉宾 |Jason
主持| Amiee
声音设计| 甜食
感谢志愿者步枫、饭粒、小马、小洲对本期节目的协助。
💰有知有行「有知有行」成立于 2020 年,目前在陪伴投资者用正确的方式学习投资,下场实操。凭借在投资领域的良好口碑,有知有行在初创阶段已与一大批忠实用户同行。未来我们希望成为一家财富管理公司,不仅帮助投资者学习投资,也能让大家在有知有行安心交易,踏实赚钱。 欢迎在各大应用商店搜索「有知有行」下载我们的 App。
🎈本播客所述投资相关内容皆以交流分享为目的,仅供参考,不构成任何市场预测、判断,或投资、咨询建议。市场有风险,投资需谨慎。主持人及嘉宾对投资相关内容的准确性、可靠性、时效性及完整性不作任何明示或暗示的保证,并提醒您对相关内容请结合自身情况进行独立评估,依据或使用相关内容所造成的后果由您独自承担。
感谢您对本播客原创内容的青睐。如需转载或引用本播客所述内容,请注明出处。转载前请与有知有行联系并取得同意。
说明里标出的时间点,点一下跳过去
AI 从整集转写里归纳的,不是节目方的宣传语
红利指数的收益被拆成三块:分红被放大、盈利增长偏低、估值贡献可能更高,这是理解所有红利产品的地基。
标普与印尼交易所合作的伊斯兰教义红利指数,把金融股几乎全部剔除后长期仍有超额收益,直接反驳「红利就是银行」。
主播用「鸡下了蛋但鸡瘦了」形容分红到账、净值却大跌的矛盾,把抽象的择时焦虑说成了画面。
AI 读完整集转写后给出的推荐理由
一个每天设计红利指数的人,把红利拆开给你看:1612 年东印度公司第一次分红、道指「落水狗」策略年化跑赢 5%、A 股分红从两万亿涨到 2.6 万亿。他反复说「不一定」——抗跌只是六成概率的统计规律,基金分红和指数股息率根本是两回事。听完你会知道红利低波和红利动量到底在改什么。
由 AI 从整集转写生成,是创作者说明之外的补充
从北京国贸附近大量空置的商铺说起,标普道琼斯指数公司产品经理 Jason 与主播 Amy 讨论红利投资:分红从 1612 年荷兰东印度公司讲起,到「落水狗」策略、Ken French 的百年数据;拆解红利指数收益的三个来源(分红、估值、盈利增长);解释股息率陷阱、基金分红与指数股息率的区别、红利低波与红利动量的设计逻辑;并反复强调「抗跌」只是统计规律而非承诺,红利适合有现金流需求、能长期持有的价值型投资者。
点一章从那里开始播 · 与创作者标的时间点各自独立
从收租到收息:一个关于现金流的疑问
铺头不好租了,人们开始找新的生息资产
从 1612 年东印度公司到七千亿红利 ETF
投资与交易:先分清你在赚哪部分钱
红利为什么在 2022 年之后变热
抗跌是统计规律,不是每一次都成立
红利指数的收益拆解:分红、估值与盈利增长
股息率陷阱:高股息可能是跌出来的
基金分红与指数股息率不是一回事
收到分红后价格大跌,该怎么理解
分红再投资还是取出来花
红利低波与红利动量:红烧肉的多种做法
红利不是银行指数:行业集中度的疑问
把「不一定」变成合理预期
节目里自然聊到的,不是广告
AI 对内容的推测
☕🧄 这个比喻出自 2009 年周立波的一句「喝咖啡的怎么能和吃大蒜的呆在一起呢」;郭德纲后来在《你要高雅》里回了一句「雅和俗分不开,喝着咖啡就着大蒜,秋水共长天一色」。我们借它标注风格取向 —— 两端没有高下,编辑部式与熟人局式都能做出极好的节目。
https://feed.xyzfm.space/9bmupxfae9qd复制概要、章节、提及与推广标注由 AI 生成,可能有误;内容版权归创作者,声湃按创作者开放的 RSS 收录。了解收录与 RSS →
11 月 9 日 · 55 分钟
10 月 26 日 · 1 小时 09 分
10 月 12 日 · 1 小时 06 分