起
11 月 8 日 · 52 分钟
和日谈公园的李叔,也是一个把所有钱放在活期账户里的理财恐惧者,聊聊资产配置这件事。
大家好,我是大卫翁,"起朱楼宴宾客"是我用来记录这个大时代的播客节目。
这期节目是我和日坛公园的一期串台节目,我和李叔聊了一些比较新手向,甚至可以说是面向抗拒投资的人的内容。不过既然大家是在起朱楼这边收听这期节目,其实大概率不属于这类人。但我回听下来,依然觉得里面有些点可能会给大家一些启发,所以也放在我自己这边了。
我对李叔在最后给我分享的那个小故事很有感触,他在录制前两天甚至动了给我打电话取消录制的念头,我是真的没有想过有人会对投资理财这个话题如此抗拒。或许有一天我可以出一个系列,专门用来打消这类朋友的顾虑。
简明时间轴
为何不敢碰投资?李叔的卖房血泪史
为什么非得理财?把钱全放活期不行吗?
读多少书才能开始投资?
什么是人力资产?
自由额度公式:多少钱以下的消费,可以不用犹豫?
赚了想跑、亏了死扛,这种心理怎么破?
资产配置,没人教你,但你每天都在做
资产配置的核心:认清周期,分散和再平衡
乱纪元时代不要All in!
投资是对世界观的投票,先搞清楚你是谁
欢迎关注我的新书《资产配置行动指南》,解读和购买链接在这里:158. 播客里聊了四年的资产配置,我把它做成了一本《行动指南》
欢迎订阅我的Substack频道,它是一个以英文为主的频道:hubris2025.substack.com
欢迎关注我和雨白、小跑新制作的时事聊天节目《不熄灯Lights On》
欢迎关注我的生活方式类节目《犬生活》,《纽约有一种气质叫“都行”|和杨蒙恩的临别闲聊局》最新上线!
欢迎加入我的知识星球,我正在好好运营那一片后花园。
欢迎在评论区互动,或者给我写邮件,邮箱地址[email protected]。
节目BGM:
Jodymoon - the long way around
In the pool
节目后期:日谈公园
说明里标出的时间点,点一下跳过去
AI 从整集转写里归纳的,不是节目方的宣传语
「自由额度公式」:(现有金融资产+未来二十年收入×20)÷10000,用来判断多少钱以下的消费不必纠结。
李叔自述录制前两天在大理烤火时,动了打电话取消录制的念头,形容自己对迈出这一步的抗拒有多大。
大卫翁讲2020年在上海买房财务上没赚钱,却给了他「心底的压舱石」,让他能专注工作。
AI 读完整集转写后给出的推荐理由
一个把全部身家放活期、2007年因轻信「小阳春」卖房而留下心理阴影的人,坐下来和财经主播聊了97分钟理财。节目没有推荐任何股票,而是给出「自由额度公式」、把未来收入折算成「人力资产」、以及「收入越稳定反而越该配风险资产」这类反直觉判断。李叔还讲了录制前两天在大理烤火时想打电话取消录制的念头。
由 AI 从整集转写生成,是创作者说明之外的补充
财经播客「起朱楼宴宾客」主播大卫翁与「日谈公园」李叔串台,对谈一本理财书。李叔自述2007年因轻信媒体「小阳春」判断卖房、并劝父母卖房,此后十几年对投资理财产生恐惧,所有钱都放活期。大卫翁由此展开:什么情况下普通人不必理财、什么情况下必须面对;提出「人力资产」概念替代按年龄划分风险偏好;给出「自由额度公式」(现有资产+未来二十年收入×20)÷10000 与记账两个可操作动作;解释「一赚就想卖」的进化心理学根源;区分「投资不是必选项,资产配置是必选项」;用买房案例说明应从自身需求而非宏观预测出发;以《三体》乱纪元类比,强调不要 all in、要建立冗余;最后落到「投资是对世界观的投票」。
点一章从那里开始播 · 与上面创作者标的时间点各自独立
一个从不理财的人,为什么答应来聊理财
大卫翁介绍这期是与日谈公园李叔的串台,面向抗拒投资的人群。李叔自述2007年在北京积水潭桥边买房,2008年因媒体「小阳春」说法以一万三千五卖出,还劝父母卖掉一套房,此后对投资理财产生恐惧。他坦承所有钱都放活期,六年前被朋友操作买的两支基金一度跌一半。
什么情况下你不需要理财,什么情况下必须面对
大卫翁给出两种不必理财的情形:经济高速增长期靠工作就能获得收入,以及像日本那样长期无通胀、未来开支可算清。但当下两头都不沾——增长放缓、大额支出仍在、养老算不清,且余额宝这类无风险利率产品收益已低到可忽略。
投资是实践学科,先认清自己再谈起步
大卫翁反对「先读万卷书再动手」,认为金融学本身从实践中诞生,应从银行账户、货币基金等最简单产品起步。他强调要认清自己的生活状态、性格与人生阶段,并指出用年龄划分风险偏好已不适用,因为现代人的生命轨迹越来越多样。
人力资产:你未来能挣的钱也是资产
大卫翁提出用「人力资产」替代年龄作为配置依据:把未来到退休前的现金收入按无风险利率折算加总。公务员、教师的人力资产更固定易算,自由职业者与创业者则波动大,他建议后者在公式中把这项写零,以认清自身的不稳定。
存不下钱不是你的错,是延迟满足太难
大卫翁引用日本数据说明存不下钱是全球普遍现象:年轻人平均存款十万到二十万人民币,中位数只有两三万。他认为核心原因是存钱满足的是二三十年后的需求,而即时满足都来自消费,在短视频时代尤其困难。
自由额度公式:控制大额支出,而不是抠小钱
大卫翁给出「(现有金融资产+未来二十年收入×20)÷10000」的自由额度公式,除以一万是因为假设每周两次大额消费、一年百次、一万相当于一百年。他强调花钱不是均匀分布,真正该控制的是大额支出,配套动作是记账。李叔则自述「觉得有钱就大手大脚、觉得没钱就为两百块机票纠结」的消费模式。
自由职业者的人力资产应该写零
大卫翁指出「我觉得自己有钱/没钱」往往来自最近期记忆,会直接污染投资决策。他建议自由职业者与创业者把未来二十年收入写零,因为这是「期权型人力资产」,可能很值钱也可能一文不值。由此推出反直觉结论:收入稳定的人反而应多配风险资产,收入波动大的人应更稳健。
一赚就想卖,是刻在基因里的本能
大卫翁用进化生物学解释落袋为安:人类看到果实不摘就会失去,所以本能要立刻摘。他同时指出中国农业文明有储蓄传统,储蓄率高于游牧文明,只是接触投资理财时间太短。他主张学费要趁钱少时交,并讲述自己2007年深圳炒股、2008年赔光、一四一五年在主权基金经历股灾的历程。
投资不是必选项,资产配置是
大卫翁区分两件事:买股票买基金不是人人必须,但资产配置是必选项,因为换工作、买房租房、支付医疗费、买保险都是配置。他给出决策路径——不从「什么赚钱」出发,而从「我最需要什么」出发,并以「十年后不想打工」为例,说明需要六到十二个月生活备用金。
买房:别把宏观和微观放在一起考虑
大卫翁以自己2020年在上海买房为例,说明这套房财务上没赚钱,但给了他「心底的压舱石」,让他能专注工作。他建议年轻人只考虑真实需求、少背贷款留安全垫;若为投资则要看房产占全部资产比例,一般不超过百分之三十。随后讨论资不抵债时自住房应继续还款、投资房应考虑止损。
分散与再平衡:压舱石比收益更重要
大卫翁提出资产配置两个核心:认清周期、分散与再平衡。他指出买A股加纳斯达克、买北京房加上海房都不算真正的分散,因为背后驱动力相似。真正的分散是股票与活期存款这类不同资产类别,代价是牺牲部分收益,换来平稳情绪——而情绪稳定是投资中最重要的事。
建立自己的武器库,从基金这一层开始
大卫翁认为普通人了解到基金这一层就足够,关键不是产品多,而是通过长期接触积累经验,把熟悉的品类纳入「武器库」。他以2021年买基金的人为例,说明「以为熟悉其实不熟悉」。李叔则提到信息量太大、畏难情绪导致放弃学习,大卫翁建议用AI辅助但要多方验证。
乱纪元里最重要的是别 all in
李叔引出《三体》的「乱纪元」概念,大卫翁类比三体人「脱水」——在乱纪元里要给自己建立冗余,保留翻身可能性。他以今年上半年韩国全民加杠杆炒股、近期暴跌爆仓为例,强调不要 all in。随后回到书里那一章:不存在收益高、流动性好、风险又低的产品,知道这一点至少不容易被金融骗局骗。
投资是对世界观的投票
大卫翁解释这句话:做生意家庭长大的人天生有风险意识,教师家庭长大的人想要安定,若后者去做前者的高风险投资,就会缺少背后的风险意识。他强调投资要与世界观自洽,才能心安。最后李叔讲述录制前两天在大理烤火时想打电话取消录制的念头,以及播客名「起朱楼宴宾客」出自《桃花扇》、后面还有「楼塌了」的含义。
11 月 8 日 · 52 分钟
187.普通人究竟要如何识别金融“骗局”,规避暴雷风险?|对话财新主编凌华薇
11 月 3 日 · 1 小时 12 分
10 月 30 日 · 55 分钟
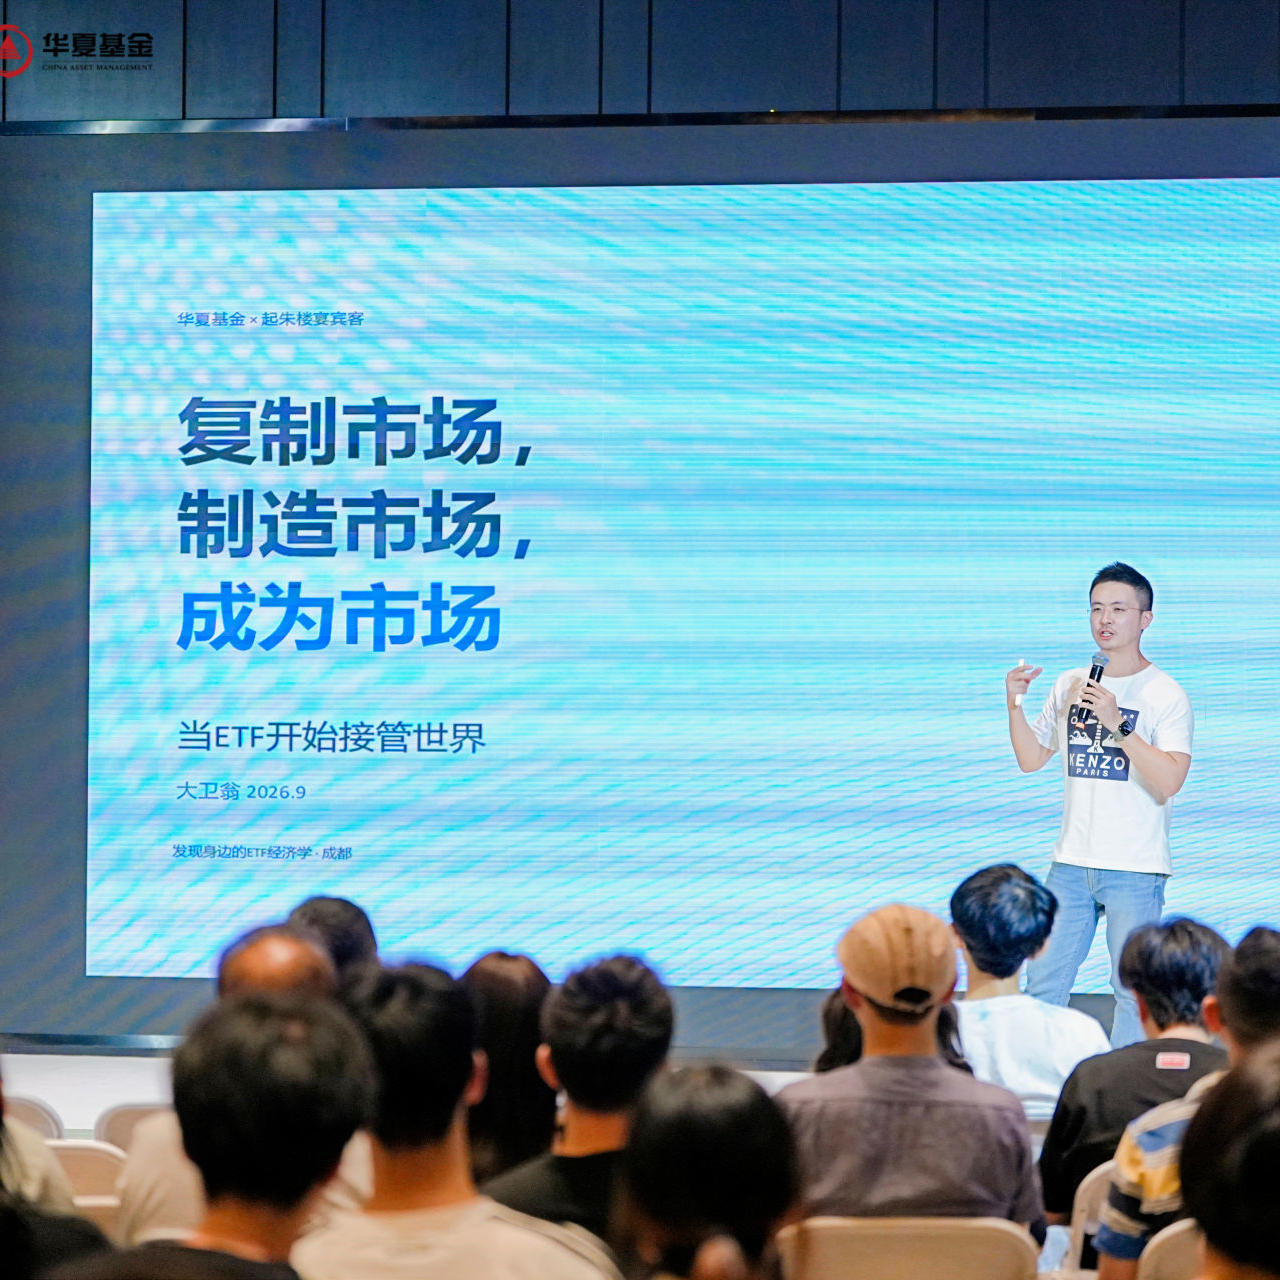
185.复制市场,制造市场,成为市场:当 ETF 开始接管世界
10 月 20 日 · 1 小时 11 分
起朱楼宴宾客 · 9 月 3 日 · 1 小时 37 分
和日谈公园的李叔,也是一个把所有钱放在活期账户里的理财恐惧者,聊聊资产配置这件事。
大家好,我是大卫翁,"起朱楼宴宾客"是我用来记录这个大时代的播客节目。
这期节目是我和日坛公园的一期串台节目,我和李叔聊了一些比较新手向,甚至可以说是面向抗拒投资的人的内容。不过既然大家是在起朱楼这边收听这期节目,其实大概率不属于这类人。但我回听下来,依然觉得里面有些点可能会给大家一些启发,所以也放在我自己这边了。
我对李叔在最后给我分享的那个小故事很有感触,他在录制前两天甚至动了给我打电话取消录制的念头,我是真的没有想过有人会对投资理财这个话题如此抗拒。或许有一天我可以出一个系列,专门用来打消这类朋友的顾虑。
简明时间轴
为何不敢碰投资?李叔的卖房血泪史
为什么非得理财?把钱全放活期不行吗?
读多少书才能开始投资?
什么是人力资产?
自由额度公式:多少钱以下的消费,可以不用犹豫?
赚了想跑、亏了死扛,这种心理怎么破?
资产配置,没人教你,但你每天都在做
资产配置的核心:认清周期,分散和再平衡
乱纪元时代不要All in!
投资是对世界观的投票,先搞清楚你是谁
欢迎关注我的新书《资产配置行动指南》,解读和购买链接在这里:158. 播客里聊了四年的资产配置,我把它做成了一本《行动指南》
欢迎订阅我的Substack频道,它是一个以英文为主的频道:hubris2025.substack.com
欢迎关注我和雨白、小跑新制作的时事聊天节目《不熄灯Lights On》
欢迎关注我的生活方式类节目《犬生活》,《纽约有一种气质叫“都行”|和杨蒙恩的临别闲聊局》最新上线!
欢迎加入我的知识星球,我正在好好运营那一片后花园。
欢迎在评论区互动,或者给我写邮件,邮箱地址[email protected]。
节目BGM:
Jodymoon - the long way around
In the pool
节目后期:日谈公园
说明里标出的时间点,点一下跳过去
AI 从整集转写里归纳的,不是节目方的宣传语
「自由额度公式」:(现有金融资产+未来二十年收入×20)÷10000,用来判断多少钱以下的消费不必纠结。
李叔自述录制前两天在大理烤火时,动了打电话取消录制的念头,形容自己对迈出这一步的抗拒有多大。
大卫翁讲2020年在上海买房财务上没赚钱,却给了他「心底的压舱石」,让他能专注工作。
AI 读完整集转写后给出的推荐理由
一个把全部身家放活期、2007年因轻信「小阳春」卖房而留下心理阴影的人,坐下来和财经主播聊了97分钟理财。节目没有推荐任何股票,而是给出「自由额度公式」、把未来收入折算成「人力资产」、以及「收入越稳定反而越该配风险资产」这类反直觉判断。李叔还讲了录制前两天在大理烤火时想打电话取消录制的念头。
由 AI 从整集转写生成,是创作者说明之外的补充
财经播客「起朱楼宴宾客」主播大卫翁与「日谈公园」李叔串台,对谈一本理财书。李叔自述2007年因轻信媒体「小阳春」判断卖房、并劝父母卖房,此后十几年对投资理财产生恐惧,所有钱都放活期。大卫翁由此展开:什么情况下普通人不必理财、什么情况下必须面对;提出「人力资产」概念替代按年龄划分风险偏好;给出「自由额度公式」(现有资产+未来二十年收入×20)÷10000 与记账两个可操作动作;解释「一赚就想卖」的进化心理学根源;区分「投资不是必选项,资产配置是必选项」;用买房案例说明应从自身需求而非宏观预测出发;以《三体》乱纪元类比,强调不要 all in、要建立冗余;最后落到「投资是对世界观的投票」。
点一章从那里开始播 · 与创作者标的时间点各自独立
一个从不理财的人,为什么答应来聊理财
什么情况下你不需要理财,什么情况下必须面对
投资是实践学科,先认清自己再谈起步
人力资产:你未来能挣的钱也是资产
存不下钱不是你的错,是延迟满足太难
自由额度公式:控制大额支出,而不是抠小钱
自由职业者的人力资产应该写零
一赚就想卖,是刻在基因里的本能
投资不是必选项,资产配置是
买房:别把宏观和微观放在一起考虑
分散与再平衡:压舱石比收益更重要
建立自己的武器库,从基金这一层开始
乱纪元里最重要的是别 all in
投资是对世界观的投票
节目里自然聊到的,不是广告
AI 对内容的推测
☕🧄 这个比喻出自 2009 年周立波的一句「喝咖啡的怎么能和吃大蒜的呆在一起呢」;郭德纲后来在《你要高雅》里回了一句「雅和俗分不开,喝着咖啡就着大蒜,秋水共长天一色」。我们借它标注风格取向 —— 两端没有高下,编辑部式与熟人局式都能做出极好的节目。
https://feed.xyzfm.space/ahng8d9qlywl复制概要、章节、提及与推广标注由 AI 生成,可能有误;内容版权归创作者,声湃按创作者开放的 RSS 收录。了解收录与 RSS →