起
11 月 8 日 · 52 分钟
半年一度(偶尔季度加更)和思瑞投资首席投资官Ricky的打脸会时间。
大家好,我是大卫翁,“起朱楼宴宾客”是我用来记录这个大时代的播客节目。
本次复盘和展望节目录制于2026年9月12日下午。
上次的节目指路:《172.全球宏观和资本市场2026半年度复盘与展望:AI叙事的下一步》
起朱楼宴宾客和财新的九月开学季优惠订阅活动又开始了,本期活动时间为9.7-9.27,除了常规的财新通年卡和数据通Pro年卡之外,还有很多朋友许愿的财新周刊纸质版订阅!
感兴趣的朋友可以在这里直接领取优惠券:
1、财新周刊纸质版(一年)
https://cchuodong.caixin.com/market/ms/cx_forward.html?activitycode=253EFJCB
原价1498元的财新周刊纸质版 ,限时优惠价1298元。
2、财新通包年年卡(旗舰产品)
https://cchuodong.caixin.com/market/ms/cx_forward.html?activitycode=84CVK3GB
原价648元的财新通年卡(连续包年版),限时优惠价为498元,平均每个月41.5元。
3、数据通Pro年卡(连续包年版,含金融我闻阅读权益)
https://cchuodong.caixin.com/market/ms/cx_forward.html?activitycode=LOG4YVE7
原价1998元的数据通Pro年卡(连续包年版),限时优惠价为1518元,平均每个月126.5元。
和过往的活动类似,通过我的优惠券成功订阅的朋友也可以获得我的知识星球加入或续期优惠券,以及加入财新专属的听友群。
嘉宾介绍:
Ricky,思瑞投资创始合伙人、首席投资官。
时间轴:
全球市场三季度表现复盘:虽然跌宕起伏,但充满了疲惫感
这一场的核心问题:美国资金越来越贵,为什么AI叙事还不破?中国资金如此便宜,为什么投资和消费还起不来?
关于发达国家国债收益率屡创新高的一些讨论
延伸阅读:Clocktower Group 《干预的代价》
AI叙事进展:速度降不下来的囚徒困境
延伸阅读:路透《Some researchers want AI to slow down. The labs can’t afford to》
Dario Amodei 《We Must Pace the Frontier》
美国中期选举:如果特朗普无法创造“超预期”,他会创造什么意外?
中国走出通缩了吗?科技企业上市狂潮有代价吗?
以上说的这些大道理,落到资产配置层面该怎么做?
喜闻乐见的四季度资产排序环节
欢迎关注我的新书《资产配置行动指南》,解读和购买链接在这里:158. 播客里聊了四年的资产配置,我把它做成了一本《行动指南》
欢迎订阅我的Substack频道,它是一个以英文为主的频道:hubris2025.substack.com
欢迎关注我和雨白、小跑新制作的时事聊天节目《不熄灯Lights On》
欢迎关注我的生活方式类节目《犬生活》,《纽约有一种气质叫“都行”|和杨蒙恩的临别闲聊局》最新上线!
欢迎加入我的知识星球,我正在好好运营那一片后花园。
欢迎在评论区互动,或者给我写邮件,邮箱地址[email protected]。
节目BGM:
Jodymoon - the long way around
节目后期:大卫翁
说明里标出的时间点,点一下跳过去
AI 从整集转写里归纳的,不是节目方的宣传语
嘉宾用「信用决定借贷成本」一个框架,解释了美债、日债、中债收益率为何走出完全不同的方向。
嘉宾给出自家公司优化两名 IT 人员的实例,以及内部估算的科技仓位损失与明年国产替代投入规模。
主播说这一季度的感受是「累了,算了,就这样吧」,嘉宾接上「精疲力尽地在调整」。
AI 读完整集转写后给出的推荐理由
两位主播用「信用决定借贷成本」这一个框架,把美债逼近 5%、日本十年期到 3%、中国只有 1.7% 这三件看似无关的事串成了一条线。嘉宾还给出了几组别处听不到的数字:大模型端收入 1500 亿对投入 2000 亿,前沿模型收入 1200 亿对投入 1000 亿,以及某芯片公司从二十亿估值无人问津到上市四千亿的完整过程。他把自己公司优化两名 IT 人员的经历也放进来,用来追问 AI 到底是在创造生产力还是在压缩人力成本。
由 AI 从整集转写生成,是创作者说明之外的补充
本期是 2026 年三季度的全球宏观与资本市场复盘。主播大卫翁与嘉宾 Ricky 先复盘三季度市场:标普涨 2.1%、纳指持平、日韩回落、沪深 300 跌 9.4%、创业板跌 23%、恒指涨 8%,油价单季涨 40%,黄金涨 8.5%;美债十年期逼近 5%,日本十年期到 3%,中国仅 1.7%。节目用「信用决定借贷成本」的框架解释美债收益率上行的三股力量(能源价格、名义增长韧性、企业债扩张),并指出中国因资本管制无法套用同一逻辑。AI 部分提出三层囚徒困境:技术规律不可逆、企业间无法结盟、资金端无法容忍长验证期,嘉宾估算若一年内大模型无法证明商业化,资金挤兑量级将远超次贷危机。中国部分讨论需求不足、财政发力缺位、科技上市潮与泡沫判断。最后两人给出四季度配置:嘉宾为黄金>A股>美股>H股,主播为现金>红利低波>小仓位科技。
点一章从那里开始播 · 与上面创作者标的时间点各自独立
开场:疲惫感与「精疲力尽地在调整」
主播说明本期录制于 9 月 13 日、尚未到季末,并交代节目顺序:先复盘三季度市场,再聊机构投资者在想什么,最后谈资产配置。嘉宾 Ricky 用「精疲力尽地在调整」概括这个季度,并提醒听众不要把节目判断当作唯一依据。
三季度市场复盘:美国独强,中国偏弱
标普涨 2.1%、纳指持平,日韩分别回落八点几和十八点五,沪深 300 跌 9.4%、创业板跌 23%、恒指涨 8%。油价单季涨 40%,黄金涨 8.5%。美债十年期逼近 5%,日本十年期到 3%,中国仅 1.7%。嘉宾指出 A 股成交量从六月的两三万亿萎缩到不足两万亿,反弹力度不足。
核心问题:资金变贵,成长资产为何还扛跌
主播提出本期最想聊的问题:把国债收益率当作资金成本锚点,为什么成长型行业依然扛跌?中国资金便宜却带不动借贷与消费,这两个问题可以对照看。随后引用 Clocktower Group 研报,拆解推动美债长端上行的三股力量:能源价格、美国名义增长韧性、企业债券发行扩张。
债券利率的本质:信用决定借贷成本
嘉宾用「二维/三维」框架解释:债券利率就是基于信用产生的资金成本。冷战结束后美国一家独大,借贷成本全球最低;2018 年以来随着中国兴起与美国进入国运周期中后期,信用被相对削弱,成本必然上升。并以中国 2008 年后大基建为例,说明以 capex 为主的经济体必然带来 ROA 下降,当 ROA 低于借贷成本时就会出现资产危机。
中国与日本:为什么不能套用同一套理论
嘉宾指出中国资本项目受管制,资金成本无法被市场直接定价,因此不适用信用理论;日本利率上行则源于加息意愿更强与维持汇率的需要,且日本以內债为主、美国以外债为主。美国是所有发达国家国债定价的锚点。随后讨论贝森特的角色:他更像政治家而非经济学家,首要任务是帮特朗普解决政治筹码问题。
AI 叙事:三层囚徒困境
主播引用 Dario Amodei 的降速倡议、马斯克与 Sam Altman 的表态,以及路透 9 月 9 日文章《研究人员希望 AI 慢下来,但实验室承受不起》。嘉宾把问题拆成三层:技术规律不可逆、企业间无法结盟形成统一联盟、资金端无法容忍长验证期。他估算若一年内大模型无法证明商业化,资金挤兑量级将远超零八年次债危机。
AI 商业化:一笔算不平的账
嘉宾给出具体数字:大模型端收入约 1500 亿、投入约 2000 亿,其中前沿模型收入 1200 亿、投入 1000 亿,开源模型投入 1000 亿、收入 300 亿。国产替代方面,明年华为芯片产量将翻几个数量级,七月份估计明年投入两到三万亿人民币。他强调估值基于二阶导,即便盈利仍增长,二阶导下行也会杀估值。嘉宾还举了自己公司优化两名 IT 人员的实例。
美国中期选举与政治风险
嘉宾引用 BCA 调研:一百多年来,中期选举前若民生与通胀控制不好,丧失参众两院之一的概率几乎百分之百。目前民调显示特朗普失去众议院概率很高,参议院大概率能保住。嘉宾最担心的是特朗普成为跛脚鸭后是否会试图改变三权分立体系,并称这是小概率但历史上帝国末期反复出现的「必然的偶然」。
中国:便宜的钱与不愿借的人
嘉宾分析中国最大问题是需求不足:固定资产投资在一百三四十万亿当量中占四十到五十万亿,2018 年后房地产投资缩紧导致引擎熄火,出口补上了缺口但消费始终没起来。每亿固定资产投资拉动八百到一千人就业,AI 乐观估计只有两百人。财政发力喊了三四年已彻底放弃,因为国家决策中安全与中美竞争优先级更高。主播补充二三线城市退休人群生活体感与一线城市圈层的割裂。
科技上市潮:泡沫顶点还没到
嘉宾讲了一个具体案例:两三年前某芯片公司二十亿估值没人要,降到一百一十亿还是没人要,最后一上市是四千亿。现在各级市政府都在研究「怎么成为第二个合肥」,土地财政转向股权财政。嘉宾判断科技肯定会经历一场泡沫,现在还不是顶点,泡沫破了会一地鸡毛,但新的科技主体会从中诞生。
四季度配置:黄金、A 股与防守
嘉宾认为四季度 A 股还有一波行情可期待,但不宜做太左侧,要以资金量为主观察,参与后转全面防守。他给出的排序是黄金 > A 股 > 美股 > H 股,黄金的逻辑是美国信用与美元问题重新摆上桌面。红利资产值得长期配置,但不要当短期投机。反弹的契机可能是类似 DeepSeek 事件的情绪性催化,表现为放量上涨。
主播的配置选择与收尾
主播大卫翁给出更保守的排序:现金 > 红利低波 > 小仓位科技。他认为普通人难以把握反弹的起点与终点,不如不做;红利低波适合定投式长期累积;科技仓位可能只有两三个点,选最缩圈的标的。节目最后总结:资金成本上升与 AI 繁荣短期矛盾,长期取决于 AI 能否在一年内证明商业化能力。
11 月 8 日 · 52 分钟
187.普通人究竟要如何识别金融“骗局”,规避暴雷风险?|对话财新主编凌华薇
11 月 3 日 · 1 小时 12 分
10 月 30 日 · 55 分钟
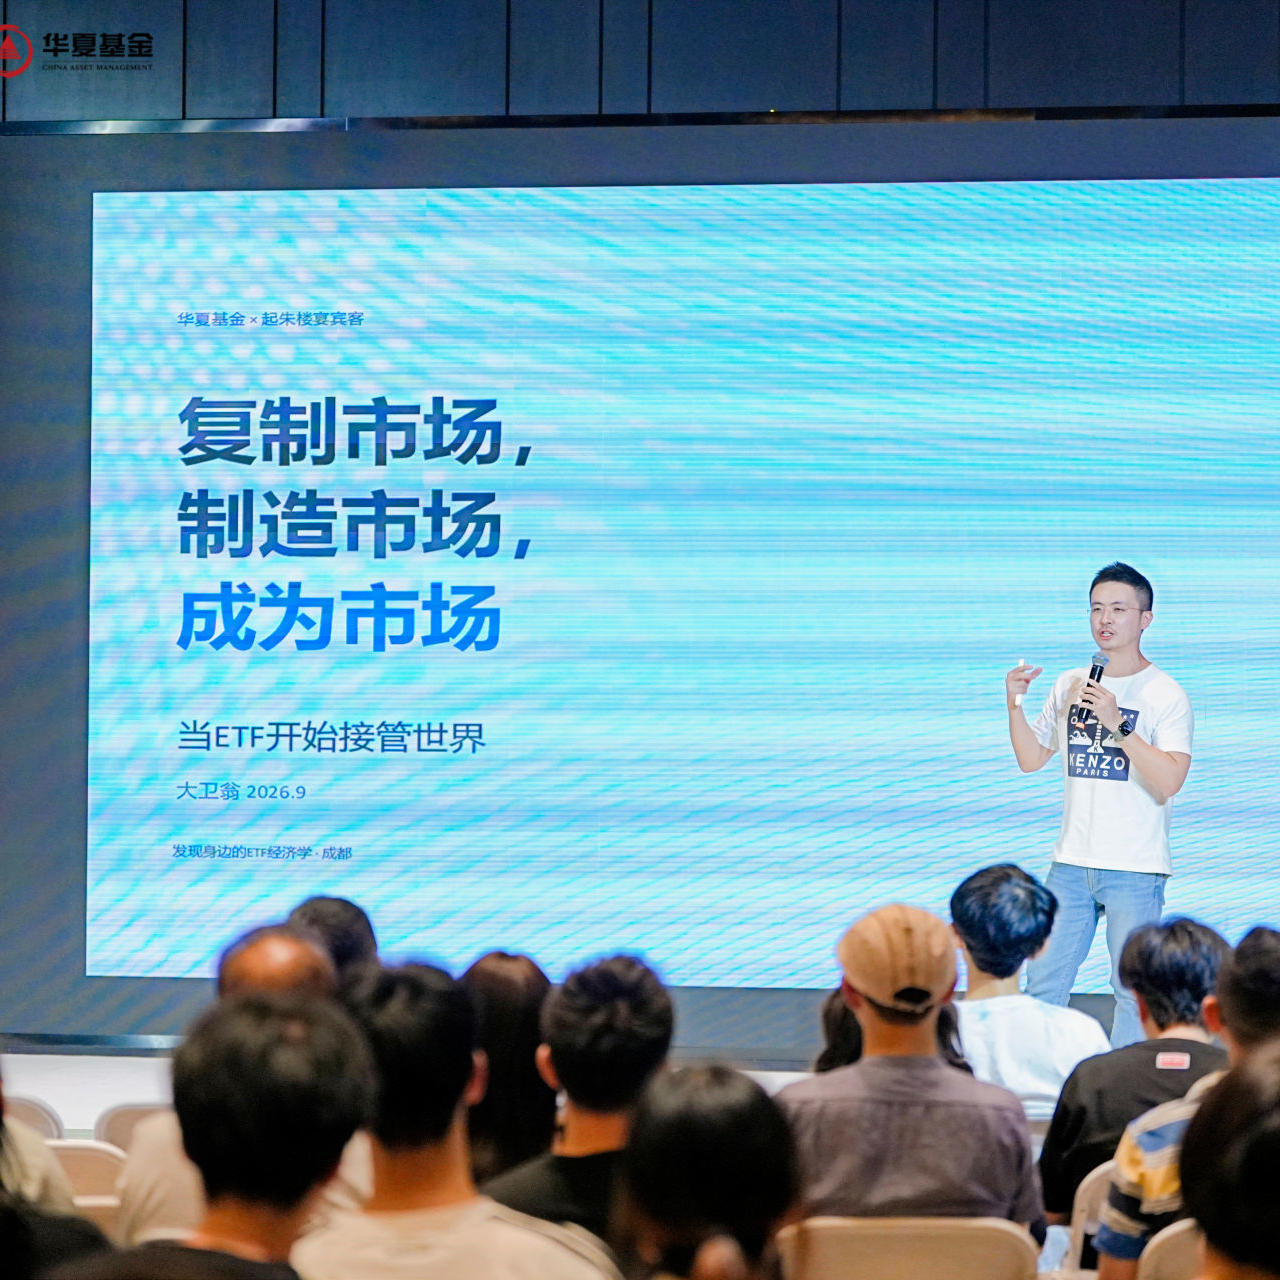
185.复制市场,制造市场,成为市场:当 ETF 开始接管世界
10 月 20 日 · 1 小时 11 分
起朱楼宴宾客 · 9 月 15 日 · 1 小时 40 分
半年一度(偶尔季度加更)和思瑞投资首席投资官Ricky的打脸会时间。
大家好,我是大卫翁,“起朱楼宴宾客”是我用来记录这个大时代的播客节目。
本次复盘和展望节目录制于2026年9月12日下午。
上次的节目指路:《172.全球宏观和资本市场2026半年度复盘与展望:AI叙事的下一步》
起朱楼宴宾客和财新的九月开学季优惠订阅活动又开始了,本期活动时间为9.7-9.27,除了常规的财新通年卡和数据通Pro年卡之外,还有很多朋友许愿的财新周刊纸质版订阅!
感兴趣的朋友可以在这里直接领取优惠券:
1、财新周刊纸质版(一年)
https://cchuodong.caixin.com/market/ms/cx_forward.html?activitycode=253EFJCB
原价1498元的财新周刊纸质版 ,限时优惠价1298元。
2、财新通包年年卡(旗舰产品)
https://cchuodong.caixin.com/market/ms/cx_forward.html?activitycode=84CVK3GB
原价648元的财新通年卡(连续包年版),限时优惠价为498元,平均每个月41.5元。
3、数据通Pro年卡(连续包年版,含金融我闻阅读权益)
https://cchuodong.caixin.com/market/ms/cx_forward.html?activitycode=LOG4YVE7
原价1998元的数据通Pro年卡(连续包年版),限时优惠价为1518元,平均每个月126.5元。
和过往的活动类似,通过我的优惠券成功订阅的朋友也可以获得我的知识星球加入或续期优惠券,以及加入财新专属的听友群。
嘉宾介绍:
Ricky,思瑞投资创始合伙人、首席投资官。
时间轴:
全球市场三季度表现复盘:虽然跌宕起伏,但充满了疲惫感
这一场的核心问题:美国资金越来越贵,为什么AI叙事还不破?中国资金如此便宜,为什么投资和消费还起不来?
关于发达国家国债收益率屡创新高的一些讨论
延伸阅读:Clocktower Group 《干预的代价》
AI叙事进展:速度降不下来的囚徒困境
延伸阅读:路透《Some researchers want AI to slow down. The labs can’t afford to》
Dario Amodei 《We Must Pace the Frontier》
美国中期选举:如果特朗普无法创造“超预期”,他会创造什么意外?
中国走出通缩了吗?科技企业上市狂潮有代价吗?
以上说的这些大道理,落到资产配置层面该怎么做?
喜闻乐见的四季度资产排序环节
欢迎关注我的新书《资产配置行动指南》,解读和购买链接在这里:158. 播客里聊了四年的资产配置,我把它做成了一本《行动指南》
欢迎订阅我的Substack频道,它是一个以英文为主的频道:hubris2025.substack.com
欢迎关注我和雨白、小跑新制作的时事聊天节目《不熄灯Lights On》
欢迎关注我的生活方式类节目《犬生活》,《纽约有一种气质叫“都行”|和杨蒙恩的临别闲聊局》最新上线!
欢迎加入我的知识星球,我正在好好运营那一片后花园。
欢迎在评论区互动,或者给我写邮件,邮箱地址[email protected]。
节目BGM:
Jodymoon - the long way around
节目后期:大卫翁
说明里标出的时间点,点一下跳过去
AI 从整集转写里归纳的,不是节目方的宣传语
嘉宾用「信用决定借贷成本」一个框架,解释了美债、日债、中债收益率为何走出完全不同的方向。
嘉宾给出自家公司优化两名 IT 人员的实例,以及内部估算的科技仓位损失与明年国产替代投入规模。
主播说这一季度的感受是「累了,算了,就这样吧」,嘉宾接上「精疲力尽地在调整」。
AI 读完整集转写后给出的推荐理由
两位主播用「信用决定借贷成本」这一个框架,把美债逼近 5%、日本十年期到 3%、中国只有 1.7% 这三件看似无关的事串成了一条线。嘉宾还给出了几组别处听不到的数字:大模型端收入 1500 亿对投入 2000 亿,前沿模型收入 1200 亿对投入 1000 亿,以及某芯片公司从二十亿估值无人问津到上市四千亿的完整过程。他把自己公司优化两名 IT 人员的经历也放进来,用来追问 AI 到底是在创造生产力还是在压缩人力成本。
由 AI 从整集转写生成,是创作者说明之外的补充
本期是 2026 年三季度的全球宏观与资本市场复盘。主播大卫翁与嘉宾 Ricky 先复盘三季度市场:标普涨 2.1%、纳指持平、日韩回落、沪深 300 跌 9.4%、创业板跌 23%、恒指涨 8%,油价单季涨 40%,黄金涨 8.5%;美债十年期逼近 5%,日本十年期到 3%,中国仅 1.7%。节目用「信用决定借贷成本」的框架解释美债收益率上行的三股力量(能源价格、名义增长韧性、企业债扩张),并指出中国因资本管制无法套用同一逻辑。AI 部分提出三层囚徒困境:技术规律不可逆、企业间无法结盟、资金端无法容忍长验证期,嘉宾估算若一年内大模型无法证明商业化,资金挤兑量级将远超次贷危机。中国部分讨论需求不足、财政发力缺位、科技上市潮与泡沫判断。最后两人给出四季度配置:嘉宾为黄金>A股>美股>H股,主播为现金>红利低波>小仓位科技。
点一章从那里开始播 · 与创作者标的时间点各自独立
开场:疲惫感与「精疲力尽地在调整」
三季度市场复盘:美国独强,中国偏弱
核心问题:资金变贵,成长资产为何还扛跌
债券利率的本质:信用决定借贷成本
中国与日本:为什么不能套用同一套理论
AI 叙事:三层囚徒困境
AI 商业化:一笔算不平的账
美国中期选举与政治风险
中国:便宜的钱与不愿借的人
科技上市潮:泡沫顶点还没到
四季度配置:黄金、A 股与防守
主播的配置选择与收尾
节目里自然聊到的,不是广告
AI 对内容的推测
☕🧄 这个比喻出自 2009 年周立波的一句「喝咖啡的怎么能和吃大蒜的呆在一起呢」;郭德纲后来在《你要高雅》里回了一句「雅和俗分不开,喝着咖啡就着大蒜,秋水共长天一色」。我们借它标注风格取向 —— 两端没有高下,编辑部式与熟人局式都能做出极好的节目。
https://feed.xyzfm.space/ahng8d9qlywl复制概要、章节、提及与推广标注由 AI 生成,可能有误;内容版权归创作者,声湃按创作者开放的 RSS 收录。了解收录与 RSS →