十
11 月 3 日 · 1 小时 37 分
美联储加息,人民币为什么越涨越猛?美元指数站上101,人民币升破6.7,两边一起涨,到底是什么原因?
这期单口把全球货币秩序从头捋一遍:拉美危机、亚洲金融风暴,为什么都踩着美元周期的韵脚?
美债收益率创19年新高,美股上涨靠什么撑着?
人民币升值是谁在换汇?又有哪些企业受损?
在货币秩序松动的大变局里,我们该盯住什么路标?
美元走强,是今年所有大类资产、所有配置策略当中最重要的一件事,没有之一。
免责声明:本节目内容仅为信息分享与逻辑推演,不构成任何投资建议。市场有风险,投资需谨慎。
本期主播:敏姐
微信公众号《刘敏的咖啡馆》
小红书:敏姐attractor
本期文字稿:
本期福利
一周内被点赞的前3名评论将获得由中信出版社赠送的缪延亮《货币的秩序》一书,作者有IMF和外管局的一线实务经历,从国际货币体系的基本制度安排着手,从美元霸权、美元周期、美元陷阱等多维度探讨美元的过去和今天,提供了一个解释国际货币体系形成与更迭的分析框架。
很值得一读。
或者进入这个安装地址亦可安装:吸引子 Attractor · 系统化洞察,多元化适应
使用中遇到问题或者想加听友群交流,请扫描下面二维码:
==============时间线==============
美元指数从98.27涨到101,涨了2.86%。今年所有大类资产里最重要的一件事,就是美元走强,没有之一。
强美元年难赚钱。22年、24年强美元,全球风险资产普遍难做。25年美元指数跌9.41%,创17年来最大年度跌幅,去年大家体感都好。今年2月美元转强,贵金属随即暴跌;6到7月突破区间上沿,全球科技股大跌。
人民币走出了独立行情。美元兑人民币从年初6.99到6.7,升值约4.1%。从25年4月关税战算起累计升值8.6%,年化6.1%,最大回撤只有1.5%,卡玛比率接近4。今年的大类资产里,风险收益比几乎找不到第二个。
背离不是第一次。21年底美元强、人民币也强,市场叫中美双强。这次更反常:9月17日美联储加息25个基点,按老剧本人民币该贬值,结果第二天离岸价直接升破6.7,创23年1月以来新高。三大人民币指数本周齐涨1%左右,全年涨超4%。
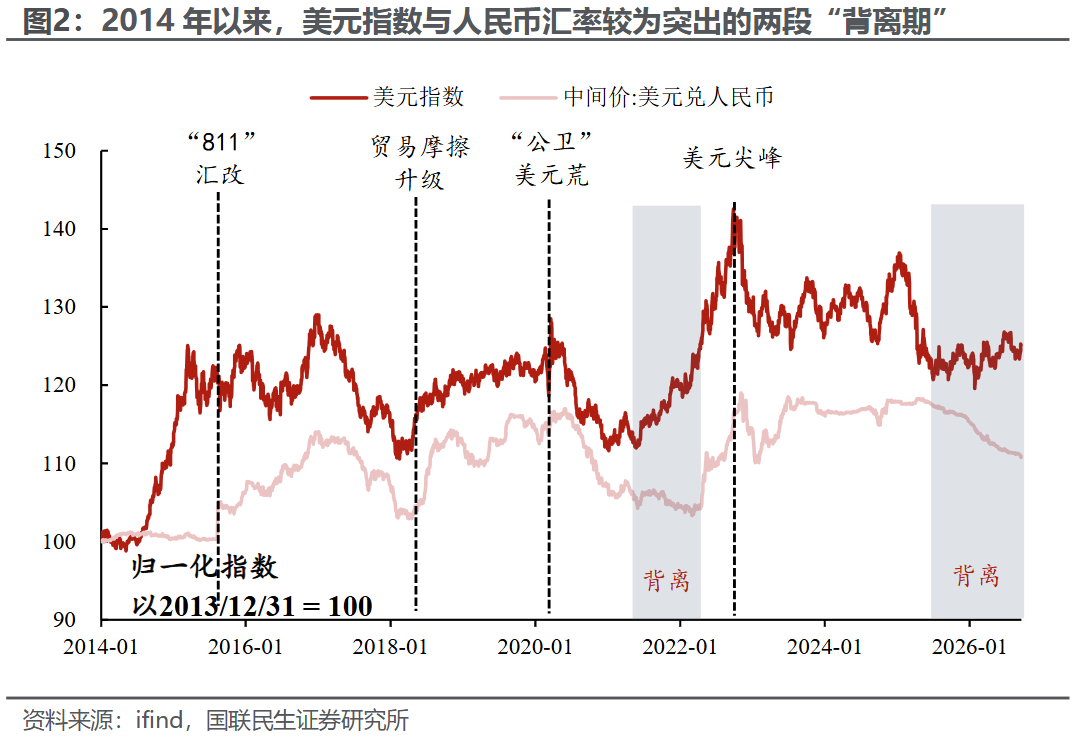
主流观点是:加息加避险推强美元,出口顺差加结汇旺季推人民币。大方向没错,但那只是表象。更为关键的问题是:背离发生在什么宏观环境下,背后的主要矛盾和动力机制是什么。
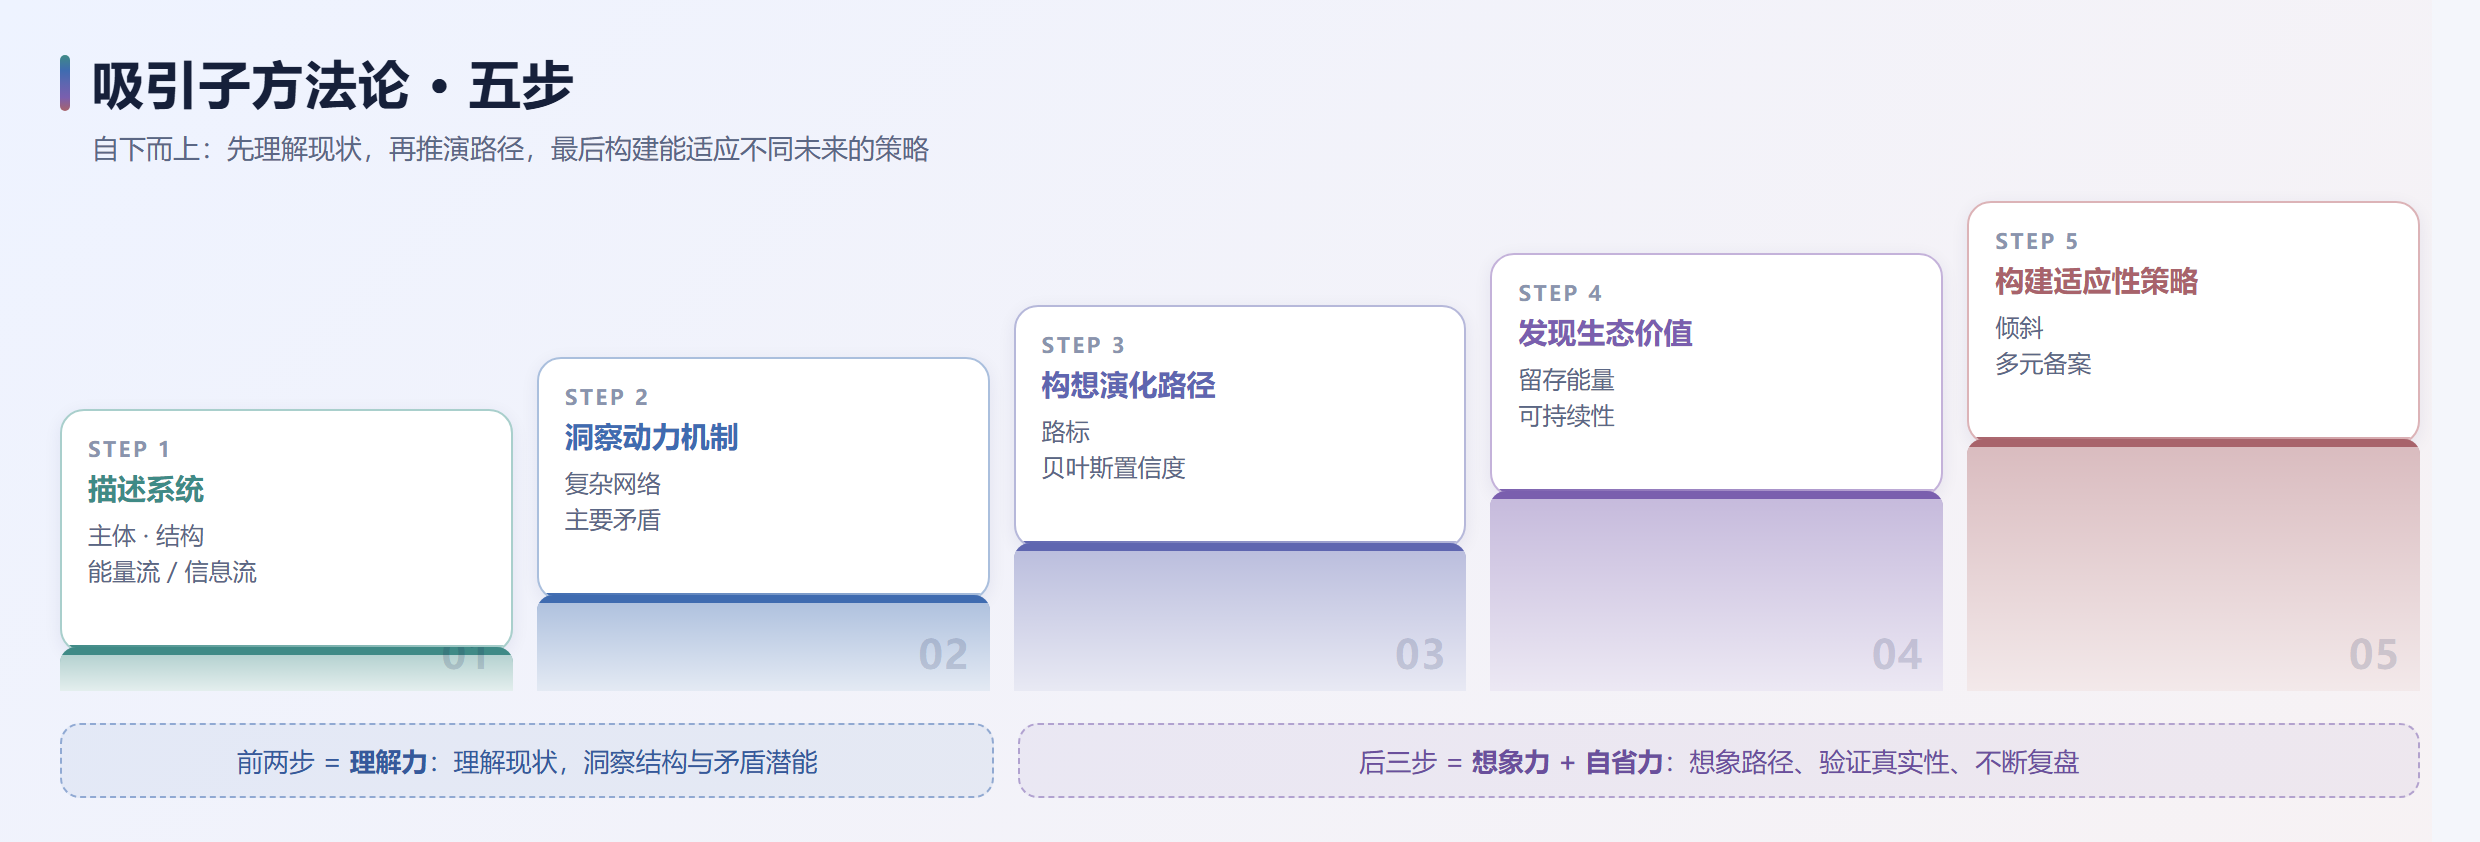
看懂汇率,先跳出行情。汇率是两个经济体交界面上的读数,不能只看基本面,也不能只看利差。全球货币体系是中心加外围的圈层:美元在最核心,人民币在第三圈层。外围要融资只能借美元,未来也要用美元还,这是结构对主体的控制。
历史压着相同的韵脚。70年代拉美大举借入廉价美元,79年沃尔克加息到十几,82年墨西哥违约,整个80年代拉美GDP年均只涨1%,90年通胀破1000%。97年亚洲金融危机,印尼卢比一年贬值85%,泰铢韩元腰斩,苏哈托下台。都是美元退潮,泡沫破裂。
危机之后角色反转。新兴市场不再借外债,转而积累外汇储备,但这些储备又以美元债权的形式借回美国,从债务人变成了债权人。伯南克说全球储蓄过剩,可有人存钱就必须有人借钱,他只讲了一面。08年美国惹祸、欧洲买单,资金却照样涌回美元避险:美元一边制造麻烦,一边充当避难所。
货币的本质是一套记账系统。19世纪末美国已是全球最大经济体,美元地位却排在英镑、法郎、马克之后,强大的美国、可怜的美元。直到1913年美联储成立,叠加两次世界大战,美元才真正走向全球。经济体量是基础,但不等于国际货币的地位。
那今天的强美元靠什么?绕不开特里芬悖论:输出美元要逆差,维护信用要顺差。美元撑住局面的办法,是靠金融资产的吸引力。资本为高收益流入美国,推高美元,美元越强购买力越强,逆差越大,又需要更多外资流入。一场停不下来的循环。
人民币的三条腿粗细不均。储备货币这条腿:美元占57%,人民币不到2%。外汇交易这条腿:美元占89%,人民币8.5%。最粗、提升最快的是贸易:前8个月人民币跨境结算增长42%,货物贸易里人民币结算占比首破30%。央行中间价连续9个交易日走强,23年来最长,没有出手压制,等于告诉市场这个方向可以接受。
主要矛盾没变:美元循环的储蓄不足,对上人民币循环的储蓄过剩。原本给美元体系供给储蓄的日本,资本开始回流本土,安倍时代的红利给了出海资本,代价留给本土,日元一度跌到160。储蓄供给方在撤退,美元体系的矛盾就藏不住了。
美债把矛盾显现得一清二楚。两周之内,2年期从4.65涨到4.8,10年期从4.97涨到5.17,盘中最高5.225,07年以来新高;30年期一度破5.5,20多年最高点。关键是长端短端一起涨:不是资金在长债短债之间搬家,而是市场整体的钱变少了。
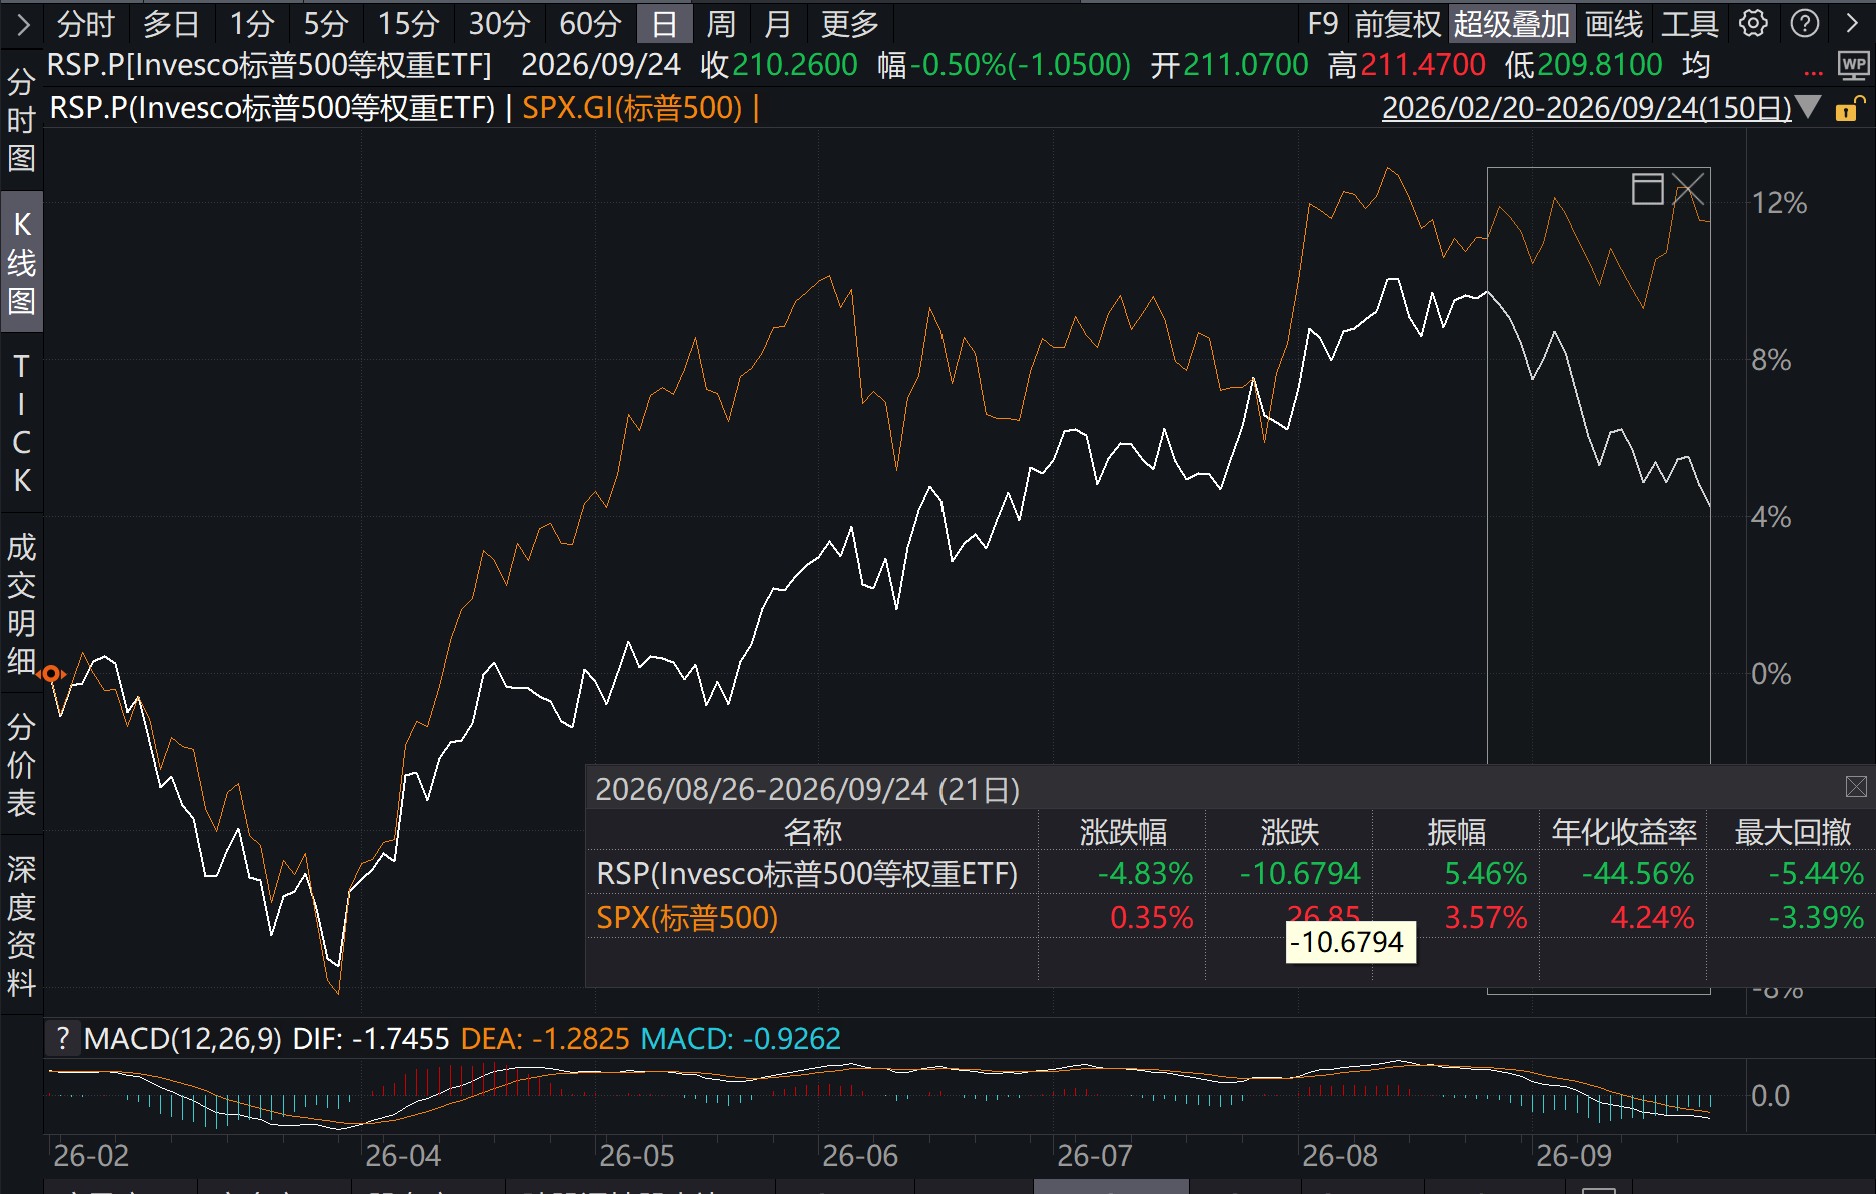
美股的底气与裂缝。EPS增速高达30%,接近历史最高,盈利兑现不了美股早就跌了。但标普500等权指数8月下旬以来已经跌了5%,市场全靠少数巨头撑着。用戈登模型测算:EPS复合增速要达到14%,权益风险溢价才勉强到3%。要么AI收益马上兑现,要么通胀预期翻倍,美国这台权益战车停不下来。
三、演化路径与观察路标
抢椅子游戏开场。英伟达、谷歌、微软的10年期公司债利率5到6%,Meta约7%,数据中心运营商超过10%。利率太高,股权融资反倒便宜,美股今年股权融资规模达到25年的10倍,SpaceX巨型IPO,新增筹码27年解禁。音乐不停,椅子一把一把被撤掉。
前面只有两条路。一条是强美元、高波动的正反馈之路,要求权力高度集中、AI收益尽快兑现,注定剧烈震荡。另一条是负反馈来得早,美元温和贬值、收取铸币税,反而是阻力最小的路。核心观察路标就一个:美元汇率往哪边走。
人民币这轮升值,主动为主。25年4到6月关税战期间是被动升值,幅度2.4%;25年7月之后进入主动升值,14个月对一篮子货币升值超过8%。推手是出口企业:上半年银行代客结售汇顺差2700多亿美元,7、8月每月跨境净流入超400亿美元。
升值有代价。上半年A股上市公司汇兑净损失1070亿元,占非金融企业净利润的5.5%。汽车行业最惨,汇兑损失吃掉净利润的22.7%;家电负15%,轻工制造负16%。越升值越结汇,越结汇越升值,正反馈就这么滚起来。
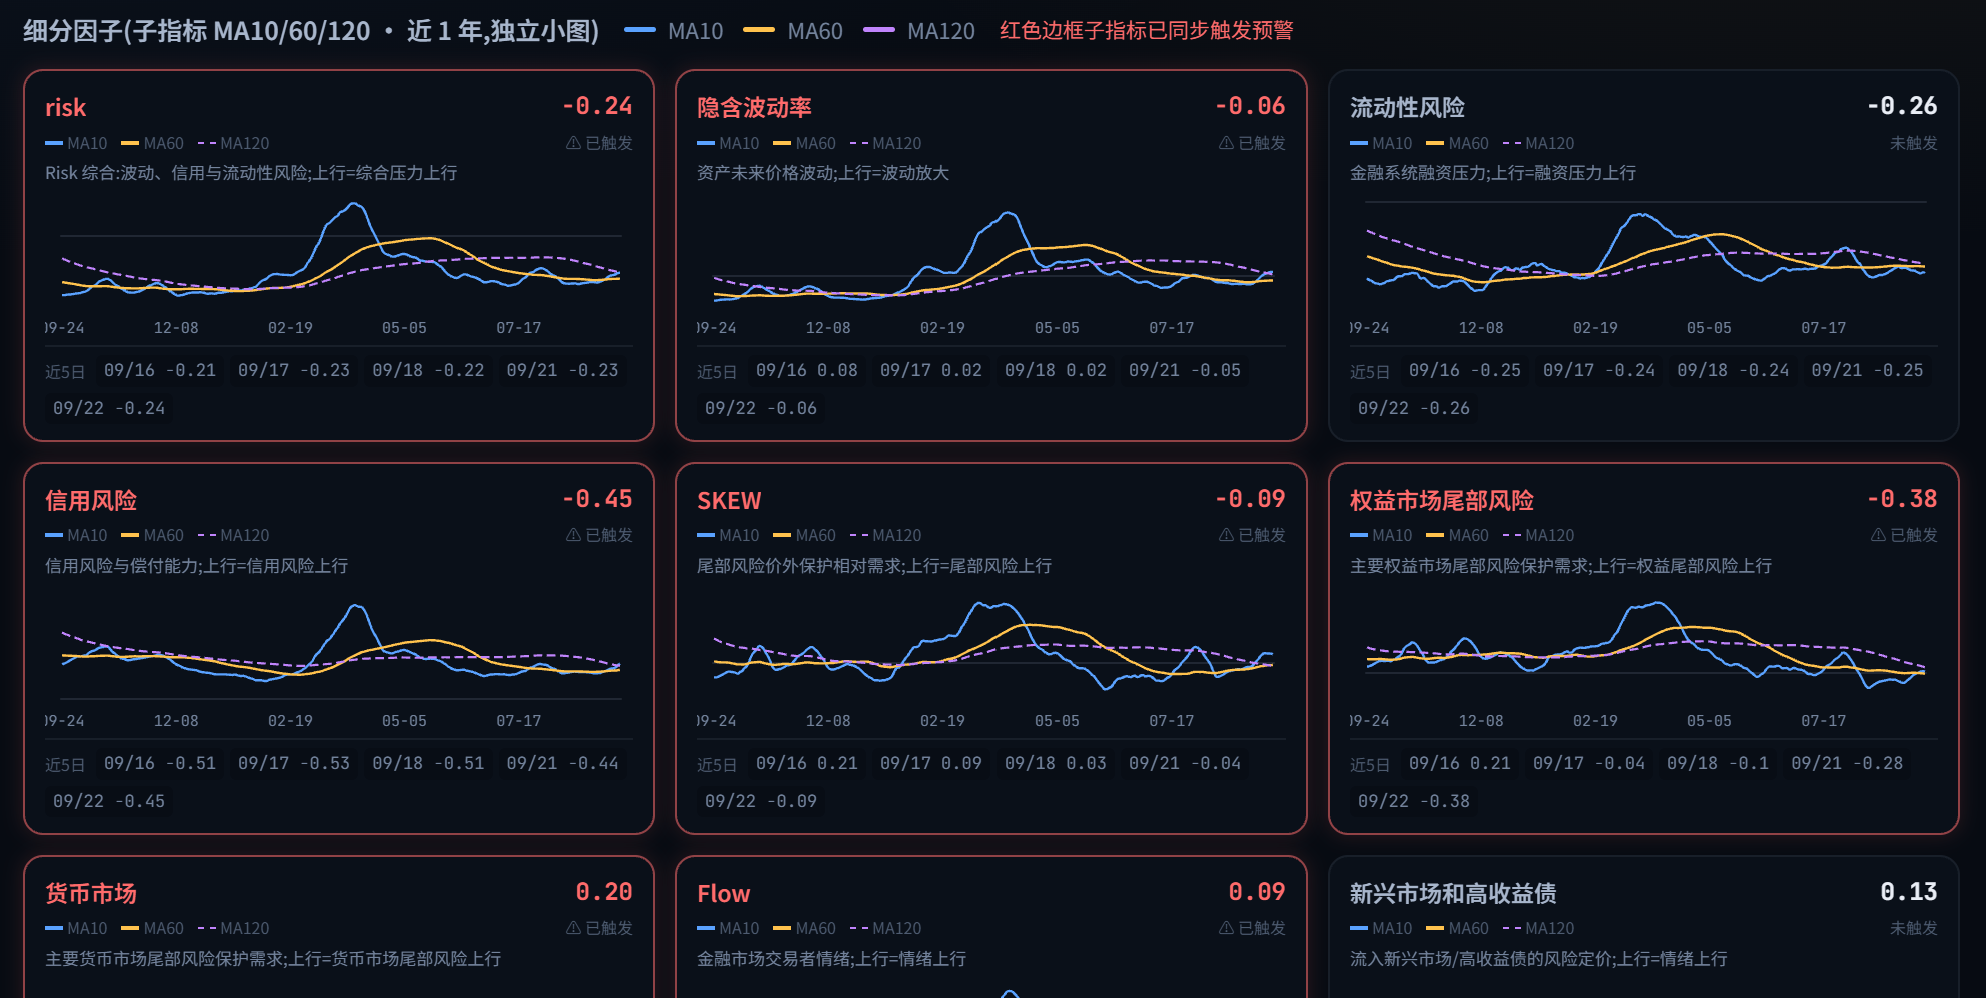
央行在调节奏。3月把远期售汇风险准备金率从20%降到0,鼓励购汇对冲;企业预期从单边升值转向高位双向波动,期权市场的单边押注消退,转向风险中性套保。吸引子系统给出的人民币胜率约50%,比去年四季度75%明显回落,已经不是单边升值的市场。
四、构建适应性策略
9月美国没有选代价最低的铸币税路径,反而走向更危险的起点。拉长了看:按购买力平价,人民币汇率低估了30到40%;按资本回报率看,又算合理定价。一边供过于求、储蓄过剩,一边储蓄不足、商品偏紧,两边失衡都在逼近极限。我们可能在一轮剧烈波动里见证重大变局。
普通人怎么办?不赌某个确定的结局,复杂系统的未来是生成式的,不是决定式的。建立自己的观察框架,盯住美元汇率这个路标,判断我们处在哪个阶段;管好风险敞口,做好多元适应。活下来,比短期赚多少更关键。
说明里标出的时间点,点一下跳过去
AI 从整集转写里归纳的,不是节目方的宣传语
用戈登模型算出美股要维持吸引力需未来五年EPS复合增速14%,而3%的权益风险溢价已属偏低区间
把拉美债务危机与亚洲金融风暴并置,指出两场危机压着同一个韵脚:美元潮汐退去时同一套制度会放大脆弱
主播提到前两年有人把人民币换成美元存4%定存,如今人民币升值8个点,收益直接被吃掉
AI 读完整集转写后给出的推荐理由
美联储加息后人民币不贬反升、离岸汇率破6.7创两年多新高,美元指数同期也在涨——这个反常组合被拆成了一条完整链条:从拉美债务危机和亚洲金融风暴讲起,说明美元中心地位靠的是全球清算记账网络而非贸易份额;再落到当下美元循环的储蓄不足,用美债长短端齐涨、戈登模型算出美股需14%复合增速才能留住资金等具体数据,推演出强美元高波动与美元温和贬值两条路径,最后给出「盯住美元汇率」这个可跟踪的路标。
由 AI 从整集转写生成,是创作者说明之外的补充
2026年9月美联储加息后,人民币不贬反升,离岸人民币升破6.7创2023年1月以来新高,与美元指数同期走强形成罕见「同涨」。本期从全球货币体系的中心—外围圈层结构切入,回顾拉美债务危机与亚洲金融危机的共同机制,指出美元中心地位靠的是金融交易记账网络而非贸易份额;进而分析当前主要矛盾是美元循环的储蓄不足(日本储蓄回流、中东冲突推高油价、AI投资爆发共振),并用美债长短端齐涨、戈登模型测算美股需14%复合EPS增速才能维持吸引力等证据,推演强美元高波动与美元温和贬值收铸币税两条路径,给出「盯住美元汇率」这一核心观察路标。后半段拆解人民币这轮升值以企业结汇驱动的主动升值为主要特征,附A股上半年1070亿元汇兑损失、汽车行业损失占净利润22.7%等数据,以及央行下调远期售汇风险准备金率等政策细节。
点一章从那里开始播 · 与上面创作者标的时间点各自独立
反常行情:美元与人民币为何同涨
开场抛出核心现象:美元指数从98.27涨到101,人民币兑美元却从6.99升到6.7,卡玛比率接近4倍。美联储9月17日加息25个基点后,离岸人民币反而升破6.7创2023年1月以来新高。主播提出三个问题:加息后人民币为何继续涨、美债规模越来越大美元凭什么还强、这是新趋势开端还是周期偏离。
主流解释只是表象,真正要看宏观环境
罗列市场对美元走强(加息回流、避险)和人民币走强(出口顺差、结汇旺季、正反馈)的主流解释,指出这些更多是表象,更重要的是背离发生在什么宏观环境下、背后有哪些主要矛盾与动力机制。
全球货币体系的中心—外围圈层结构
介绍全球货币体系是中心加外围的圈层结构:美元最核心,欧元等第二圈层,新兴市场货币第三圈层,人民币在第三圈层。外围经济体对外融资几乎只能借美元还美元,一旦中心货币紧缩走强,背负美元外债的外围就容易爆发危机。
拉美危机与亚洲金融风暴:同一韵脚
详述1970年代拉美借入石油美元、1979年沃尔克紧缩后1982年墨西哥违约,整个80年代拉美人均产出下降8%、贫困率近50%、通胀破千。再讲1990年代资本涌入东南亚吹起泡沫,1994年美国转向后1997—98年亚洲金融危机爆发,印尼经济收缩13%、卢比一年贬值85%、苏哈托下台。
从债务人到债权人,再到货币乱纪元
美债收益率走高虹吸新兴市场资本,近期新兴市场债券基金创数月最大单周净流出。2001年后新兴市场转向积累外汇储备,从美国债务人变成债权人。2005年伯南克「全球储蓄过剩」只讲了一面。2008年危机发源于美国却资金涌向美元避险,此后人民币国际化推进,2018年贸易冲突、2022年地缘冲突加速储备多元化,黄金牛市开启。
美元中心地位为何难以撼动
货币体系本质是记账系统,美元作为记账中心没变,贸易份额下降不影响其清算核心地位。19世纪后期美国已是最大经济体,美元地位却排在英镑法郎马克之后,「强大的美国、可怜的美元」持续几十年,直到1913年美联储成立叠加两次世界大战才真正崛起。经济实力是基础但不等于货币地位。
人民币的三条腿:一条粗两条细
人民币在贸易结算、储备货币、外汇交易中排全球第五六位。储备货币占比仅1.99%,外汇交易占比8.5%,而贸易这条腿最粗:前八个月跨境结算同比增长42%,货物贸易人民币结算占比首破30%。人民币年波动仅3%,中间价连续九个交易日走强,央行未压制升值等于认可方向。国际货币地位最终看币值稳定、资产安全、交易便捷三件事。
主要矛盾:美元循环的储蓄不足
核心矛盾是美元循环储蓄不足与人民币循环储蓄过剩。日本原本是美元循环的储蓄供给方,但安倍经济学红利给了出海资本、本土承担代价,如今资本回流日本,直接造成美元系统储蓄不足。叠加中东冲突推高油价与AI投资爆发,储蓄不足矛盾显性化。
美债警报与戈登模型测算
中秋假期美债长短端收益率齐涨,十年期盘中达5.225%创2007年后新高,三十年期突破5.5%为二十多年最高。长短端同涨说明市场整体钱变少。用戈登模型测算,美股需未来五年EPS复合增速14%、永续增速4%,权益风险溢价才到3%,而3%已属偏低。结论:要么美股维持极高盈利增长,要么美国进入高通胀环境。
两条演化路径与核心观察路标
储蓄不足下美国只能靠高收益率抢钱,英伟达谷歌微软十年期公司债利率5%—6%,Meta约7%,数据中心运营商超10%。美股今年股权融资规模达2025年十倍,2027年大量筹码解禁。推演两条路径:强美元高波动动荡之路,与美元温和贬值收铸币税的最小阻力之路。核心路标是美元汇率。
人民币这轮升值:主动还是被动
2025年4—6月关税战时期为被动升值约2.4%,7月后进入主动升值,主力是国内企业结汇。2026年上半年银行代客结售汇顺差2700多亿美元,非银行部门跨境净流入2472亿美元。A股上半年汇兑净损失1070亿元,汽车行业损失占净利润22.7%。央行3月下调远期售汇风险准备金率从20%到零为升值降温,目前汇率胜率回落到50%左右的中性区间。
普通人的适应性策略与结尾
从购买力平价看人民币低估30%—40%,从资本回报率看又算合理定价。中国做消费者幸福、美国做投资者幸福,两边结构失衡压力都逼近极限。普通人最重要的是建立适应性观察框架,盯住美元汇率这一路标,管理好风险敞口,活下来比短期赚多少更关键。结尾引用缪延亮《货币的秩序》论述美元周期即全球金融周期,并送出该书作为福利。
11 月 3 日 · 1 小时 37 分
EP.06 美元百年王座之路:危机、战争、美联储与布雷顿森林
10 月 19 日 · 1 小时 46 分
10 月 7 日 · 1 小时 15 分
9 月 21 日 · 1 小时 17 分
十分吸引 · 9 月 28 日 · 51 分钟
美联储加息,人民币为什么越涨越猛?美元指数站上101,人民币升破6.7,两边一起涨,到底是什么原因?
这期单口把全球货币秩序从头捋一遍:拉美危机、亚洲金融风暴,为什么都踩着美元周期的韵脚?
美债收益率创19年新高,美股上涨靠什么撑着?
人民币升值是谁在换汇?又有哪些企业受损?
在货币秩序松动的大变局里,我们该盯住什么路标?
美元走强,是今年所有大类资产、所有配置策略当中最重要的一件事,没有之一。
免责声明:本节目内容仅为信息分享与逻辑推演,不构成任何投资建议。市场有风险,投资需谨慎。
本期主播:敏姐
微信公众号《刘敏的咖啡馆》
小红书:敏姐attractor
本期文字稿:
本期福利
一周内被点赞的前3名评论将获得由中信出版社赠送的缪延亮《货币的秩序》一书,作者有IMF和外管局的一线实务经历,从国际货币体系的基本制度安排着手,从美元霸权、美元周期、美元陷阱等多维度探讨美元的过去和今天,提供了一个解释国际货币体系形成与更迭的分析框架。
很值得一读。
或者进入这个安装地址亦可安装:吸引子 Attractor · 系统化洞察,多元化适应
使用中遇到问题或者想加听友群交流,请扫描下面二维码:
==============时间线==============
美元指数从98.27涨到101,涨了2.86%。今年所有大类资产里最重要的一件事,就是美元走强,没有之一。
强美元年难赚钱。22年、24年强美元,全球风险资产普遍难做。25年美元指数跌9.41%,创17年来最大年度跌幅,去年大家体感都好。今年2月美元转强,贵金属随即暴跌;6到7月突破区间上沿,全球科技股大跌。
人民币走出了独立行情。美元兑人民币从年初6.99到6.7,升值约4.1%。从25年4月关税战算起累计升值8.6%,年化6.1%,最大回撤只有1.5%,卡玛比率接近4。今年的大类资产里,风险收益比几乎找不到第二个。
背离不是第一次。21年底美元强、人民币也强,市场叫中美双强。这次更反常:9月17日美联储加息25个基点,按老剧本人民币该贬值,结果第二天离岸价直接升破6.7,创23年1月以来新高。三大人民币指数本周齐涨1%左右,全年涨超4%。
主流观点是:加息加避险推强美元,出口顺差加结汇旺季推人民币。大方向没错,但那只是表象。更为关键的问题是:背离发生在什么宏观环境下,背后的主要矛盾和动力机制是什么。
看懂汇率,先跳出行情。汇率是两个经济体交界面上的读数,不能只看基本面,也不能只看利差。全球货币体系是中心加外围的圈层:美元在最核心,人民币在第三圈层。外围要融资只能借美元,未来也要用美元还,这是结构对主体的控制。
历史压着相同的韵脚。70年代拉美大举借入廉价美元,79年沃尔克加息到十几,82年墨西哥违约,整个80年代拉美GDP年均只涨1%,90年通胀破1000%。97年亚洲金融危机,印尼卢比一年贬值85%,泰铢韩元腰斩,苏哈托下台。都是美元退潮,泡沫破裂。
危机之后角色反转。新兴市场不再借外债,转而积累外汇储备,但这些储备又以美元债权的形式借回美国,从债务人变成了债权人。伯南克说全球储蓄过剩,可有人存钱就必须有人借钱,他只讲了一面。08年美国惹祸、欧洲买单,资金却照样涌回美元避险:美元一边制造麻烦,一边充当避难所。
货币的本质是一套记账系统。19世纪末美国已是全球最大经济体,美元地位却排在英镑、法郎、马克之后,强大的美国、可怜的美元。直到1913年美联储成立,叠加两次世界大战,美元才真正走向全球。经济体量是基础,但不等于国际货币的地位。
那今天的强美元靠什么?绕不开特里芬悖论:输出美元要逆差,维护信用要顺差。美元撑住局面的办法,是靠金融资产的吸引力。资本为高收益流入美国,推高美元,美元越强购买力越强,逆差越大,又需要更多外资流入。一场停不下来的循环。
人民币的三条腿粗细不均。储备货币这条腿:美元占57%,人民币不到2%。外汇交易这条腿:美元占89%,人民币8.5%。最粗、提升最快的是贸易:前8个月人民币跨境结算增长42%,货物贸易里人民币结算占比首破30%。央行中间价连续9个交易日走强,23年来最长,没有出手压制,等于告诉市场这个方向可以接受。
主要矛盾没变:美元循环的储蓄不足,对上人民币循环的储蓄过剩。原本给美元体系供给储蓄的日本,资本开始回流本土,安倍时代的红利给了出海资本,代价留给本土,日元一度跌到160。储蓄供给方在撤退,美元体系的矛盾就藏不住了。
美债把矛盾显现得一清二楚。两周之内,2年期从4.65涨到4.8,10年期从4.97涨到5.17,盘中最高5.225,07年以来新高;30年期一度破5.5,20多年最高点。关键是长端短端一起涨:不是资金在长债短债之间搬家,而是市场整体的钱变少了。
美股的底气与裂缝。EPS增速高达30%,接近历史最高,盈利兑现不了美股早就跌了。但标普500等权指数8月下旬以来已经跌了5%,市场全靠少数巨头撑着。用戈登模型测算:EPS复合增速要达到14%,权益风险溢价才勉强到3%。要么AI收益马上兑现,要么通胀预期翻倍,美国这台权益战车停不下来。
三、演化路径与观察路标
抢椅子游戏开场。英伟达、谷歌、微软的10年期公司债利率5到6%,Meta约7%,数据中心运营商超过10%。利率太高,股权融资反倒便宜,美股今年股权融资规模达到25年的10倍,SpaceX巨型IPO,新增筹码27年解禁。音乐不停,椅子一把一把被撤掉。
前面只有两条路。一条是强美元、高波动的正反馈之路,要求权力高度集中、AI收益尽快兑现,注定剧烈震荡。另一条是负反馈来得早,美元温和贬值、收取铸币税,反而是阻力最小的路。核心观察路标就一个:美元汇率往哪边走。
人民币这轮升值,主动为主。25年4到6月关税战期间是被动升值,幅度2.4%;25年7月之后进入主动升值,14个月对一篮子货币升值超过8%。推手是出口企业:上半年银行代客结售汇顺差2700多亿美元,7、8月每月跨境净流入超400亿美元。
升值有代价。上半年A股上市公司汇兑净损失1070亿元,占非金融企业净利润的5.5%。汽车行业最惨,汇兑损失吃掉净利润的22.7%;家电负15%,轻工制造负16%。越升值越结汇,越结汇越升值,正反馈就这么滚起来。
央行在调节奏。3月把远期售汇风险准备金率从20%降到0,鼓励购汇对冲;企业预期从单边升值转向高位双向波动,期权市场的单边押注消退,转向风险中性套保。吸引子系统给出的人民币胜率约50%,比去年四季度75%明显回落,已经不是单边升值的市场。
四、构建适应性策略
9月美国没有选代价最低的铸币税路径,反而走向更危险的起点。拉长了看:按购买力平价,人民币汇率低估了30到40%;按资本回报率看,又算合理定价。一边供过于求、储蓄过剩,一边储蓄不足、商品偏紧,两边失衡都在逼近极限。我们可能在一轮剧烈波动里见证重大变局。
普通人怎么办?不赌某个确定的结局,复杂系统的未来是生成式的,不是决定式的。建立自己的观察框架,盯住美元汇率这个路标,判断我们处在哪个阶段;管好风险敞口,做好多元适应。活下来,比短期赚多少更关键。
说明里标出的时间点,点一下跳过去
AI 从整集转写里归纳的,不是节目方的宣传语
用戈登模型算出美股要维持吸引力需未来五年EPS复合增速14%,而3%的权益风险溢价已属偏低区间
把拉美债务危机与亚洲金融风暴并置,指出两场危机压着同一个韵脚:美元潮汐退去时同一套制度会放大脆弱
主播提到前两年有人把人民币换成美元存4%定存,如今人民币升值8个点,收益直接被吃掉
AI 读完整集转写后给出的推荐理由
美联储加息后人民币不贬反升、离岸汇率破6.7创两年多新高,美元指数同期也在涨——这个反常组合被拆成了一条完整链条:从拉美债务危机和亚洲金融风暴讲起,说明美元中心地位靠的是全球清算记账网络而非贸易份额;再落到当下美元循环的储蓄不足,用美债长短端齐涨、戈登模型算出美股需14%复合增速才能留住资金等具体数据,推演出强美元高波动与美元温和贬值两条路径,最后给出「盯住美元汇率」这个可跟踪的路标。
由 AI 从整集转写生成,是创作者说明之外的补充
2026年9月美联储加息后,人民币不贬反升,离岸人民币升破6.7创2023年1月以来新高,与美元指数同期走强形成罕见「同涨」。本期从全球货币体系的中心—外围圈层结构切入,回顾拉美债务危机与亚洲金融危机的共同机制,指出美元中心地位靠的是金融交易记账网络而非贸易份额;进而分析当前主要矛盾是美元循环的储蓄不足(日本储蓄回流、中东冲突推高油价、AI投资爆发共振),并用美债长短端齐涨、戈登模型测算美股需14%复合EPS增速才能维持吸引力等证据,推演强美元高波动与美元温和贬值收铸币税两条路径,给出「盯住美元汇率」这一核心观察路标。后半段拆解人民币这轮升值以企业结汇驱动的主动升值为主要特征,附A股上半年1070亿元汇兑损失、汽车行业损失占净利润22.7%等数据,以及央行下调远期售汇风险准备金率等政策细节。
点一章从那里开始播 · 与创作者标的时间点各自独立
反常行情:美元与人民币为何同涨
主流解释只是表象,真正要看宏观环境
全球货币体系的中心—外围圈层结构
拉美危机与亚洲金融风暴:同一韵脚
从债务人到债权人,再到货币乱纪元
美元中心地位为何难以撼动
人民币的三条腿:一条粗两条细
主要矛盾:美元循环的储蓄不足
美债警报与戈登模型测算
两条演化路径与核心观察路标
人民币这轮升值:主动还是被动
普通人的适应性策略与结尾
节目里自然聊到的,不是广告
AI 对内容的推测
☕🧄 这个比喻出自 2009 年周立波的一句「喝咖啡的怎么能和吃大蒜的呆在一起呢」;郭德纲后来在《你要高雅》里回了一句「雅和俗分不开,喝着咖啡就着大蒜,秋水共长天一色」。我们借它标注风格取向 —— 两端没有高下,编辑部式与熟人局式都能做出极好的节目。
https://feed.xyzfm.space/nc63kbv63kjh复制概要、章节、提及与推广标注由 AI 生成,可能有误;内容版权归创作者,声湃按创作者开放的 RSS 收录。了解收录与 RSS →