慧
11 月 5 日 · 1 小时

🌟本期内容
市场一有波动,大家就开始讨论:我们的资本市场,什么时候才能有真正的“长钱”?但我觉得,还有一个更值得思考的问题:我们自己的钱,真的在按照“长钱”的方式投资吗?
这一期,我们请来了老朋友熊军先生。他曾在全国社保基金从事十多年的资产配置工作,后来又进入公募基金行业,接触了大量个人投资者。最近,他把自己二十多年来的研究与实践写成了一本书——《长钱稳配》。
我和熊总已经有十几年没有面对面聊天了。这次聊下来,我发现,虽然我们面对的资金规模、投资者群体不尽相同,但在这些年的工作中,看到的问题、形成的思考,却有许多相通之处。
比如,我们经常把短期亏损当成风险,却很少思考:一笔长期资金,因为过度回避波动,最终无法实现真正的保值增值,是不是也是一种风险?尤其是养老资金。我们总在强调“养老钱不能亏”,却可能忽略了,几十年后,当这笔钱真正需要派上用场的时候,它究竟还能支撑多少生活。
再比如,一个被大家问“烂”的问题:为什么基金赚钱,基民却不赚钱?
我们还聊到了很多现实而具体的问题:
真正的长钱,需要具备哪些条件?
为什么即使是专业机构,也很难做到既有不错的收益,又保证每年不亏损?
基金经理短期跑输市场,到底应该怎么评价?
为什么追涨杀跌往往是投资者风险错配的结果?
普通家庭怎样借鉴大型机构的资产配置方法,建立自己的长期投资框架?
这些问题,其实都指向一个更根本的认识:投资者不是来买产品的,而是来解决问题的。我们投资,是为了养老、为了家庭未来的现金流、为了财富的保值增值,而不是为了每天判断市场涨跌,更不是为了不停地寻找下一个爆款。
这一期有些内容可能需要反复听,也未必能让大家听完以后立刻找到一个赚钱的机会。但希望它能够帮助大家重新认识风险,认识长期投资,也重新审视自己管理家庭财富的方式。
🛋️本期嘉宾:熊军(天弘基金前副总经理兼首席经济学家。经济学博士。曾任全国社会保障基金理事会规划研究部副主任、巡视员,是社保基金早期资产配置框架的重要参与者之一)
📖本期荐书:《长钱稳配》熊军、熊鑫宇


⏰时间轴
从全国社保基金到公募基金:熊总的二十年资产配置经历
为什么普通投资者总是从投资中最难的事——预测市场开始?
🌟 个人投资者身上三个很危险的点
🌟 什么才是真正的“长钱”?期限长还远远不够
中国资本市场真的缺长钱吗?为什么长钱表现得不像长钱?
只盯着眼前“不能亏”,可能正在积累更大的长期风险
如何建立战略资产配置基准,让长期投资有目标、短期管理有依据?
基金经理到底应该考核多久?短期评价不等于短期考核
“错过行情就像损失了一个亿”:为什么我们总怕错过赚钱的窗口?
基金赚钱、基民不赚钱:问题不只在投资者,也在基金行业的产品供给
涨多了卖、跌多了买:为什么真正的再平衡总是反人性的?
从“以产品为中心”到“以人为中心”,基金行业还缺什么?
主动ETF:交易更方便了,投资者就能赚到更多钱吗?
养老金只要不亏、跑赢CPI就够了吗?名义增长不等于真正保值
风险承受能力不是一句“我能接受亏损”,应该怎么衡量?
“我要每年赚6%,但不能亏”:为什么这样的要求连专业机构也很难做到?
频繁轮动看起来很灵活,为什么反而应警惕?
长期主义如果错了怎么办?什么时候才应该认错?
2008年全球金融危机:挪威养老基金为什么在暴跌中提高股票配置?
把机构的资产配置方法用在家庭:普通投资者应该从哪一步开始?
长期投资最怕的两件事:在市场顶部重仓,在市场底部空仓
🌟 投资为什么需要“正确的非共识”?如何不被市场情绪裹挟?
投资不是买爆款产品,而是解决家庭真正的财富问题
与其反复折腾,不如纪律性再平衡:投资可以不那么热闹
给年轻投资者的第一课:先理解风险与收益,再建立长期投资的锚
正在为养老和家庭财富做长期规划,想知道怎样才能让自己的钱实现真正的保值增值。
买了不少基金,却始终没赚到钱,想弄明白为什么基金收益和基民收益之间存在差距。
经常担心错过行情,习惯根据市场涨跌调整仓位,却发现越努力投资,结果反而越不理想。
希望获得稳健收益,又很难接受账户波动,想重新认识收益目标与风险承受能力之间的关系。
对专业机构的投资方法感兴趣,想了解社保基金等长期资金如何进行资产配置、管理风险和评价投资业绩。
不想把投资变成第二份工作,希望建立一套适合自己家庭、能够长期坚持的资产配置方法。
#长钱稳配#社保#养老金#战略资产配置#基金赚钱基民不赚钱#逆周期投资#Alpha与Beta#投资者行为#家庭财富管理
说明里标出的时间点,点一下跳过去
AI 从整集转写里归纳的,不是节目方的宣传语
养老积累中投资收益应占最终规模的六到七成、本金只占两三成,对应年化5.5%到6%的硬要求。
社保基金理事会受托人视角下的委托代理困局:一千名职工里十个人不满意,管理者就会选最低风险方案。
“小震不用跑,大震跑不掉”——用日本地震的段子讲清股灾级别风险下该坚守还是退出。
「今日发现」选中这一期的理由
一位在社保基金管了十几年大钱的资产配置老将,把机构框架拆成普通家庭能用的三道题:先算清自己持有一年、95%概率下能亏多少,再换成股债比例,最后才谈市场判断。他讲了养老积累里投资收益该占六七成、2024年9月沪深300跌到4%分位时为什么没人敢买,还有挪威养老基金在2008年怎么靠调整风险政策第二年就把损失赚回来。
由 AI 从整集转写生成,是创作者说明之外的补充
全国社保基金理事会前资产配置负责人熊军,退休后把二十多年管大钱的框架写成书,在这期节目里拆给普通家庭听。他先指出个人投资者的三个危险:把预判市场当起点、风险错配、把复杂逻辑简化;再给出“长钱”的三个条件——期限长、收益目标合理、有为目标承担风险的思想准备,并用养老积累中投资收益应占六七成的数字说明长期风险被忽视的后果。核心方法是把风险承受能力(持有一年到期、95%概率下能承受的最大亏损)转换成股债长期配置比例,构建战略资产配置基准,用它考核而非用短期排名考核。他也谈了基金赚钱基民不赚钱的内外因、逆周期投资的反人性、极端估值分位的识别,以及为什么普通人难以分辨专家与忽悠。
点一章从那里开始播 · 与上面创作者标的时间点各自独立
一位社保老将的履历与写书的两个目的
熊军介绍自己在财政部、全国社保基金理事会、天弘基金的经历,说明写书有两个目的:帮个人投资者解决稳健理财问题,以及弥补机构资产配置动态调整的缺陷。他以“利率下行所以股票要涨”为例,指出宏观变量到资产价格的映射远非教科书所述那样简单。
个人投资者的三个危险与阅读门槛
主持人把嘉宾的观察归纳为三点:把最难的市场预判当作投资起点、风险错配、把复杂逻辑简化。两人讨论这本书读起来有门槛,因为它呈现的数据和现实是冰冷的,无法提供情绪价值式的指导。
什么才算真正的长钱
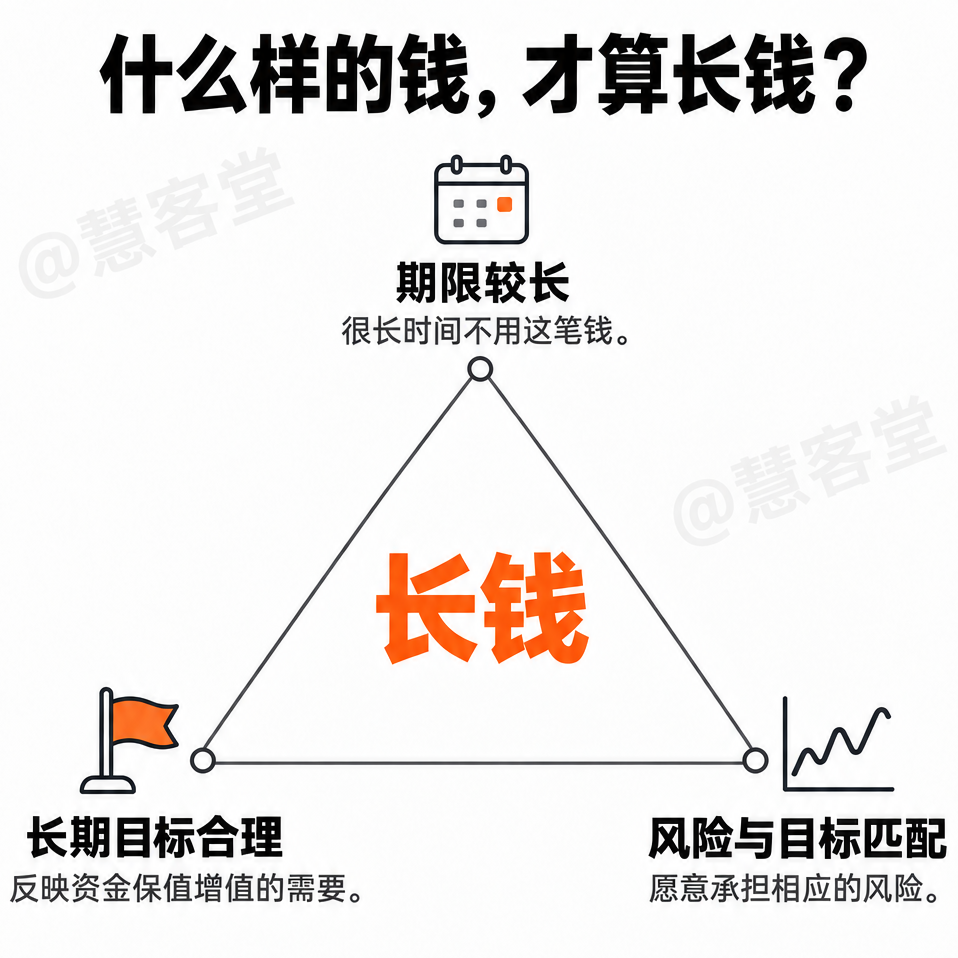
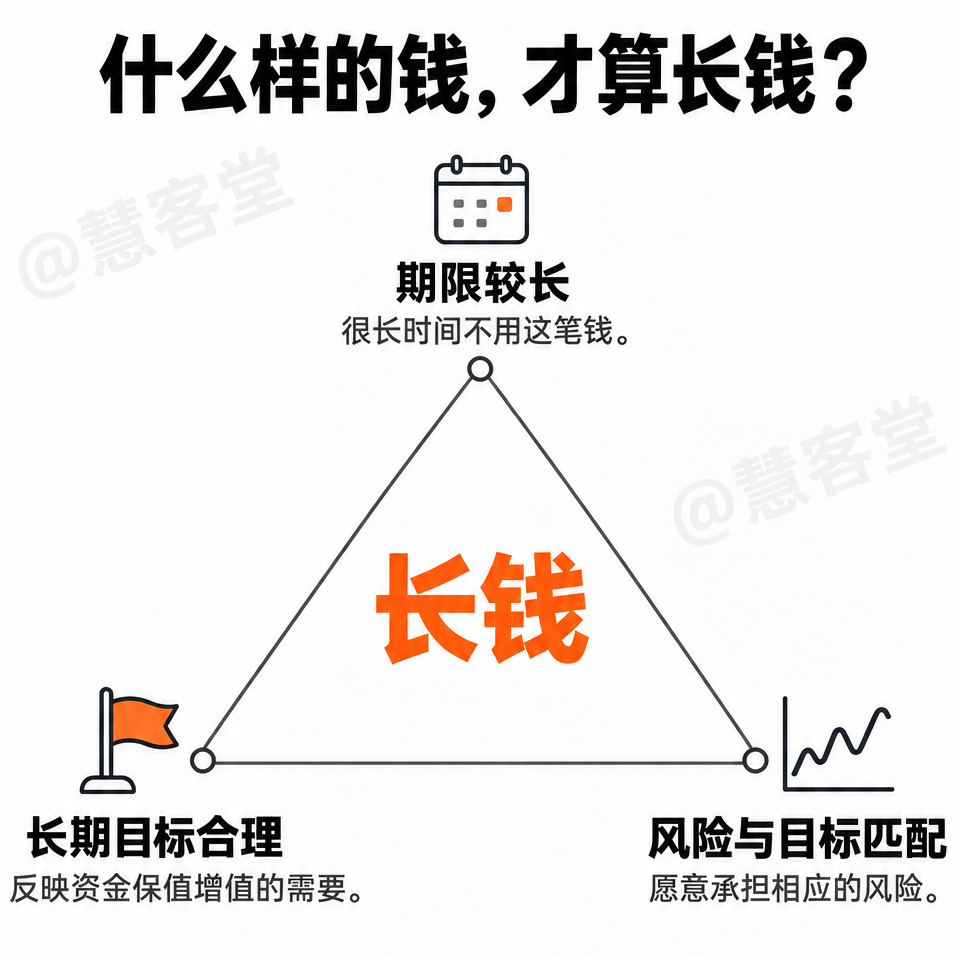
熊军给出长钱的三个条件:期限长是客观条件,要有合理的长期收益目标,要有为追求目标承担风险的思想准备。他举了两个反例:期限长但收益目标极低,以及目标很高却不愿承担风险,后者必然导致追涨杀跌。
资本市场到底有没有长钱
主持人提出,富起来的时间不够长、过去长钱都买了房子,是长钱稀缺的现实根源。熊军回应说长钱其实很多,养老制度改革后的第二、三支柱都是积累性养老资金,规模已近八万亿。
养老金的短期风险与长期风险
熊军解释积累性养老制度的两种风险:短期是资产波动,长期是退休时积累不足。合理的结构是投资收益占最终积累规模的六到七成,本金只占两三成,对应年化5.5%到6%的要求。两种风险此消彼长,而多数人只关注短期。
委托代理关系下的考核困局
一个单位一千名职工里只要有十个人对波动不满意,管理者就会选择最低风险方案,把问题留到二三十年后。熊军主张把风险承受度写进基金章程,不由任期有限的领导决定,因为长期资金的期限远长于任何一届任期。
战略资产配置基准:把目标变成可考核的尺子
熊军提出把长期目标转换成股债配置比例,叠加各类资产基准指数,构建战略资产配置基准。基准收益是承担风险的补偿,超出部分才是管理创造的价值。主持人补充:很多人把短期亏损当风险,而不把没拿到超额收益当风险。
用什么指数做基准,考核该多长
熊军明确反对用上证指数做基准,认为它不是可投资指数;沪深300对新生力量反应不足,他自己用中证800。他区分评价与考核:评价可长可短,考核必须拉长到三到五年,至少覆盖一次完整涨跌。
为什么投资者等不及
主持人用一位听众的故事解释“怕错过”心态:实体经济里赚钱窗口很短,抓住就赚很多,错过就没机会,这种心态被平移到了资本市场。熊军认为根源还是投资者不理解资本市场的不确定性。
基金赚钱基民不赚钱的内外因
内因是基民在认为上涨时配置远超承受能力的风险资产,一个正常波动就出局;外因是产品供给两头大中间小,中低风险产品不足。主持人补充投资者评价持仓时分开看而非当组合看,并建议基金公司发布基民财富指数。
反人性的再平衡与基金公司的转型
按长期比例管理组合,要求股票涨多了卖、跌多了买,与人的感受相反。熊军说能挣钱的大机构都做逆周期投资。两人还讨论基金公司从以产品为中心转向以人为中心,把贝塔研究纳入投研框架。
ETF红海、主动ETF与两类让人害怕的产品
熊军认为工具型产品已进入红海,行业下一步应转向以人为中心。他对主动ETF表示没搞懂,并说自己管过ETF团队,深知细节风险;他害怕的两类产品是ETF和货币基金,后者偏离25个基点就要用资本金赔。
一万块养老金与名义GDP这把尺子
主持人举书中例子:1990年存一万元养老金,三十年后约5.3万元,跑赢CPI但跑不赢社会平均工资增速。熊军主张一笔钱未来的购买力由未来社会平均收入决定,对应名义GDP增速。他指出过去十几年收入增速高达12%至13%,股债市场难以实现,房地产可以;如今预期降到5.5%至6%,股债市场反而可以实现。
风险承受能力怎么量:一年期、95%概率、最大亏损
熊军说风险承受能力不能与市场涨跌挂钩,否则无法度量。他的口径是持有一年到期时、95%以上概率下能承受的最大亏损,不管资金期限多长都用这个口径,因为度量的是期末风险。他强调要先弄清每种风险水平对应的长期收益水平。
“每年都不亏”是个做不到的要求
熊军举例:机构客户要求年化6%且当年不亏,两个目标合在一起就做不到。主持人回忆银行系资管曾问能否做出每周不亏的产品。熊军说一两次预测成功靠运气,长期每次都对不可能;如果真有人每次都对,股市只能提供存款收益率。
轮动、极端估值与什么时候认错
熊军对两类产品谨慎:不告诉你风险定位的,以及做轮动的。他主张把一只行业基金管理好就已不易。两人讨论极端估值:2024年9月上旬沪深300跌到2005年以来4%分位,中证500到5%分位以下,那时该上仓位,但没人信。关于长期方法何时认错,熊军说若战略配置定义合理,95%概率不会触及风险底线。
挪威养老基金:一次值得学习的“认错”
熊军讲2008年金融危机中挪威养老基金触及风险底线,委托人财政部判断资产极其便宜,调整风险政策要求提高股票配置比例,投资管理人大量买入,第二年就把大部分损失赚了回来。主持人说这才是值得学习的认错案例。
家庭理财的三步:算承受力、定比例、再分析市场
熊军说机构框架简化后可用于家庭:第一步认真评估风险承受能力,对照书中的风险收益全景表;第二步转换成股债长期配置比例,作为衡量基金组合的风险管理工具;第三步才是在此基础上分析市场,胜率高可多偏离,但幅度要对照概率与平均损失。
最怕的两类风险与“正确的非共识”
熊军说投资最怕在泡沫顶部配太多股票、在底部没配股票。拐点判断不了,但极端高估(90%、95%分位以上)和极端低估(5%分位以下)有显著特征,要做反向处理。他引用雪球上看到的说法:投资做得好的人都有“正确的非共识”。
用数据对抗人性,以及普通家庭找不到靠谱服务
熊军说自己建系统就是把大量数据算好存着,一调就能看各宏观状态下各类贝塔的表现。主持人提出普通家庭上完班已很累,无力再学一套专业方法,且不在北上广的家庭更难找到靠谱资源,这是行业尚未解决的普惠难题。
纪律性再平衡,以及专家与忽悠为何难分辨
熊军说风险承受能力明确后,转换成配置比例并展示在手机上并不难,投资者可以拿它当基准,做不加判断的纪律性再平衡,可能比折腾更好,只是枯燥。两人讨论自媒体约束不对称,熊军认为这个问题可能永远解决不了:顶尖投资人胜率不过75%,一次涨跌判断上专家和保安难分高下。
牛顿也做不好投资:不确定性拉平了差距
熊军说牛顿、爱因斯坦探索的是确定性事实,而资本市场是博弈、是预期里的预期,不确定性极高。他建议普通人不必研究CPI多零点几个百分点这类问题,但要认清风险与收益的对应关系、识别极端高估与低估。
给年轻投资者的第一课与节目收尾
熊军说第一课是建立理念:先认识每种风险水平对应的收益水平,再建一个长期稳定的投资锚,以锚为中心关注信息,别被短期主观判断带着走。主持人总结“先别动手,把认知准备做好”,随后介绍节目在各平台的账号与听众群。
11 月 5 日 · 1 小时
V110.短剧都不敢这么写:波动率150%的人生,如何重回正轨?
10 月 15 日 · 48 分钟
Vol.109 这一年,虽然没赚到什么钱,但起码累着了: (
10 月 8 日 · 1 小时 47 分
10 月 2 日 · 1 小时 55 分
慧客堂 · 10 月 22 日 · 1 小时 34 分
🌟本期内容
市场一有波动,大家就开始讨论:我们的资本市场,什么时候才能有真正的“长钱”?但我觉得,还有一个更值得思考的问题:我们自己的钱,真的在按照“长钱”的方式投资吗?
这一期,我们请来了老朋友熊军先生。他曾在全国社保基金从事十多年的资产配置工作,后来又进入公募基金行业,接触了大量个人投资者。最近,他把自己二十多年来的研究与实践写成了一本书——《长钱稳配》。
我和熊总已经有十几年没有面对面聊天了。这次聊下来,我发现,虽然我们面对的资金规模、投资者群体不尽相同,但在这些年的工作中,看到的问题、形成的思考,却有许多相通之处。
比如,我们经常把短期亏损当成风险,却很少思考:一笔长期资金,因为过度回避波动,最终无法实现真正的保值增值,是不是也是一种风险?尤其是养老资金。我们总在强调“养老钱不能亏”,却可能忽略了,几十年后,当这笔钱真正需要派上用场的时候,它究竟还能支撑多少生活。
再比如,一个被大家问“烂”的问题:为什么基金赚钱,基民却不赚钱?
我们还聊到了很多现实而具体的问题:
真正的长钱,需要具备哪些条件?
为什么即使是专业机构,也很难做到既有不错的收益,又保证每年不亏损?
基金经理短期跑输市场,到底应该怎么评价?
为什么追涨杀跌往往是投资者风险错配的结果?
普通家庭怎样借鉴大型机构的资产配置方法,建立自己的长期投资框架?
这些问题,其实都指向一个更根本的认识:投资者不是来买产品的,而是来解决问题的。我们投资,是为了养老、为了家庭未来的现金流、为了财富的保值增值,而不是为了每天判断市场涨跌,更不是为了不停地寻找下一个爆款。
这一期有些内容可能需要反复听,也未必能让大家听完以后立刻找到一个赚钱的机会。但希望它能够帮助大家重新认识风险,认识长期投资,也重新审视自己管理家庭财富的方式。
🛋️本期嘉宾:熊军(天弘基金前副总经理兼首席经济学家。经济学博士。曾任全国社会保障基金理事会规划研究部副主任、巡视员,是社保基金早期资产配置框架的重要参与者之一)
📖本期荐书:《长钱稳配》熊军、熊鑫宇
⏰时间轴
从全国社保基金到公募基金:熊总的二十年资产配置经历
为什么普通投资者总是从投资中最难的事——预测市场开始?
🌟 个人投资者身上三个很危险的点
🌟 什么才是真正的“长钱”?期限长还远远不够
中国资本市场真的缺长钱吗?为什么长钱表现得不像长钱?
只盯着眼前“不能亏”,可能正在积累更大的长期风险
如何建立战略资产配置基准,让长期投资有目标、短期管理有依据?
基金经理到底应该考核多久?短期评价不等于短期考核
“错过行情就像损失了一个亿”:为什么我们总怕错过赚钱的窗口?
基金赚钱、基民不赚钱:问题不只在投资者,也在基金行业的产品供给
涨多了卖、跌多了买:为什么真正的再平衡总是反人性的?
从“以产品为中心”到“以人为中心”,基金行业还缺什么?
主动ETF:交易更方便了,投资者就能赚到更多钱吗?
养老金只要不亏、跑赢CPI就够了吗?名义增长不等于真正保值
风险承受能力不是一句“我能接受亏损”,应该怎么衡量?
“我要每年赚6%,但不能亏”:为什么这样的要求连专业机构也很难做到?
频繁轮动看起来很灵活,为什么反而应警惕?
长期主义如果错了怎么办?什么时候才应该认错?
2008年全球金融危机:挪威养老基金为什么在暴跌中提高股票配置?
把机构的资产配置方法用在家庭:普通投资者应该从哪一步开始?
长期投资最怕的两件事:在市场顶部重仓,在市场底部空仓
🌟 投资为什么需要“正确的非共识”?如何不被市场情绪裹挟?
投资不是买爆款产品,而是解决家庭真正的财富问题
与其反复折腾,不如纪律性再平衡:投资可以不那么热闹
给年轻投资者的第一课:先理解风险与收益,再建立长期投资的锚
正在为养老和家庭财富做长期规划,想知道怎样才能让自己的钱实现真正的保值增值。
买了不少基金,却始终没赚到钱,想弄明白为什么基金收益和基民收益之间存在差距。
经常担心错过行情,习惯根据市场涨跌调整仓位,却发现越努力投资,结果反而越不理想。
希望获得稳健收益,又很难接受账户波动,想重新认识收益目标与风险承受能力之间的关系。
对专业机构的投资方法感兴趣,想了解社保基金等长期资金如何进行资产配置、管理风险和评价投资业绩。
不想把投资变成第二份工作,希望建立一套适合自己家庭、能够长期坚持的资产配置方法。
#长钱稳配#社保#养老金#战略资产配置#基金赚钱基民不赚钱#逆周期投资#Alpha与Beta#投资者行为#家庭财富管理
说明里标出的时间点,点一下跳过去
AI 从整集转写里归纳的,不是节目方的宣传语
养老积累中投资收益应占最终规模的六到七成、本金只占两三成,对应年化5.5%到6%的硬要求。
社保基金理事会受托人视角下的委托代理困局:一千名职工里十个人不满意,管理者就会选最低风险方案。
“小震不用跑,大震跑不掉”——用日本地震的段子讲清股灾级别风险下该坚守还是退出。
「今日发现」选中它的理由
一位在社保基金管了十几年大钱的资产配置老将,把机构框架拆成普通家庭能用的三道题:先算清自己持有一年、95%概率下能亏多少,再换成股债比例,最后才谈市场判断。他讲了养老积累里投资收益该占六七成、2024年9月沪深300跌到4%分位时为什么没人敢买,还有挪威养老基金在2008年怎么靠调整风险政策第二年就把损失赚回来。
由 AI 从整集转写生成,是创作者说明之外的补充
全国社保基金理事会前资产配置负责人熊军,退休后把二十多年管大钱的框架写成书,在这期节目里拆给普通家庭听。他先指出个人投资者的三个危险:把预判市场当起点、风险错配、把复杂逻辑简化;再给出“长钱”的三个条件——期限长、收益目标合理、有为目标承担风险的思想准备,并用养老积累中投资收益应占六七成的数字说明长期风险被忽视的后果。核心方法是把风险承受能力(持有一年到期、95%概率下能承受的最大亏损)转换成股债长期配置比例,构建战略资产配置基准,用它考核而非用短期排名考核。他也谈了基金赚钱基民不赚钱的内外因、逆周期投资的反人性、极端估值分位的识别,以及为什么普通人难以分辨专家与忽悠。
点一章从那里开始播 · 与创作者标的时间点各自独立
一位社保老将的履历与写书的两个目的
个人投资者的三个危险与阅读门槛
什么才算真正的长钱
资本市场到底有没有长钱
养老金的短期风险与长期风险
委托代理关系下的考核困局
战略资产配置基准:把目标变成可考核的尺子
用什么指数做基准,考核该多长
为什么投资者等不及
基金赚钱基民不赚钱的内外因
反人性的再平衡与基金公司的转型
ETF红海、主动ETF与两类让人害怕的产品
一万块养老金与名义GDP这把尺子
风险承受能力怎么量:一年期、95%概率、最大亏损
“每年都不亏”是个做不到的要求
轮动、极端估值与什么时候认错
挪威养老基金:一次值得学习的“认错”
家庭理财的三步:算承受力、定比例、再分析市场
最怕的两类风险与“正确的非共识”
用数据对抗人性,以及普通家庭找不到靠谱服务
纪律性再平衡,以及专家与忽悠为何难分辨
牛顿也做不好投资:不确定性拉平了差距
给年轻投资者的第一课与节目收尾
节目里自然聊到的,不是广告
AI 对内容的推测
☕🧄 这个比喻出自 2009 年周立波的一句「喝咖啡的怎么能和吃大蒜的呆在一起呢」;郭德纲后来在《你要高雅》里回了一句「雅和俗分不开,喝着咖啡就着大蒜,秋水共长天一色」。我们借它标注风格取向 —— 两端没有高下,编辑部式与熟人局式都能做出极好的节目。
https://feed.xyzfm.space/7neh8whbtc9w复制概要、章节、提及与推广标注由 AI 生成,可能有误;内容版权归创作者,声湃按创作者开放的 RSS 收录。了解收录与 RSS →
11 月 5 日 · 1 小时
V110.短剧都不敢这么写:波动率150%的人生,如何重回正轨?
10 月 15 日 · 48 分钟
Vol.109 这一年,虽然没赚到什么钱,但起码累着了: (
10 月 8 日 · 1 小时 47 分