慧
11 月 5 日 · 1 小时
这一期,是我们和14群朋友一起做的一次共创。
题目有点扎心:忙了一整年,看了很多、做了很多,回头一看,账户却没赚到什么钱。这一年,到底算不算白干?
几位群友带来了完全不同的经历:有人在房子和基金上吃过亏,有人以为是在资产配置却发现自己一直在择时,有人已经有成熟框架,却还是忍不住挑战个股,也有人两次用杠杆把账户坐成过山车。
顺着这些真实问题,我们聊了年度复盘、波动、资产配置、再平衡、旧持仓、主动基金和指数。越到年底,人越容易盯着一个数字问自己:今年到底做对了什么,又做错了什么?没赚钱,是行情不好,还是自己的方法真的有问题?
有时候,真正值得复盘的,也许不只是账户最后赚了几个点,而是这一年承担了多少风险、花了多少精力,又有没有比去年更清楚自己的边界。
这是我们的第三次群共创。15个群,还有很多故事没有被讲出来。
年底了,也许你也该翻一翻自己的账户了。欢迎收听本期节目❤️
🛋️本期共创:14群Mia、王运星、大可乐、Kuang、Ruth
⏰时间轴:
|忙了一整年,账户却没赚钱:这一年真的算“白干”了吗?
|年度投资复盘,到底该看收益率,还是看自己的投资能力有没有进步?
|波动只是让人“心里难受”吗?还是你为了收益真正付出的代价?
|黄金越涨越想买:我们真正缺的是投资知识,还是一套不让情绪越界的框架?
|钱没有那么多,也要把A股、美股、黄金、商品全研究一遍吗?普通人的资产配置能不能再简单一点?
|买了很多不同资产,就叫资产配置吗?你可能只是在同时做很多次择时
|再平衡到底要不要看估值?“便宜了就买、贵了就卖”,真的有这么简单吗?
|A股、美股、港股、黄金都放进组合以后,一个更重要的问题是:它们分别在替你赚什么钱?
|旧持仓怎么慢慢挪到目标组合?亏着的资产,要不要等回本以后再卖?
|已经找到一套适合自己的投资框架,还要不要继续挑战个股、追求“第二把屠龙刀”?
|一个资产两个月就赚完了原本一两年的预期收益,要不要赶紧止盈、重新平衡?
|两次大幅回撤、几乎亏光本金:问题真的是“风控没做好”,还是杠杆本身就很难驾驭?
|20多岁、年轻、输得起,就应该更激进吗?什么才是和年轻人真正自洽的投资方式?
|60%固收+40%权益看起来很稳,但真正该先问的是:这样的回撤,你承受得了吗?
|权益仓位到底怎么分?为什么“谁现在赚钱,就继续给谁加仓”很容易把组合越做越偏?
|主动基金亏得比指数多,涨起来还跑不过指数:普通人还值得买主动基金吗?
说明里标出的时间点,点一下跳过去
AI 从整集转写里归纳的,不是节目方的宣传语
主播把A股、美股、港股各自挣的是什么钱拆开讲清楚,A股挣的是流动性溢价而非经济增长,这个框架能直接用来判断自己的持仓。
五位听众带来一手亏损细节:七张当天到期期权被强制平仓,十分钟后涨到四十多美元;三次切个股三次被蚕食收益。
可乐说'当你手拿一把倚天剑的时候,你还想要第二把利器',用武侠比喻讲自己明知不该碰个股却忍不住去试的心态。
AI 读完整集转写后给出的推荐理由
五位普通投资者把最狼狈的投资经历摊开来讲:深圳夫妻高点买房亏掉近一千万,刚毕业的年轻人把五六万积蓄投进虚拟货币血本无归,有人做美股上十倍杠杆两次亏到只剩本金10%,还有人三次从ETF切到个股三次被蚕食收益。主播董艺婷没有停留在安慰,而是逐层拆解:为什么'零收益其实是正收益'、A股挣的到底是什么钱、为什么'只要你上杠杆就很容易遇到这样的情况'。
由 AI 从整集转写生成,是创作者说明之外的补充
这期节目是慧客堂的一次听众团建,五位来自十四群的听友分享了各自的投资经历:有人2021年高点买房、2024年亏掉近千万;有人2016年把全部积蓄投进虚拟货币、2017年清退后本金亏完;有人今年三次从ETF切到个股、三次被蚕食收益;有人做美股上十倍杠杆、两次亏到只剩本金10%。主播董艺婷围绕"这一年白干了怎么办",给出了家庭财务规划优先于投资评估的框架,拆解了评估投资能力的三层方法(结构匹配、分类找基准、加风控指标),并逐一解释A股、美股、港股各自挣的是什么钱,以及为什么"只要你上杠杆,就很容易遇到这样的情况"。
点一章从那里开始播 · 与上面创作者标的时间点各自独立
开场:这一年白干了怎么办
主播介绍本期是十四群的团建,指出到九月底A股全A指数几乎把年初涨幅跌没,各大宽基指数亏损1%到5%不等。带着去年较好预期进入今年的投资者可能比较失望,因此本期话题是'这一年白干了怎么办'。
Mia的故事:高点买房亏掉近千万
Mia讲述自己从新疆小县城到深圳成家立业的经历,2021年和2023年集中买房,2024年家庭出现重大财务问题,卖房前后亏了接近一千万。她问:普通人做年度投资复盘应该记录哪些内容,哪些收益能说明投资能力在进步。
复盘的前提是先有家庭财务规划
主播追问买房细节后指出,财务出问题的起源往往不是不懂某个资产,而是没有家庭财务规划。上一代到这一代的经验传承非常少,这是中国家庭的普遍问题。没有规划就谈不上评估这一年做得好不好。
评估投资能力的三层框架
主播给出递进式评估方法:第一层看资产结构是否匹配规划;第二层分类找合理基准,现金管理基准可能只有1%到1.5%;第三层加风控指标,看最大回撤和波动是否远大于大盘。并解释为什么零收益其实是正收益。
波动率是一种代价
主播从心理和市场两个维度解释波动率:心理维度要结合家庭财务规划设硬指标;市场维度上波动率是为获取收益付出的代价,A股年化波动率高达百分之二十几。整体资产不要突破自己的承受维度,否则会影响心理和操作。
运心的故事:从虚拟货币到资产配置
运心讲述2016年把五六万积蓄全部投入虚拟货币,2017年清退后本金亏完,此后七八年只做存款和储蓄险。2023年卖掉自住房租房,2025年底发现被动现金流可覆盖开销,拿出10%家庭资产开始投资,九个月浮亏接近10%。
资产配置不是把每个单项都做对
主播指出运心拿沪深300当基准却买港股是第一个问题,并澄清资产配置是把几个东西放在一起看,利用资产间低相关提升投资体验,而不是要求每一笔都挣钱。用单打与团体赛的比喻说明区别。
一两百万也能做大类资产配置
主播解释一两百万做大类资产配置只能以公募为主,贝塔属性强,买不到对冲型策略。建议用相对被动的方法:设定权重,半年或一年做一次再平衡。并提到检验大量模型后发现,能跑赢被动框架的模型非常少。
每个资产在你的组合里挣的是什么钱
主播拆解各大类资产的收益来源:A股挣的是人民币金融体系的流动性溢价,与GDP关系不大;美股要考虑汇率,过去一年人民币升值约6%;港股挣的是稀缺资产的钱。并建议把钱分成两半,一半被动配置一半自己操作,半年后对比。
可乐的故事:三次切个股三次被蚕食
有二十多年投资经历的可乐讲述今年三次从ETF切换到个股——石油、半导体、农业——每次都在有安全垫时切过去,结果三次都把收益蚕食掉。他反思'在自己陌生的区域,没必要成为一个全能',并提到'手拿倚天剑还想要屠龙刀'。
个股的贝塔、阿尔法与彩票心态
主播建议可乐用线性模型看个股的贝塔系数和阿尔法,指出有些农业股与农业板块相关性很低。可乐提出把个股当彩票资产持有,改变期待。主播用足球前锋的比喻说明资产组合要各司其职,不能要求每个球员一直冲刺。
不要放弃阿尔法
主播总结几位分享者的共同点:都以家庭财务状况为优先,已经战胜了很多人。她建议在资产配置打好地基后,有余力还是可以早一点碰阿尔法,因为资产配置拿不掉系统性风险的相关性,也会丧失一些好机会。
年轻听众的故事:十倍杠杆两次亏到只剩10%
一位年轻听众讲述做美股时第一次重仓上十倍杠杆,春节前后行情波动,本金只剩不到10%;降到五倍后二季度做回来,七月份又亏到只剩10%。他提到七张当天到期期权被强制平仓,十分钟后涨到40多美元。他问杠杆到底该怎么控制。
杠杆管理:模拟压力测试与留子弹
主播承认杠杆管理不是自己擅长的领域,给出两条朴素建议:在模拟环境里大量做压力测试,包括期权;把钱分开,始终留一点子弹。她明确回答:只要你上杠杆,就很容易遇到这样的情况。并建议把杠杆模式放到不同品种里试。
主动基金、指数基金与六四结构的诊断
最后一位听众分享六成固收、四成权益的持仓,困惑主动基金亏得多赚得少。主播先框出整体波动率15%到20%、回撤可能10%到15%,再指出不能拿沪深300当主动基金的标尺,超额收益要风险归因后才能判断。并给出科技买指数、消费地产买主动的反直觉思路。
结尾:投资是为家庭服务的
主播总结几位分享者都已走到资产配置这一步,战胜了很多人。她提到慧客堂的群往往是最淡定的群,并给出行业判断:房地产产业链正在退出经济核心位置,科技和高端制造的贝塔属性越来越强,而房地产可能重新出现阿尔法机会。
11 月 5 日 · 1 小时
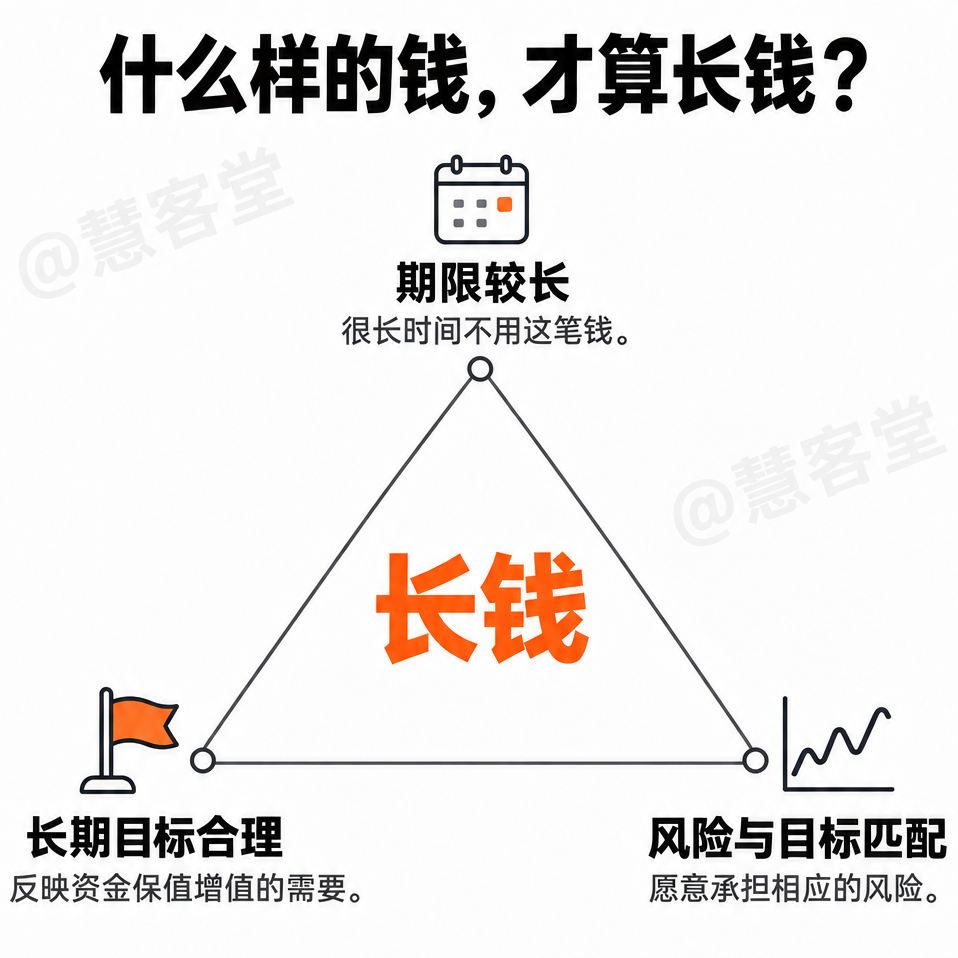
Vol 111.社保老将畅聊“长钱稳配”:听完你就不会再问“今天到底怎么了?”
10 月 22 日 · 1 小时 34 分
V110.短剧都不敢这么写:波动率150%的人生,如何重回正轨?
10 月 15 日 · 48 分钟
10 月 2 日 · 1 小时 55 分
慧客堂 · 10 月 8 日 · 1 小时 47 分
这一期,是我们和14群朋友一起做的一次共创。
题目有点扎心:忙了一整年,看了很多、做了很多,回头一看,账户却没赚到什么钱。这一年,到底算不算白干?
几位群友带来了完全不同的经历:有人在房子和基金上吃过亏,有人以为是在资产配置却发现自己一直在择时,有人已经有成熟框架,却还是忍不住挑战个股,也有人两次用杠杆把账户坐成过山车。
顺着这些真实问题,我们聊了年度复盘、波动、资产配置、再平衡、旧持仓、主动基金和指数。越到年底,人越容易盯着一个数字问自己:今年到底做对了什么,又做错了什么?没赚钱,是行情不好,还是自己的方法真的有问题?
有时候,真正值得复盘的,也许不只是账户最后赚了几个点,而是这一年承担了多少风险、花了多少精力,又有没有比去年更清楚自己的边界。
这是我们的第三次群共创。15个群,还有很多故事没有被讲出来。
年底了,也许你也该翻一翻自己的账户了。欢迎收听本期节目❤️
🛋️本期共创:14群Mia、王运星、大可乐、Kuang、Ruth
⏰时间轴:
|忙了一整年,账户却没赚钱:这一年真的算“白干”了吗?
|年度投资复盘,到底该看收益率,还是看自己的投资能力有没有进步?
|波动只是让人“心里难受”吗?还是你为了收益真正付出的代价?
|黄金越涨越想买:我们真正缺的是投资知识,还是一套不让情绪越界的框架?
|钱没有那么多,也要把A股、美股、黄金、商品全研究一遍吗?普通人的资产配置能不能再简单一点?
|买了很多不同资产,就叫资产配置吗?你可能只是在同时做很多次择时
|再平衡到底要不要看估值?“便宜了就买、贵了就卖”,真的有这么简单吗?
|A股、美股、港股、黄金都放进组合以后,一个更重要的问题是:它们分别在替你赚什么钱?
|旧持仓怎么慢慢挪到目标组合?亏着的资产,要不要等回本以后再卖?
|已经找到一套适合自己的投资框架,还要不要继续挑战个股、追求“第二把屠龙刀”?
|一个资产两个月就赚完了原本一两年的预期收益,要不要赶紧止盈、重新平衡?
|两次大幅回撤、几乎亏光本金:问题真的是“风控没做好”,还是杠杆本身就很难驾驭?
|20多岁、年轻、输得起,就应该更激进吗?什么才是和年轻人真正自洽的投资方式?
|60%固收+40%权益看起来很稳,但真正该先问的是:这样的回撤,你承受得了吗?
|权益仓位到底怎么分?为什么“谁现在赚钱,就继续给谁加仓”很容易把组合越做越偏?
|主动基金亏得比指数多,涨起来还跑不过指数:普通人还值得买主动基金吗?
说明里标出的时间点,点一下跳过去
AI 从整集转写里归纳的,不是节目方的宣传语
主播把A股、美股、港股各自挣的是什么钱拆开讲清楚,A股挣的是流动性溢价而非经济增长,这个框架能直接用来判断自己的持仓。
五位听众带来一手亏损细节:七张当天到期期权被强制平仓,十分钟后涨到四十多美元;三次切个股三次被蚕食收益。
可乐说'当你手拿一把倚天剑的时候,你还想要第二把利器',用武侠比喻讲自己明知不该碰个股却忍不住去试的心态。
AI 读完整集转写后给出的推荐理由
五位普通投资者把最狼狈的投资经历摊开来讲:深圳夫妻高点买房亏掉近一千万,刚毕业的年轻人把五六万积蓄投进虚拟货币血本无归,有人做美股上十倍杠杆两次亏到只剩本金10%,还有人三次从ETF切到个股三次被蚕食收益。主播董艺婷没有停留在安慰,而是逐层拆解:为什么'零收益其实是正收益'、A股挣的到底是什么钱、为什么'只要你上杠杆就很容易遇到这样的情况'。
由 AI 从整集转写生成,是创作者说明之外的补充
这期节目是慧客堂的一次听众团建,五位来自十四群的听友分享了各自的投资经历:有人2021年高点买房、2024年亏掉近千万;有人2016年把全部积蓄投进虚拟货币、2017年清退后本金亏完;有人今年三次从ETF切到个股、三次被蚕食收益;有人做美股上十倍杠杆、两次亏到只剩本金10%。主播董艺婷围绕"这一年白干了怎么办",给出了家庭财务规划优先于投资评估的框架,拆解了评估投资能力的三层方法(结构匹配、分类找基准、加风控指标),并逐一解释A股、美股、港股各自挣的是什么钱,以及为什么"只要你上杠杆,就很容易遇到这样的情况"。
点一章从那里开始播 · 与创作者标的时间点各自独立
开场:这一年白干了怎么办
Mia的故事:高点买房亏掉近千万
复盘的前提是先有家庭财务规划
评估投资能力的三层框架
波动率是一种代价
运心的故事:从虚拟货币到资产配置
资产配置不是把每个单项都做对
一两百万也能做大类资产配置
每个资产在你的组合里挣的是什么钱
可乐的故事:三次切个股三次被蚕食
个股的贝塔、阿尔法与彩票心态
不要放弃阿尔法
年轻听众的故事:十倍杠杆两次亏到只剩10%
杠杆管理:模拟压力测试与留子弹
主动基金、指数基金与六四结构的诊断
结尾:投资是为家庭服务的
节目里自然聊到的,不是广告
AI 对内容的推测
☕🧄 这个比喻出自 2009 年周立波的一句「喝咖啡的怎么能和吃大蒜的呆在一起呢」;郭德纲后来在《你要高雅》里回了一句「雅和俗分不开,喝着咖啡就着大蒜,秋水共长天一色」。我们借它标注风格取向 —— 两端没有高下,编辑部式与熟人局式都能做出极好的节目。
https://feed.xyzfm.space/7neh8whbtc9w复制概要、章节、提及与推广标注由 AI 生成,可能有误;内容版权归创作者,声湃按创作者开放的 RSS 收录。了解收录与 RSS →
11 月 5 日 · 1 小时
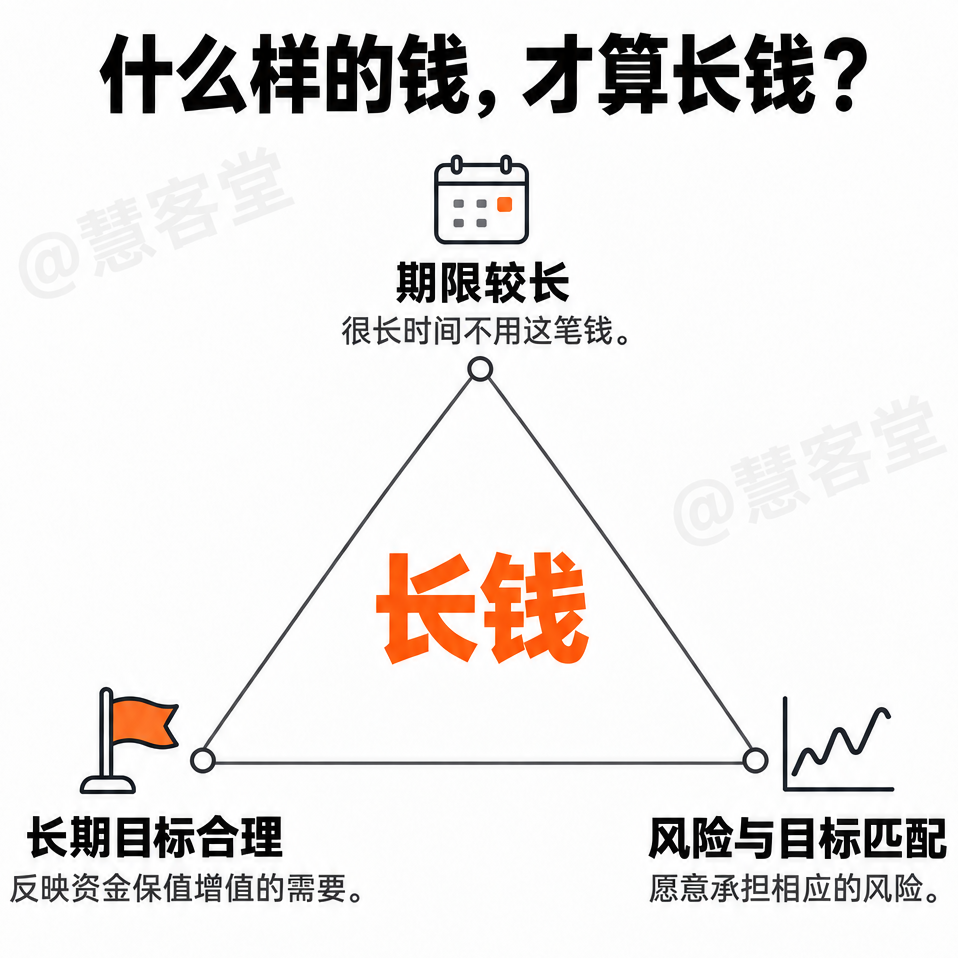
Vol 111.社保老将畅聊“长钱稳配”:听完你就不会再问“今天到底怎么了?”
10 月 22 日 · 1 小时 34 分
V110.短剧都不敢这么写:波动率150%的人生,如何重回正轨?
10 月 15 日 · 48 分钟