十
11 月 3 日 · 1 小时 37 分
9月油价破百,8月CPI、PPI环比上涨,GDP平减指数连续12个季度负值后首次回正,可体感为什么还是冷的?
这期用钱与货两条线索,从物价到信用派生,从宏观数据拆到汽车行业,给出一个答案。
⚠️ 温馨提示:本期内容仅为主播个人观点,不构成任何投资建议。
或者进入这个安装地址亦可安装:吸引子 Attractor · 系统化洞察,多元化适应
使用中遇到问题或者想加听友群交流,请扫描下面二维码:
本期主播:敏姐
微信公众号《刘敏的咖啡馆》
小红书:敏姐attractor
本期文字稿:《中国走出通缩了吗?》
==============时间线==============
第一部分 数字里的两个中国
通缩的标尺:CPI、PPI与GDP平减指数
通缩的本质是流通中的货币在收缩,物价下跌只是表象。
三类价格指标:
CPI管消费端;
PPI管生产端;
GDP平减指数看整体价格水平,名义GDP除以实际GDP,口径最宽,判断通胀通缩的首选。
上数据:12个季度负值后首次回正
中国2023年进入通缩,持续快3年,转折在今年二季度:平减指数回升到1.6%。
PPI 3月首次回正,8月同比3.8%;
CPI回到0.8%。
A股非金融公司ROE连续两季回升到6.9%,靠利润率修复。
钱从哪里来:宽松终结,社融放缓
今年2月起,对全球央行进一步宽松的预期结束了。
钱不是印出来的,是借出来的。
美国信用扩张2025年起加速;中国相反,社融增速从25年下半年下降,居民信贷3月后负增长,信用扩张再度放缓。
判断通缩的关键:信用有没有被重新创造
资产负债表在重整,没人想借钱。
居民和地方政府是标准的信用货币紧缩:钱到这两个部门就循环不起来。
续上的话需要有两个出口:中央财政发债,或企业重新发现投资机会。
央行的态度:结构优化加成本下行
社融增速与名义经济增速匹配即合理,货币政策重心转向结构优化加成本下行,利率很难上得去。
相对好的观察现象:M1增速稳定,一旦有机会,钱很容易进入流通。
企业稳住了,居民还在储蓄
企业端:存货增速仍超营收,货的循环还没反转;但资本开支在减少,利润靠毛利率修复开始回升,中上游高端装备分走更多。
居民端:仍在储蓄;服务业没稳住,就业很难好转。
全球抢钱:两种客户,两种命运
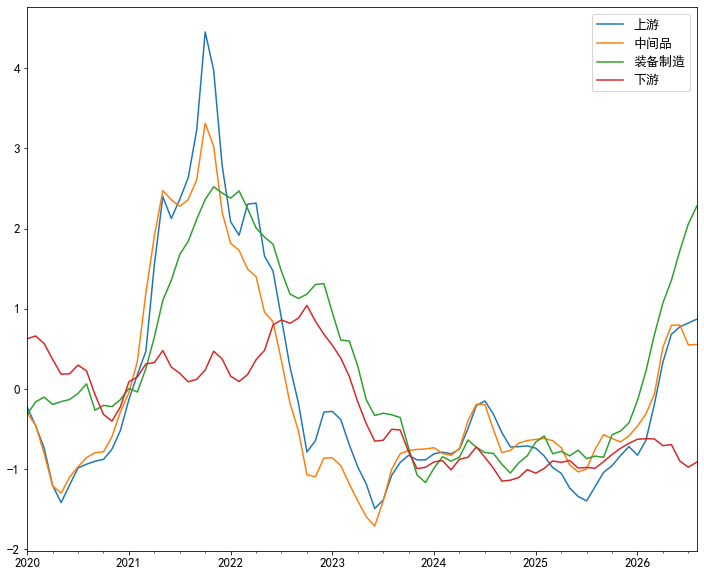
能源和材料,在争中下游企业的钱。
面对不差钱的AI产业链,他们是钱多货紧,正反馈成长;
面对捂紧钱包的消费者,钱少货缺,负反馈回归。
产能周期陆续反转:装备制造最先,26年轮到中游,下游消费还没轮到。
油价破百:被忽视的灰犀牛
这次油价上涨,媒体报道反而少了。但库存比二季度更低,冬天将至,亚洲买家全球找油。
4月的多国博弈推演依然有效:低烈度冲突下油价维持中高位;
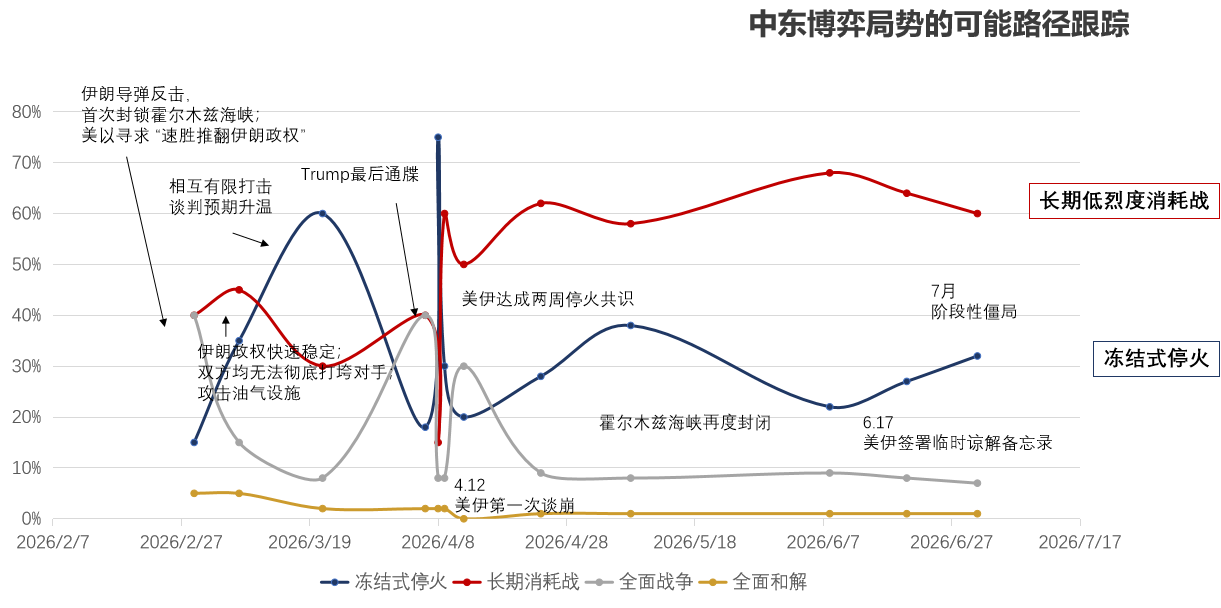
若长居高位,农产品明年可能报复性上涨,届时既非通胀,亦非通缩。
美元信用锚在AI投资上,烧的是借来的现金流。
第二部分 拆解中国经济代表性行业——汽车行业
样本:价格战最凶的行业
拿汽车做样本。22年后行业通缩严重,全行业PPI最深跌到负3%,现在还是负2.3%,汽车股指数最近10个月跌了30%。
但行业内部的分化,极其撕裂。
生产强,内销弱
1至7月汽车工业增加值增长7.2%,7月当月8.7%,强且在加速。
内销很弱:社零整体只增1.2%,拿掉汽车还有2.7%;7月汽车消费额同比降近17%。
电上油下:燃油五折,用电新高
1至7月燃油乘用车零售累计下滑近28%,7月单月跌41%;部分BBA老款五折清仓。
电的一面:7月全社会用电1.04万亿千瓦时创新高,充换电服务业增50.3%,原油加工量降15.8%。
出口填缺口,产能仍过剩
缺口靠出口填:1至7月累计出口增长54%,7月单月109.2万辆,连续四年全球第一。
但产能利用率70.8%仍在历史低位;汽车制造业固投下降5.3%,资本用脚投票。
结构天翻地覆:新能源与两个战场
新能源是唯一增长引擎,渗透率7月达61%;整体生产降3.2%,新能源增17.8%。
韩国,8月比亚迪3002辆,日系三强合计1888辆;
澳大利亚,中国产汽车销量已超日本产,比亚迪连续5个月稳居亚军。
真正长出来的是动力电池
1至7月汽车制造利润总额同比减少20.4%,还在打消耗战。
真正长出来的是动力电池:宁德时代加比亚迪占64%,产能利用率90%以上,尾部面临淘汰。
26年初至8月末,申万汽车板块跌20%,宁德时代涨3%,估值说:重点在电,不在车。
位置决定结论
对行业的感受取决于位置:消费者得好处,电池新一轮产能过剩,电芯价格又跌;
资本被消耗;政策制定者要资本还是消费者,中美的取向完全不同,这是根本的立场问题。
第三部分 答案:中国走出通缩了吗?
汽车是中国经济的缩影
一个行业里同时装着两个中国:上半段高端制造出口,不但走出通缩,甚至有点过热;下半段传统消费内需,还在通缩里。
头部在集中、利润在改善,中小企业在被挤压。
层层吸收:涨价为何砸到下游
过去上游涨价传不到下游,中途就被产业链消化完了。滕泰与张海冰在《全球通胀与衰退》里称之为层层吸收:原材料涨价15%,拉动CPI只有0.3至0.4个百分点。但现在中下游也出了寡头,上游涨10%,中游可能涨20%。
PPI传导指数:定价权决定生死
系数大于1,能消化还能加价,利润保得住;小于1,上游涨的每一分钱都在吃下游利润。
国内大部分中下游企业小于1,中小企业被挤到墙角。
汽车正是印证:头部有定价权,中小企业只能自己扛。
领先指标与扩散品类:这轮是供给收缩
PPI还是景气领先指标,低位反转往往是补库存周期的起点。
需求拉动则各行业普遍好时光;供给收缩则增长集中在少数环节,当下是后者。
扩散品类:26年二季度开始减少,三季度站在扩散下降的边缘。
结论:拐点附近,但并不均匀
站在走出三年通缩的拐点附近,但拐点并不均匀:整体价格在回升,涨价的品类在变少;中上游在涨,下游还在降。
接下来盯货币信用流到了哪里,流到居民和地方政府,循环才真正接得上。
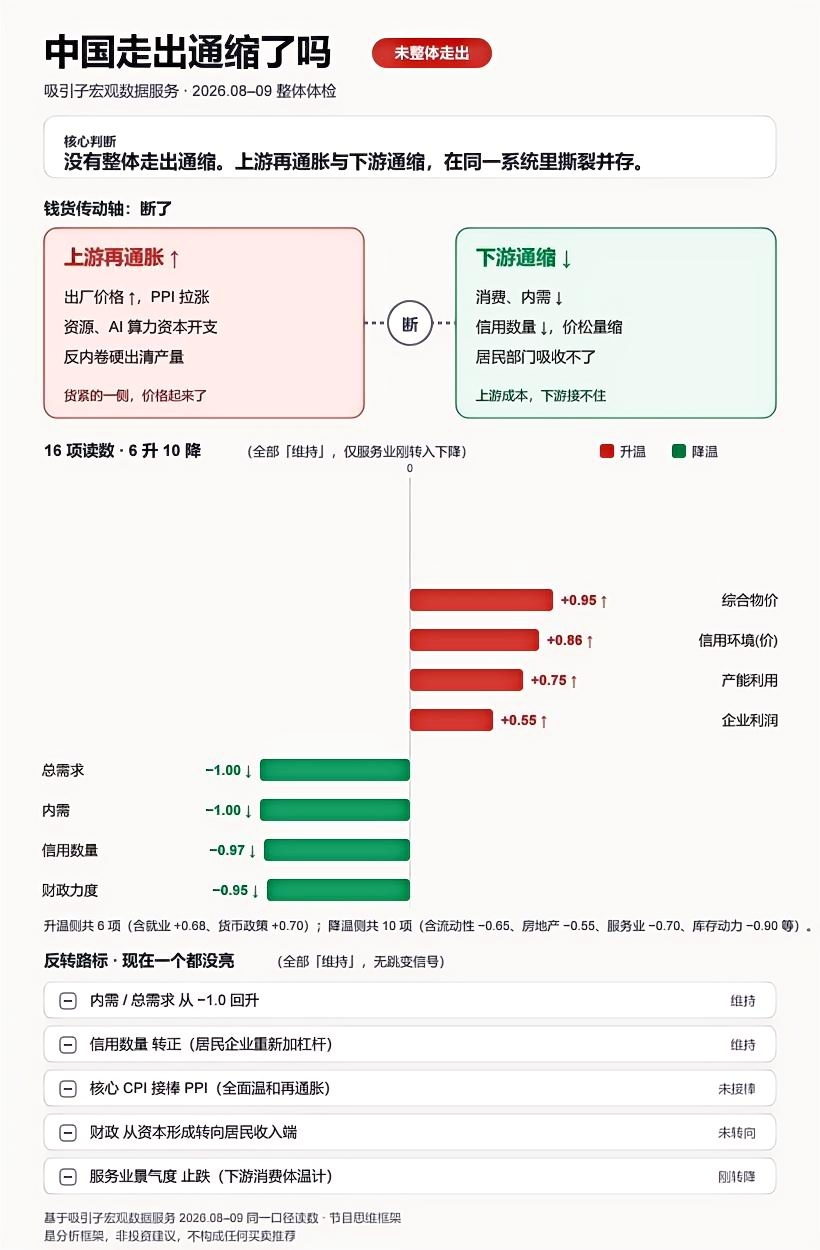
Skill体检:上游通胀与下游通缩同时存在
用Skill拉了16项同一口径宏观读数,回答是:正处在走出通缩的转折点上,没有整体走出来,是上游通胀和下游通缩在同一个系统里同时存在。
说明里标出的时间点,点一下跳过去
AI 从整集转写里归纳的,不是节目方的宣传语
判断通缩的关键不是物价而是信用货币有没有被重新创造,居民和地方政府两个部门接不上,价格转正也只是平均数上的事。
用自研资产配置系统拉出十六项同口径宏观读数交叉验证结论,并给出"钱"与"货"两条线索的观察框架。
杭州4S店里宝马525裸车二十六万多、落地二十八万出头,与动力电池头部90%产能利用率并置,同一行业两个世界。
AI 读完整集转写后给出的推荐理由
三个月前那期聊通缩的节目破了十万加,这次主播带着更新后的数据重新回答同一个问题。她先拆开GDP平减指数、社融和信用派生,再拿汽车行业当样本:一边是宝马525裸车二十六万多、BBA老款接近五折清仓,一边是宁德时代加比亚迪拿下动力电池64%份额、产能利用率90%以上。韩国市场比亚迪3000辆对日系三强1888辆的对比,把"在电不在车"讲得很具体。
由 AI 从整集转写生成,是创作者说明之外的补充
本期围绕"中国是否走出通缩"展开。先用GDP平减指数、CPI、PPI等数据说明价格指标已从负转正:平减指数在连续十二个季度负值后首次回正到1.6%,PPI八月同比3.8%,核心CPI回到1.0%,A股非金融上市公司资本回报率连续两季回升至6.9%。但主播强调判断通缩的关键不是物价而是信用货币能否被重新创造,居民与地方政府两个部门仍处信用紧缩,社融增速持续回落。随后以汽车行业为样本拆解分化:生产强、内销弱、出口强、产能利用率仅70%,燃油车大幅降价清库存而新能源渗透率超60%,动力电池头部两家占64%份额。最后引入"层层吸收"机制与PPI传导指数,指出上游涨价正更容易压向下游,结论是站在拐点附近但拐点极不均匀,分化可能是长期状态。
点一章从那里开始播 · 与上面创作者标的时间点各自独立
开场:为什么重新讨论通缩,以及一个自研工具的介绍
主播回顾三个月前那期破十万加的通缩节目,提出本期要重新复盘。她猜测听众关心通缩,是因为下意识把通缩等同于衰退,但通缩衡量价格、衰退衡量产出,两者不能等同。随后介绍十分吸引上线的资产配置系统skill,连接了五十一个宏观结构化指标。
什么是通缩:三类价格指标与十二个季度后的首次回正
界定通缩本质是流通中货币减少、物价下跌只是表象。比较CPI、PPI与GDP平减指数,指出平减指数口径最宽。中国2023年进入通缩,今年二季度平减指数同比回升到1.6%,是连续十二个季度负值后首次回正;PPI三月回正、八月同比3.8%,CPI回到0.8%,核心CPI回到1.0%。
物价为什么是关键齿轮:它连着利润、资产负债表与利率汇率
物价表面是商品供需,背后牵动企业利润率、资产负债表、金融利率与汇率,是钱和货循环的关键链接点。主播提出用十分吸引的两条老线索——钱的线索和货的线索——来理解这几个月的分化。
钱的线索:信用扩张放缓,钱卡在居民与地方政府
今年二月起全球央行进一步宽松的预期结束。美国信用扩张加速,中国社融增速从2025年下半年下降,居民信贷2026年3月后负增长。居民和地方政府是标准的信用货币紧缩,钱到这两个部门就循环不起来。央行认为货币政策重心已从总量扩张转向结构优化加成本下行,二季度银行间利率下行。M1增速稳定是相对积极的信号。
企业与居民两张资产负债表:企业稳住了,居民还在储蓄
企业存货增速仍超营收增速,产销率处历史低位,但投资性现金流出下降、资本开支减少,利润回升靠毛利率修复而非堆量,且集中在中上游高端装备制造。居民端钱还在储蓄模式里,就业调查两边矛盾,消费信心指数中的就业项与收入项持续下行。
全球抢钱状态:油价破百与中下游的负反馈
三月美伊冲突后能源价格暴涨,九月九日油价破百。这一轮是能源和材料争夺中下游企业的钱。中下游面对不差钱的AI产业链和捂紧钱包的消费者,前者钱多货紧是正反馈,后者钱少货缺是负反馈。产能周期陆续反转,2026年轮到中游,下游还没轮到。国内钱的循环仍需财政发力,直到居民和地方政府资产负债表修复完毕。
汽车行业样本:生产强、内销弱、油电分化
汽车行业PPI最深跌到-3%,现在还是-2.3%,申万汽车板块十个月跌30%。一到七月汽车工业增加值增长7.2%,七月单月8.7%;但七月汽车消费总额同比降17%。燃油车零售累计下滑近20%,七月单月跌41%,大众本田丰田主力车型月销掉40%以上,部分BBA老款接近五折清仓。电的一面,七月全社会用电超一万亿千瓦时创新高,充换电服务业用电增长50%以上。
出口填缺口,但产能利用率只有70%
汽车出口占行业销量20%以上,一到七月累计出口增长54%,七月单月近110万辆、增长57%,连续四年全球第一。但二季度产能利用率仅70%,比去年同期低0.5个百分点;一到七月固定资产投资同比下降5.3%,库存天数峰值回到74天。新能源渗透率超60%,是唯一增长引擎。韩国市场比亚迪3000辆对日系三强1888辆,澳洲市场比亚迪连续五个月稳居亚军。
在电不在车:动力电池的头部集中与视角问题
宁德时代加比亚迪在动力电池上2026年已占总量64%,两家产能利用率90%以上,腰部以下不到50%。2026年初到八月末申万汽车板块跌20%,宁德时代涨3%、吉利涨2%、比亚迪跌5%、特斯拉跌20%。主播指出对行业的感受取决于位置——消费者、生产者、投资者还是政策制定者,结论可能完全相反。
层层吸收机制失效与PPI传导指数
汽车是中国经济的缩影,同时装着两个中国:上半段高端制造出口已走出通缩甚至偏热,下半段传统消费内需还在通缩里。引用滕泰、张海冰《全球通胀与衰退》中的"层层吸收"概念,指出中下游也出现寡头后,替客户消化成本的动机变弱,上游涨价更容易压向下游。PPI传导指数大于1能保住利润,国内大部分中下游企业小于1。PPI还是景气领先指标,需分辨反转来自需求还是供给收缩。
结论:站在拐点附近,但拐点并不均匀
物价回升的扩散品类在2026年二季度开始减少,三季度站在扩散下降边缘。判断是站在走出三年通缩的拐点附近,但拐点不均匀,中上游在涨、下游还在降。接下来要盯的是信用什么时候流转到居民和地方政府。十年期美债收益率涨到4.84%以上,是2023年11月以来最高,美债与全球股票风险值得警惕。最后用自研skill拉了十六项宏观读数做交叉验证。
11 月 3 日 · 1 小时 37 分
EP.06 美元百年王座之路:危机、战争、美联储与布雷顿森林
10 月 19 日 · 1 小时 46 分
10 月 7 日 · 1 小时 15 分
9 月 28 日 · 51 分钟
十分吸引 · 9 月 14 日 · 45 分钟
9月油价破百,8月CPI、PPI环比上涨,GDP平减指数连续12个季度负值后首次回正,可体感为什么还是冷的?
这期用钱与货两条线索,从物价到信用派生,从宏观数据拆到汽车行业,给出一个答案。
⚠️ 温馨提示:本期内容仅为主播个人观点,不构成任何投资建议。
或者进入这个安装地址亦可安装:吸引子 Attractor · 系统化洞察,多元化适应
使用中遇到问题或者想加听友群交流,请扫描下面二维码:
本期主播:敏姐
微信公众号《刘敏的咖啡馆》
小红书:敏姐attractor
本期文字稿:《中国走出通缩了吗?》
==============时间线==============
第一部分 数字里的两个中国
通缩的标尺:CPI、PPI与GDP平减指数
通缩的本质是流通中的货币在收缩,物价下跌只是表象。
三类价格指标:
CPI管消费端;
PPI管生产端;
GDP平减指数看整体价格水平,名义GDP除以实际GDP,口径最宽,判断通胀通缩的首选。
上数据:12个季度负值后首次回正
中国2023年进入通缩,持续快3年,转折在今年二季度:平减指数回升到1.6%。
PPI 3月首次回正,8月同比3.8%;
CPI回到0.8%。
A股非金融公司ROE连续两季回升到6.9%,靠利润率修复。
钱从哪里来:宽松终结,社融放缓
今年2月起,对全球央行进一步宽松的预期结束了。
钱不是印出来的,是借出来的。
美国信用扩张2025年起加速;中国相反,社融增速从25年下半年下降,居民信贷3月后负增长,信用扩张再度放缓。
判断通缩的关键:信用有没有被重新创造
资产负债表在重整,没人想借钱。
居民和地方政府是标准的信用货币紧缩:钱到这两个部门就循环不起来。
续上的话需要有两个出口:中央财政发债,或企业重新发现投资机会。
央行的态度:结构优化加成本下行
社融增速与名义经济增速匹配即合理,货币政策重心转向结构优化加成本下行,利率很难上得去。
相对好的观察现象:M1增速稳定,一旦有机会,钱很容易进入流通。
企业稳住了,居民还在储蓄
企业端:存货增速仍超营收,货的循环还没反转;但资本开支在减少,利润靠毛利率修复开始回升,中上游高端装备分走更多。
居民端:仍在储蓄;服务业没稳住,就业很难好转。
全球抢钱:两种客户,两种命运
能源和材料,在争中下游企业的钱。
面对不差钱的AI产业链,他们是钱多货紧,正反馈成长;
面对捂紧钱包的消费者,钱少货缺,负反馈回归。
产能周期陆续反转:装备制造最先,26年轮到中游,下游消费还没轮到。
油价破百:被忽视的灰犀牛
这次油价上涨,媒体报道反而少了。但库存比二季度更低,冬天将至,亚洲买家全球找油。
4月的多国博弈推演依然有效:低烈度冲突下油价维持中高位;
若长居高位,农产品明年可能报复性上涨,届时既非通胀,亦非通缩。
美元信用锚在AI投资上,烧的是借来的现金流。
第二部分 拆解中国经济代表性行业——汽车行业
样本:价格战最凶的行业
拿汽车做样本。22年后行业通缩严重,全行业PPI最深跌到负3%,现在还是负2.3%,汽车股指数最近10个月跌了30%。
但行业内部的分化,极其撕裂。
生产强,内销弱
1至7月汽车工业增加值增长7.2%,7月当月8.7%,强且在加速。
内销很弱:社零整体只增1.2%,拿掉汽车还有2.7%;7月汽车消费额同比降近17%。
电上油下:燃油五折,用电新高
1至7月燃油乘用车零售累计下滑近28%,7月单月跌41%;部分BBA老款五折清仓。
电的一面:7月全社会用电1.04万亿千瓦时创新高,充换电服务业增50.3%,原油加工量降15.8%。
出口填缺口,产能仍过剩
缺口靠出口填:1至7月累计出口增长54%,7月单月109.2万辆,连续四年全球第一。
但产能利用率70.8%仍在历史低位;汽车制造业固投下降5.3%,资本用脚投票。
结构天翻地覆:新能源与两个战场
新能源是唯一增长引擎,渗透率7月达61%;整体生产降3.2%,新能源增17.8%。
韩国,8月比亚迪3002辆,日系三强合计1888辆;
澳大利亚,中国产汽车销量已超日本产,比亚迪连续5个月稳居亚军。
真正长出来的是动力电池
1至7月汽车制造利润总额同比减少20.4%,还在打消耗战。
真正长出来的是动力电池:宁德时代加比亚迪占64%,产能利用率90%以上,尾部面临淘汰。
26年初至8月末,申万汽车板块跌20%,宁德时代涨3%,估值说:重点在电,不在车。
位置决定结论
对行业的感受取决于位置:消费者得好处,电池新一轮产能过剩,电芯价格又跌;
资本被消耗;政策制定者要资本还是消费者,中美的取向完全不同,这是根本的立场问题。
第三部分 答案:中国走出通缩了吗?
汽车是中国经济的缩影
一个行业里同时装着两个中国:上半段高端制造出口,不但走出通缩,甚至有点过热;下半段传统消费内需,还在通缩里。
头部在集中、利润在改善,中小企业在被挤压。
层层吸收:涨价为何砸到下游
过去上游涨价传不到下游,中途就被产业链消化完了。滕泰与张海冰在《全球通胀与衰退》里称之为层层吸收:原材料涨价15%,拉动CPI只有0.3至0.4个百分点。但现在中下游也出了寡头,上游涨10%,中游可能涨20%。
PPI传导指数:定价权决定生死
系数大于1,能消化还能加价,利润保得住;小于1,上游涨的每一分钱都在吃下游利润。
国内大部分中下游企业小于1,中小企业被挤到墙角。
汽车正是印证:头部有定价权,中小企业只能自己扛。
领先指标与扩散品类:这轮是供给收缩
PPI还是景气领先指标,低位反转往往是补库存周期的起点。
需求拉动则各行业普遍好时光;供给收缩则增长集中在少数环节,当下是后者。
扩散品类:26年二季度开始减少,三季度站在扩散下降的边缘。
结论:拐点附近,但并不均匀
站在走出三年通缩的拐点附近,但拐点并不均匀:整体价格在回升,涨价的品类在变少;中上游在涨,下游还在降。
接下来盯货币信用流到了哪里,流到居民和地方政府,循环才真正接得上。
Skill体检:上游通胀与下游通缩同时存在
用Skill拉了16项同一口径宏观读数,回答是:正处在走出通缩的转折点上,没有整体走出来,是上游通胀和下游通缩在同一个系统里同时存在。
说明里标出的时间点,点一下跳过去
AI 从整集转写里归纳的,不是节目方的宣传语
判断通缩的关键不是物价而是信用货币有没有被重新创造,居民和地方政府两个部门接不上,价格转正也只是平均数上的事。
用自研资产配置系统拉出十六项同口径宏观读数交叉验证结论,并给出"钱"与"货"两条线索的观察框架。
杭州4S店里宝马525裸车二十六万多、落地二十八万出头,与动力电池头部90%产能利用率并置,同一行业两个世界。
AI 读完整集转写后给出的推荐理由
三个月前那期聊通缩的节目破了十万加,这次主播带着更新后的数据重新回答同一个问题。她先拆开GDP平减指数、社融和信用派生,再拿汽车行业当样本:一边是宝马525裸车二十六万多、BBA老款接近五折清仓,一边是宁德时代加比亚迪拿下动力电池64%份额、产能利用率90%以上。韩国市场比亚迪3000辆对日系三强1888辆的对比,把"在电不在车"讲得很具体。
由 AI 从整集转写生成,是创作者说明之外的补充
本期围绕"中国是否走出通缩"展开。先用GDP平减指数、CPI、PPI等数据说明价格指标已从负转正:平减指数在连续十二个季度负值后首次回正到1.6%,PPI八月同比3.8%,核心CPI回到1.0%,A股非金融上市公司资本回报率连续两季回升至6.9%。但主播强调判断通缩的关键不是物价而是信用货币能否被重新创造,居民与地方政府两个部门仍处信用紧缩,社融增速持续回落。随后以汽车行业为样本拆解分化:生产强、内销弱、出口强、产能利用率仅70%,燃油车大幅降价清库存而新能源渗透率超60%,动力电池头部两家占64%份额。最后引入"层层吸收"机制与PPI传导指数,指出上游涨价正更容易压向下游,结论是站在拐点附近但拐点极不均匀,分化可能是长期状态。
点一章从那里开始播 · 与创作者标的时间点各自独立
开场:为什么重新讨论通缩,以及一个自研工具的介绍
什么是通缩:三类价格指标与十二个季度后的首次回正
物价为什么是关键齿轮:它连着利润、资产负债表与利率汇率
钱的线索:信用扩张放缓,钱卡在居民与地方政府
企业与居民两张资产负债表:企业稳住了,居民还在储蓄
全球抢钱状态:油价破百与中下游的负反馈
汽车行业样本:生产强、内销弱、油电分化
出口填缺口,但产能利用率只有70%
在电不在车:动力电池的头部集中与视角问题
层层吸收机制失效与PPI传导指数
结论:站在拐点附近,但拐点并不均匀
节目里自然聊到的,不是广告
AI 对内容的推测
☕🧄 这个比喻出自 2009 年周立波的一句「喝咖啡的怎么能和吃大蒜的呆在一起呢」;郭德纲后来在《你要高雅》里回了一句「雅和俗分不开,喝着咖啡就着大蒜,秋水共长天一色」。我们借它标注风格取向 —— 两端没有高下,编辑部式与熟人局式都能做出极好的节目。
https://feed.xyzfm.space/nc63kbv63kjh复制概要、章节、提及与推广标注由 AI 生成,可能有误;内容版权归创作者,声湃按创作者开放的 RSS 收录。了解收录与 RSS →