我
11 月 1 日 · 19 分钟
一家净资产只有1.54亿元的小公司,靠回收别人选钼剩下的尾矿里的白钨,净资产收益率接近80%,赚钱能力碾压两大矿业股东。而当钨价暴涨、尾矿从废料变成战略资源,一纸二十多年前签的供应合同突然就不灵了。
这期我们从洛阳钼业与厦门钨业的仲裁纠纷切入,聊聊这家"靠废料赚钱"的公司是怎么运转的,把命脉押在别人持续供应上到底有多脆弱,以及资源型合资的风险,究竟藏在矿价里,还是藏在合同条款里。
AI 从整集转写里归纳的,不是节目方的宣传语
用1.23亿元净利润除以1.54亿元净资产,算出洛阳豫鹭近80%的ROE,并拆解它来自零成本尾矿而非自身投入。
合同约定厦门钨业持股近六成却只能按50%享有收益,这个股权与收益不对称的细节解释了博弈为何难解。
结尾那句“决定它生死的那条供应线,自己一根指头都碰不到”,把一家高盈利公司的脆弱讲得具体。
AI 读完整集转写后给出的推荐理由
一家净资产1.54亿元的公司,净资产收益率接近80%,赚钱方式是把别人当废渣排掉的尾矿再选一遍。钨价两年翻了几倍之后,供废料的一方突然停供,1.16亿元仲裁只是入场费。节目把公告、年报和行业数据串成一条线,算清了这笔账,也讲清了一个反常识的判断:高ROE有时不是护城河,而是命脉握在别人手里的信号。
由 AI 从整集转写生成,是创作者说明之外的补充
2026年6月30日,洛阳钼业停止向合资公司洛阳豫鹭供应选钼后的尾矿,后者全面停产;9月21日厦门钨业提起仲裁,索赔1.16亿元。节目拆解这家净资产1.54亿元、净资产收益率接近80%的公司如何靠“零成本尾矿”运转,并从钨价两年翻数倍、开采指标收紧、出口管制三层背景,解释洛阳钼业为何敢断供。核心结论:当废料变成战略资源,二十年前按废料逻辑签下的供应合同必然失效;建立在他人可控资源上的高ROE,是脆弱信号而非护城河。
点一章从那里开始播 · 与上面创作者标的时间点各自独立
一则公告引出的两个问题
2026年9月21日厦门钨业公告:洛阳钼业自6月30日起停止供应选钼尾矿,合资公司洛阳豫鹭全面停产,厦门钨业提起仲裁索赔1.16亿元。节目提出两个核心问题:一家净资产1.54亿元、ROE近80%的公司靠什么运转?二十年前的合同为什么突然不灵了。
先弄懂白钨:工业牙齿与中国的资源主导
白钨矿是钨的一种存在形态,钨熔点高、硬度高,用于硬质合金刀具、光伏切割钨丝、穿甲弹与半导体靶材,几乎无替代品。2024年全球钨矿储量约440万吨,中国占55%;全球8.1万吨钨金属产量中中国贡献6.7万吨,占比超83%,约九成冶炼加工能力也集中在中国。
零成本尾矿如何撑起80%的ROE
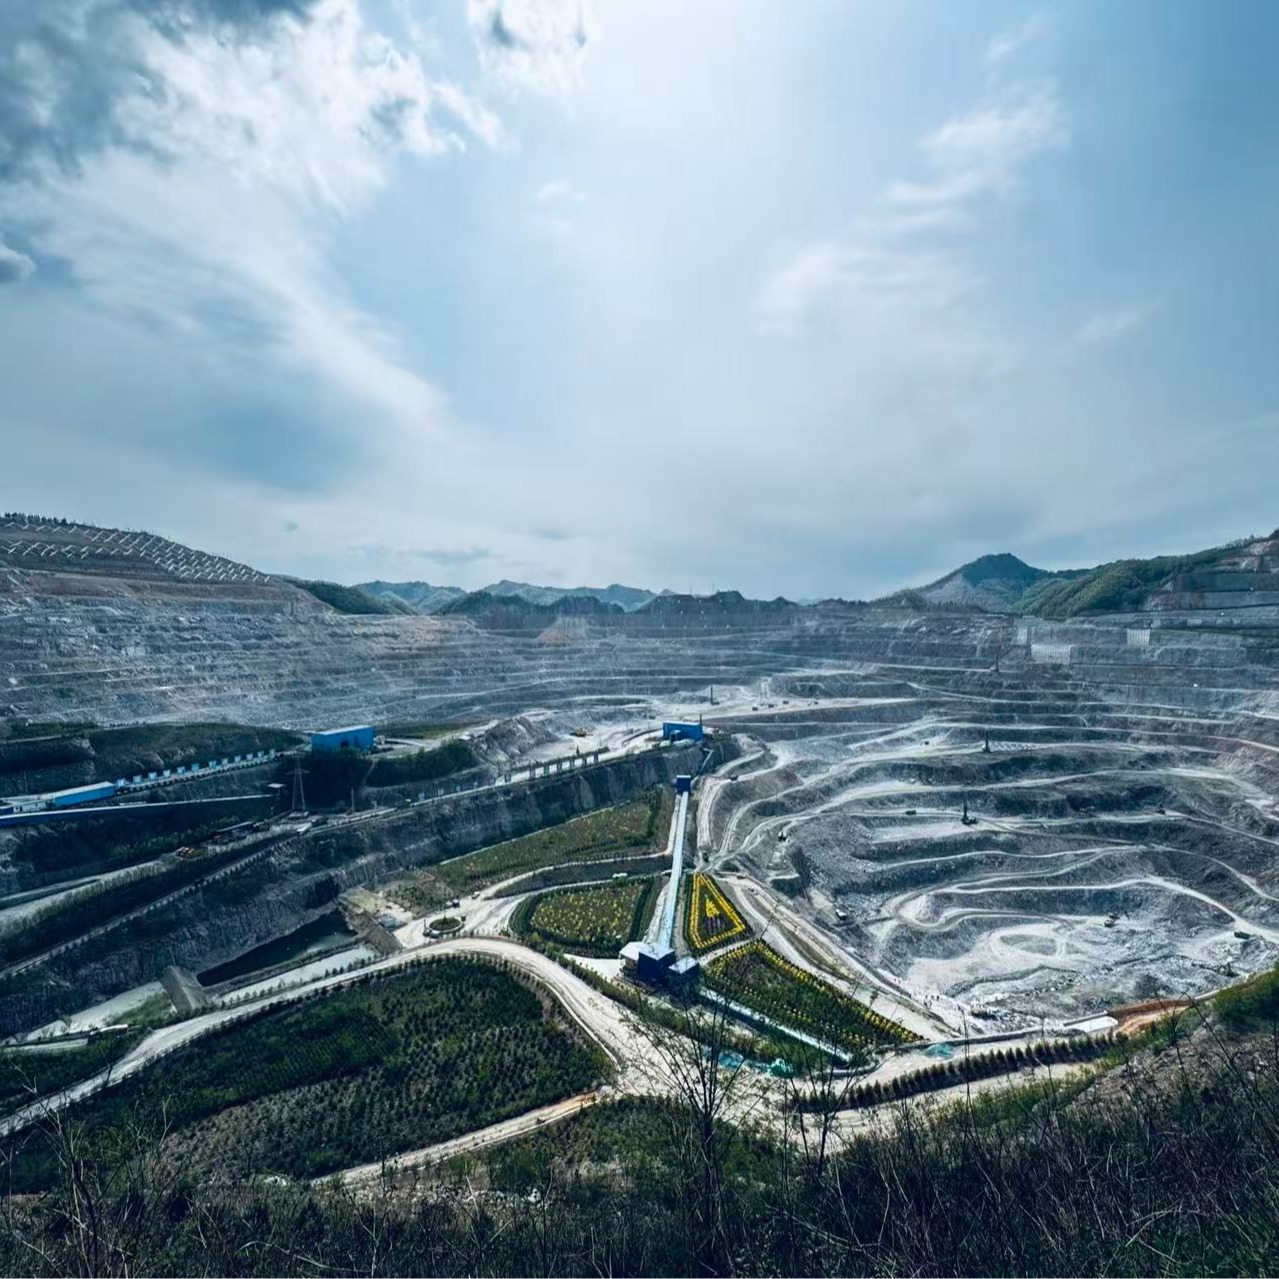
三道庄钼钨矿是全球第二大伴生白钨矿,选钼后的尾矿中仍含相当数量白钨。2001年双方签约,厦门钨业现金出资持股60%,洛阳钼业以尾矿及尾矿库使用权作价入股。洛阳豫鹭2025年营收3.63亿元、净利润1.23亿元、净资产1.54亿元,ROE接近80%,远超两个股东。
两家巨头身体里的分量并不对等
洛阳豫鹭贡献厦门钨业归母净利润的2.66%,对年赚23亿元的公司不是小数;但对年营收2066.84亿元的洛阳钼业,其3.63亿元营收占比仅0.18%。停产前的2026年上半年,洛阳豫鹭营收6.05亿元、净利润3.36亿元,同比增424%,恰在巅峰期被断供。
时间线与一个被忽略的股权细节
6月30日停供,7月1日厦门钨业公告子公司基本停产,9月21日提起仲裁,索赔停产损失5644.54万元与暂停销售损失5676.7万元,合计1.16亿元。合同还约定厦门钨业虽持股近六成,却只能按50%享有收益,股权与收益比例从一开始就不一致。
洛阳钼业凭什么敢停:自己就是白钨大户
洛阳钼业不只是钼产品龙头,也是全球领先的钨生产商,运营三道庄钼钨矿与上房沟钼铁矿。2025年钼钨板块产钼13906吨、产钨7114吨,营业收入88亿元。当尾矿里的白钨从废料变成抢手货,它没有动力继续白白供应。
钨价两年翻数倍:供给刚性撞上需求扩张
2025年白钨精矿价格从每吨14.2万元涨到45.6万元,2026年3月黑钨精矿一度触及105.12万元历史高位。供给端开采指标减少4000吨、原矿品位从0.4%降到0.28%、成本抬至每吨10万元以上;需求端硬质合金基本盘稳固,AI算力、半导体、核聚变打开增量。
出口管制与战略属性的强化
2025年2月商务部与海关总署对仲钨酸铵、氧化钨、碳化钨等实施出口管制,未设终止期限,当年2、3月钨出口量同比下滑约六成和五成。全球九成冶炼加工能力在中国,管制强化了钨的战略属性,也让源头矿资产的位置更突出。
双方各执一词:合同与配额制度的缝隙
洛阳钼业称停供基于合规管理要求,9月24日声明强调钨矿开采指标分配给矿山企业而非冶炼企业,洛阳豫鹭相当于无对价占用其配额,合规风险却由矿权人承担;厦门钨业认为合同白纸黑字应继续履行。分歧无法协商,只能交仲裁。
风险本源:命脉压在别人的供应条款上
钨价越高,旧合同与现实的张力越大,冲突越容易被点燃。把核心原料绑定在合资方的副产物上,一旦副产物被重新定价,契约的脆弱性就暴露。中金测算显示龙头原料自给率普遍不高:中钨高新约38%、厦门钨业约30%、江钨约45%、章源钨业仅18%。
高ROE可能是脆弱信号,而非护城河
1.16亿元仲裁标的只是这场博弈的入场费。真正贵的是那家把别人不要的尾矿变成利润、却碰不到自己供应线的公司。启发在于:盈利若建立在无法掌握的外部条件上,高净资产收益率更可能是脆弱信号;投资看重的是确定性,而非短期数字的光鲜。
11 月 1 日 · 19 分钟
10 月 24 日 · 26 分钟
10 月 15 日 · 21 分钟
10 月 10 日 · 26 分钟
我来陪你读年报 · 10 月 1 日 · 22 分钟
一家净资产只有1.54亿元的小公司,靠回收别人选钼剩下的尾矿里的白钨,净资产收益率接近80%,赚钱能力碾压两大矿业股东。而当钨价暴涨、尾矿从废料变成战略资源,一纸二十多年前签的供应合同突然就不灵了。
这期我们从洛阳钼业与厦门钨业的仲裁纠纷切入,聊聊这家"靠废料赚钱"的公司是怎么运转的,把命脉押在别人持续供应上到底有多脆弱,以及资源型合资的风险,究竟藏在矿价里,还是藏在合同条款里。
AI 从整集转写里归纳的,不是节目方的宣传语
用1.23亿元净利润除以1.54亿元净资产,算出洛阳豫鹭近80%的ROE,并拆解它来自零成本尾矿而非自身投入。
合同约定厦门钨业持股近六成却只能按50%享有收益,这个股权与收益不对称的细节解释了博弈为何难解。
结尾那句“决定它生死的那条供应线,自己一根指头都碰不到”,把一家高盈利公司的脆弱讲得具体。
AI 读完整集转写后给出的推荐理由
一家净资产1.54亿元的公司,净资产收益率接近80%,赚钱方式是把别人当废渣排掉的尾矿再选一遍。钨价两年翻了几倍之后,供废料的一方突然停供,1.16亿元仲裁只是入场费。节目把公告、年报和行业数据串成一条线,算清了这笔账,也讲清了一个反常识的判断:高ROE有时不是护城河,而是命脉握在别人手里的信号。
由 AI 从整集转写生成,是创作者说明之外的补充
2026年6月30日,洛阳钼业停止向合资公司洛阳豫鹭供应选钼后的尾矿,后者全面停产;9月21日厦门钨业提起仲裁,索赔1.16亿元。节目拆解这家净资产1.54亿元、净资产收益率接近80%的公司如何靠“零成本尾矿”运转,并从钨价两年翻数倍、开采指标收紧、出口管制三层背景,解释洛阳钼业为何敢断供。核心结论:当废料变成战略资源,二十年前按废料逻辑签下的供应合同必然失效;建立在他人可控资源上的高ROE,是脆弱信号而非护城河。
点一章从那里开始播 · 与创作者标的时间点各自独立
一则公告引出的两个问题
先弄懂白钨:工业牙齿与中国的资源主导
零成本尾矿如何撑起80%的ROE
两家巨头身体里的分量并不对等
时间线与一个被忽略的股权细节
洛阳钼业凭什么敢停:自己就是白钨大户
钨价两年翻数倍:供给刚性撞上需求扩张
出口管制与战略属性的强化
双方各执一词:合同与配额制度的缝隙
风险本源:命脉压在别人的供应条款上
高ROE可能是脆弱信号,而非护城河
节目里自然聊到的,不是广告
AI 对内容的推测
☕🧄 这个比喻出自 2009 年周立波的一句「喝咖啡的怎么能和吃大蒜的呆在一起呢」;郭德纲后来在《你要高雅》里回了一句「雅和俗分不开,喝着咖啡就着大蒜,秋水共长天一色」。我们借它标注风格取向 —— 两端没有高下,编辑部式与熟人局式都能做出极好的节目。
http://www.ximalaya.com/album/20498134.xml复制概要、章节、提及与推广标注由 AI 生成,可能有误;内容版权归创作者,声湃按创作者开放的 RSS 收录。了解收录与 RSS →
11 月 1 日 · 19 分钟
10 月 24 日 · 26 分钟
10 月 15 日 · 21 分钟