我
11 月 1 日 · 19 分钟
一笔70多亿的并购案,终结了电梯媒体行业十年的价格战。但监管的放行并非无条件,五年内不许涨价、独家点位协议必须放弃,两道枷锁直接锁住了分众传媒的定价权和扩张权。当垄断溢价化为泡影,这笔交易的真实价值还剩多少?是成本协同的确定性红利,还是商誉减值的潜在风险?合并后的巨头,能否从拼资源转向拼效率?答案,或许要等五年后才能揭晓。
00:02:06:中国电梯媒体广告市场的龙头交易:分众传媒收购新潮传媒
00:04:11:分众传媒收购新潮传媒:中国户外媒体行业最大并购交易
00:06:11:市场集中度大幅上升!分众传媒新潮传媒合并后的市场垄断问题探究
00:08:13:中国广告市场巨头的挑战:分众传媒的护城河是什么?
00:10:15:分众传媒:电梯点位资源独家协议被废除,区域小运营商喘息机会出现
00:12:15:监管重锤落下,分众传媒能否涅槃重生?
00:14:17:分众传媒并购新潮传媒:带来的收入增量和成本协同
00:16:22:分众传媒与新潮传媒的合并:商誉、周期性和监管限制的综合考量
00:18:23:规模优势不再是护城河,电梯屏幕竞争进入新纪元!
00:20:26:电梯屏幕背后的营销战争:分众传媒的崛起与挑战
AI 从整集转写里归纳的,不是节目方的宣传语
监管用价格封顶与禁止独家点位两道锁,同时封死分众合并后的提价空间和扩张空间,红利只能靠降本兑现。
节目指出交易存在差别化定价:向京东、百度收购对应估值超百亿,向创始人张继学收购只有 76 亿。
AI 读完整集转写后给出的推荐理由
一笔 77.94 亿的并购获批,监管却在同一份公告里给分众上了两道锁:五年内各城市成交价不得高于前两年水平,存量独家点位条款要放弃、新签不得再独家。节目把 HHI 从 2672 跳到 3644、商誉约 46.8 亿、净利下滑 42.85% 其实来自一次性减值这些数字一条条拆开,最后落到一个判断:红利只能靠降本兑现,提价这条路被封死了。
由 AI 从整集转写生成,是创作者说明之外的补充
2026 年 10 月,市场监管总局附加六项限制性条件批准分众传媒收购新潮传媒,交易对价 77.94 亿元,合并后实体在电梯媒体市场份额达 55%–60%,HHI 从 2672 升至 3644。节目拆解了两道核心约束:五年内各城市成交价不得高于生效前 24 个月水平,以及放弃存量独家点位条款、禁止新签独家与自动续约。在此基础上分析分众的家底(2025 年营收 127.59 亿、归母净利 29.46 亿但剔除 21.5 亿减值后约 51 亿)、并购红利只能靠降本兑现,以及股本摊薄、约 46.8 亿商誉减值风险、行业周期三项代价,结论是这笔交易是确定性的成本优化加不确定的远期期权。
点一章从那里开始播 · 与上面创作者标的时间点各自独立
一纸公告:77.94 亿并购获批,但带着镣铐
2026 年 10 月 10 日市场监管总局附加限制性条件批准分众收购新潮,交易总对价 77.94 亿元,新潮成为分众全资子公司。这是中国户外媒体史上最大并购,也是第一次把反垄断红线画在分众的定价权和扩张权上。本期要回答的核心问题是:两道约束把交易红利限制到什么程度。
两家主角:分众的电梯生意与新潮的十年缠斗
梳理分众从 2003 年创办、纳斯达克上市、私有化到借壳回归 A 股的历程,2025 年楼宇媒体收入 120.34 亿、自营电梯媒体约 121.5 万台。新潮 2007 年成立,背后是京东、百度与张继学,长期做行业老二。十年间两家在电梯口和广告预算上互相压价。交易方案几经调整,并出现向机构股东与创始人差别化定价的现象。
份额 55%–60%:一组让监管无法回避的数字
2024 年分众份额 50%–55%,依法可推定具有市场支配地位;新潮 5%–10%。合并后合计 55%–60%。HHI 从 2672 升至 3644,增量 972,远超 2500 的高度集中门槛。其他竞争者份额均不超过 5%,无法形成有效约束。
护城河的另一半:点位锁定与进入壁垒
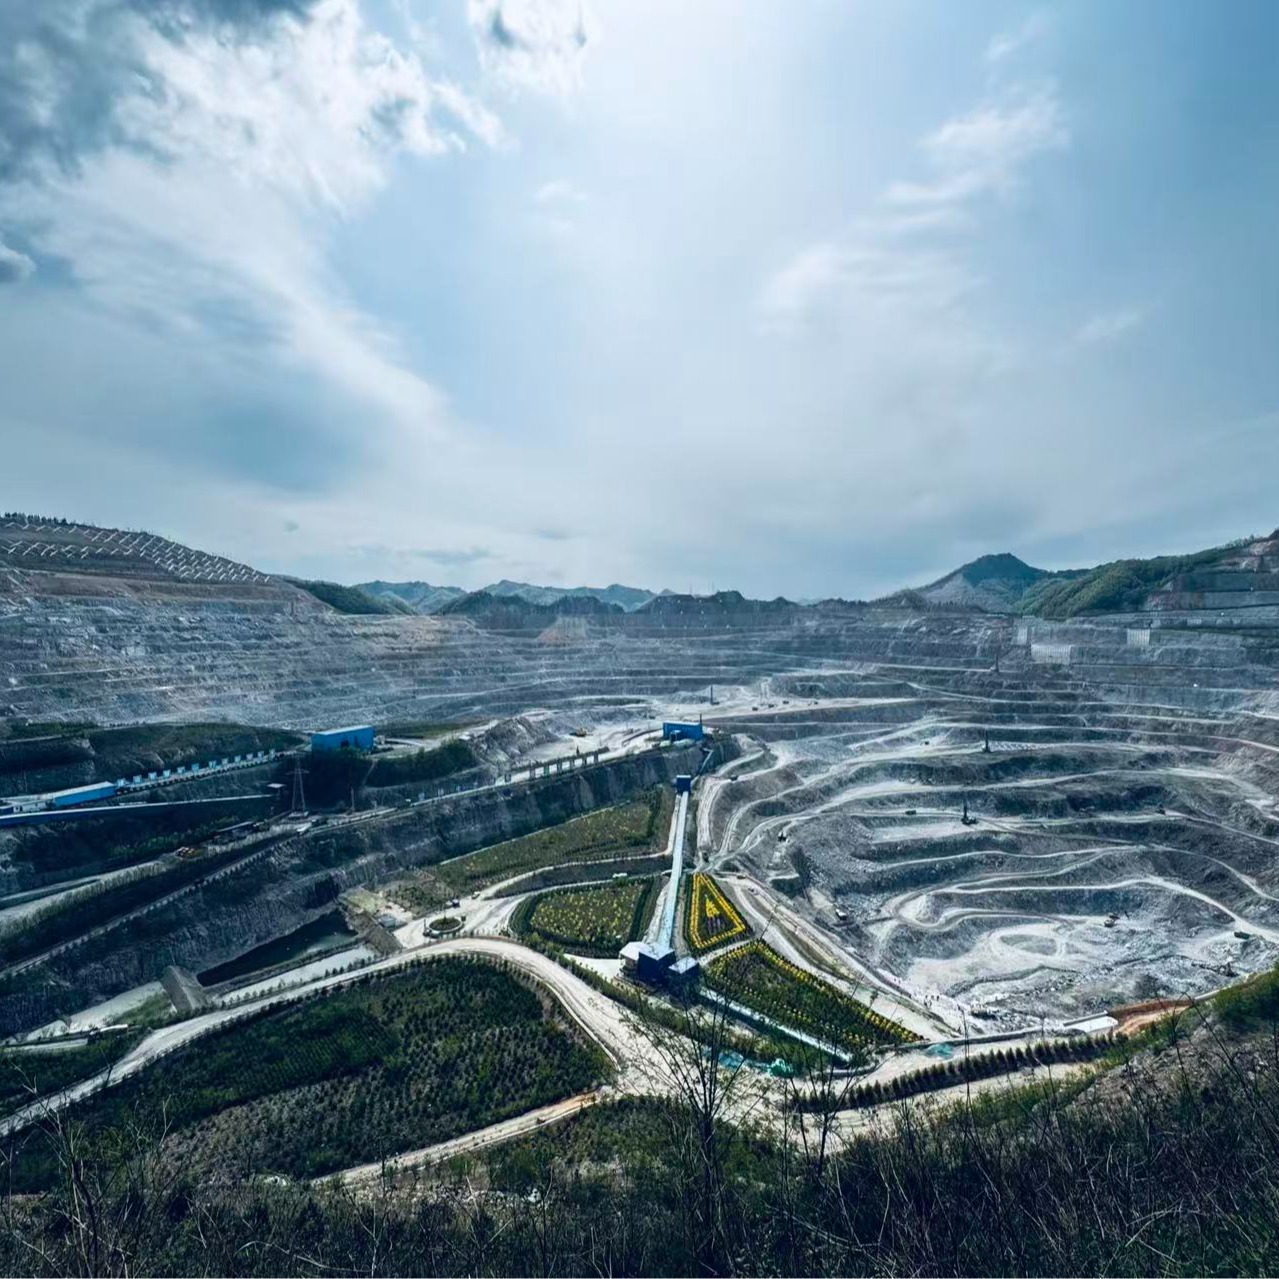
监管点出实质性进入障碍:核心商圈优质点位趋于饱和,存量点位靠合同与续约优先权锁定,流转率极低。后来者要一栋楼一栋楼谈判装设备,成本与时间都是天文数字。但监管也承认线上广告占比超 85%、户外大屏等形成竞争约束,分众并非完全不可替代。
第一道锁:五年价格封顶
公告六项条件中前四项都指向不让分众提价。核心一条是各城市年度实际成交价不得超过生效前 24 个月分众与新潮各自的水平,同时须维持服务水平、不得拒绝客户或附加不合理条件。提价本是横向整合最诱人的协同溢价,这条路被直接封死。
第二道锁:放弃独家点位,禁止自动续约
第五项条件要求分众放弃已生效的独家条款权利,新签续签不得再达成独家与自动续约。这等于拽住「以份额换壁垒」的扩张逻辑,让物业公司拿回自主选择权,区域小运营商获得争夺点位的空间。监管思路是行业可以整合,但不能把门焊死。
分众的家底:净利下滑 42.85% 背后的真相
2025 年营收 127.59 亿、归母净利 29.46 亿,同比降 42.85%,几乎全部来自联营公司数禾科技受助贷新规冲击的 21.5 亿减值与 3.76 亿亏损。剔除后净利约 51 亿,与上年基本持平。毛利率 70.48%、资产负债率 27.71%、经营现金流 72.09 亿。并购红利只能靠降本兑现。
三项代价:股本摊薄、46.8 亿商誉与周期属性
对价绝大部分以股份支付约 77.57 亿,新股发行摊薄原股东每股权益,需用每股收益检验。新潮评估值 83.43 亿、增值率 146.58%,备考测算商誉约 46.8 亿、占合并净资产约 17.6%,每年需减值测试。此外楼宇媒体收入高度依赖品牌广告预算,随宏观消费周期起伏。
五年之后:钥匙会不会还回来
限制期最短五年,期满可申请解除,能否解除取决于届时的市场集中度。结论是:反垄断不阻止整合,而是防止规模优势变成实质性剥削;这笔并购的价值不在垄断溢价,而在把规模优势转化为能力优势。对投资者而言是确定性的成本优化加不确定的远期期权。
11 月 1 日 · 19 分钟
10 月 24 日 · 26 分钟
10 月 10 日 · 26 分钟
10 月 1 日 · 22 分钟
我来陪你读年报 · 10 月 15 日 · 21 分钟
一笔70多亿的并购案,终结了电梯媒体行业十年的价格战。但监管的放行并非无条件,五年内不许涨价、独家点位协议必须放弃,两道枷锁直接锁住了分众传媒的定价权和扩张权。当垄断溢价化为泡影,这笔交易的真实价值还剩多少?是成本协同的确定性红利,还是商誉减值的潜在风险?合并后的巨头,能否从拼资源转向拼效率?答案,或许要等五年后才能揭晓。
00:02:06:中国电梯媒体广告市场的龙头交易:分众传媒收购新潮传媒
00:04:11:分众传媒收购新潮传媒:中国户外媒体行业最大并购交易
00:06:11:市场集中度大幅上升!分众传媒新潮传媒合并后的市场垄断问题探究
00:08:13:中国广告市场巨头的挑战:分众传媒的护城河是什么?
00:10:15:分众传媒:电梯点位资源独家协议被废除,区域小运营商喘息机会出现
00:12:15:监管重锤落下,分众传媒能否涅槃重生?
00:14:17:分众传媒并购新潮传媒:带来的收入增量和成本协同
00:16:22:分众传媒与新潮传媒的合并:商誉、周期性和监管限制的综合考量
00:18:23:规模优势不再是护城河,电梯屏幕竞争进入新纪元!
00:20:26:电梯屏幕背后的营销战争:分众传媒的崛起与挑战
AI 从整集转写里归纳的,不是节目方的宣传语
监管用价格封顶与禁止独家点位两道锁,同时封死分众合并后的提价空间和扩张空间,红利只能靠降本兑现。
节目指出交易存在差别化定价:向京东、百度收购对应估值超百亿,向创始人张继学收购只有 76 亿。
AI 读完整集转写后给出的推荐理由
一笔 77.94 亿的并购获批,监管却在同一份公告里给分众上了两道锁:五年内各城市成交价不得高于前两年水平,存量独家点位条款要放弃、新签不得再独家。节目把 HHI 从 2672 跳到 3644、商誉约 46.8 亿、净利下滑 42.85% 其实来自一次性减值这些数字一条条拆开,最后落到一个判断:红利只能靠降本兑现,提价这条路被封死了。
由 AI 从整集转写生成,是创作者说明之外的补充
2026 年 10 月,市场监管总局附加六项限制性条件批准分众传媒收购新潮传媒,交易对价 77.94 亿元,合并后实体在电梯媒体市场份额达 55%–60%,HHI 从 2672 升至 3644。节目拆解了两道核心约束:五年内各城市成交价不得高于生效前 24 个月水平,以及放弃存量独家点位条款、禁止新签独家与自动续约。在此基础上分析分众的家底(2025 年营收 127.59 亿、归母净利 29.46 亿但剔除 21.5 亿减值后约 51 亿)、并购红利只能靠降本兑现,以及股本摊薄、约 46.8 亿商誉减值风险、行业周期三项代价,结论是这笔交易是确定性的成本优化加不确定的远期期权。
点一章从那里开始播 · 与创作者标的时间点各自独立
一纸公告:77.94 亿并购获批,但带着镣铐
两家主角:分众的电梯生意与新潮的十年缠斗
份额 55%–60%:一组让监管无法回避的数字
护城河的另一半:点位锁定与进入壁垒
第一道锁:五年价格封顶
第二道锁:放弃独家点位,禁止自动续约
分众的家底:净利下滑 42.85% 背后的真相
三项代价:股本摊薄、46.8 亿商誉与周期属性
五年之后:钥匙会不会还回来
节目里自然聊到的,不是广告
AI 对内容的推测
☕🧄 这个比喻出自 2009 年周立波的一句「喝咖啡的怎么能和吃大蒜的呆在一起呢」;郭德纲后来在《你要高雅》里回了一句「雅和俗分不开,喝着咖啡就着大蒜,秋水共长天一色」。我们借它标注风格取向 —— 两端没有高下,编辑部式与熟人局式都能做出极好的节目。
http://www.ximalaya.com/album/20498134.xml复制概要、章节、提及与推广标注由 AI 生成,可能有误;内容版权归创作者,声湃按创作者开放的 RSS 收录。了解收录与 RSS →
11 月 1 日 · 19 分钟
10 月 24 日 · 26 分钟
10 月 10 日 · 26 分钟