知
10 月 29 日 · 1 小时 06 分
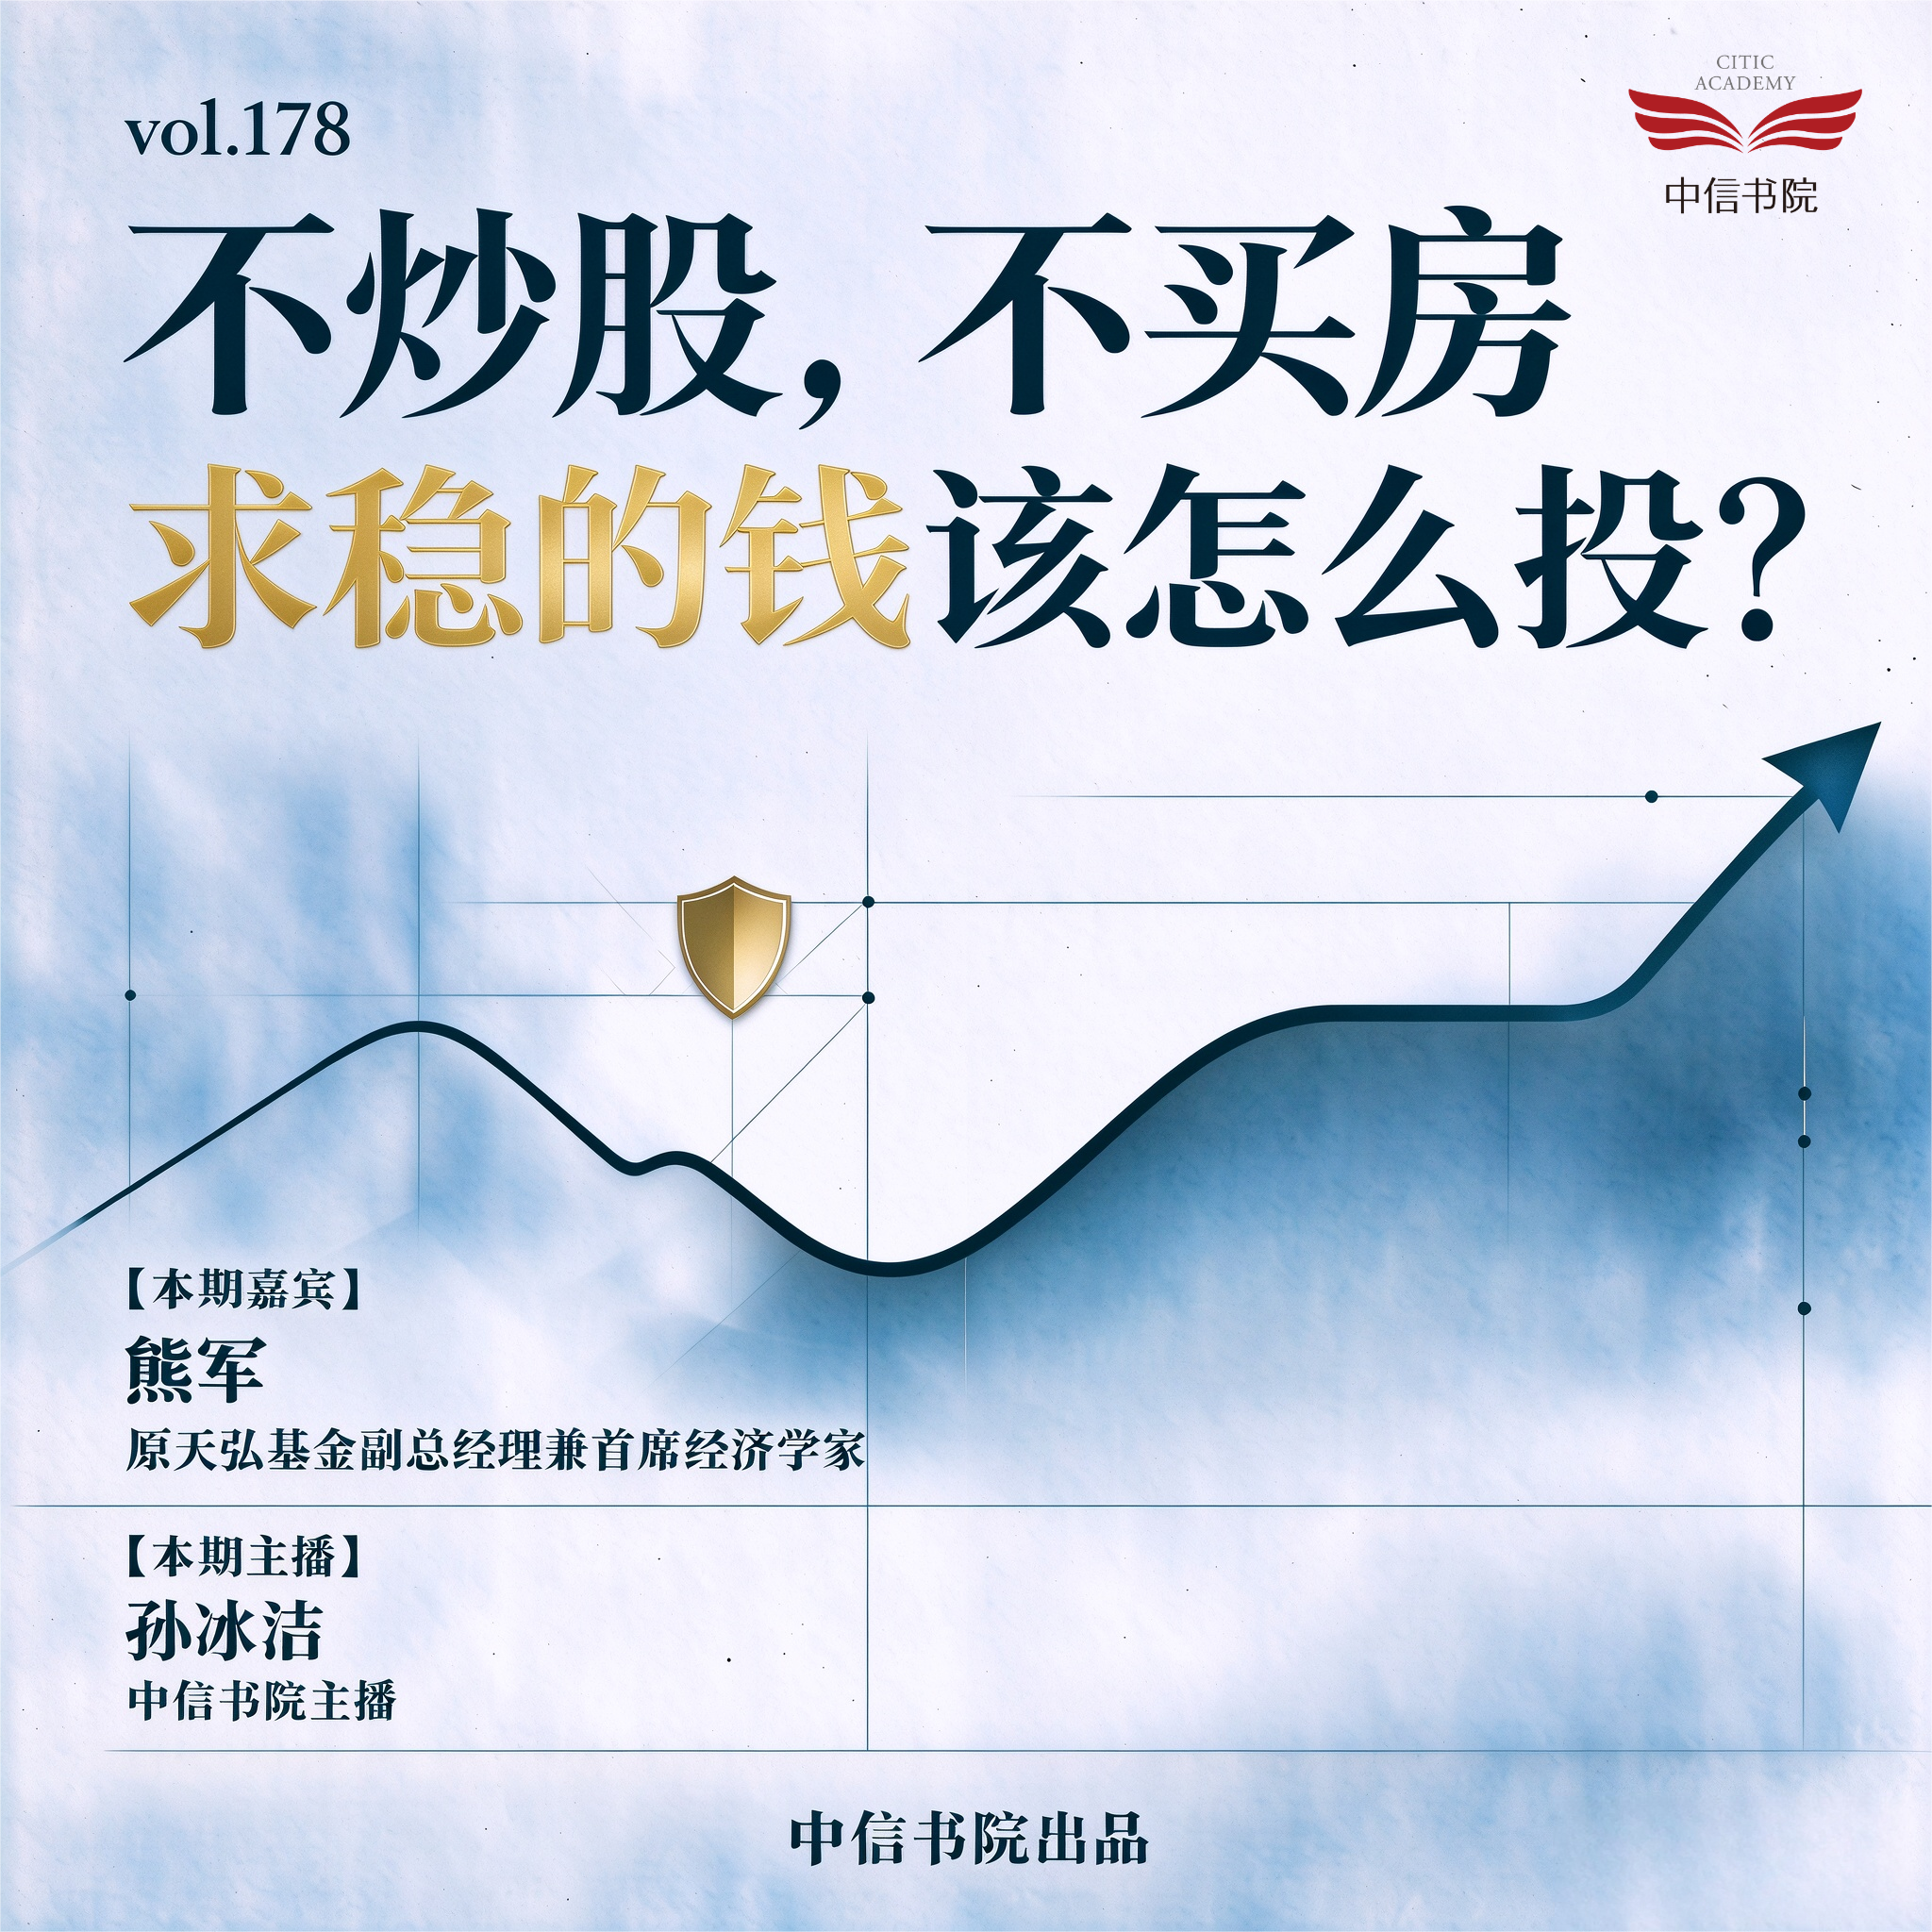
我们都想找 “稳赚” 的方法,今天这期嘉宾,最擅长的就是把 “稳健” 这件事落地。
房子作为投资品的吸引力在下降,银行存款利率一降再降,大家手里的钱开始往股票、债券类资产搬。
可真进场了才发现,想 “稳” 赚怎么这么难 —— 追高买了热门赛道被套,听说债基稳又怕现在是高位接盘,打开基金排行榜,到最后往往是基金赚钱,基民不赚钱。
本期嘉宾熊军,曾任天弘基金副总经理兼首席经济学家(《长钱稳配》作者),此前在全国社保基金理事会工作了 15 年,是国内社保基金资产配置体系的核心构建者之一。社保基金成立25 年来年化收益达到 7.62%,成为穿越牛熊的典范 。而他自己买基金,几乎没有一只是赔钱出来的 。
今天我们就和熊军从普通人最关心的资产配置问题聊起:聊聊在资产搬家的时代,普通家庭怎么把社保基金这套稳健思路,搬到自己的资产配置里?以及更重要的,如何在风险里,找到真正属于自己的 “稳”。
【本期嘉宾】
熊军
原天弘基金副总经理兼首席经济学家
【本期主播 】
孙冰洁
中信书院主播
【你将听到】
| 别把闲钱当长钱:真正的长钱有三个标准
| 赚多少,取决于你能亏多少
| 社保基金 25 年年化 7.62%:靠的不是选股
| 投资最大的敌人:顺周期追涨杀跌
| 追高科技股被套了,该割还是该守?
| 现在买债基是高位接盘吗?
| 基金赚钱基民不赚钱:定投解决不了问题
| 买基金最容易犯的错,跟着排行榜买
| 长期投资,怎么让财富不缩水?
| 存款搬家最容易踩的坑
| 不用天天盯盘,普通人记住两个关键
【延伸阅读】
《长钱稳配》熊军【著】
【制作团队】
出品人:朱虹
本期策划:孙冰洁 岳嘉
运营推广:张亚超 陈可欣
后期制作:筝源华夏
视觉设计:赵妍
内容审校:潘艳
【找到我们】
扫码可加入知本论听友群。
音频:小宇宙、苹果podcast、喜马拉雅、中信书院APP、网易云音乐、云听、豆瓣等主流音频平台收听「知本论」
视频:“中信书院”视频号、B站、小红书、腾讯视频搜索「知本论」
【商务合作/嘉宾推荐】
请发邮件至[email protected]
扫码入听友群
【声明】
本节目由中信书院出品,内容涉及观点仅代表个人立场,不作为投资建议。投资有风险,请大家独立思考,谨慎决策。对依据或使用本播客内容所造成的任何后果,主播及节目嘉宾均不承担任何形式的法律责任。未经书面许可,任何机构和个人不得以任何形式转发、转载或部分转载、发表及引用本播客任何内容。
说明里标出的时间点,点一下跳过去
AI 从整集转写里归纳的,不是节目方的宣传语
熊军给出可操作抓手:先回答持有一年能接受的最大损失,再对应到股债长期配置比例。
在全国社保基金理事会工作十五年的亲历者,讲泡沫期股票比例被动超标后如何减仓。
他说投资跟生活一样平平淡淡才是真,收益来自承担的风险,把风险控制在能承受的范围里。
AI 读完整集转写后给出的推荐理由
一个管过社保基金十五年的人,讲普通人怎么把求稳的钱放对地方。他说长钱不是放得久就行,得同时有收益目标和扛波动的准备;债基现在估值偏贵,但债券雪中送炭的功能仍该当压舱石;基金排行榜其实是营销,排名靠前往往意味着行业集中度最高、风险暴露在高位。他还给出一个具体抓手:先问自己持有一年能接受多大损失,再换算成股债比例。
由 AI 从整集转写生成,是创作者说明之外的补充
知本论邀请曾任天弘基金副总经理兼首席经济学家、在全国社保基金理事会工作十五年的熊军,聊普通家庭如何把社保基金的稳健配置思路搬进自己的资产组合。节目从“长钱”的定义切入:期限五年以上、有合理收益目标、有匹配的波动风险准备,三者缺一不可。熊军拆解社保基金穿越牛熊的三条经验——战略资产配置、严格纪律与价值原则、专业分工,并指出家庭资金池不稳定、纪律难执行,普通人该学的是框架而非操作。针对债基是否高位接盘,他判断当前债券估值偏贵,但低利率会在低位波动,债券“雪中送炭”的功能仍值得作为压舱石。节目还剖析了“基金赚钱基民不赚钱”的内在原因(不理解不确定性、风险敞口超承受力)与外在原因(中低风险产品供给不足),指出基金排行榜是营销方式、定投和拉长持有期治标不治本,并给出以风险承受能力为锚的选基与配置方法。
点一章从那里开始播 · 与上面创作者标的时间点各自独立
开场:存款搬家时代的稳健难题
主播冰洁抛出普通人追热门被套、怕债基高位接盘、基金赚钱基民不赚钱的困境,介绍嘉宾熊军的社保基金背景与7.62%年化收益,点明本期要聊普通人如何把社保基金思路搬进家庭配置。
什么才算“长钱”
熊军给出长钱三条件:期限五年以上、有合理收益目标、有匹配的波动风险准备。他强调收益目标与风险承受能力挂钩,并透露自己可承受一年15%亏损、目标收益约7%,买基金几乎没赔过。
社保基金穿越牛熊的三条经验
主播引用2025年社保基金13.22%收益率与25年7.62%年化的数据。熊军拆解其成功原因:战略资产配置允许承担较大波动、严格按价值与纪律增减股票、专业分工委托管理人获取超额收益。
家庭学机构:学框架不学操作
主播指出家庭资金池不稳定、纪律难执行。熊军承认管大资金更难掉头,但个人灵活性强,两者投资框架一致,核心是讲纪律、避免顺周期投资,把风险控制在可承受范围。
追高科技股被套了怎么办
熊军分析科技股前景没问题但股价跑到基本面前面,投资者用两年后利润估值。对已亏损者,他建议看估值是否回落到合理阶段、盈利是否好转,再决定坚守还是调整。
债基是不是高位接盘
熊军解释债基过去几年好收益源于宏观杠杆率下降、利率下行,十年国债收益率从3.5%降到1.6%几。当前债券估值偏贵,但低利率会在低位波动;债券雪中送炭、股票锦上添花,功能互补,仍应作压舱石。
资产配置比例怎么定
熊军说资产配置是风险承受能力的直观表达:临近退休者可定位当年不亏损、股票约10%;年轻人可以股票为主,但要在情绪低迷、估值低位入场,用长期资金扛波动。
基金赚钱基民不赚钱的真相
熊军认为定投与拉长持有期只是治表面。内在原因是投资者不理解不确定性、风险敞口超承受力;外在原因是中低风险产品供给不足,固收+风险区间过宽。拉长持有期等于把晕车的人绑在车上。
按风险承受能力选基
熊军建议先度量风险承受能力并转化为股债长期配置比例,再选基准相近、遵守基准、超额收益稳定的基金;找不到就自己组合宽基与债基。他提醒很多人报10%收益却要求当年不亏损,二者无法兼得。
基金排行榜为什么不可靠
熊军指出排名是营销方式:短期排名反映市场涨跌,长期排名偏向高股票比例产品,策略差异也会干扰。排名靠前常意味行业集中度高、风险暴露在高位。他建议选宽基基准、超额收益平稳的产品。
长钱最大的风险是跑输收入增长
熊军说长钱常指养老与传承的钱,只战胜CPI是误区,更该战胜同期收入增长。收入增速约等于名义GDP增速即GDP加CPI,他算过二十年数据高度拟合。
存款搬家该选哪种风险
熊军说房子作为投资品重要性下降,居民财富要转向其他资产。他建议承担波动风险而非流动性风险,因为长期持有能削弱波动影响;同时提醒不要在市场热火朝天时入场,应在平均估值之下买入。
投资不是改变命运的捷径
熊军说想一夜暴富就会倾其所有加杠杆,而资本市场高度不确定。他主张平平淡淡才是真,重点在两个位置不犯错:顶部不配太多风险资产,底部不因恐惧而不持有,可用宽基估值分位判断。
风险偏好要跟涨跌判断切割
熊军说普通人的风险偏好总跟市场涨跌挂钩,测不准。正确问法是持有一年能接受的最大损失是多少,再对应股债配置比例。他批评常见风险测评问题离现实远,建议把自己带入不确定场景去评估。
10 月 29 日 · 1 小时 06 分
vol.176 专注是成功最大的捷径:长鑫科技和张雪机车的投资启示录
10 月 22 日 · 52 分钟
vol.175 你的未来收入,将由Token决定?|聊聊Token经济
10 月 15 日 · 1 小时
vol.174 对话阿里首任 COO 关明生:商业与人生,都是活下去并找到自己
10 月 9 日 · 1 小时 17 分
知本论 · 11 月 5 日 · 55 分钟
我们都想找 “稳赚” 的方法,今天这期嘉宾,最擅长的就是把 “稳健” 这件事落地。
房子作为投资品的吸引力在下降,银行存款利率一降再降,大家手里的钱开始往股票、债券类资产搬。
可真进场了才发现,想 “稳” 赚怎么这么难 —— 追高买了热门赛道被套,听说债基稳又怕现在是高位接盘,打开基金排行榜,到最后往往是基金赚钱,基民不赚钱。
本期嘉宾熊军,曾任天弘基金副总经理兼首席经济学家(《长钱稳配》作者),此前在全国社保基金理事会工作了 15 年,是国内社保基金资产配置体系的核心构建者之一。社保基金成立25 年来年化收益达到 7.62%,成为穿越牛熊的典范 。而他自己买基金,几乎没有一只是赔钱出来的 。
今天我们就和熊军从普通人最关心的资产配置问题聊起:聊聊在资产搬家的时代,普通家庭怎么把社保基金这套稳健思路,搬到自己的资产配置里?以及更重要的,如何在风险里,找到真正属于自己的 “稳”。
【本期嘉宾】
熊军
原天弘基金副总经理兼首席经济学家
【本期主播 】
孙冰洁
中信书院主播
【你将听到】
| 别把闲钱当长钱:真正的长钱有三个标准
| 赚多少,取决于你能亏多少
| 社保基金 25 年年化 7.62%:靠的不是选股
| 投资最大的敌人:顺周期追涨杀跌
| 追高科技股被套了,该割还是该守?
| 现在买债基是高位接盘吗?
| 基金赚钱基民不赚钱:定投解决不了问题
| 买基金最容易犯的错,跟着排行榜买
| 长期投资,怎么让财富不缩水?
| 存款搬家最容易踩的坑
| 不用天天盯盘,普通人记住两个关键
【延伸阅读】
《长钱稳配》熊军【著】
【制作团队】
出品人:朱虹
本期策划:孙冰洁 岳嘉
运营推广:张亚超 陈可欣
后期制作:筝源华夏
视觉设计:赵妍
内容审校:潘艳
【找到我们】
扫码可加入知本论听友群。
音频:小宇宙、苹果podcast、喜马拉雅、中信书院APP、网易云音乐、云听、豆瓣等主流音频平台收听「知本论」
视频:“中信书院”视频号、B站、小红书、腾讯视频搜索「知本论」
【商务合作/嘉宾推荐】
请发邮件至[email protected]
扫码入听友群
【声明】
本节目由中信书院出品,内容涉及观点仅代表个人立场,不作为投资建议。投资有风险,请大家独立思考,谨慎决策。对依据或使用本播客内容所造成的任何后果,主播及节目嘉宾均不承担任何形式的法律责任。未经书面许可,任何机构和个人不得以任何形式转发、转载或部分转载、发表及引用本播客任何内容。
说明里标出的时间点,点一下跳过去
AI 从整集转写里归纳的,不是节目方的宣传语
熊军给出可操作抓手:先回答持有一年能接受的最大损失,再对应到股债长期配置比例。
在全国社保基金理事会工作十五年的亲历者,讲泡沫期股票比例被动超标后如何减仓。
他说投资跟生活一样平平淡淡才是真,收益来自承担的风险,把风险控制在能承受的范围里。
AI 读完整集转写后给出的推荐理由
一个管过社保基金十五年的人,讲普通人怎么把求稳的钱放对地方。他说长钱不是放得久就行,得同时有收益目标和扛波动的准备;债基现在估值偏贵,但债券雪中送炭的功能仍该当压舱石;基金排行榜其实是营销,排名靠前往往意味着行业集中度最高、风险暴露在高位。他还给出一个具体抓手:先问自己持有一年能接受多大损失,再换算成股债比例。
由 AI 从整集转写生成,是创作者说明之外的补充
知本论邀请曾任天弘基金副总经理兼首席经济学家、在全国社保基金理事会工作十五年的熊军,聊普通家庭如何把社保基金的稳健配置思路搬进自己的资产组合。节目从“长钱”的定义切入:期限五年以上、有合理收益目标、有匹配的波动风险准备,三者缺一不可。熊军拆解社保基金穿越牛熊的三条经验——战略资产配置、严格纪律与价值原则、专业分工,并指出家庭资金池不稳定、纪律难执行,普通人该学的是框架而非操作。针对债基是否高位接盘,他判断当前债券估值偏贵,但低利率会在低位波动,债券“雪中送炭”的功能仍值得作为压舱石。节目还剖析了“基金赚钱基民不赚钱”的内在原因(不理解不确定性、风险敞口超承受力)与外在原因(中低风险产品供给不足),指出基金排行榜是营销方式、定投和拉长持有期治标不治本,并给出以风险承受能力为锚的选基与配置方法。
点一章从那里开始播 · 与创作者标的时间点各自独立
开场:存款搬家时代的稳健难题
什么才算“长钱”
社保基金穿越牛熊的三条经验
家庭学机构:学框架不学操作
追高科技股被套了怎么办
债基是不是高位接盘
资产配置比例怎么定
基金赚钱基民不赚钱的真相
按风险承受能力选基
基金排行榜为什么不可靠
长钱最大的风险是跑输收入增长
存款搬家该选哪种风险
投资不是改变命运的捷径
风险偏好要跟涨跌判断切割
节目里自然聊到的,不是广告
AI 对内容的推测
☕🧄 这个比喻出自 2009 年周立波的一句「喝咖啡的怎么能和吃大蒜的呆在一起呢」;郭德纲后来在《你要高雅》里回了一句「雅和俗分不开,喝着咖啡就着大蒜,秋水共长天一色」。我们借它标注风格取向 —— 两端没有高下,编辑部式与熟人局式都能做出极好的节目。
https://feed.xyzfm.space/6tpl4er6v3kk复制概要、章节、提及与推广标注由 AI 生成,可能有误;内容版权归创作者,声湃按创作者开放的 RSS 收录。了解收录与 RSS →
10 月 29 日 · 1 小时 06 分
vol.176 专注是成功最大的捷径:长鑫科技和张雪机车的投资启示录
10 月 22 日 · 52 分钟
vol.175 你的未来收入,将由Token决定?|聊聊Token经济
10 月 15 日 · 1 小时