津
10 月 23 日 · 51 分钟
“保险都是骗子。”
你是不是也曾有过这样的想法,或者在和朋友聊起时听过这样的抱怨 ?一看到“保险”两个字就想划走,感觉它充满了复杂的条款和看不见的陷阱 。我们完全理解这种心情,因为太多人在最需要帮助的时候,却被“这个不赔,那个不保”的冷酷现实所伤害 。
但如果,我们能抛开那些推销话术,进行一次真正坦诚的对话呢?
这期节目,我们请来了一位特别的嘉宾德福。他既是一位严谨的程序员,也是一位专业的保险代理人 。我们没有上来就推销任何产品,而是从一个最根本的问题聊起:为什么保险在中国会有这么不好的名声 ?我们一起回溯了上世纪末那些收益率高达8.8%的老保单,也聊到了因为代理人没讲明白、投保人没听明白而导致的无数理赔纠纷 。
更重要的是,我们聊了聊普通人到底该如何为自己和家庭做规划。从如何看懂自己的需求,到如何用著名的“标普家庭资产配置图”来规划预算,再到应该按什么顺序来配置保险 。我们希望帮你建立一个底层逻辑,让你在面对风险时不再“裸奔”,花钱时也更有底气。
这不仅仅是一期关于保险的科普,更是一次关于风险、责任与未来生活的深入探讨。如果你也想看清迷雾,为自己和家人建立一份真正的保障,那么,请别划走,听听这期节目吧。
后期 / 卷圈
封面 / 姝琦@midjourney
运营 / 卷圈,Sand
监制 / 姝琦
产品统筹 / bobo
场地支持 / 声湃轩北京录音间
希望大家在听友群和评论区多多反馈收听感受,这对我们来说十分重要。欢迎添加津津乐道小助手微信:dao160301,加入听友群。
由多名资深从业者主持的科技点评播客,以实际工作中积累的经验为基础,结合实际,把近期科技热点变成犀利、独到、深刻的独家观点。
在一派纷繁芜杂里,我们为愉悦双耳而生。科技、教育、文化、美食、生活、技能、情绪……严肃认真却不刻板,拒绝空泛浮夸。与专业且有趣的人携手缔造清流,分享经历,传播体验,厘清世界与你的关系。
津津乐道 | 科技乱炖 | 津津有味 | 记者下班 | 不叁不肆 | 厂长来了 | 编码人声 | 沸腾客厅 | 拼娃时代
收听平台
苹果播客 | 小宇宙App | Spotify | 喜马拉雅 | 网易云音乐 | QQ音乐 | 微信听书 | 荔枝FM | 央广云听 | 听听FM | Sure竖耳App | Bilibili | YouTube
联系我们
津津乐道播客官网 | 公众号:津津乐道播客 | 微信:dao160301 | 微博:津津乐道播客 | 商业合作:[email protected] | 版权声明 | RSS订阅
本节目由「声湃 WavPub」提供内容托管和数据服务支持。
AI 读完整集转写后给出的推荐理由
这期请来一位既是程序员又是保险代理人的嘉宾,从“为什么大家都觉得保险是骗局”这个扎心问题切入,把保险的前世今生、理赔纠纷的根源、以及普通人怎么配置保险讲得明明白白。你会听到“红牛赞助的运动都不赔”这种实用判断,也能学到用“标准普尔家庭资产配置图”来规划保费预算。嘉宾还分享了自己跑外卖调研保险的真实经历,信息量很足。如果你对保险有疑虑,或者正打算给家里配保险,这期能帮你少走很多弯路。
由 AI 从整集转写生成,是创作者说明之外的补充
本期节目邀请保险代理人德福,从历史与实务角度拆解“保险是骗局”这一普遍印象的成因。节目先回顾了上世纪九十年代末高预定利率时代,以及因销售不规范、健康告知不清导致的理赔纠纷,解释了“糊涂账”如何形成。随后系统梳理了保险的主要分类(财险、寿险、健康险、意外险),重点辨析了医疗险与重疾险的区别、既往症与健康告知的界定、以及不同职业与健康状况对投保的影响。最后,德福给出了基于“标准普尔家庭资产配置图”的预算分配框架,并介绍了互联网、经纪人、代理人三种购买渠道及选择保险公司的参考指标,强调配置保险应基于家庭财务与健康状况做系统规划。
点一章从那里开始播 · 与上面创作者标的时间点各自独立
开场:为什么大家都觉得保险是骗局
节目开场,主播与嘉宾德福(保险代理人兼程序员)讨论听众对保险的普遍负面印象,并从历史角度追溯保险业早期高预定利率时代,以及销售不规范导致的“糊涂账”问题。
理赔纠纷的根源:健康告知与既往症
深入分析医疗险理赔纠纷的两大核心概念:健康告知问卷与既往症。通过案例说明投保时未如实告知或对条款理解不清,如何导致理赔时被拒,从而加深“保险是骗局”的印象。
保险分类:财险、寿险与健康险
系统梳理保险的主要分类,包括财险(车险与非车险)、寿险(赔死与赔生)以及健康险(医疗险与重疾险),并解释了两全险的本质是两张保单的组合。
医疗险与重疾险的区别
详细对比医疗险(报销型)与重疾险(给付型)的差异,强调重疾险的核心作用是补偿收入损失,而非仅仅覆盖医疗费用,并介绍了国家规定的28种重疾定义。
意外险的界定与职业风险
讲解意外险的定义(非本意、突发、外来、非疾病),并举例说明哪些情况不赔(如豆角中毒、高危运动)。同时讨论了职业对保费和承保的影响,如外卖小哥、海员等高风险职业。
健康告知与不如实告知的后果
深入探讨健康告知的重要性,以及不如实告知(恶意或重大过失)可能导致的理赔纠纷。通过案例说明保险公司如何处理未告知的既往症,以及代理人在其中的关键作用。
带病投保与保险公司的核保逻辑
讨论高血压、甲状腺结节等常见健康问题对投保的影响,介绍加费、延期、除外等核保结论。并对比医生与保险公司看待风险的不同视角,如卵圆孔未闭的案例。
保险产品的正向引导与“优惠券”本质
以重疾险的轻症设计为例,说明保险如何引导健康生活方式。同时指出门诊险、齿科险、宠物险等产品的“优惠券”本质,提醒听众识别噱头型产品。
保险的起源与团险的运作
追溯保险业从海运风险分担到现代商业保险的起源,并解释团险(企业团体保险)的运作原理、优缺点,以及个人购买保险的必要性。
续保、保证续保与费率可调
讨论续保的重要性,以及保证续保产品的特点(合同不升级、费率可调)。强调个人保单比团险更稳定,并提醒投保前不要随意体检。
如何规划与购买保险
介绍三种购买渠道(互联网、经纪人、代理人),并给出基于“标准普尔家庭资产配置图”的预算分配框架。强调配置顺序:意外、医疗、重疾、寿险,最后考虑养老。
如何选择保险公司与总结
提供选择保险公司的参考指标(成立时间、评级、偿付能力),并强调找专业从业者做系统规划的重要性。节目以“保险不是骗局,但需认真对待”收尾。
10 月 23 日 · 51 分钟
10 月 12 日 · 1 小时 30 分
 视频
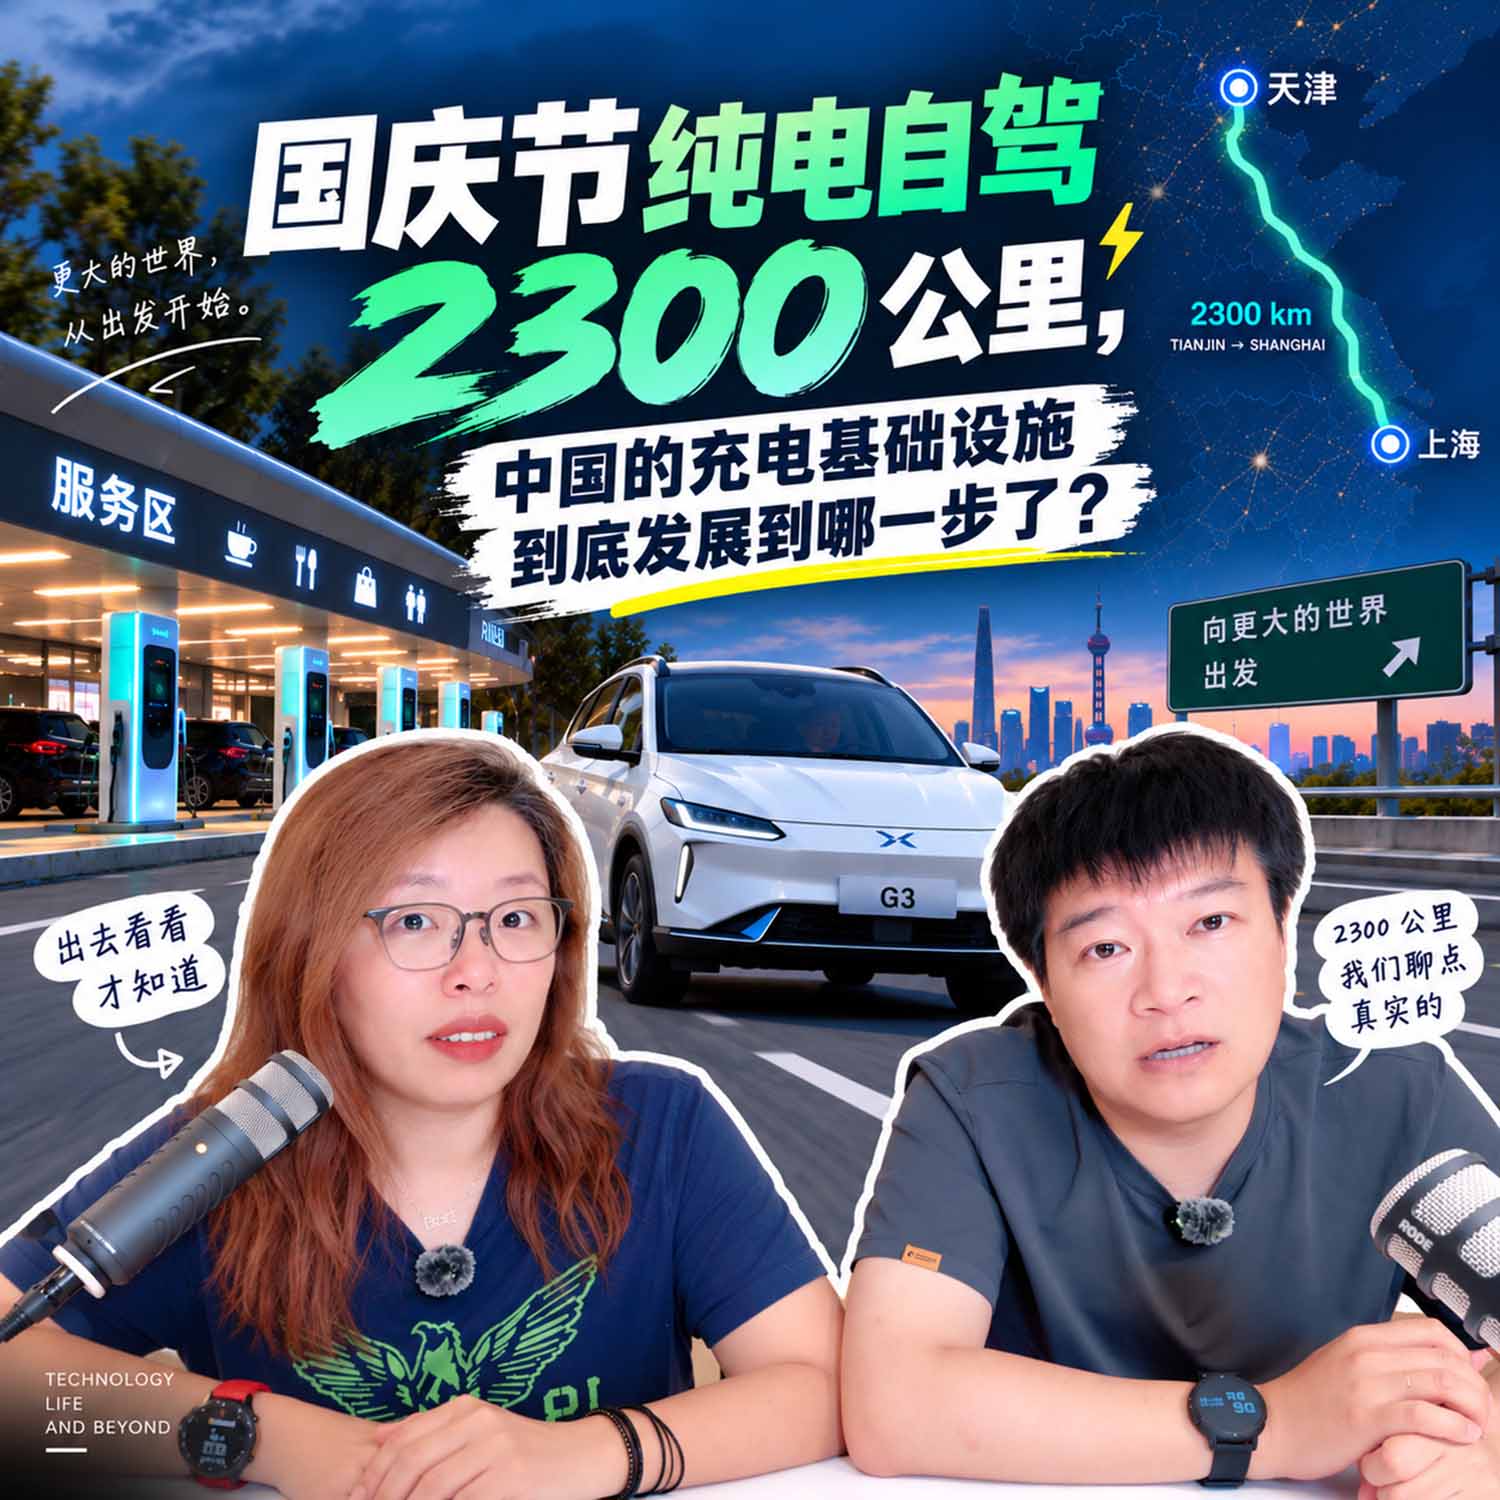
国庆节纯电自驾 2300 公里,中国的充电基础设施到底发展到哪一步了?
10 月 11 日 · 1 小时 02 分
9 月 27 日 · 53 分钟
津津乐道 · 2025 年 7 月 21 日 · 1 小时 06 分
“保险都是骗子。”
你是不是也曾有过这样的想法,或者在和朋友聊起时听过这样的抱怨 ?一看到“保险”两个字就想划走,感觉它充满了复杂的条款和看不见的陷阱 。我们完全理解这种心情,因为太多人在最需要帮助的时候,却被“这个不赔,那个不保”的冷酷现实所伤害 。
但如果,我们能抛开那些推销话术,进行一次真正坦诚的对话呢?
这期节目,我们请来了一位特别的嘉宾德福。他既是一位严谨的程序员,也是一位专业的保险代理人 。我们没有上来就推销任何产品,而是从一个最根本的问题聊起:为什么保险在中国会有这么不好的名声 ?我们一起回溯了上世纪末那些收益率高达8.8%的老保单,也聊到了因为代理人没讲明白、投保人没听明白而导致的无数理赔纠纷 。
更重要的是,我们聊了聊普通人到底该如何为自己和家庭做规划。从如何看懂自己的需求,到如何用著名的“标普家庭资产配置图”来规划预算,再到应该按什么顺序来配置保险 。我们希望帮你建立一个底层逻辑,让你在面对风险时不再“裸奔”,花钱时也更有底气。
这不仅仅是一期关于保险的科普,更是一次关于风险、责任与未来生活的深入探讨。如果你也想看清迷雾,为自己和家人建立一份真正的保障,那么,请别划走,听听这期节目吧。
后期 / 卷圈
封面 / 姝琦@midjourney
运营 / 卷圈,Sand
监制 / 姝琦
产品统筹 / bobo
场地支持 / 声湃轩北京录音间
希望大家在听友群和评论区多多反馈收听感受,这对我们来说十分重要。欢迎添加津津乐道小助手微信:dao160301,加入听友群。
由多名资深从业者主持的科技点评播客,以实际工作中积累的经验为基础,结合实际,把近期科技热点变成犀利、独到、深刻的独家观点。
在一派纷繁芜杂里,我们为愉悦双耳而生。科技、教育、文化、美食、生活、技能、情绪……严肃认真却不刻板,拒绝空泛浮夸。与专业且有趣的人携手缔造清流,分享经历,传播体验,厘清世界与你的关系。
津津乐道 | 科技乱炖 | 津津有味 | 记者下班 | 不叁不肆 | 厂长来了 | 编码人声 | 沸腾客厅 | 拼娃时代
收听平台
苹果播客 | 小宇宙App | Spotify | 喜马拉雅 | 网易云音乐 | QQ音乐 | 微信听书 | 荔枝FM | 央广云听 | 听听FM | Sure竖耳App | Bilibili | YouTube
联系我们
津津乐道播客官网 | 公众号:津津乐道播客 | 微信:dao160301 | 微博:津津乐道播客 | 商业合作:[email protected] | 版权声明 | RSS订阅
本节目由「声湃 WavPub」提供内容托管和数据服务支持。
AI 读完整集转写后给出的推荐理由
这期请来一位既是程序员又是保险代理人的嘉宾,从“为什么大家都觉得保险是骗局”这个扎心问题切入,把保险的前世今生、理赔纠纷的根源、以及普通人怎么配置保险讲得明明白白。你会听到“红牛赞助的运动都不赔”这种实用判断,也能学到用“标准普尔家庭资产配置图”来规划保费预算。嘉宾还分享了自己跑外卖调研保险的真实经历,信息量很足。如果你对保险有疑虑,或者正打算给家里配保险,这期能帮你少走很多弯路。
由 AI 从整集转写生成,是创作者说明之外的补充
本期节目邀请保险代理人德福,从历史与实务角度拆解“保险是骗局”这一普遍印象的成因。节目先回顾了上世纪九十年代末高预定利率时代,以及因销售不规范、健康告知不清导致的理赔纠纷,解释了“糊涂账”如何形成。随后系统梳理了保险的主要分类(财险、寿险、健康险、意外险),重点辨析了医疗险与重疾险的区别、既往症与健康告知的界定、以及不同职业与健康状况对投保的影响。最后,德福给出了基于“标准普尔家庭资产配置图”的预算分配框架,并介绍了互联网、经纪人、代理人三种购买渠道及选择保险公司的参考指标,强调配置保险应基于家庭财务与健康状况做系统规划。
点一章从那里开始播 · 与创作者标的时间点各自独立
开场:为什么大家都觉得保险是骗局
理赔纠纷的根源:健康告知与既往症
保险分类:财险、寿险与健康险
医疗险与重疾险的区别
意外险的界定与职业风险
健康告知与不如实告知的后果
带病投保与保险公司的核保逻辑
保险产品的正向引导与“优惠券”本质
保险的起源与团险的运作
续保、保证续保与费率可调
如何规划与购买保险
如何选择保险公司与总结
节目里自然聊到的,不是广告
AI 对内容的推测
☕🧄 这个比喻出自 2009 年周立波的一句「喝咖啡的怎么能和吃大蒜的呆在一起呢」;郭德纲后来在《你要高雅》里回了一句「雅和俗分不开,喝着咖啡就着大蒜,秋水共长天一色」。我们借它标注风格取向 —— 两端没有高下,编辑部式与熟人局式都能做出极好的节目。
https://feeds.daopub.com/dao.xml复制概要、章节、提及与推广标注由 AI 生成,可能有误;内容版权归创作者,声湃按创作者开放的 RSS 收录。了解收录与 RSS →