截
11 月 8 日 · 1 小时 18 分
【总结】
本期内容为雪球厚雪私募班持有人系列播客,主持人七一与资深私募投资者Jeff对话,复盘投资历程与配置方法论,内容如下:
【主播】
Jeff:(“截胡不截财”主播、同名知识星球、小红书:Jeff大截胡)
【嘉宾】
【时间轴】
雪球厚雪私募班访谈私募投资者Jeff
本章节是雪球出品的聚焦私募投资方法论的播客《厚雪私募班》持有人系列开篇,介绍嘉宾私募投资者Jeff从2022年靠推荐买私募起步,逐步搭建多元策略私募组合,视分散配置为信仰,本期将复盘其投资历程,分享他深挖策略归因搭建策略池的相关思路。
Jeff回忆首次购买私募的时间及初期心态
本章节为两人的相关交流内容,71总询问Jeff第一支私募的投资时间,Jeff回应自己2022年才入手第一支私募,投资时长不长,买的是含结构化产品的多资产类私募,初接触私募时因产品100万起投的门槛,对其抱有神秘感和怕买错亏损的天然顾虑。
早年投资信托经历及普通投资者的投资习惯
本章节围绕大额非标信托投资经历展开,Jeff提及2016、2017年曾和亲友跟投百万级大信托公司发行的高收益非标信托,当时误将其当作保本固收产品,未关注多层嵌套下多投向房地产的底层资产,赶在行业爆雷前顺利撤出,两人还指出不少普通投资者至今仍习惯通过朋友推荐选购各类投资产品。
谈及2022年首次购买二级市场私募的缘由
本章节围绕Jeff2022年入手首只二级市场私募的背景与动因展开,当时房地产下行,接连卖房,手中闲置资金需临时安放,最终在朋友推荐下,因该私募业绩曲线稳健、符合其风险意识,直接做出投资决策,彼时其对多资产这类产品概念并无明确认知。
多资产产品持有经历及投资认知升级过程
本章节对话围绕一支多资产产品展开,Jeff称该产品2022年购入,持有一年多后售出,原本是作为上海打新房的资金停靠站,因一直没打到新房本打算继续持有,后续判断2023年房地产趋势反转,放弃打新后开始系统学习资产配置,接触各类资管相关主体,调整资产配置选择了更优的选项。
第二只私募全天候的投资决策因素探讨
本章节围绕投资者2024年新增入手第二只私募(全天候)的决策展开,该产品由中国子公司发行、投向境内人民币资产,23-24年业绩跑赢同类。双方梳理了当时的决策因素排序:业绩与口碑优先级并列最高,其次是产品额度稀缺性,无社交光环类诉求,还谈及宏观对冲类私募的评价逻辑。
探讨宏观对冲产品的规模考量与持有选择
本章节围绕投资产品的规模考量展开交流,相关人员表示7月后开始重视产品规模指标,针对宏观对冲类产品,认为因覆盖多类大容纳量资产暂未遇到容量不足问题,判断规模是否合理需看规模是平缓增长还是跳跃式上升,当前持有的某宏观多资产产品已持有两年多,业绩表现满意,无根本转变会长期持有。
不买房后资金打理及结构化产品投资经历
本章节对话围绕资金打理展开,提及2024年初不再计划买房后无需将房产作为资金停靠站,此前2022至2024年持续循环购买不同周期的自动敲入敲出类结构化衍生品,多挂钩不同点位的A股、港股、美元资产,因买在熊市低位安全垫充足,2024年1月极端行情未被敲入大亏,也总结出不要追高的投资习惯。
资产配置初期1000指增配置及多策略布局回顾
本章节相关人员回顾产品配置情况,明确放飞后第三支为2024年924行情后确认市场右侧拐点出现时配置的1000指增,因当时认知不足仅小额买入未下重注,后续计划后续遇到类似情况会更激进,同期还按各约20%的比例批量配置了多资产、CTA、主观多头、贵金属套利等品类,正式纳入资产配置体系。
两次多资产配置产品策略的差异对比
本章节围绕两次多资产配置的策略差异展开交流,首次配置多资产以短周期持有求稳健、避免意外波动为核心目标,收益爆发力不强但曲线平稳,本次配置多资产的核心出发点为降低整体仓位波动,用于平衡主观、量化高波动产品和CTA中波产品,承担类似足球阵容里后卫、守门员的防守角色。
CTA策略在投资组合中的分散降波作用
本章节围绕CTA投资相关内容展开交流,Jeff称配置CTA是出于资产分散降波的策略逻辑,7月量化赛道大幅回撤时,其账户仅回撤4%多,所配置的两只覆盖商品、股指及国债期货的CTA整体微盈亏,起到了比多资产更好的降波效果,达成了配置目标。
贵金属套利产品及资产配置相关探讨
本章节围绕贵金属套利私募产品展开交流,介绍其聚焦黄金、白银等贵金属品类,以跨市场、跨期限套利为主搭配少量主观趋势仓位,低波稳健几乎月月正收益,与实物金、黄金ETF等不冲突,还明确了中波低相关性的CTA品类主要作用是优化资产配置、降低组合波动。
主观多头投资经验及资产配置思路交流
本章节围绕主观多头投资展开交流,Jeff将24年买入的原定作为进攻仓的价投类主观多头产品于26年初赎回,该产品因管理人过于谨慎高仓现金,在25年牛市中收益远不及市场表现。Jeff认为主观多头方差大无统一基准难筛选,更倾向用ETF参与景气赛道轮动,配置上偏好稳健产品,仅指增类产品保有高进攻性。
七月市场急杀下的投资反思与配置认知升级
本章节围绕7月历史罕见、跌幅速度超24年的市场急杀展开,分享者基于股指波动率判断加仓点位,逆势在两只私募产品各加仓50份,同时经此次行情更坚定了多资产与CTA的分散配置信仰,明确后续将深挖不同策略管理人,搭建清晰的策略池并完成系统归因。
量化管理人业绩选择标准与容忍度探讨
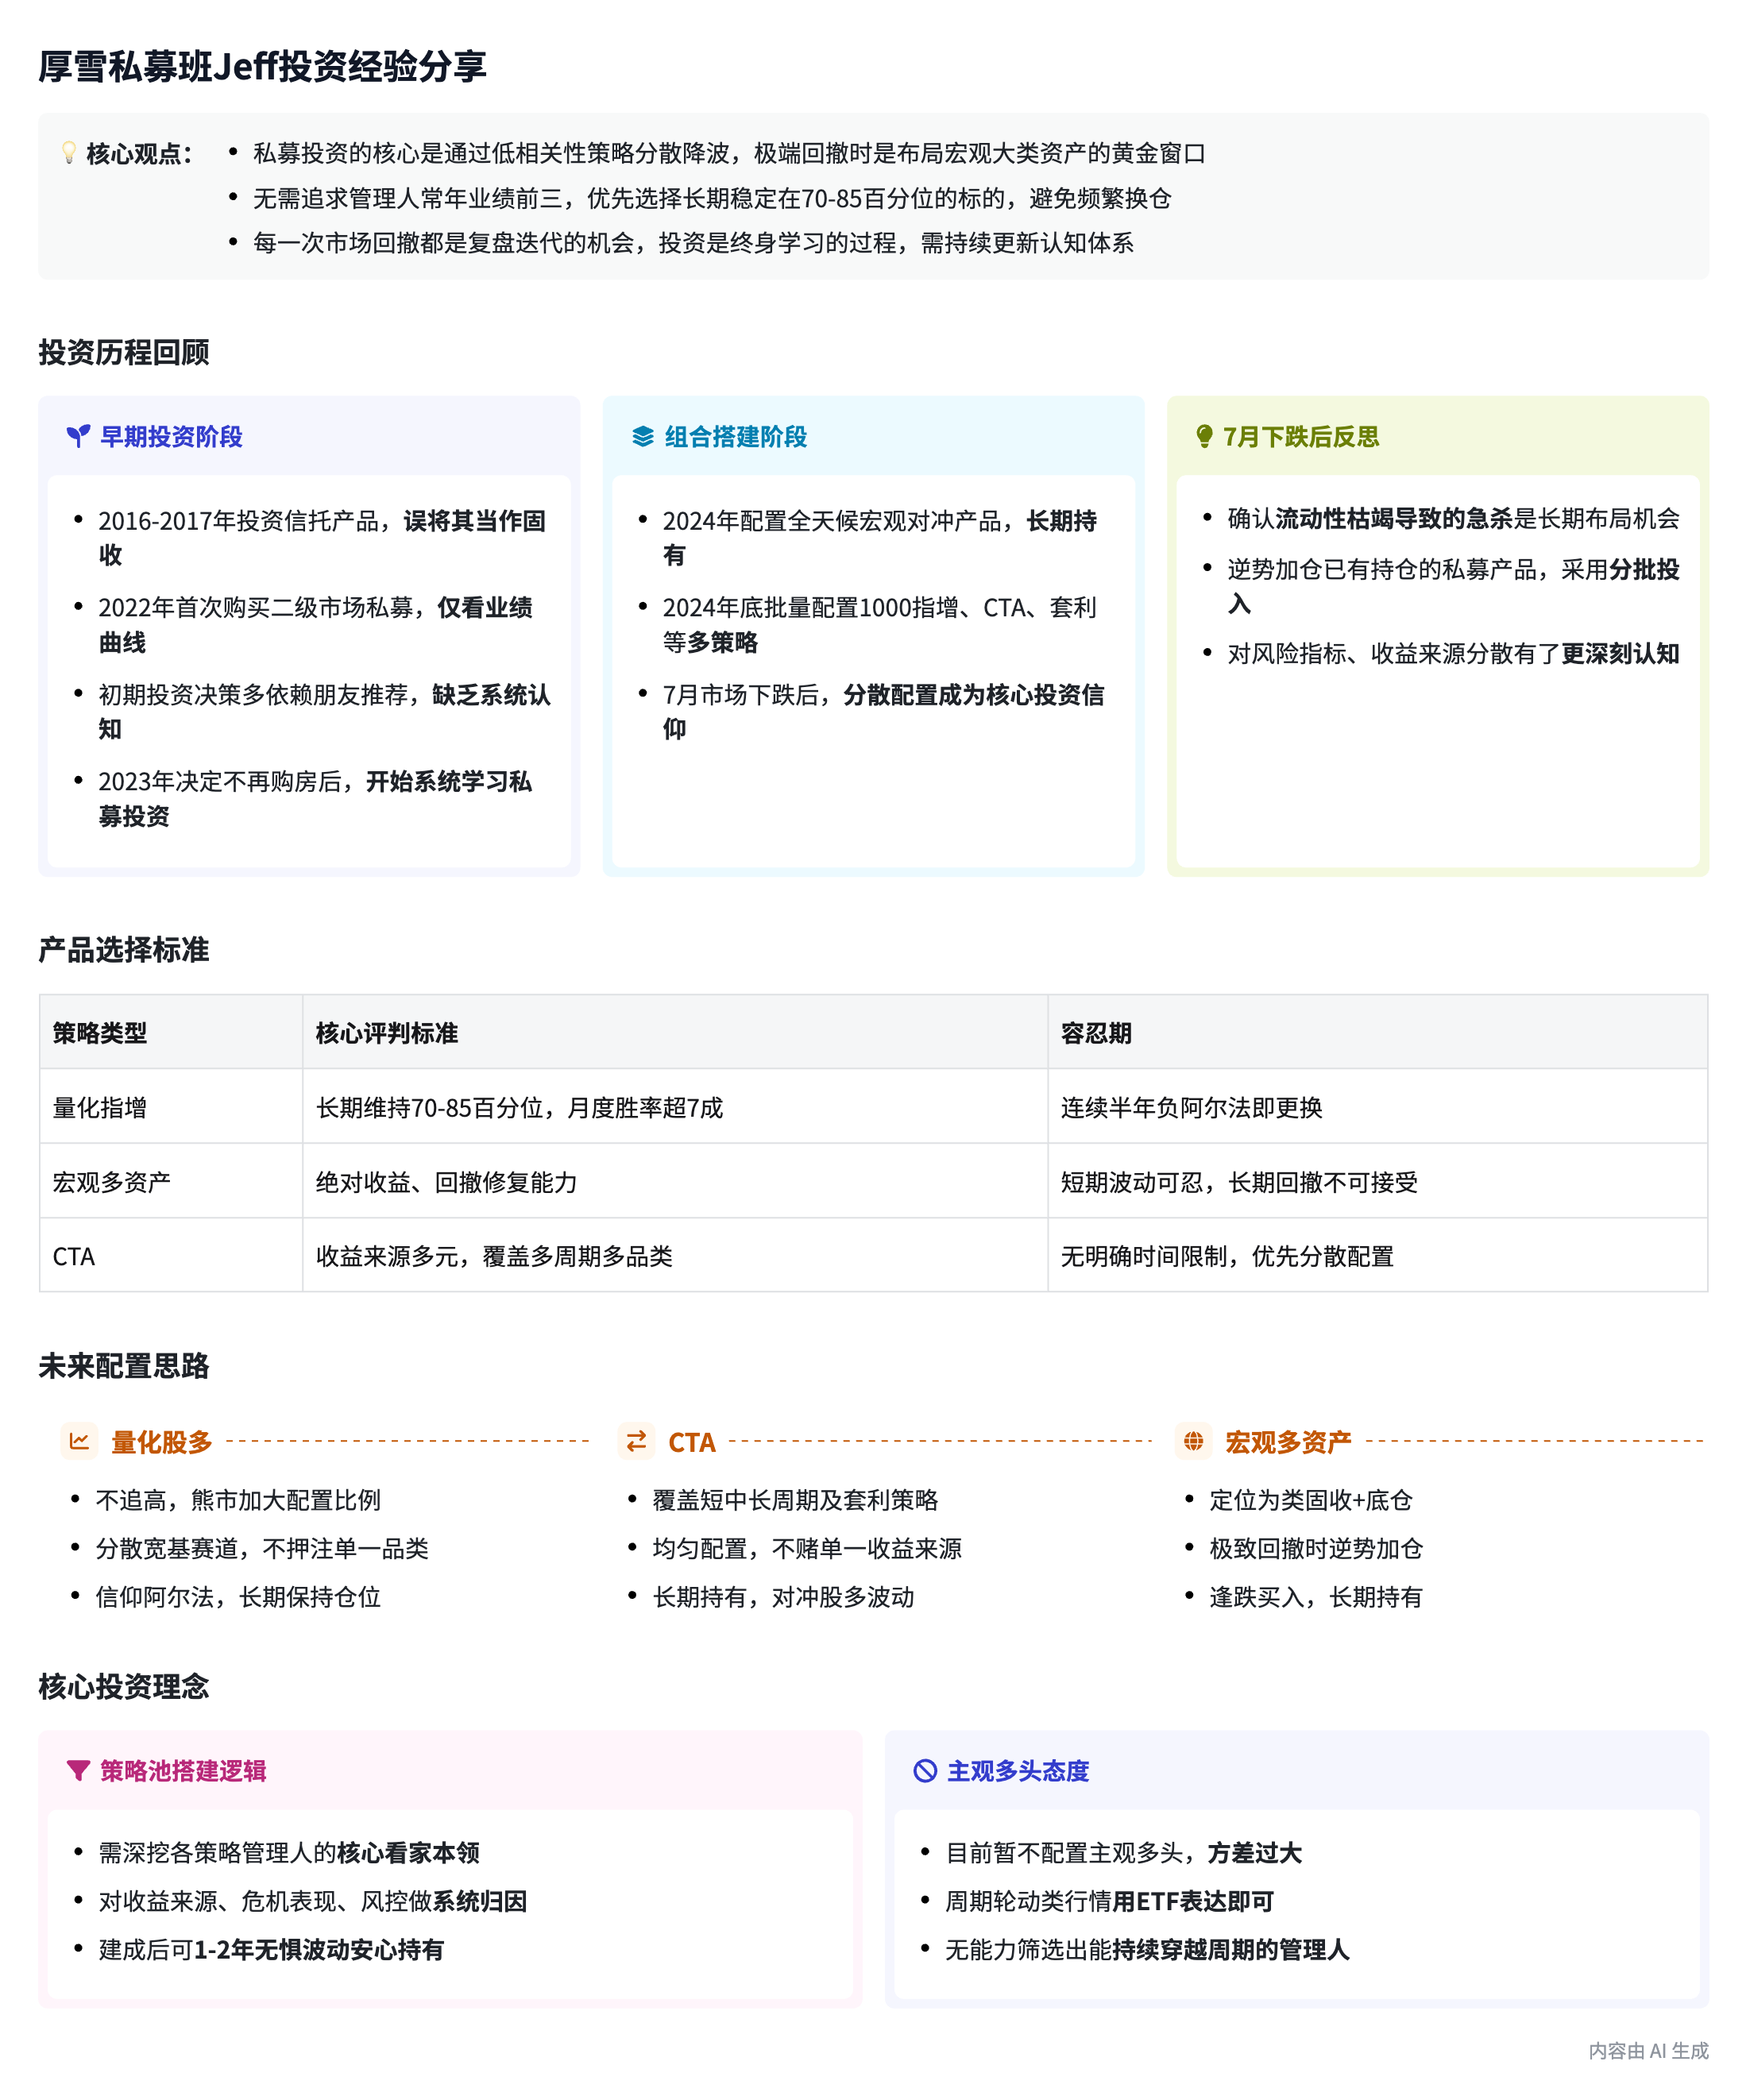
本章节围绕量化管理人选择展开讨论,明确不追求长期难维持的业绩前三,将目标锁定在长期维持业绩70-85百分位的管理人,分享了对量化产品的业绩容忍标准,以实际案例说明若量化管理人长期跑输、业绩落入后20%且月度胜率不足七成,无法提供正阿尔法时就会选择更换。
宏观对冲策略容忍度及大类资产配置反思
本章节围绕宏观对冲策略(分主观、量化两类)的业绩评判与回撤容忍度展开,明确以同策略业绩为参照基准,探讨不同情形下的回撤容忍时长,分享7月投资反思,认为宏观大类资产多杀是小概率事件,极致贝塔下行多为低点,危机时布局宏观大类策略胜率远高于押注垂直赛道。
普通投资人资金流向与大类资产配置逻辑分享
本章节围绕普通投资人的压策略展开分享,指出看似无波动的现金、定存、大额存单等刚兑类资产,底层资金最终仍流向实体,当前刚兑收益已极低,社会存量资金想获取收益最终都要流向权益等大类资产池子,长期看这类资产价格必然上行,流动性阶段性枯竭或急动下杀时配置宏观大类是不错的无脑抄底选择。
不同量化类策略的市场下跌配置思路探讨
本章节讨论市场下跌遇局部底时,CTA、量化多投等策略和宏观大类的差异化配置思路,提到此前主流500、1000指增赛道供需两旺,今年资金涌入过快积累风险需择体量估值平衡点配置,CTA则需考察管理人不同收益来源,手动搭建组合。
探讨主观多头类私募产品投资考量
本章节围绕赎回后私募投资的后续想法展开交流,Jeff表示不敢碰主观多头类私募,称虽有能出亮眼业绩的管理人但整体方差大,以之前走访的纯科技赛道高杠杆私募为例,说明其回撤波动大,自己难以长期持有,强调投私募要优先把波动率、回撤放在第一位,同时指出国内私募周报披露是双刃剑,易暴露业绩波动引发焦虑。
七月市场下杀后的私募配置思路分享
本章节为节目收尾的私募配置思路分享,嘉宾Jeff表示经历7月市场大幅下杀后,后续将按策略配置私募:坚持量化股多配置且逆向布局,不配置主观股多,分散配置不同周期及套利类CTA,逢跌布局宏观多资产类固收加,最后强调投资需做好回撤复盘持续学习。
【知识星球】
在各位听友们的支持下,本节目的同名知识星球现已开通。听友福利,都可以领取限时3天的知识星球体验卡。我会在星球里分享关于股票、房地产、债券、黄金、公募基金、私募基金、投资方法论、资产配置、财商教育等内容。欢迎大家加入并找到志同道合的一群人,在提高自我认知和能力圈的路上坦诚分享与交流,成就思想和财富双自由的精彩人生!
【风险提示】
本节目内容为投资知识、投教内容分享交流,不作为任何产品推荐,不作为任何投资建议。投资产品有风险,投资须谨慎,投资者在作出投资决策前,请详细阅读相关产品合同、招募说明书、风险揭示书等法律文件,在全面了解产品的基础上,根据自身风险承受能力,审慎决策。
【听友群】
目前我们的投资交流群已经建立9群,欢迎各位听友加入群聊非常开心热闹。可以添加客服微信:hiroomconsulting入群。
备注:我们是中立交流群,不荐股、不卖课、不推产品,请谢绝广告意图。
【公告】
鉴于周更选题、制作压力山大,顾特此公告:1: 欢迎听友们留言感兴趣的房产、投资、理财、生活方式等话题,会根据情况来选题邀请嘉宾2: 非常欢迎听友们自荐来当嘉宾,分享跟本播客涵盖内容一致的话题,有意愿的朋友可以直接联系本人
如果你喜欢本节目,请多多留言转发,这是对我们最大的支持!
本播客的听友群已经建立,欢迎加入一起分享投资,可添加hiroomconsulting加群
更感谢打赏支持我的朋友,这是我们持续能输出的最大助力!
说明里标出的时间点,点一下跳过去
AI 从整集转写里归纳的,不是节目方的宣传语
他给出量化管理人的容忍底线:长期负阿尔法不可接受,月度胜率低于七成就要换,并解释了为什么只找长期趴在70到85百分位的管理人。
他复盘了2026年7月急跌中自己的真实操作:用波动率判断加仓点位,在已持仓产品上各加50万,账户整体只回撤4%出头。
他把主观多头比作交新伴侣——每个管理人性格不同都要重新认识,而量化可以批量认识、有基准可对比,这句话把两种策略的体验差异说透了。
「今日发现」选中这一期的理由
一个从2022年才开始买私募的普通投资者,把自己从「朋友推荐看曲线下单」到搭建五条策略线的全过程摊开讲了一遍。2026年7月那波急跌里,他的量化仓位回撤严重,账户整体却只回撤4%出头,靠的是CTA和套利。他讲了为什么换掉一家大厂量化指增、为什么在急跌中反而各加50万、为什么最终放弃主观多头,还给出了一套判断管理人容忍期的具体标准。
由 AI 从整集转写生成,是创作者说明之外的补充
私募投资者、播客「截胡不截财」主理人Jeff复盘自己从2022年入市到2026年7月急跌的完整投资历程。他最初靠朋友推荐、看业绩曲线下单,买过信托、多资产、全天候、结构化衍生品,2024年卖房后按比例铺开量化指增、多资产、CTA、主观多头、贵金属套利五条策略线。2026年7月市场急跌中,量化赛道回撤严重,但账户整体仅回撤4%出头,CTA和套利贡献正收益。他由此把分散从策略类别深入到收益来源,并给出对主观多头、指增、CTA、宏观多资产各自的评判标准与容忍期,以及未来配置思路。
点一章从那里开始播 · 与上面创作者标的时间点各自独立
开场:一个私募投资者的自我复盘
主持人七一介绍本期为持有人系列,嘉宾Jeff从2022年开始投资二级市场私募,起初靠朋友推荐看曲线下单,后逐步搭建覆盖量化指增、多资产、CTA和套利的组合。七月下跌后,分散配置几乎成了他的信仰。
第一只私募:从信托到多资产的懵懂入场
Jeff回忆2016、2017年买信托当固收加,锁定8%到13%收益,底层多层嵌套多与房地产相关,庆幸在周期倒塌前撤出。2022年卖房后资金需要停靠站,靠朋友推荐买了第一只多资产私募,当时对「多资产」三个字并无认知。
第二只:全天候与「业绩口碑额度」的排序
2023年下半年房地产趋势反转,Jeff决定不买房,开始系统学习。第二只买的是全天候,带着粉丝心态,看中品牌与同类中正收益。他给出决策排序:业绩第一,口碑与业绩在特殊产品上并列,朋友推荐最不重要,额度稀缺不构成尊享感。
第三只之前:结构化衍生品的类固收玩法
2022到2024年他持续买自动敲入敲出类结构化衍生品,挂钩美元、港股、A股分散。2024年1月DMA极端踩踏中身边很多人被敲入亏损,他因买点低、挂钩丰富而幸免,由此养成不追大热的习惯。
卖房款铺开:五条策略线各20%
2024年底九二四之后,Jeff把卖房款按比例配出:量化指增、多资产、CTA、主观多头、贵金属套利,每只约20%。多资产定位降波,CTA定位中波低相关,套利定位低波。七月急跌中量化回撤严重,但账户整体仅回撤4%出头,CTA和套利贡献正收益。
贵金属套利:只赚价差不承受巨幅回撤
Jeff持有贵金属套利一年多,每月几乎稳定正收益。他解释为何不直接买实物黄金:套利只赚价差,金价大跌时它反而盈利。他自己也做实物金和ETF,一月因波动率指标显示严重超买而大幅降仓,七月前则以定投形式在4400以下持续买入。
主观多头:想当进攻仓,结果成了防守仓
2024年买的主观多头在2026年初赎回。管理人在2025年最舒服的环境里把现金仓位提到极高,Jeff认为这是没有意义的风控。他指出主观多头方差太大、没有基准,用拟人形容像交新伴侣,最终选择用ETF表达周期,不配主观多头。
七月复盘:分散性从策略类别深入到收益来源
Jeff在八月中旬与投资经理开了一次深刻的会。七月急跌跌幅速度比2024年那波还快,极致抱团造成流动性枯竭。他庆幸自己在主动加仓,用波动率判断加仓点位,并在已持仓产品上各加50万。最大新知是分散性成为信仰,以及CTA收益来源的分散。
策略池与容忍期:不赌第一名,只要中位数以上
Jeff希望建立自己的策略池,深挖每个管理人的看家本领与危机时刻表现。他对管理人的要求是中位数以上,最好长期趴在70到85百分位。他举了换掉一家大厂量化指增的案例:观察三个月发问号,半年想换,接近一年关掉。
不同策略的容忍度:量化看超额,宏观看绝对收益
Jeff对量化指增的底线是长期负阿尔法不可接受,月度胜率低于七成就要换。对宏观多资产则不看超额看绝对收益与性价比,月度负收益可忍,一个季度负超额还能忍,半年以上不能忍,但七月踩踏这类短期冲击完全能忍,此时考察回血能力。
宏观大类的信仰:现金并不安全
Jeff认为不存在股债商持续三杀或四杀的宏观环境,多杀只发生在流动性问题上。他提出一套逻辑:存款在银行端是负债,银行拿去放贷给医药、科技、房地产、消费,钱最终流向实体。社会存量资金要获得收益,唯一途径是往权益或多资产配,因此他相信这个池子长期会上涨。
指增与CTA的新思路:供需两旺与收益来源分散
Jeff分析500指增和1000指增资金涌入速度远超A股大盘扩容速度,里面酝酿风险,未来会择体量与估值的平衡点。CTA则要考察每个管理人擅长的收益来源,手搓一个CTA的portfolio,在策略舒适区和逆风期分别观察表现。
未来配置思路与收尾:拿得舒服才拿得久
Jeff给出未来配置框架:量化股多不缺席但越涨越低、熊市大胆配;CTA收益来源分散;主观多头大概率不配;宏观多资产当固收加逢跌买。他强调投资私募要把波动率和回撤放第一位,因为只有拿得舒服才能长期持有。最后回到「每一次回撤都不能白挨打」。
11 月 8 日 · 1 小时 18 分
11 月 2 日 · 1 小时 05 分
10 月 28 日 · 1 小时 06 分
9 月 29 日 · 59 分钟
截胡不截财 · 10 月 8 日 · 1 小时 06 分
【总结】
本期内容为雪球厚雪私募班持有人系列播客,主持人七一与资深私募投资者Jeff对话,复盘投资历程与配置方法论,内容如下:
【主播】
Jeff:(“截胡不截财”主播、同名知识星球、小红书:Jeff大截胡)
【嘉宾】
【时间轴】
雪球厚雪私募班访谈私募投资者Jeff
本章节是雪球出品的聚焦私募投资方法论的播客《厚雪私募班》持有人系列开篇,介绍嘉宾私募投资者Jeff从2022年靠推荐买私募起步,逐步搭建多元策略私募组合,视分散配置为信仰,本期将复盘其投资历程,分享他深挖策略归因搭建策略池的相关思路。
Jeff回忆首次购买私募的时间及初期心态
本章节为两人的相关交流内容,71总询问Jeff第一支私募的投资时间,Jeff回应自己2022年才入手第一支私募,投资时长不长,买的是含结构化产品的多资产类私募,初接触私募时因产品100万起投的门槛,对其抱有神秘感和怕买错亏损的天然顾虑。
早年投资信托经历及普通投资者的投资习惯
本章节围绕大额非标信托投资经历展开,Jeff提及2016、2017年曾和亲友跟投百万级大信托公司发行的高收益非标信托,当时误将其当作保本固收产品,未关注多层嵌套下多投向房地产的底层资产,赶在行业爆雷前顺利撤出,两人还指出不少普通投资者至今仍习惯通过朋友推荐选购各类投资产品。
谈及2022年首次购买二级市场私募的缘由
本章节围绕Jeff2022年入手首只二级市场私募的背景与动因展开,当时房地产下行,接连卖房,手中闲置资金需临时安放,最终在朋友推荐下,因该私募业绩曲线稳健、符合其风险意识,直接做出投资决策,彼时其对多资产这类产品概念并无明确认知。
多资产产品持有经历及投资认知升级过程
本章节对话围绕一支多资产产品展开,Jeff称该产品2022年购入,持有一年多后售出,原本是作为上海打新房的资金停靠站,因一直没打到新房本打算继续持有,后续判断2023年房地产趋势反转,放弃打新后开始系统学习资产配置,接触各类资管相关主体,调整资产配置选择了更优的选项。
第二只私募全天候的投资决策因素探讨
本章节围绕投资者2024年新增入手第二只私募(全天候)的决策展开,该产品由中国子公司发行、投向境内人民币资产,23-24年业绩跑赢同类。双方梳理了当时的决策因素排序:业绩与口碑优先级并列最高,其次是产品额度稀缺性,无社交光环类诉求,还谈及宏观对冲类私募的评价逻辑。
探讨宏观对冲产品的规模考量与持有选择
本章节围绕投资产品的规模考量展开交流,相关人员表示7月后开始重视产品规模指标,针对宏观对冲类产品,认为因覆盖多类大容纳量资产暂未遇到容量不足问题,判断规模是否合理需看规模是平缓增长还是跳跃式上升,当前持有的某宏观多资产产品已持有两年多,业绩表现满意,无根本转变会长期持有。
不买房后资金打理及结构化产品投资经历
本章节对话围绕资金打理展开,提及2024年初不再计划买房后无需将房产作为资金停靠站,此前2022至2024年持续循环购买不同周期的自动敲入敲出类结构化衍生品,多挂钩不同点位的A股、港股、美元资产,因买在熊市低位安全垫充足,2024年1月极端行情未被敲入大亏,也总结出不要追高的投资习惯。
资产配置初期1000指增配置及多策略布局回顾
本章节相关人员回顾产品配置情况,明确放飞后第三支为2024年924行情后确认市场右侧拐点出现时配置的1000指增,因当时认知不足仅小额买入未下重注,后续计划后续遇到类似情况会更激进,同期还按各约20%的比例批量配置了多资产、CTA、主观多头、贵金属套利等品类,正式纳入资产配置体系。
两次多资产配置产品策略的差异对比
本章节围绕两次多资产配置的策略差异展开交流,首次配置多资产以短周期持有求稳健、避免意外波动为核心目标,收益爆发力不强但曲线平稳,本次配置多资产的核心出发点为降低整体仓位波动,用于平衡主观、量化高波动产品和CTA中波产品,承担类似足球阵容里后卫、守门员的防守角色。
CTA策略在投资组合中的分散降波作用
本章节围绕CTA投资相关内容展开交流,Jeff称配置CTA是出于资产分散降波的策略逻辑,7月量化赛道大幅回撤时,其账户仅回撤4%多,所配置的两只覆盖商品、股指及国债期货的CTA整体微盈亏,起到了比多资产更好的降波效果,达成了配置目标。
贵金属套利产品及资产配置相关探讨
本章节围绕贵金属套利私募产品展开交流,介绍其聚焦黄金、白银等贵金属品类,以跨市场、跨期限套利为主搭配少量主观趋势仓位,低波稳健几乎月月正收益,与实物金、黄金ETF等不冲突,还明确了中波低相关性的CTA品类主要作用是优化资产配置、降低组合波动。
主观多头投资经验及资产配置思路交流
本章节围绕主观多头投资展开交流,Jeff将24年买入的原定作为进攻仓的价投类主观多头产品于26年初赎回,该产品因管理人过于谨慎高仓现金,在25年牛市中收益远不及市场表现。Jeff认为主观多头方差大无统一基准难筛选,更倾向用ETF参与景气赛道轮动,配置上偏好稳健产品,仅指增类产品保有高进攻性。
七月市场急杀下的投资反思与配置认知升级
本章节围绕7月历史罕见、跌幅速度超24年的市场急杀展开,分享者基于股指波动率判断加仓点位,逆势在两只私募产品各加仓50份,同时经此次行情更坚定了多资产与CTA的分散配置信仰,明确后续将深挖不同策略管理人,搭建清晰的策略池并完成系统归因。
量化管理人业绩选择标准与容忍度探讨
本章节围绕量化管理人选择展开讨论,明确不追求长期难维持的业绩前三,将目标锁定在长期维持业绩70-85百分位的管理人,分享了对量化产品的业绩容忍标准,以实际案例说明若量化管理人长期跑输、业绩落入后20%且月度胜率不足七成,无法提供正阿尔法时就会选择更换。
宏观对冲策略容忍度及大类资产配置反思
本章节围绕宏观对冲策略(分主观、量化两类)的业绩评判与回撤容忍度展开,明确以同策略业绩为参照基准,探讨不同情形下的回撤容忍时长,分享7月投资反思,认为宏观大类资产多杀是小概率事件,极致贝塔下行多为低点,危机时布局宏观大类策略胜率远高于押注垂直赛道。
普通投资人资金流向与大类资产配置逻辑分享
本章节围绕普通投资人的压策略展开分享,指出看似无波动的现金、定存、大额存单等刚兑类资产,底层资金最终仍流向实体,当前刚兑收益已极低,社会存量资金想获取收益最终都要流向权益等大类资产池子,长期看这类资产价格必然上行,流动性阶段性枯竭或急动下杀时配置宏观大类是不错的无脑抄底选择。
不同量化类策略的市场下跌配置思路探讨
本章节讨论市场下跌遇局部底时,CTA、量化多投等策略和宏观大类的差异化配置思路,提到此前主流500、1000指增赛道供需两旺,今年资金涌入过快积累风险需择体量估值平衡点配置,CTA则需考察管理人不同收益来源,手动搭建组合。
探讨主观多头类私募产品投资考量
本章节围绕赎回后私募投资的后续想法展开交流,Jeff表示不敢碰主观多头类私募,称虽有能出亮眼业绩的管理人但整体方差大,以之前走访的纯科技赛道高杠杆私募为例,说明其回撤波动大,自己难以长期持有,强调投私募要优先把波动率、回撤放在第一位,同时指出国内私募周报披露是双刃剑,易暴露业绩波动引发焦虑。
七月市场下杀后的私募配置思路分享
本章节为节目收尾的私募配置思路分享,嘉宾Jeff表示经历7月市场大幅下杀后,后续将按策略配置私募:坚持量化股多配置且逆向布局,不配置主观股多,分散配置不同周期及套利类CTA,逢跌布局宏观多资产类固收加,最后强调投资需做好回撤复盘持续学习。
【知识星球】
在各位听友们的支持下,本节目的同名知识星球现已开通。听友福利,都可以领取限时3天的知识星球体验卡。我会在星球里分享关于股票、房地产、债券、黄金、公募基金、私募基金、投资方法论、资产配置、财商教育等内容。欢迎大家加入并找到志同道合的一群人,在提高自我认知和能力圈的路上坦诚分享与交流,成就思想和财富双自由的精彩人生!
【风险提示】
本节目内容为投资知识、投教内容分享交流,不作为任何产品推荐,不作为任何投资建议。投资产品有风险,投资须谨慎,投资者在作出投资决策前,请详细阅读相关产品合同、招募说明书、风险揭示书等法律文件,在全面了解产品的基础上,根据自身风险承受能力,审慎决策。
【听友群】
目前我们的投资交流群已经建立9群,欢迎各位听友加入群聊非常开心热闹。可以添加客服微信:hiroomconsulting入群。
备注:我们是中立交流群,不荐股、不卖课、不推产品,请谢绝广告意图。
【公告】
鉴于周更选题、制作压力山大,顾特此公告:1: 欢迎听友们留言感兴趣的房产、投资、理财、生活方式等话题,会根据情况来选题邀请嘉宾2: 非常欢迎听友们自荐来当嘉宾,分享跟本播客涵盖内容一致的话题,有意愿的朋友可以直接联系本人
如果你喜欢本节目,请多多留言转发,这是对我们最大的支持!
本播客的听友群已经建立,欢迎加入一起分享投资,可添加hiroomconsulting加群
更感谢打赏支持我的朋友,这是我们持续能输出的最大助力!
说明里标出的时间点,点一下跳过去
AI 从整集转写里归纳的,不是节目方的宣传语
他给出量化管理人的容忍底线:长期负阿尔法不可接受,月度胜率低于七成就要换,并解释了为什么只找长期趴在70到85百分位的管理人。
他复盘了2026年7月急跌中自己的真实操作:用波动率判断加仓点位,在已持仓产品上各加50万,账户整体只回撤4%出头。
他把主观多头比作交新伴侣——每个管理人性格不同都要重新认识,而量化可以批量认识、有基准可对比,这句话把两种策略的体验差异说透了。
「今日发现」选中它的理由
一个从2022年才开始买私募的普通投资者,把自己从「朋友推荐看曲线下单」到搭建五条策略线的全过程摊开讲了一遍。2026年7月那波急跌里,他的量化仓位回撤严重,账户整体却只回撤4%出头,靠的是CTA和套利。他讲了为什么换掉一家大厂量化指增、为什么在急跌中反而各加50万、为什么最终放弃主观多头,还给出了一套判断管理人容忍期的具体标准。
由 AI 从整集转写生成,是创作者说明之外的补充
私募投资者、播客「截胡不截财」主理人Jeff复盘自己从2022年入市到2026年7月急跌的完整投资历程。他最初靠朋友推荐、看业绩曲线下单,买过信托、多资产、全天候、结构化衍生品,2024年卖房后按比例铺开量化指增、多资产、CTA、主观多头、贵金属套利五条策略线。2026年7月市场急跌中,量化赛道回撤严重,但账户整体仅回撤4%出头,CTA和套利贡献正收益。他由此把分散从策略类别深入到收益来源,并给出对主观多头、指增、CTA、宏观多资产各自的评判标准与容忍期,以及未来配置思路。
点一章从那里开始播 · 与创作者标的时间点各自独立
开场:一个私募投资者的自我复盘
第一只私募:从信托到多资产的懵懂入场
第二只:全天候与「业绩口碑额度」的排序
第三只之前:结构化衍生品的类固收玩法
卖房款铺开:五条策略线各20%
贵金属套利:只赚价差不承受巨幅回撤
主观多头:想当进攻仓,结果成了防守仓
七月复盘:分散性从策略类别深入到收益来源
策略池与容忍期:不赌第一名,只要中位数以上
不同策略的容忍度:量化看超额,宏观看绝对收益
宏观大类的信仰:现金并不安全
指增与CTA的新思路:供需两旺与收益来源分散
未来配置思路与收尾:拿得舒服才拿得久
节目里自然聊到的,不是广告
AI 对内容的推测
☕🧄 这个比喻出自 2009 年周立波的一句「喝咖啡的怎么能和吃大蒜的呆在一起呢」;郭德纲后来在《你要高雅》里回了一句「雅和俗分不开,喝着咖啡就着大蒜,秋水共长天一色」。我们借它标注风格取向 —— 两端没有高下,编辑部式与熟人局式都能做出极好的节目。
https://feed.xyzfm.space/wyyl8fbhlnfl复制概要、章节、提及与推广标注由 AI 生成,可能有误;内容版权归创作者,声湃按创作者开放的 RSS 收录。了解收录与 RSS →
11 月 8 日 · 1 小时 18 分
11 月 2 日 · 1 小时 05 分
10 月 28 日 · 1 小时 06 分