非
Ep 60 | 巴西股市一天暴跌 14%:巴西这场 30 年罕见的暴跌该怎么看?
11 月 9 日 · 24 分钟
这周两件事:美光纪录财报说「更紧」;东芝扩产报道一出,两家硬盘公司各跌一成。
海力士:二季度利润率 76%,股价从 6 月高点最多跌五成多,10 月 2 日仍低 37%。
三个抽屉:仓库(NAND、硬盘)、操作台(DRAM、HBM)、桌上材料(KV cache)。
压缩这条反方:BitNet、KV cache 压缩、只留摘要、固定权重芯片;杰文斯效应。
两派说法:周期还长,还是供给会追;两千年前后的光纤;东芝扩产的两种读法。
订单与资金:云厂商资本开支、合约价、韩国融资余额、存托凭证溢价、一个传言。
四本账:长期方向、公司利润、市场价格、资金结构;最后留两个问题。
两派怎么看:
— 周期还长:投资人 Gavin Baker(8 月初访谈)说,GPU 价格、DRAM 现货和 token 用量都还没出现需求断裂,反证是云厂商经营现金流不再加速、GPU 价格大跌且随手可买。美光 9 月 30 日说,2027 年产出 75% 以上已被订走,26 份多年期合同锁定约 1,500 亿美元未来收入;6 月它还说 2028 年供给逐步改善。 Gavin Baker 访谈
— 供给会追:半导体研究机构 SemiAnalysis(7 月底)认为,这轮存储周期可能比过去更大、更久,但重复下单、新产能、价格涨幅放缓、中国供给一个都没有消失;最强的反方是模型和芯片效率提高太快,最后像两千年前后的光纤:流量判断对了,当时很多投资人还是亏了。 SemiAnalysis 访谈
— 对东芝扩产的两种读法:一种是市场在提前交易两三年后的价格竞争;另一种是花旗、Evercore 所说,东芝碟片和磁头多外购、真正新增有限,希捷近线产能到 2028 年已基本分配完。 英为财情 10-03
关键事实:
— 美光 FQ4 FY26(2026-09-30):营收 542.3 亿美元,GAAP 毛利率 86.8%;核心数据中心业务单元营收 180.0 亿美元、毛利率 90%;FQ1 FY27 营收指引 615 亿 ± 15 亿美元;FY27 上半年净资本开支约 250 亿美元,下半年更高。 美光 8-K
— 美光电话会:2027–2028 年供需「紧得多」;2027 年产出 75% 以上已被承诺;26 份多年期合同(很多为照付不议),约 1,500 亿美元合同收入;行业位元增长预估 DRAM 二十出头、NAND 二十五左右。6 月时的表述为 2028 年供给逐步改善。 Yahoo 10-01
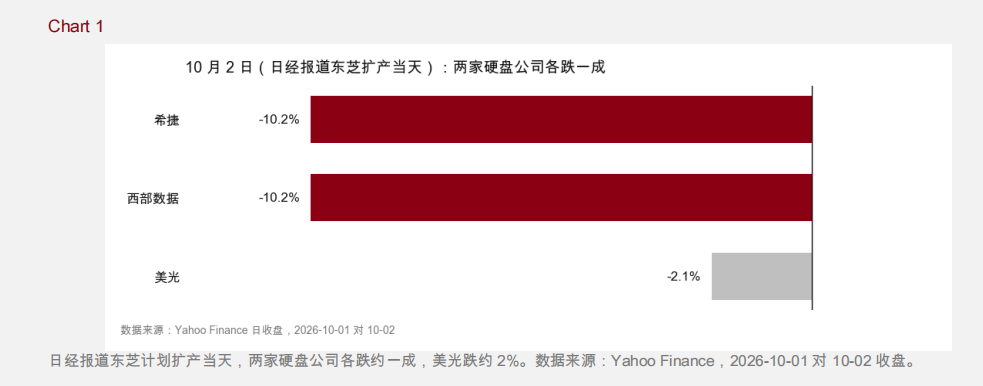
— 日经 10-02 报道:东芝拟投约 600 亿日元,以菲律宾工厂为主,到 2027 财年把数据中心硬盘产能翻倍,中期份额由略高于 10% 提到 30%(报道口径;东芝 10-02 公告只确认新增产线、2027 财年容量接近翻倍)。当天收盘:希捷 848.99 美元(-10.2%)、西部数据 415.29 美元(-10.2%)。 Investing.com 10-02
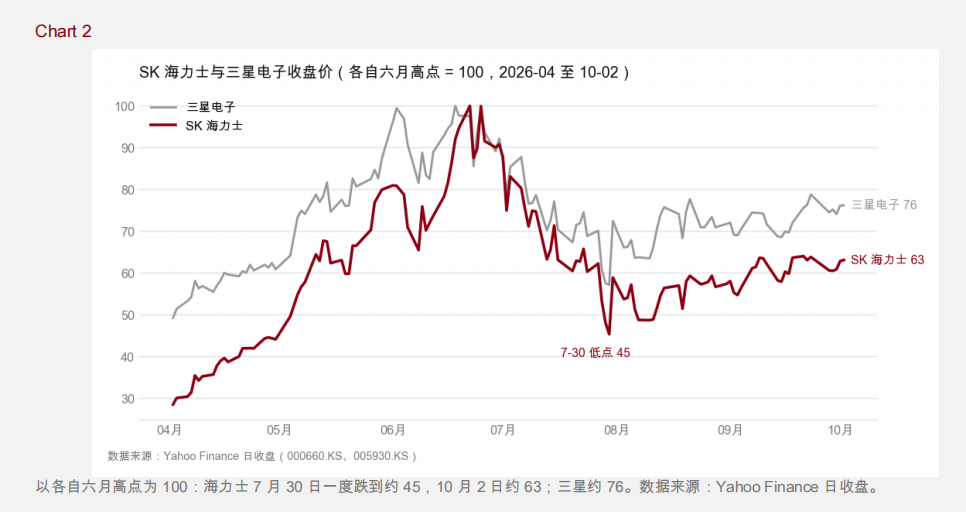
— SK 海力士二季度(7-29 公布):营收 79.32 万亿韩元、营业利润 60.54 万亿、利润率 76%;HBM4 开始出货;与约 10 家客户签长期协议。收盘价(Yahoo Finance):6-22 高点 2,919,000 韩元;7-30 低点 1,322,000,较高点 -54.7%;10-02 1,841,000,较高点 -36.9%。三星电子 10-02 较 6-18 高点 -23.9%。 SK 海力士
— 8-19 SK 海力士宣布回购并注销约 40 万亿韩元股票。同一时期,SK 集团会长崔泰源离婚案判现金财产分割,案件仍在上诉;市场把两者连在一起的说法,截至 10 月初的公开材料未见直接证据。 SK 海力士回购公告
— 海力士在美交易的存托凭证较首尔股价溢价约 40.7%(9-30,单一媒体来源)。 Asia Times
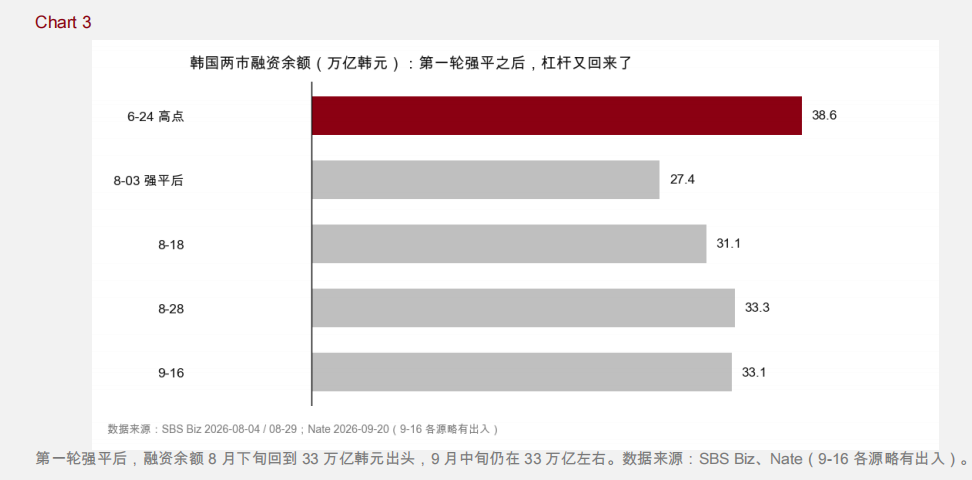
— 韩国两市融资余额:6-24 38.63 万亿韩元;8-03 27.44 万亿;8-18 31.10 万亿;8-28 33.34 万亿(连涨九天);9-16 约 33.1 万亿(各源略有出入)。 SBS Biz
— TrendForce 9-30:四季度普通 DRAM 合约价环比 +10–15%(三季度 +13–18%),NAND +15–20%;企业级 SSD 是唯一涨幅加快的品类,消费类需求弱。TrendForce 7-09 曾提到,部分客户把单台服务器内存配置从 96GB / 128GB 调低到 32GB / 64GB。 TrendForce
— 云厂商资本开支:微软预计 2026 日历年约 1,900 亿美元;7–8 月财报季主要云厂商指引有上调与维持、未见下调(汇总口径,二手);甲骨文 9-10 财报单季资本开支 285 亿美元,据报道自由现金流 -54 亿美元。 微软
— 压缩与硬件路线:微软 BitNet b1.58 2B4T(约 20 亿参数,2025);KV cache 压缩研究;Taalas 固定权重芯片(自报性能,待独立验证)与 AMD 8-06 收购公告。 BitNet 技术报告
长尾风险:
— 主要云厂商连续两个季度下调 AI 基础设施开支。
— 长期协议被取消或重谈;服务器 DRAM 在新产能投放前就持续跌价。
— 个人 AI 普遍只留摘要、删除原始记录;固定权重芯片从小模型走向大规模商用。
— 另一个方向:新增产能落地慢于各家计划,供需缺口比现在公开说的更大、更久。
留给你的问题:
— 供给追上来要多久?东芝的新产能、美光接下来半年约 250 亿美元资本开支,和「2027–2028 年更紧」之间,是需求先变弱,还是供给先到?
— 如果你的个人 AI 能更懂你,代价是永久保存原始对话、照片和健康记录,你会全部保存,还是只让它留它觉得重要的摘要?
接下来能看到的:① SK 海力士三季度财报(预计 10 月底,公司尚未确认日期);② TrendForce 四季度合约价能否落在 9-30 的预测区间;③ 韩国两市融资余额的走向(9 月中旬约 33 万亿韩元,6 月高点 38.6 万亿)。
------
声明:本节⽬内容仅供信息分享与学术探讨,不构成任何形式的投资建议。所有分析、观点及案例均不指向推荐任何具体投资标的或操作。投资决策须由您基于个⼈独⽴研究作出,并⾃⾏承担全部⻛险。市场有⻛险,投资需谨慎。
AI 从整集转写里归纳的,不是节目方的宣传语
把存储拆成仓库与操作台,再用杰文斯效应解释为什么AI越省内存、总需求反而可能越大
主播把1.2万条交易记录导给AI分析,AI能看出他何时冲动、嘴上说什么最后做了什么
同一家SK海力士,在美国的ADR比首尔股价贵近四成,买的人不同价格就能差这么多
AI 读完整集转写后给出的推荐理由
美光刚交出87%毛利率的财报,两天后东芝宣布硬盘产能翻倍,西部数据和希捷当天各跌一成——同一周里,存储行业的多空信号完全打架。主播把NAND、DRAM、HBM拆成「仓库」和「操作台」,又用微软BitNet、Taalas芯片和杰文斯效应解释为什么AI越省内存、总需求反而可能越大,最后落到云厂商资本开支、DRAM合约价和韩国融资余额三组可跟踪的数字上。
由 AI 从整集转写生成,是创作者说明之外的补充
本期从美光财报与东芝扩产硬盘两条新闻切入,拆解存储行业的多重逻辑。主播先区分NAND/硬盘(仓库)与DRAM/HBM(操作台)的不同生意,再讨论BitNet、Taalas等压缩与硬件路线对内存需求的抑制,以及杰文斯效应带来的反向拉动。随后从云厂商资本开支、DRAM/NAND合约价、韩国融资余额与SK海力士ADR溢价等角度,说明同一只股票被长期方向、公司利润、市场价格、资金结构四本账同时定价,并留下供给何时追上需求、个人是否愿意让AI永久保存自己数据两个问题。
点一章从那里开始播 · 与上面创作者标的时间点各自独立
美光财报与东芝扩产:两条新闻的错位反应
美光季度营收542亿美元、毛利率87%,指引下季度615亿,并称2027、2028年供需更紧;两天后东芝宣布投约600亿日元把数据中心硬盘产能翻倍,西部数据与希捷各跌约一成。主播指出存储生意的特点:需求好,但只要所有人都相信它会一直好,供给很快会追上来。
从个人AI使用场景想到存储需求
主播讲自己把约1.2万条交易记录导出给AI总结,AI能看出他何时冲动、嘴上说什么最后做了什么。由此引出问题:AI普及是否意味着需要长期保存的数据一直暴涨,存储行业是否就一直赚钱。SK海力士二季度营收79.3万亿韩元、营业利润60.5万亿韩元、利润率约76%,HBM4已出货,但股价从6月高点到7月底跌了一半。
把存储拆开:仓库与操作台不是一回事
长期存储像仓库(照片、病历、训练数据),主要是NAND固态硬盘和机械硬盘,即东芝扩产的那类;DRAM和HBM像厨房操作台,HBM离计算最近、最快也最贵,是SK海力士做的。KV cache则是临时记住上下文的工作区。东芝多造硬盘不等于海力士HBM明天过剩。
效率这条线:BitNet、纪要式记忆与Taalas
微软BitNet把模型权重压到接近一比特,21亿参数模型做到接近全精度表现;个人AI只需把聊天提炼成稳定偏好,不必保存全部原始对话;Taalas把固定80亿参数模型做进芯片,AMD 8月6日宣布收购。这些都在压低单位任务的内存需求,但替代不了前沿训练与长期存档。
杰文斯效应与两派分歧
成本降到十分之一,人不会少用而是塞进更多地方,总任务量可能翻十倍;美光预估明年DRAM产量涨二十出头、NAND涨约25%。看多派Gavin Baker看GPU价格、DRAM出货与token用量未见需求断裂;看空派SemiAnalysis认为重复下单、新产能与中国供给会让行业过剩。核心不是数据会不会变多,而是市场提前了多少年交易。
云厂商资本开支与价格、韩国杠杆
微软2026日历年资本开支约1900亿美元,Alphabet、Meta、亚马逊指引均未下调,甲骨文单季资本开支约285亿美元、自由现金流为负54亿。四季度普通DRAM合约价环比涨一成到一成多、NAND涨一成五到两成,企业级固态硬盘涨得最快。韩国融资余额从6月24日的38.6万亿韩元降到27.4万亿,8月底又回到33万亿出头。
同一家公司,换个地方买贵四成
韩国综合指数从7月低点反弹两成五但仍低于6月低点两成多,旧杠杆清掉、新抄底杠杆又进来。主播提到基金买入韩国未上市合规交易所Orbit,交易量与Coinbase相近但估值只有其五分之一;SK海力士在美国的ADR比首尔股价贵近40%,说明买的人不同价格差别可以很大。
四本账与留给听众的问题
同一只股票被长期方向、公司利润、市场价格、资金结构四本账同时定价:长期没人怀疑存储用量增长,但硬盘公司一天能跌10%,海力士利润率不差,韩国杠杆来回摆动能让最高利润率的领域短时间腰斩。主播留下两个问题:供给追上需求要多久,以及你个人是否愿意让AI永久保存你的原始数据。SK海力士10月底财报是下一个观察点。
Ep 60 | 巴西股市一天暴跌 14%:巴西这场 30 年罕见的暴跌该怎么看?
11 月 9 日 · 24 分钟
非共识的加油站 08 | 芯片爆跌之后:我怎么看接下来的美股走势
11 月 9 日 · 3 分钟
Ep 59 | 芯片股一天跌 12%:AI 是彻底反转,还是进入降温期?复盘历史上的 15 次暴跌
11 月 8 日 · 21 分钟
非共识的朋友圈 03 | 中期选举前夜:民主党能赢多少,市场又会怎样?ft. Kevin Chen & 王浩岚
11 月 3 日 · 44 分钟
非共识的20分钟 · 10 月 5 日 · 22 分钟
这周两件事:美光纪录财报说「更紧」;东芝扩产报道一出,两家硬盘公司各跌一成。
海力士:二季度利润率 76%,股价从 6 月高点最多跌五成多,10 月 2 日仍低 37%。
三个抽屉:仓库(NAND、硬盘)、操作台(DRAM、HBM)、桌上材料(KV cache)。
压缩这条反方:BitNet、KV cache 压缩、只留摘要、固定权重芯片;杰文斯效应。
两派说法:周期还长,还是供给会追;两千年前后的光纤;东芝扩产的两种读法。
订单与资金:云厂商资本开支、合约价、韩国融资余额、存托凭证溢价、一个传言。
四本账:长期方向、公司利润、市场价格、资金结构;最后留两个问题。
两派怎么看:
— 周期还长:投资人 Gavin Baker(8 月初访谈)说,GPU 价格、DRAM 现货和 token 用量都还没出现需求断裂,反证是云厂商经营现金流不再加速、GPU 价格大跌且随手可买。美光 9 月 30 日说,2027 年产出 75% 以上已被订走,26 份多年期合同锁定约 1,500 亿美元未来收入;6 月它还说 2028 年供给逐步改善。 Gavin Baker 访谈
— 供给会追:半导体研究机构 SemiAnalysis(7 月底)认为,这轮存储周期可能比过去更大、更久,但重复下单、新产能、价格涨幅放缓、中国供给一个都没有消失;最强的反方是模型和芯片效率提高太快,最后像两千年前后的光纤:流量判断对了,当时很多投资人还是亏了。 SemiAnalysis 访谈
— 对东芝扩产的两种读法:一种是市场在提前交易两三年后的价格竞争;另一种是花旗、Evercore 所说,东芝碟片和磁头多外购、真正新增有限,希捷近线产能到 2028 年已基本分配完。 英为财情 10-03
关键事实:
— 美光 FQ4 FY26(2026-09-30):营收 542.3 亿美元,GAAP 毛利率 86.8%;核心数据中心业务单元营收 180.0 亿美元、毛利率 90%;FQ1 FY27 营收指引 615 亿 ± 15 亿美元;FY27 上半年净资本开支约 250 亿美元,下半年更高。 美光 8-K
— 美光电话会:2027–2028 年供需「紧得多」;2027 年产出 75% 以上已被承诺;26 份多年期合同(很多为照付不议),约 1,500 亿美元合同收入;行业位元增长预估 DRAM 二十出头、NAND 二十五左右。6 月时的表述为 2028 年供给逐步改善。 Yahoo 10-01
— 日经 10-02 报道:东芝拟投约 600 亿日元,以菲律宾工厂为主,到 2027 财年把数据中心硬盘产能翻倍,中期份额由略高于 10% 提到 30%(报道口径;东芝 10-02 公告只确认新增产线、2027 财年容量接近翻倍)。当天收盘:希捷 848.99 美元(-10.2%)、西部数据 415.29 美元(-10.2%)。 Investing.com 10-02
— SK 海力士二季度(7-29 公布):营收 79.32 万亿韩元、营业利润 60.54 万亿、利润率 76%;HBM4 开始出货;与约 10 家客户签长期协议。收盘价(Yahoo Finance):6-22 高点 2,919,000 韩元;7-30 低点 1,322,000,较高点 -54.7%;10-02 1,841,000,较高点 -36.9%。三星电子 10-02 较 6-18 高点 -23.9%。 SK 海力士
— 8-19 SK 海力士宣布回购并注销约 40 万亿韩元股票。同一时期,SK 集团会长崔泰源离婚案判现金财产分割,案件仍在上诉;市场把两者连在一起的说法,截至 10 月初的公开材料未见直接证据。 SK 海力士回购公告
— 海力士在美交易的存托凭证较首尔股价溢价约 40.7%(9-30,单一媒体来源)。 Asia Times
— 韩国两市融资余额:6-24 38.63 万亿韩元;8-03 27.44 万亿;8-18 31.10 万亿;8-28 33.34 万亿(连涨九天);9-16 约 33.1 万亿(各源略有出入)。 SBS Biz
— TrendForce 9-30:四季度普通 DRAM 合约价环比 +10–15%(三季度 +13–18%),NAND +15–20%;企业级 SSD 是唯一涨幅加快的品类,消费类需求弱。TrendForce 7-09 曾提到,部分客户把单台服务器内存配置从 96GB / 128GB 调低到 32GB / 64GB。 TrendForce
— 云厂商资本开支:微软预计 2026 日历年约 1,900 亿美元;7–8 月财报季主要云厂商指引有上调与维持、未见下调(汇总口径,二手);甲骨文 9-10 财报单季资本开支 285 亿美元,据报道自由现金流 -54 亿美元。 微软
— 压缩与硬件路线:微软 BitNet b1.58 2B4T(约 20 亿参数,2025);KV cache 压缩研究;Taalas 固定权重芯片(自报性能,待独立验证)与 AMD 8-06 收购公告。 BitNet 技术报告
长尾风险:
— 主要云厂商连续两个季度下调 AI 基础设施开支。
— 长期协议被取消或重谈;服务器 DRAM 在新产能投放前就持续跌价。
— 个人 AI 普遍只留摘要、删除原始记录;固定权重芯片从小模型走向大规模商用。
— 另一个方向:新增产能落地慢于各家计划,供需缺口比现在公开说的更大、更久。
留给你的问题:
— 供给追上来要多久?东芝的新产能、美光接下来半年约 250 亿美元资本开支,和「2027–2028 年更紧」之间,是需求先变弱,还是供给先到?
— 如果你的个人 AI 能更懂你,代价是永久保存原始对话、照片和健康记录,你会全部保存,还是只让它留它觉得重要的摘要?
接下来能看到的:① SK 海力士三季度财报(预计 10 月底,公司尚未确认日期);② TrendForce 四季度合约价能否落在 9-30 的预测区间;③ 韩国两市融资余额的走向(9 月中旬约 33 万亿韩元,6 月高点 38.6 万亿)。
------
声明:本节⽬内容仅供信息分享与学术探讨,不构成任何形式的投资建议。所有分析、观点及案例均不指向推荐任何具体投资标的或操作。投资决策须由您基于个⼈独⽴研究作出,并⾃⾏承担全部⻛险。市场有⻛险,投资需谨慎。
AI 从整集转写里归纳的,不是节目方的宣传语
把存储拆成仓库与操作台,再用杰文斯效应解释为什么AI越省内存、总需求反而可能越大
主播把1.2万条交易记录导给AI分析,AI能看出他何时冲动、嘴上说什么最后做了什么
同一家SK海力士,在美国的ADR比首尔股价贵近四成,买的人不同价格就能差这么多
AI 读完整集转写后给出的推荐理由
美光刚交出87%毛利率的财报,两天后东芝宣布硬盘产能翻倍,西部数据和希捷当天各跌一成——同一周里,存储行业的多空信号完全打架。主播把NAND、DRAM、HBM拆成「仓库」和「操作台」,又用微软BitNet、Taalas芯片和杰文斯效应解释为什么AI越省内存、总需求反而可能越大,最后落到云厂商资本开支、DRAM合约价和韩国融资余额三组可跟踪的数字上。
由 AI 从整集转写生成,是创作者说明之外的补充
本期从美光财报与东芝扩产硬盘两条新闻切入,拆解存储行业的多重逻辑。主播先区分NAND/硬盘(仓库)与DRAM/HBM(操作台)的不同生意,再讨论BitNet、Taalas等压缩与硬件路线对内存需求的抑制,以及杰文斯效应带来的反向拉动。随后从云厂商资本开支、DRAM/NAND合约价、韩国融资余额与SK海力士ADR溢价等角度,说明同一只股票被长期方向、公司利润、市场价格、资金结构四本账同时定价,并留下供给何时追上需求、个人是否愿意让AI永久保存自己数据两个问题。
点一章从那里开始播 · 与创作者标的时间点各自独立
美光财报与东芝扩产:两条新闻的错位反应
从个人AI使用场景想到存储需求
把存储拆开:仓库与操作台不是一回事
效率这条线:BitNet、纪要式记忆与Taalas
杰文斯效应与两派分歧
云厂商资本开支与价格、韩国杠杆
同一家公司,换个地方买贵四成
四本账与留给听众的问题
节目里自然聊到的,不是广告
AI 对内容的推测
☕🧄 这个比喻出自 2009 年周立波的一句「喝咖啡的怎么能和吃大蒜的呆在一起呢」;郭德纲后来在《你要高雅》里回了一句「雅和俗分不开,喝着咖啡就着大蒜,秋水共长天一色」。我们借它标注风格取向 —— 两端没有高下,编辑部式与熟人局式都能做出极好的节目。
https://feed.xyzfm.space/lmbwg36kuy3x复制概要、章节、提及与推广标注由 AI 生成,可能有误;内容版权归创作者,声湃按创作者开放的 RSS 收录。了解收录与 RSS →
Ep 60 | 巴西股市一天暴跌 14%:巴西这场 30 年罕见的暴跌该怎么看?
11 月 9 日 · 24 分钟
非共识的加油站 08 | 芯片爆跌之后:我怎么看接下来的美股走势
11 月 9 日 · 3 分钟
Ep 59 | 芯片股一天跌 12%:AI 是彻底反转,还是进入降温期?复盘历史上的 15 次暴跌
11 月 8 日 · 21 分钟