非
Ep 60 | 巴西股市一天暴跌 14%:巴西这场 30 年罕见的暴跌该怎么看?
11 月 9 日 · 24 分钟
iOS 用户付费渠道专属提示:
1. 将这期付费专栏分享至微信(点播客页面右上角,分享到微信好友);2. 在微信内打开链接,登录小宇宙后点击“立即购买”;3. 完成支付,省下一部分苹果税。
您省下的苹果税将直接支持本节目制作和小宇宙平台,我们鞠躬致谢!
------
本期你会听到:
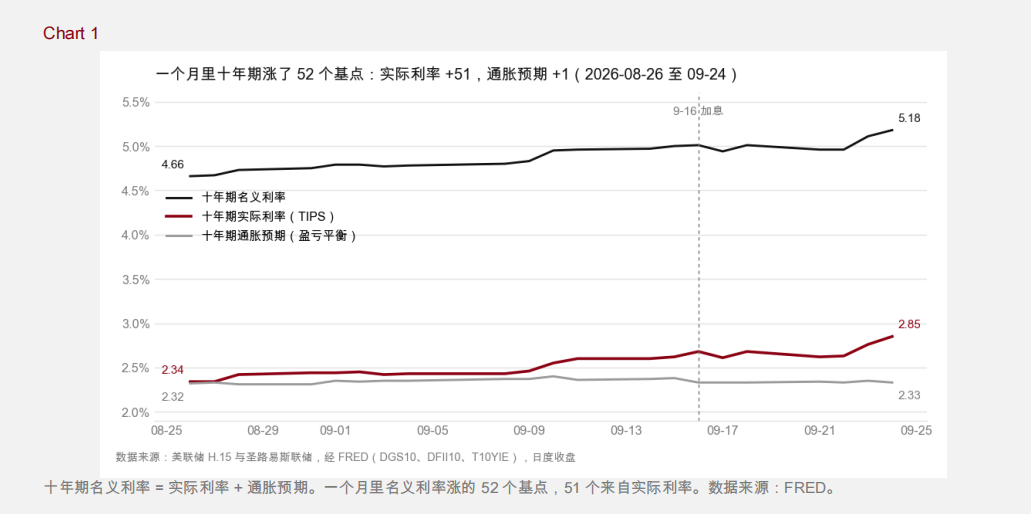
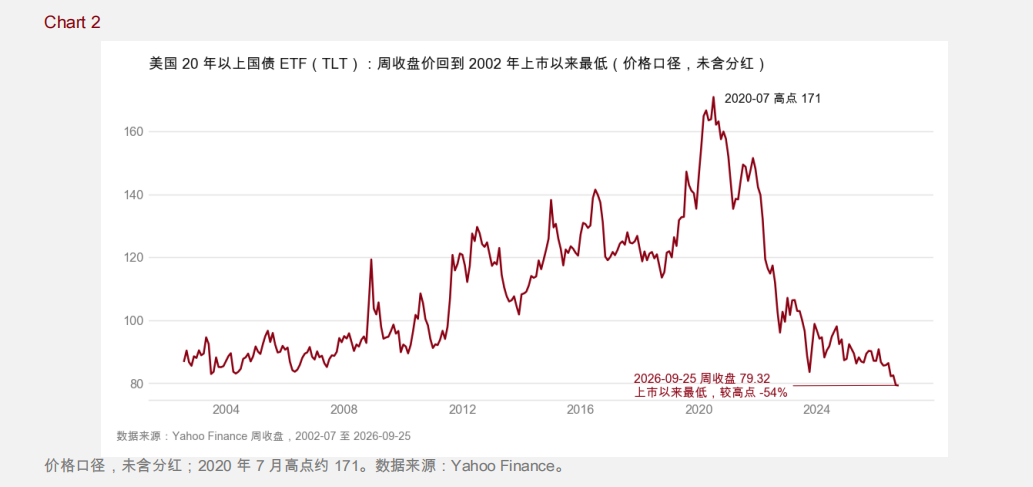
报盘:加息后九天各期限利率;把十年期拆成通胀预期与实际利率;长债 ETF;30 年房贷;本周 2、5、7 年期三场国债拍卖;纳指与标普的位置。
Jason 会前的预期,和加息后看到的差别;沃什记者会里说了什么、没说什么。
回答第 52 期的问题:5.2% 到底在喊什么。沃什自己给的三个原因,Gundlach 讲的两难。
贝森特手里还剩的牌:回购、多发短债、稳定币、联储、外国买家、财政方案;为什么 11 月 4 日的季度再融资是一个节点。
Ackman 说「加息砍不到 AI」,Jason 怎么看;10 月 28 日的几种可能;接下来六周的事件时间表。
中期选举与 AI:预测市场、皮尤调查、竞选广告、策略师报告,以及不支持这个说法的反方事实。
听众常问:「买美债吃利息,等股市跌了再换纳指」;比特币在十月议息和十一月选举前后。
关键事实:
— 联邦基金目标区间 2026-09-16 上调 25 个基点至 3.75–4.00%,12 比 0。沃什记者会:「很难把整体金融条件描述为紧缩……拿掉一剂宽松」「我的工作就是不给前瞻指引」「不预判未来的行动」;长端上涨三原因:经济变强、对资本的竞争(超大规模云厂商大举融资)、地缘政治。 联储记者会逐字稿
— 2026-09-24 收盘:3 个月 4.08%、2 年 4.87%、10 年 5.18%(上一次更高为 2007-07-06)、30 年 5.47%(上一次更高为 2004-06-28);10 年实际利率 2.85%(2008-11 以来最高,2023 年高点 2.52%);10 年通胀预期 2.33%。9-15 至 9-24:通胀预期 2.38%→2.33%,实际利率 2.62%→2.85%。 FRED
— 30 年期 2026-09-25 收约 5.50%(CBOE 30 年期收益率指数,Yahoo Finance);Gundlach 同日在 X 上称盘中触及 5.50%。
— TLT 2026-09-25 周收盘 79.32 美元,为 2002 年上市以来最低周收盘;2020 年 7 月高点约 171,回落约 53.6%;年初至今价格 -9.0%(Yahoo Finance,价格口径)。
— 房地美 30 年固定房贷平均利率 2026-09-24 为 7.03%,连涨 5 周。 FRED / 房地美
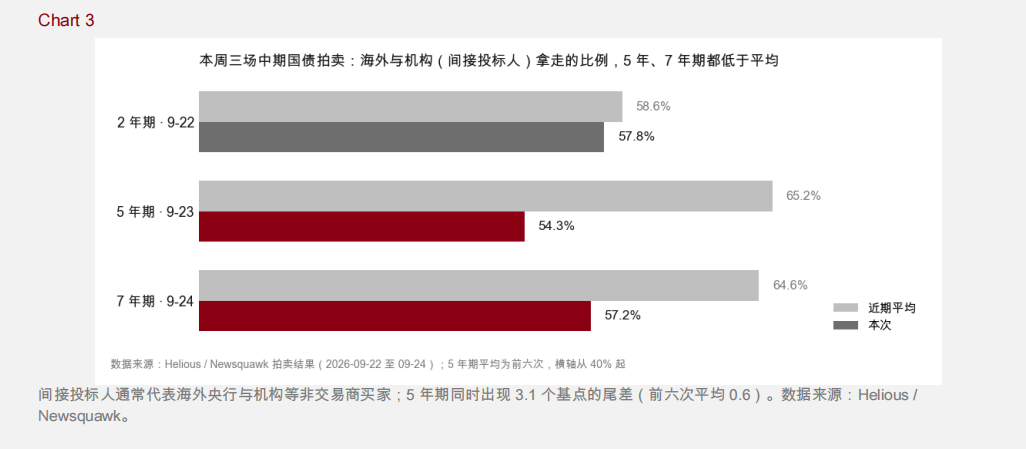
— 国债拍卖:2 年期 9-22,690 亿、4.787%、尾差 0.2bp、间接 57.8%(平均 58.6%);5 年期 9-23,700 亿、5.033%、尾差 3.1bp(前六次平均 0.6)、投标倍数 2.21(平均 2.33)、间接 54.3%(平均 65.2%)、交易商 15.8%;7 年期 9-24,440 亿、5.085%、尾差 0.7bp、间接 57.2%(平均 64.6%)。 Helious
— 纳指 2026-09-22 收 27,244 创历史新高;标普 8-13 高点 7,798.99,9-25 收 7,743.41。 FRED
— 财政部 8-19 起长债回购每次至少 40 亿美元(至 11-04),9-09 单次 60 亿;副部长 Brooke 9-22:回购项目累计 150 余次、约 5,000 亿;7–8 月短期国债净供给增加逾 5,500 亿,货币基金吸收约 85%;稳定币发行方持有近 2,000 亿短期国债。 美国财政部 9-22
— 下一次季度再融资 2026-11-04;8-05 声明「未来几个季度维持名义长债拍卖规模」。 美国财政部 8-05
— Druckenmiller(华尔街日报 8-24,经 Axios 转述):回购是「价格管理」;可信的财政方案比规模大一千倍的回购更管用。 Axios 8-25
— 7 月海外私人投资者净卖出中长期美债 291 亿美元,海外官方净买入 255 亿美元。 美国财政部 TIC 9-16
— Gundlach(X,2026-09-24):加息会加重政府利息负担(大量借款在短端),降息会加重通胀。Ackman(X,2026-09-25):若对智能与能源的需求不受利率影响,加息压需求的前提就不成立。
— 预测市场 2026-09-26:民主党赢得众议院约 92%、参议院约 62%(Kalshi 与 Polymarket 平均)。 DeFi Rate 9-26
— 皮尤 2026-09-16:民主党人对 AI 担心多过兴奋的比例 56%,共和党人 49%,民主党首次高于共和党。 Pew
— Jefferies、富国银行策略师称民主党若赢得国会,市场对 AI 交易将更谨慎;费城半导体指数 6-22 高点 14,634.72,9-14 收 11,131(-23.9%),9-25 收 12,668.93(-13.4%)。 Bloomberg 经 Yahoo 9-16
— 反方事实:NYT/Siena 调查中把 AI 作为首要议题的选民不到 1%;众议院 9-16 以 417 比 3 通过限制数据中心推高电费的法案。 CBS
接下来要看的时间表:
10-02 九月非农 · 10-14 九月 CPI · 10-27/28 联储议息 · 10-28/29 微软、谷歌、Meta、亚马逊、苹果财报(公司尚未全部确认)· 11-03 中期选举 · 11-04 财政部季度再融资。另:临时拨款已延至 12-11,9 月 30 日无停摆风险。
这集用到的观察变量:
十年期实际利率与通胀预期各走多少;30 年期是否站稳 5.5%;国债拍卖的尾差与间接投标人占比;CME FedWatch 对 10 月与 12 月的定价;11-04 长债拍卖规模是否调整。
互动问题:
— 你觉得 5.2% 在喊什么,是通胀还是财政?
— 10 月 28 日你押加还是不加?加的话,加多少?
— 下一集你想听什么?直接写,主理人挑几个回。
声明: 本节目内容仅供信息分享与学术探讨,不构成任何形式的投资建议。所有分析、观点及案例均不指向推荐任何具体投资标的或操作。投资决策须由您基于个人独立研究作出,并自行承担全部风险。市场有风险,投资需谨慎。
AI 读完整集转写后给出的推荐理由
上一期结尾留下的那个问题,这一期接着答:十年期美债利率下到 5.2%,到底是通胀压不住、美国借的钱太多,还是没人愿意借?主播把长债跌到上市以来最低和纳指还在新高这两个方向相反的信号摆在一起,拆出三条解释路径,并说明自己接下来会怎么思考仓位。想看清债券和股票市场到底谁在定价什么的人,这二十分钟值得坐下来听。
由 AI 从整集转写生成,是创作者说明之外的补充
这是「非共识的20分钟」旗下加油站专题的第四期,主播 Jason 承接上一期结尾留下的问题:十年期国债利率下到 5.2% 到底意味着什么。他提出三种解释路径——通胀压不住、美国借债过多、偿债与需求侧问题,并对照长债跌至上市以来最低与纳指仍在创新高这两个方向相反的市场信号,讨论谁可能看错了。节目同时说明会讲十月二十八号的观察视角,以及自己接下来如何思考仓位,全程声明不披露具体仓位与交易计划、不构成投资建议。
点一章从那里开始播 · 与上面创作者标的时间点各自独立
开场:节目定位与免责声明
主播 Jason 介绍「非共识的20分钟」的定位——用低性原理、资金传导和历史镜下把复杂世界压缩成可支付的洞见,并声明内容为日常学习分享、不构成投资建议。
承接上期问题:5.2% 的十年期利率意味着什么
主播承接免费第五十二期结尾留下的问题,提出三种解释路径——通胀压不住、美国借的钱太多、偿债与需求侧问题,并说明本期会讲十月二十八号的观察视角以及自己接下来如何思考仓位,同时重申不披露具体仓位与交易计划。
Ep 60 | 巴西股市一天暴跌 14%:巴西这场 30 年罕见的暴跌该怎么看?
11 月 9 日 · 24 分钟
非共识的加油站 08 | 芯片爆跌之后:我怎么看接下来的美股走势
11 月 9 日 · 3 分钟
Ep 59 | 芯片股一天跌 12%:AI 是彻底反转,还是进入降温期?复盘历史上的 15 次暴跌
11 月 8 日 · 21 分钟
非共识的朋友圈 03 | 中期选举前夜:民主党能赢多少,市场又会怎样?ft. Kevin Chen & 王浩岚
11 月 3 日 · 44 分钟
非共识的20分钟 · 9 月 28 日 · 1 分钟
iOS 用户付费渠道专属提示:
1. 将这期付费专栏分享至微信(点播客页面右上角,分享到微信好友);2. 在微信内打开链接,登录小宇宙后点击“立即购买”;3. 完成支付,省下一部分苹果税。
您省下的苹果税将直接支持本节目制作和小宇宙平台,我们鞠躬致谢!
------
本期你会听到:
报盘:加息后九天各期限利率;把十年期拆成通胀预期与实际利率;长债 ETF;30 年房贷;本周 2、5、7 年期三场国债拍卖;纳指与标普的位置。
Jason 会前的预期,和加息后看到的差别;沃什记者会里说了什么、没说什么。
回答第 52 期的问题:5.2% 到底在喊什么。沃什自己给的三个原因,Gundlach 讲的两难。
贝森特手里还剩的牌:回购、多发短债、稳定币、联储、外国买家、财政方案;为什么 11 月 4 日的季度再融资是一个节点。
Ackman 说「加息砍不到 AI」,Jason 怎么看;10 月 28 日的几种可能;接下来六周的事件时间表。
中期选举与 AI:预测市场、皮尤调查、竞选广告、策略师报告,以及不支持这个说法的反方事实。
听众常问:「买美债吃利息,等股市跌了再换纳指」;比特币在十月议息和十一月选举前后。
关键事实:
— 联邦基金目标区间 2026-09-16 上调 25 个基点至 3.75–4.00%,12 比 0。沃什记者会:「很难把整体金融条件描述为紧缩……拿掉一剂宽松」「我的工作就是不给前瞻指引」「不预判未来的行动」;长端上涨三原因:经济变强、对资本的竞争(超大规模云厂商大举融资)、地缘政治。 联储记者会逐字稿
— 2026-09-24 收盘:3 个月 4.08%、2 年 4.87%、10 年 5.18%(上一次更高为 2007-07-06)、30 年 5.47%(上一次更高为 2004-06-28);10 年实际利率 2.85%(2008-11 以来最高,2023 年高点 2.52%);10 年通胀预期 2.33%。9-15 至 9-24:通胀预期 2.38%→2.33%,实际利率 2.62%→2.85%。 FRED
— 30 年期 2026-09-25 收约 5.50%(CBOE 30 年期收益率指数,Yahoo Finance);Gundlach 同日在 X 上称盘中触及 5.50%。
— TLT 2026-09-25 周收盘 79.32 美元,为 2002 年上市以来最低周收盘;2020 年 7 月高点约 171,回落约 53.6%;年初至今价格 -9.0%(Yahoo Finance,价格口径)。
— 房地美 30 年固定房贷平均利率 2026-09-24 为 7.03%,连涨 5 周。 FRED / 房地美
— 国债拍卖:2 年期 9-22,690 亿、4.787%、尾差 0.2bp、间接 57.8%(平均 58.6%);5 年期 9-23,700 亿、5.033%、尾差 3.1bp(前六次平均 0.6)、投标倍数 2.21(平均 2.33)、间接 54.3%(平均 65.2%)、交易商 15.8%;7 年期 9-24,440 亿、5.085%、尾差 0.7bp、间接 57.2%(平均 64.6%)。 Helious
— 纳指 2026-09-22 收 27,244 创历史新高;标普 8-13 高点 7,798.99,9-25 收 7,743.41。 FRED
— 财政部 8-19 起长债回购每次至少 40 亿美元(至 11-04),9-09 单次 60 亿;副部长 Brooke 9-22:回购项目累计 150 余次、约 5,000 亿;7–8 月短期国债净供给增加逾 5,500 亿,货币基金吸收约 85%;稳定币发行方持有近 2,000 亿短期国债。 美国财政部 9-22
— 下一次季度再融资 2026-11-04;8-05 声明「未来几个季度维持名义长债拍卖规模」。 美国财政部 8-05
— Druckenmiller(华尔街日报 8-24,经 Axios 转述):回购是「价格管理」;可信的财政方案比规模大一千倍的回购更管用。 Axios 8-25
— 7 月海外私人投资者净卖出中长期美债 291 亿美元,海外官方净买入 255 亿美元。 美国财政部 TIC 9-16
— Gundlach(X,2026-09-24):加息会加重政府利息负担(大量借款在短端),降息会加重通胀。Ackman(X,2026-09-25):若对智能与能源的需求不受利率影响,加息压需求的前提就不成立。
— 预测市场 2026-09-26:民主党赢得众议院约 92%、参议院约 62%(Kalshi 与 Polymarket 平均)。 DeFi Rate 9-26
— 皮尤 2026-09-16:民主党人对 AI 担心多过兴奋的比例 56%,共和党人 49%,民主党首次高于共和党。 Pew
— Jefferies、富国银行策略师称民主党若赢得国会,市场对 AI 交易将更谨慎;费城半导体指数 6-22 高点 14,634.72,9-14 收 11,131(-23.9%),9-25 收 12,668.93(-13.4%)。 Bloomberg 经 Yahoo 9-16
— 反方事实:NYT/Siena 调查中把 AI 作为首要议题的选民不到 1%;众议院 9-16 以 417 比 3 通过限制数据中心推高电费的法案。 CBS
接下来要看的时间表:
10-02 九月非农 · 10-14 九月 CPI · 10-27/28 联储议息 · 10-28/29 微软、谷歌、Meta、亚马逊、苹果财报(公司尚未全部确认)· 11-03 中期选举 · 11-04 财政部季度再融资。另:临时拨款已延至 12-11,9 月 30 日无停摆风险。
这集用到的观察变量:
十年期实际利率与通胀预期各走多少;30 年期是否站稳 5.5%;国债拍卖的尾差与间接投标人占比;CME FedWatch 对 10 月与 12 月的定价;11-04 长债拍卖规模是否调整。
互动问题:
— 你觉得 5.2% 在喊什么,是通胀还是财政?
— 10 月 28 日你押加还是不加?加的话,加多少?
— 下一集你想听什么?直接写,主理人挑几个回。
声明: 本节目内容仅供信息分享与学术探讨,不构成任何形式的投资建议。所有分析、观点及案例均不指向推荐任何具体投资标的或操作。投资决策须由您基于个人独立研究作出,并自行承担全部风险。市场有风险,投资需谨慎。
AI 读完整集转写后给出的推荐理由
上一期结尾留下的那个问题,这一期接着答:十年期美债利率下到 5.2%,到底是通胀压不住、美国借的钱太多,还是没人愿意借?主播把长债跌到上市以来最低和纳指还在新高这两个方向相反的信号摆在一起,拆出三条解释路径,并说明自己接下来会怎么思考仓位。想看清债券和股票市场到底谁在定价什么的人,这二十分钟值得坐下来听。
由 AI 从整集转写生成,是创作者说明之外的补充
这是「非共识的20分钟」旗下加油站专题的第四期,主播 Jason 承接上一期结尾留下的问题:十年期国债利率下到 5.2% 到底意味着什么。他提出三种解释路径——通胀压不住、美国借债过多、偿债与需求侧问题,并对照长债跌至上市以来最低与纳指仍在创新高这两个方向相反的市场信号,讨论谁可能看错了。节目同时说明会讲十月二十八号的观察视角,以及自己接下来如何思考仓位,全程声明不披露具体仓位与交易计划、不构成投资建议。
点一章从那里开始播 · 与创作者标的时间点各自独立
开场:节目定位与免责声明
承接上期问题:5.2% 的十年期利率意味着什么
节目里自然聊到的,不是广告
AI 对内容的推测
☕🧄 这个比喻出自 2009 年周立波的一句「喝咖啡的怎么能和吃大蒜的呆在一起呢」;郭德纲后来在《你要高雅》里回了一句「雅和俗分不开,喝着咖啡就着大蒜,秋水共长天一色」。我们借它标注风格取向 —— 两端没有高下,编辑部式与熟人局式都能做出极好的节目。
https://feed.xyzfm.space/lmbwg36kuy3x复制概要、章节、提及与推广标注由 AI 生成,可能有误;内容版权归创作者,声湃按创作者开放的 RSS 收录。了解收录与 RSS →
Ep 60 | 巴西股市一天暴跌 14%:巴西这场 30 年罕见的暴跌该怎么看?
11 月 9 日 · 24 分钟
非共识的加油站 08 | 芯片爆跌之后:我怎么看接下来的美股走势
11 月 9 日 · 3 分钟
Ep 59 | 芯片股一天跌 12%:AI 是彻底反转,还是进入降温期?复盘历史上的 15 次暴跌
11 月 8 日 · 21 分钟