创
10 月 29 日 · 21 分钟
就在几年前,我们还在谈论 “两乐” 如何垄断中国饮料市场,瓶装茶饮如何被少数巨头瓜分。但今天,从瑞幸 3.6 万家门店的全球布局,到库迪两年破万店的扩张奇迹,再到农夫山泉靠茶饮料逆袭成为第一增长曲线,中国饮料市场已经彻底驶入了创新驱动的新赛道。
本期创+ Talk,我们以瑞幸为切口,结合全球、中国及新兴市场三大创新榜单,拆解中国饮料行业白热化竞争背后的五大创新逻辑,看清这个千亿赛道的未来走向。
SHOWNOTES
:瑞幸带动国内饮料市场创新,重塑行业竞争格局。
:饮料市场向健康化、多场景方向转变,健康饮料消费者渗透率达 97%。
:2026年茶、咖啡等饮品传统经营打法被敏捷化的本土品牌创新打破。
:农夫山泉 2025 年茶饮料营收占比超四成跃居第一板块。
:饮品、咖啡品类科技感弱于 3C 产品,但仍存在值得关注的技术创新方向。
:茶饮发力文创与社会创新,从产品、文化、联名营销实现突破。
:王老吉发布多款新品,扩充 SKU 布局饮用水与能量饮品赛道。
:饮品行业创新没有终点,需要持续探索创造。
中国饮料市场的竞争烈度,在 2026 年夏天来到了全新的高度。
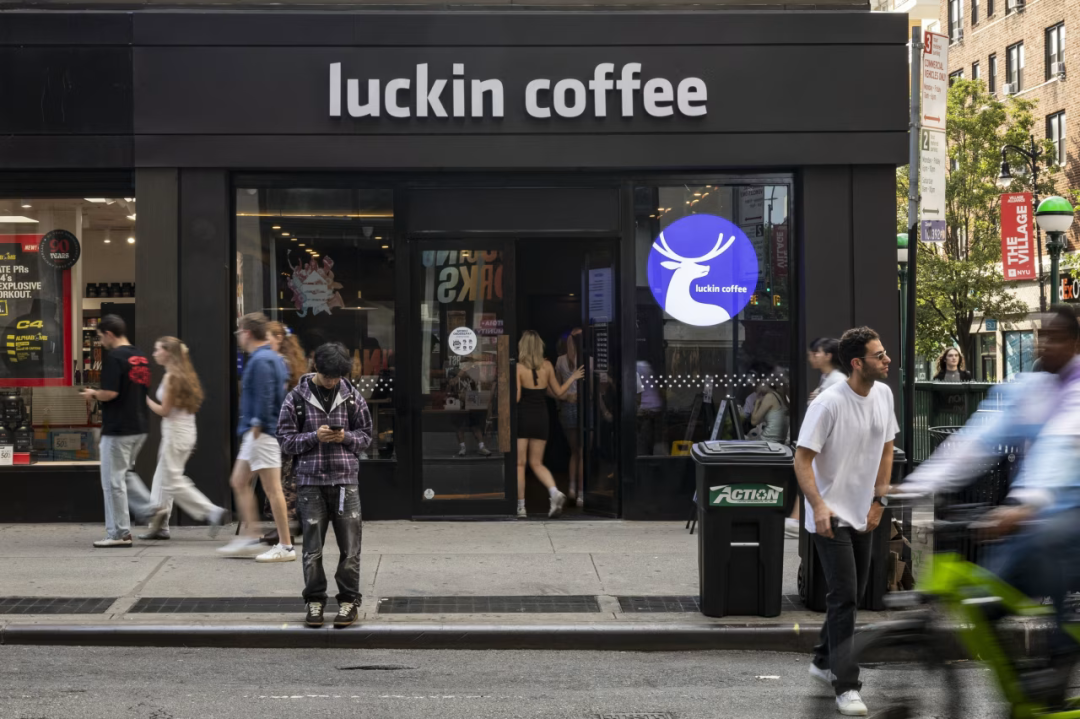
作为新消费饮料的标杆,瑞幸在 2026 年第二季度交出了近 160 亿元营收、超 21 亿元净利润的成绩单,截至 8 月全球门店总数达到 36310 家,足迹覆盖十余个国家和地区,其中绝大多数扎根中国市场。这张网络的密度与扩张速度,早已刷新了全球连锁饮品的行业纪录。
而这只是整个赛道的缩影。截至 2026 年 8 月,全国参与市场竞争的茶饮门店总数已突破 25 万家,从高端的奈雪的茶,到下沉市场的蜜雪冰城,再到主打原叶茶的霸王茶姬,所有品牌都在同一片战场贴身肉搏。立秋当天 5300 万杯的单日销量,既是市场规模的证明,也是竞争白热化的注脚。
新玩家的突围速度同样超出想象。以库迪为例,2024 年开启疯狂扩张后仅用两年时间门店便突破万家;2026 年 8 月销售额同比增长 250%,夏季爆款流云茉莉轻乳茶订单同比暴涨 628%,凭借 “平价咖啡 + 奶茶” 的跨界打法,在已经看似饱和的市场中硬生生撕开了一道缺口。
二、健康大重构:无糖茶首次过半,传统品类集体退潮竞争的底层逻辑,正在发生根本性的转向 —— 健康,已经成为饮料行业的绝对主旋律。
数据显示,中国健康类饮料的消费者渗透率已经高达 97%,无糖、功能性、植物基、中式养生水等细分品类全面爆发。其中最具标志性的拐点是:2026 年中国无糖茶市场规模预计达到 1352 亿元,占整体茶饮料的比例首次超过 50%。曾几何时,“没有甜味的茶卖不出去” 是行业铁律,而今天,无糖已经成为茶饮料的主流选择。
与之相对的,是传统品类的持续下滑:传统碳酸饮料与高糖果汁的销量同比下滑 18%。在便利店、商超的终端货架上,茶饮料的陈列面积已经远远超过碳酸饮料与果汁品类。曾经夏天被可乐、雪碧统治的冰柜,如今早已被各色无糖茶、气泡水、电解质水填满。
场景化的功能细分也愈演愈烈。运动场景中,外星人电解质水几乎垄断了健身房、网球场、乒乓球馆等场所,成为健身人群的标配;办公场景里,美式咖啡、纯茶成为日常刚需;甚至养生场景也催生了中式养生水的新赛道,年轻人早早开启的 “养生时代”,正在重新定义饮料的功能边界。
 三、商业创新:互联网思维颠覆快消底层逻辑
为什么中国饮料品牌能在短短几年内颠覆传统格局?答案的核心,在于商业创新的极致发挥。
以瑞幸、库迪为代表的新品牌,用互联网思维重构了快消的玩法:通过流量池运营快速获客,以平价策略切入大众市场,配合极速的门店扩张抢占点位,最终实现对用户的高频覆盖。它们不仅抢了传统饮料的市场,甚至切入了早餐场景,一杯咖啡 + 一个面包的组合,成为无数上班族的日常。
渠道创新同样是关键变量。元气森林推出的 “蓝鲸计划”,合作点位已达 10 万家,自营智能柜超过 2 万台,覆盖全国 15 座城市。这种类似日本自动售卖机的渠道形态,正在中国快速普及,成为品牌触达消费者的新终端,也让新品的试错与迭代效率大幅提升。
传统巨头也在商业创新中完成自我迭代。最典型的是农夫山泉:这家曾经靠 “有点甜” 的一瓶水打天下的企业,如今茶饮料业务营收占比已超过 41%,超越饮用水成为公司第一大业务板块。从东方树叶的爆火,到后续茶 π、气泡水等多品类布局,农夫山泉用精准的价格卡位、扎实的渠道深耕,完成了从单一水企到全品类饮料集团的转型。
即饮赛道的商业创新则延伸到了体验层面。霸王茶姬凭借原叶萃取的产品定位 + 国风空间的门店设计,打造出差异化的饮用体验;奈雪的茶通过场景化的门店营造,赋予茶饮第三空间的属性。产品之外的氛围、服务、空间,都成为了商业创新的组成部分。
四、技术与产品:看不见的创新内功很多人说饮料行业没有高科技,但真正的差异化,恰恰藏在那些看不见的细节里。
产品技术端,霸王茶姬的崛起,核心就在于其原叶萃取技术。区别于行业普遍的粉末勾兑,门店现萃的茶汤带来了更优质的口感,也成为品牌最核心的技术壁垒。与此同时,植物基提取技术也成为行业投入的重点,各大品牌纷纷布局,探索更健康、更天然的原料解决方案。
包装材料的创新同样突飞猛进。纳米级包装材料的应用,提升了饮品的保鲜与安全属性;分离式瓶盖的设计,让蜂蜜与茶汤、果汁与水可以在饮用前才现场混合,既保证了新鲜度,也带来了互动式的饮用体验。甚至连商超自有品牌都在创新:高端超市推出的瓶装原叶茶,瓶底内置真实茶叶与过滤层,把现泡茶的体验装进了瓶装里。
这些看似微小的产品创新,一点点重构了消费者对饮料的认知,也构建了品牌的差异化护城河。
 五、文化升维:从卖产品到构建品牌资产
当产品口味难以形成绝对差异,文化创新就成为了品牌突围的终极武器。
联名营销被中国品牌玩到了极致。瑞幸堪称行业联名天花板,一年推出几十个联名活动,从热门 IP 到品牌跨界,次次引爆社交网络;甚至把品牌 IP “Lucky” 与知名 IP 联动,打造出系列短剧,用内容化的方式运营 IP,把营销变成了可持续的品牌资产。
国风文化的赋能同样力量巨大。霸王茶姬以东方茶文化为内核,推出油画风萌宠包装,联动国民级游戏 IP 推出限定产品,把国风美学与潮流文化完美结合;王老吉则在瓶身设计上融入中式楼亭、竹节曲线,以东方美学的气韵面向全球市场,同时从传统凉茶切入功能饮料赛道,完成品牌的年轻化升级。
在地化与跨界营销也玩出了新高度。元气森林推出 “一城一色” 在地化营销,跨界入驻 3C 数码门店,让饮料突破了传统的消费场景。而在体育营销层面,东鹏特饮、外星人电解质水纷纷签约国际足球明星,借势体育赛事提升品牌影响力 —— 但对比可口可乐把体育赞助作为百年品牌资产的做法,中国品牌的文化与品牌资产建设,依然还有很长的路要走。
从产品到渠道,从技术到文化,中国饮料行业的创新早已不是单点突破,而是商业、科技、文化、社会多维度的全面共振。
我们见证了传统巨头的转身,也见证了新品牌的奇迹;我们看到了健康化的大势所趋,也看到了互联网玩法对行业的颠覆。今天的中国饮料市场,不再是外资品牌定义规则,而是中国品牌用自己的创新节奏,走出了一条独具特色的道路。
创新永无止境。
下一个十年,谁能把商业创新发挥到极致,谁能构建起穿越周期的品牌资产,谁就能赢得中国饮料的未来。而我们也将持续见证,中国饮品品牌走向全球的更多可能。
 10 个核心 Takeaway
2026 年第二季度瑞幸总营收近 160 亿元,净利润超 21 亿元,全球门店总数达 36310 家,绝大部分布局于中国市场。
2026 年立秋当日,全国超 25 万家茶饮门店合计售出饮料超 5300 万杯,其中瑞幸单品牌售出 2500 万杯,占据近半市场份额。
中国健康类饮料消费者渗透率已达 97%,2026 年无糖茶市场规模预计达 1352 亿元,占茶饮料整体比例首次超过 50%。
传统碳酸饮料与高糖果汁品类销量同比下滑 18%,终端商超渠道中茶饮料陈列占比已远超碳酸与果汁品类。
运动场景功能饮料高度集中,外星人电解质水几乎垄断健身房、球类赛事等运动消费场景。
农夫山泉茶饮料业务营收占比已超 41%,超越饮用水业务成为公司第一大板块,完成从单一水企到全品类集团的转型。
元气森林 “蓝鲸计划” 合作点位达 10 万家,自营智能柜超 2 万台,覆盖全国 15 座城市,自助零售渠道成为快消新增长极。
库迪 2026 年 8 月销售额同比增长 250%,夏季爆款流云茉莉轻乳茶订单同比增长 628%,以 “平价咖啡 + 奶茶” 跨界打法突围红海市场。
产品创新向技术与形态延伸:原叶萃取工艺、分离式现混瓶盖、纳米级包装材料,成为饮料品牌新的差异化壁垒。
文化创新成为品牌长期竞争力核心:瑞幸高频联名 + IP 内容化、霸王茶姬国风联动、王老吉东方美学设计,均在构建长期品牌资产。
当传统快消巨头的渠道与品牌壁垒被互联网式的快速扩张逐一打破,下一个颠覆饮料赛道的会是哪一种创新逻辑?
健康化已经成为全行业共识,在无糖、功能、植物基之后,饮料产品的下一个核心创新赛道会在哪里?
中国饮料品牌擅长速度与玩法创新,但对标可口可乐沉淀百年的品牌资产,我们该如何构建穿越周期的品牌价值?
说明里标出的时间点,点一下跳过去
AI 从整集转写里归纳的,不是节目方的宣传语
无糖茶2026年占比首次超过一半、规模预计1352亿元,传统碳酸与高糖果汁下滑18%,一组数字说清饮料行业的结构性转向。
主播在静安寺Ole超市买到瓶底真有茶叶、带过滤层的自有品牌瓶装茶,以及拧动瓶盖蜂蜜自动落下的蜂蜜柚子茶。
节目最后提出中国品牌不能只玩梗,要像可口可乐赞助世界杯那样积累真正的品牌资产,把话题从流量拉回长期主义。
AI 读完整集转写后给出的推荐理由
2026年立秋那天,全国25万家茶饮门店一天卖出5300万杯,其中一半来自瑞幸。这期节目用瑞幸近160亿的二季度营收、36310家门店这些具体数字做切口,把无糖茶占比首超50%、库迪销售同比增长250%、元气森林2万台智能柜、霸王茶姬靠原叶萃取突围、王老吉用东方美学瓶身杀入功能饮料这些案例串成一条线。主播还讲了在Ole超市买到瓶底真有茶叶的瓶装茶、拧瓶盖蜂蜜自动落下的蜂蜜柚子茶,最后落到中国品牌该不该像可口可乐赞助世界杯那样积累体育资产。
由 AI 从整集转写生成,是创作者说明之外的补充
本期以瑞幸2026年二季度财报为切口——营收近160亿、门店36310家、立秋单日2500万杯——扫描中国饮料市场的结构性变化。核心趋势包括:健康类饮料渗透率达97%,无糖茶占比首超50%、规模预计1352亿元,传统碳酸与高糖果汁下滑18%;互联网打法让瑞幸、库迪快速扩张,库迪8月销售同比增长250%;元气森林蓝鲸计划覆盖10万合作点、2万台智能柜;霸王茶姬靠原叶萃取技术突围,王老吉以东方美学瓶身切入功能饮料。节目最后提出,中国品牌在玩梗之外,需要像可口可乐赞助世界杯那样积累真正的体育品牌资产。
点一章从那里开始播 · 与上面创作者标的时间点各自独立
开场:无糖茶占比过半,创新突围者抢占市场
节目以无糖茶2026年占比超过一半、互联网思维产品快速抢占市场作为引子,主播介绍本期将从瑞幸切入看整个饮料市场,并说明会结合创+全球、中国、新兴三个榜单中的饮料品牌。
瑞幸财报与立秋之战:25万家门店的宏观盘子
主播播报瑞幸2026年二季度营收近160亿、利润21亿多、全球门店36310家。立秋当天全国超25万家茶饮门店参与争夺,单日售出5300万杯以上,瑞幸单日2500万杯,茉莉奶白365万杯,蜜雪冰城破纪录。
健康化趋势:渗透率97%,无糖茶首超一半
节目梳理饮料行业竞争向健康转型,健康类饮料消费者渗透率高达97%,涵盖无糖、功能性、植物基、中式养生水。2026年无糖茶市场规模预计1352亿元,占茶饮料比例首次超过50%。
传统品类下滑与场景多元化
传统碳酸与高糖果汁销量同比下滑18%,便利店茶饮陈列面积远超果汁和碳酸。行业增长逻辑从减糖减碳酸走向天然成分、功能细分、场景多样化,运动场景被电解质水高度渗透。
互联网打法:从星巴克到牛马人群的突围
讨论瑞幸、库迪用互联网思维切入,靠流量池和门店扩张快速抢占市场,甚至抢占早餐市场。星巴克长期占据办公人士首选,而瑞幸切入更广大的打工人群体,价格卡位精准。
库迪扩张与农夫山泉的品类转型
库迪2024年疯狂扩张上万家店,在拥挤市场中仍能快速成长。农夫山泉从一瓶水起步,东方树叶等茶饮表现优异,茶饮料成为增长最快的品类,商超茶饮陈列占比极大。
包装创新:瓶底真茶叶与分离式瓶盖
主播分享在静安寺Ole超市买到瓶底真有茶叶、带过滤层的自有品牌茶,以及拧动瓶盖蜂蜜自动落下的蜂蜜柚子茶。这类分离式设计既是功能创新也是体验创新,体现中国企业的产品洞察。
农夫山泉茶饮占比超40%与元气森林智能柜
农夫山泉2025年茶饮料占比已超40%,成为第一大板块。元气森林蓝鲸计划合作点达10万家,自营智能柜覆盖15个城市超2万台,自动售卖机在中国快速增长。
维他命水对比与农夫山泉的渠道策略
讨论可口可乐维他命水曾进中国市场后快速退出,定价不符合中国市场;农夫山泉卡位精准。钟睒睒对电商平台有抨击,农夫山泉电商比例仅约5%,渠道做得早且扎实。
商业创新在即饮赛道的核心地位
节目用创+五维创新理论梳理,认为商业创新在咖啡饮料领域极为重要。即饮产品消费者立刻能感受好坏,除口味外还有店面装修、饮用氛围等影响。瑞幸二季度营收近160亿,联营门店收入占比接近30%。
库迪、王老吉、农夫山泉、元气森林的商业创新
库迪8月销售同比增长250%,流云茉莉轻乳茶订单同比增长628%,以平价咖啡加奶茶跨界切入。王老吉从凉茶切入功能饮料,农夫山泉茶饮营收占41%成第一大板块。商业创新决定品牌能否快速发展或存活。
科技创新:原叶萃取、植物基与包装材料
霸王茶姬当年火起来靠的是原液萃取技术,别人家是粉末兑的。植物基提取投入很大,包装材料创新也很重要,纳米级包装材料突飞猛进,消费者能感觉到饮料瓶手感和品种的变化。
文创与社会创新:可口可乐的启示与瑞幸联名
讨论茶饮在文创和社会创新方面做得强。可口可乐前高管曾说所有装瓶厂烧掉第二天就能恢复。瑞幸联名全球最厉害,一年几十个,自有IP Lucky与多邻国联动拍短剧。
文化创新案例:霸王茶姬、元气森林、王老吉
霸王茶姬上线油画风萌宠包装,与王者荣耀联动。元气森林做一城一色在地化营销,跨界小米3C场景。王老吉瓶身融入中式楼亭、竹节曲线,以东方美学向全球推出产品。饮料纯技术上差异不大,靠文化加持形成品牌差异。
体育营销:玩梗之外要积累品牌资产
王老吉签下哈兰德并踩点世界杯,东鹏特饮、外星人电解质水也找足球明星代言。节目提出饮料与体育经济应强捆绑,中国企业在玩梗和速度上做得好,但需要像可口可乐赞助世界杯那样积累真正的品牌资产。
总结:五维创新与品牌发展阶段
节目总结商业创新决定企业能否存活和快速发展,叠加科技、文化、社会创新。不同品牌不同发展阶段重要性不同,王老吉商业和产品创新已很好,未来应在社会和文化创新上更大气,霸王茶姬、瑞幸也可增加全球性品牌资产活动。最后感谢中国市场与年轻消费者。
10 月 29 日 · 21 分钟
创+TALK 78:Meta Muse入局 全球AI四巨头争夺什么?
10 月 28 日 · 24 分钟
EP.69 《像马一样思考》:以驯马智慧,读懂领导力、关系与自我成长
8 月 19 日 · 20 分钟
创+TALK 71:创新品牌与青年消费趋势:情绪价值与文化基因的商业革命
5 月 25 日 · 22 分钟
创+TALK · 10 月 9 日 · 30 分钟
就在几年前,我们还在谈论 “两乐” 如何垄断中国饮料市场,瓶装茶饮如何被少数巨头瓜分。但今天,从瑞幸 3.6 万家门店的全球布局,到库迪两年破万店的扩张奇迹,再到农夫山泉靠茶饮料逆袭成为第一增长曲线,中国饮料市场已经彻底驶入了创新驱动的新赛道。
本期创+ Talk,我们以瑞幸为切口,结合全球、中国及新兴市场三大创新榜单,拆解中国饮料行业白热化竞争背后的五大创新逻辑,看清这个千亿赛道的未来走向。
SHOWNOTES
:瑞幸带动国内饮料市场创新,重塑行业竞争格局。
:饮料市场向健康化、多场景方向转变,健康饮料消费者渗透率达 97%。
:2026年茶、咖啡等饮品传统经营打法被敏捷化的本土品牌创新打破。
:农夫山泉 2025 年茶饮料营收占比超四成跃居第一板块。
:饮品、咖啡品类科技感弱于 3C 产品,但仍存在值得关注的技术创新方向。
:茶饮发力文创与社会创新,从产品、文化、联名营销实现突破。
:王老吉发布多款新品,扩充 SKU 布局饮用水与能量饮品赛道。
:饮品行业创新没有终点,需要持续探索创造。
中国饮料市场的竞争烈度,在 2026 年夏天来到了全新的高度。
作为新消费饮料的标杆,瑞幸在 2026 年第二季度交出了近 160 亿元营收、超 21 亿元净利润的成绩单,截至 8 月全球门店总数达到 36310 家,足迹覆盖十余个国家和地区,其中绝大多数扎根中国市场。这张网络的密度与扩张速度,早已刷新了全球连锁饮品的行业纪录。
而这只是整个赛道的缩影。截至 2026 年 8 月,全国参与市场竞争的茶饮门店总数已突破 25 万家,从高端的奈雪的茶,到下沉市场的蜜雪冰城,再到主打原叶茶的霸王茶姬,所有品牌都在同一片战场贴身肉搏。立秋当天 5300 万杯的单日销量,既是市场规模的证明,也是竞争白热化的注脚。
新玩家的突围速度同样超出想象。以库迪为例,2024 年开启疯狂扩张后仅用两年时间门店便突破万家;2026 年 8 月销售额同比增长 250%,夏季爆款流云茉莉轻乳茶订单同比暴涨 628%,凭借 “平价咖啡 + 奶茶” 的跨界打法,在已经看似饱和的市场中硬生生撕开了一道缺口。
二、健康大重构:无糖茶首次过半,传统品类集体退潮竞争的底层逻辑,正在发生根本性的转向 —— 健康,已经成为饮料行业的绝对主旋律。
数据显示,中国健康类饮料的消费者渗透率已经高达 97%,无糖、功能性、植物基、中式养生水等细分品类全面爆发。其中最具标志性的拐点是:2026 年中国无糖茶市场规模预计达到 1352 亿元,占整体茶饮料的比例首次超过 50%。曾几何时,“没有甜味的茶卖不出去” 是行业铁律,而今天,无糖已经成为茶饮料的主流选择。
与之相对的,是传统品类的持续下滑:传统碳酸饮料与高糖果汁的销量同比下滑 18%。在便利店、商超的终端货架上,茶饮料的陈列面积已经远远超过碳酸饮料与果汁品类。曾经夏天被可乐、雪碧统治的冰柜,如今早已被各色无糖茶、气泡水、电解质水填满。
场景化的功能细分也愈演愈烈。运动场景中,外星人电解质水几乎垄断了健身房、网球场、乒乓球馆等场所,成为健身人群的标配;办公场景里,美式咖啡、纯茶成为日常刚需;甚至养生场景也催生了中式养生水的新赛道,年轻人早早开启的 “养生时代”,正在重新定义饮料的功能边界。
三、商业创新:互联网思维颠覆快消底层逻辑为什么中国饮料品牌能在短短几年内颠覆传统格局?答案的核心,在于商业创新的极致发挥。
以瑞幸、库迪为代表的新品牌,用互联网思维重构了快消的玩法:通过流量池运营快速获客,以平价策略切入大众市场,配合极速的门店扩张抢占点位,最终实现对用户的高频覆盖。它们不仅抢了传统饮料的市场,甚至切入了早餐场景,一杯咖啡 + 一个面包的组合,成为无数上班族的日常。
渠道创新同样是关键变量。元气森林推出的 “蓝鲸计划”,合作点位已达 10 万家,自营智能柜超过 2 万台,覆盖全国 15 座城市。这种类似日本自动售卖机的渠道形态,正在中国快速普及,成为品牌触达消费者的新终端,也让新品的试错与迭代效率大幅提升。
传统巨头也在商业创新中完成自我迭代。最典型的是农夫山泉:这家曾经靠 “有点甜” 的一瓶水打天下的企业,如今茶饮料业务营收占比已超过 41%,超越饮用水成为公司第一大业务板块。从东方树叶的爆火,到后续茶 π、气泡水等多品类布局,农夫山泉用精准的价格卡位、扎实的渠道深耕,完成了从单一水企到全品类饮料集团的转型。
即饮赛道的商业创新则延伸到了体验层面。霸王茶姬凭借原叶萃取的产品定位 + 国风空间的门店设计,打造出差异化的饮用体验;奈雪的茶通过场景化的门店营造,赋予茶饮第三空间的属性。产品之外的氛围、服务、空间,都成为了商业创新的组成部分。
四、技术与产品:看不见的创新内功很多人说饮料行业没有高科技,但真正的差异化,恰恰藏在那些看不见的细节里。
产品技术端,霸王茶姬的崛起,核心就在于其原叶萃取技术。区别于行业普遍的粉末勾兑,门店现萃的茶汤带来了更优质的口感,也成为品牌最核心的技术壁垒。与此同时,植物基提取技术也成为行业投入的重点,各大品牌纷纷布局,探索更健康、更天然的原料解决方案。
包装材料的创新同样突飞猛进。纳米级包装材料的应用,提升了饮品的保鲜与安全属性;分离式瓶盖的设计,让蜂蜜与茶汤、果汁与水可以在饮用前才现场混合,既保证了新鲜度,也带来了互动式的饮用体验。甚至连商超自有品牌都在创新:高端超市推出的瓶装原叶茶,瓶底内置真实茶叶与过滤层,把现泡茶的体验装进了瓶装里。
这些看似微小的产品创新,一点点重构了消费者对饮料的认知,也构建了品牌的差异化护城河。
五、文化升维:从卖产品到构建品牌资产当产品口味难以形成绝对差异,文化创新就成为了品牌突围的终极武器。
联名营销被中国品牌玩到了极致。瑞幸堪称行业联名天花板,一年推出几十个联名活动,从热门 IP 到品牌跨界,次次引爆社交网络;甚至把品牌 IP “Lucky” 与知名 IP 联动,打造出系列短剧,用内容化的方式运营 IP,把营销变成了可持续的品牌资产。
国风文化的赋能同样力量巨大。霸王茶姬以东方茶文化为内核,推出油画风萌宠包装,联动国民级游戏 IP 推出限定产品,把国风美学与潮流文化完美结合;王老吉则在瓶身设计上融入中式楼亭、竹节曲线,以东方美学的气韵面向全球市场,同时从传统凉茶切入功能饮料赛道,完成品牌的年轻化升级。
在地化与跨界营销也玩出了新高度。元气森林推出 “一城一色” 在地化营销,跨界入驻 3C 数码门店,让饮料突破了传统的消费场景。而在体育营销层面,东鹏特饮、外星人电解质水纷纷签约国际足球明星,借势体育赛事提升品牌影响力 —— 但对比可口可乐把体育赞助作为百年品牌资产的做法,中国品牌的文化与品牌资产建设,依然还有很长的路要走。
从产品到渠道,从技术到文化,中国饮料行业的创新早已不是单点突破,而是商业、科技、文化、社会多维度的全面共振。
我们见证了传统巨头的转身,也见证了新品牌的奇迹;我们看到了健康化的大势所趋,也看到了互联网玩法对行业的颠覆。今天的中国饮料市场,不再是外资品牌定义规则,而是中国品牌用自己的创新节奏,走出了一条独具特色的道路。
创新永无止境。
下一个十年,谁能把商业创新发挥到极致,谁能构建起穿越周期的品牌资产,谁就能赢得中国饮料的未来。而我们也将持续见证,中国饮品品牌走向全球的更多可能。
10 个核心 Takeaway2026 年第二季度瑞幸总营收近 160 亿元,净利润超 21 亿元,全球门店总数达 36310 家,绝大部分布局于中国市场。
2026 年立秋当日,全国超 25 万家茶饮门店合计售出饮料超 5300 万杯,其中瑞幸单品牌售出 2500 万杯,占据近半市场份额。
中国健康类饮料消费者渗透率已达 97%,2026 年无糖茶市场规模预计达 1352 亿元,占茶饮料整体比例首次超过 50%。
传统碳酸饮料与高糖果汁品类销量同比下滑 18%,终端商超渠道中茶饮料陈列占比已远超碳酸与果汁品类。
运动场景功能饮料高度集中,外星人电解质水几乎垄断健身房、球类赛事等运动消费场景。
农夫山泉茶饮料业务营收占比已超 41%,超越饮用水业务成为公司第一大板块,完成从单一水企到全品类集团的转型。
元气森林 “蓝鲸计划” 合作点位达 10 万家,自营智能柜超 2 万台,覆盖全国 15 座城市,自助零售渠道成为快消新增长极。
库迪 2026 年 8 月销售额同比增长 250%,夏季爆款流云茉莉轻乳茶订单同比增长 628%,以 “平价咖啡 + 奶茶” 跨界打法突围红海市场。
产品创新向技术与形态延伸:原叶萃取工艺、分离式现混瓶盖、纳米级包装材料,成为饮料品牌新的差异化壁垒。
文化创新成为品牌长期竞争力核心:瑞幸高频联名 + IP 内容化、霸王茶姬国风联动、王老吉东方美学设计,均在构建长期品牌资产。
当传统快消巨头的渠道与品牌壁垒被互联网式的快速扩张逐一打破,下一个颠覆饮料赛道的会是哪一种创新逻辑?
健康化已经成为全行业共识,在无糖、功能、植物基之后,饮料产品的下一个核心创新赛道会在哪里?
中国饮料品牌擅长速度与玩法创新,但对标可口可乐沉淀百年的品牌资产,我们该如何构建穿越周期的品牌价值?
说明里标出的时间点,点一下跳过去
AI 从整集转写里归纳的,不是节目方的宣传语
无糖茶2026年占比首次超过一半、规模预计1352亿元,传统碳酸与高糖果汁下滑18%,一组数字说清饮料行业的结构性转向。
主播在静安寺Ole超市买到瓶底真有茶叶、带过滤层的自有品牌瓶装茶,以及拧动瓶盖蜂蜜自动落下的蜂蜜柚子茶。
节目最后提出中国品牌不能只玩梗,要像可口可乐赞助世界杯那样积累真正的品牌资产,把话题从流量拉回长期主义。
AI 读完整集转写后给出的推荐理由
2026年立秋那天,全国25万家茶饮门店一天卖出5300万杯,其中一半来自瑞幸。这期节目用瑞幸近160亿的二季度营收、36310家门店这些具体数字做切口,把无糖茶占比首超50%、库迪销售同比增长250%、元气森林2万台智能柜、霸王茶姬靠原叶萃取突围、王老吉用东方美学瓶身杀入功能饮料这些案例串成一条线。主播还讲了在Ole超市买到瓶底真有茶叶的瓶装茶、拧瓶盖蜂蜜自动落下的蜂蜜柚子茶,最后落到中国品牌该不该像可口可乐赞助世界杯那样积累体育资产。
由 AI 从整集转写生成,是创作者说明之外的补充
本期以瑞幸2026年二季度财报为切口——营收近160亿、门店36310家、立秋单日2500万杯——扫描中国饮料市场的结构性变化。核心趋势包括:健康类饮料渗透率达97%,无糖茶占比首超50%、规模预计1352亿元,传统碳酸与高糖果汁下滑18%;互联网打法让瑞幸、库迪快速扩张,库迪8月销售同比增长250%;元气森林蓝鲸计划覆盖10万合作点、2万台智能柜;霸王茶姬靠原叶萃取技术突围,王老吉以东方美学瓶身切入功能饮料。节目最后提出,中国品牌在玩梗之外,需要像可口可乐赞助世界杯那样积累真正的体育品牌资产。
点一章从那里开始播 · 与创作者标的时间点各自独立
开场:无糖茶占比过半,创新突围者抢占市场
瑞幸财报与立秋之战:25万家门店的宏观盘子
健康化趋势:渗透率97%,无糖茶首超一半
传统品类下滑与场景多元化
互联网打法:从星巴克到牛马人群的突围
库迪扩张与农夫山泉的品类转型
包装创新:瓶底真茶叶与分离式瓶盖
农夫山泉茶饮占比超40%与元气森林智能柜
维他命水对比与农夫山泉的渠道策略
商业创新在即饮赛道的核心地位
库迪、王老吉、农夫山泉、元气森林的商业创新
科技创新:原叶萃取、植物基与包装材料
文创与社会创新:可口可乐的启示与瑞幸联名
文化创新案例:霸王茶姬、元气森林、王老吉
体育营销:玩梗之外要积累品牌资产
总结:五维创新与品牌发展阶段
节目里自然聊到的,不是广告
AI 对内容的推测
☕🧄 这个比喻出自 2009 年周立波的一句「喝咖啡的怎么能和吃大蒜的呆在一起呢」;郭德纲后来在《你要高雅》里回了一句「雅和俗分不开,喝着咖啡就着大蒜,秋水共长天一色」。我们借它标注风格取向 —— 两端没有高下,编辑部式与熟人局式都能做出极好的节目。
https://www.ximalaya.com/album/83148541.xml复制概要、章节、提及与推广标注由 AI 生成,可能有误;内容版权归创作者,声湃按创作者开放的 RSS 收录。了解收录与 RSS →
10 月 29 日 · 21 分钟
创+TALK 78:Meta Muse入局 全球AI四巨头争夺什么?
10 月 28 日 · 24 分钟
EP.69 《像马一样思考》:以驯马智慧,读懂领导力、关系与自我成长
8 月 19 日 · 20 分钟